Por que a produção de alumínio no Golfo colapsou durante a crise de Hormuz em 2026
A escalada do conflito envolvendo Irã, Israel e Estados Unidos atingiu fundições de alumínio, interrompeu o transporte pelo Estreito de Hormuz e reduziu drasticamente a produção no Golfo. Ataques a instalações industriais, cortes de produção em grandes fundições e queda de 63% nas importações de alumina limitaram a...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
A escalada do conflito envolvendo Irã, Israel e Estados Unidos atingiu fundições de alumínio, interrompeu o transporte pelo Estreito de Hormuz e reduziu drasticamente a produção no Golfo.
Ataques a instalações industriais, cortes de produção em grandes fundições e queda de 63% nas importações de alumina limitaram a capacidade de produção de uma região que responde por cerca de 8% do alumínio global.
O choque apertou cadeias industriais no mundo, elevou os preços do metal e criou novas oportunidades de exportação para a China em 2026.
What has caused Gulf aluminium production to fall 38% below pre-war levels in April 2026, how have the U.S.-Israel conflict with Iran and diConflict in the Persian Gulf and disruption around the Strait of Hormuz in 2026 triggered a major shock to global aluminium production and supply chains.
Prompt de IA
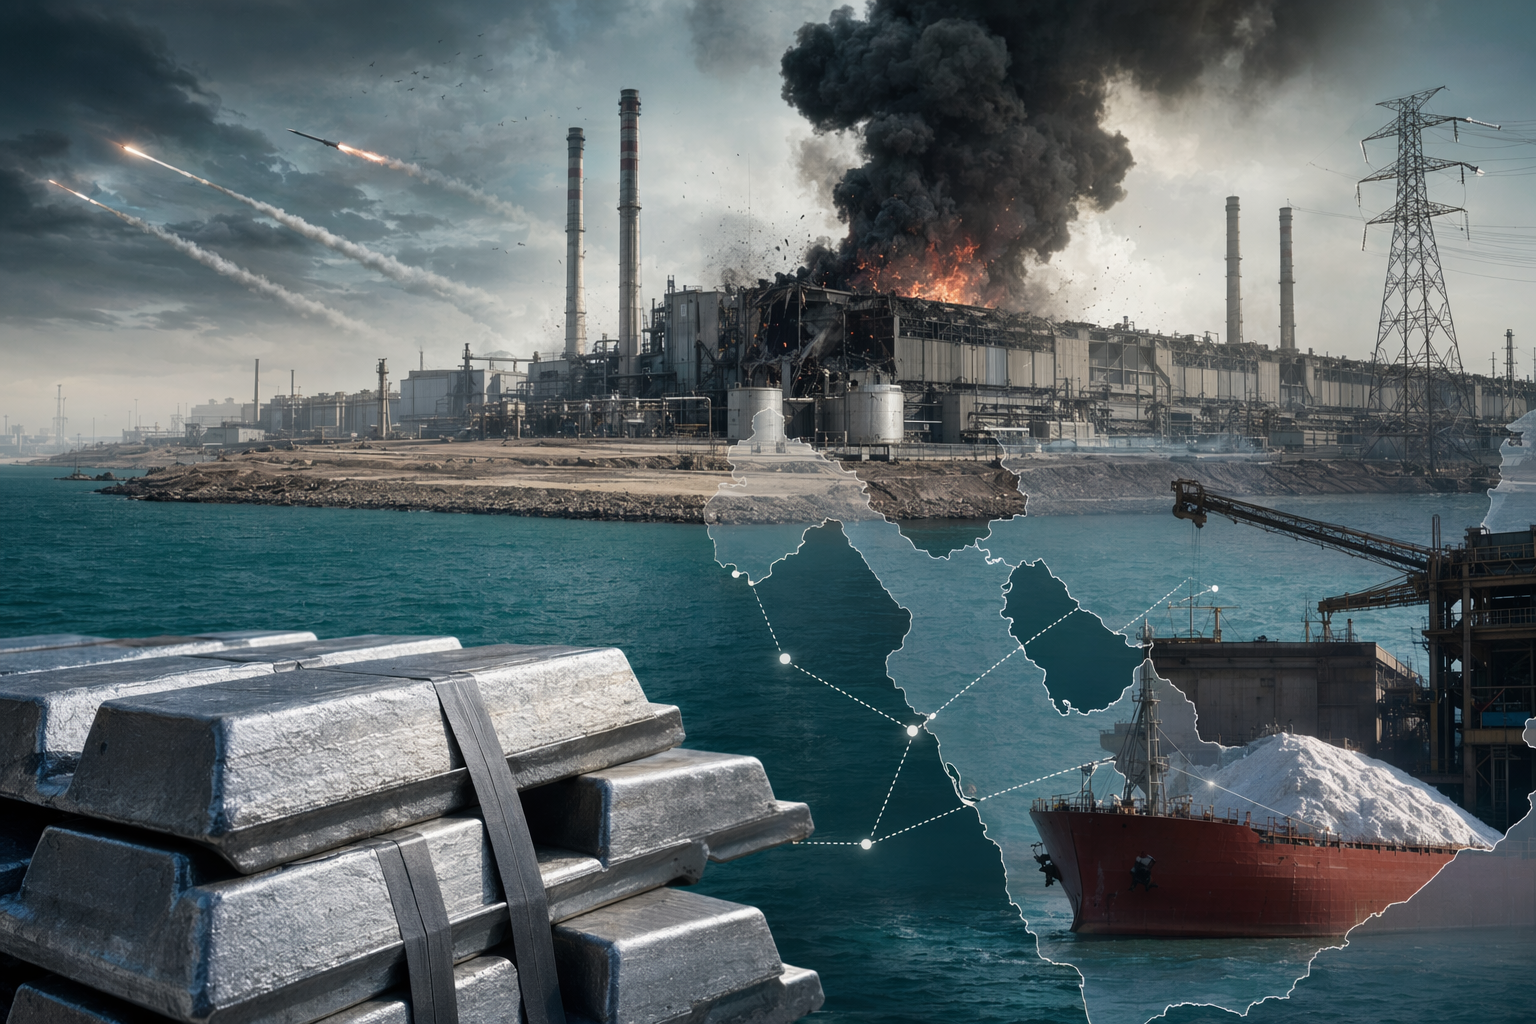
Create a landscape editorial hero image for this Studio Global article: What has caused Gulf aluminium production to fall 38% below pre-war levels in April 2026, how have the U.S.-Israel conflict with Iran and di. Article summary: Gulf aluminium output appears to have fallen because the war turned a logistics risk into a physical production shock: attacks on smelters, reduced operating rates at Alba and Qatalum, disrupted alumina imports, and ener. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "On March 28, 2026, Iranian missile and drone attacks struck two of the world’s largest aluminum production facilities: Emirates Global Aluminium’s (EGA) Al Taweelah smelter in Abu" source context "Iran Strikes Gulf Aluminum Smelters, Disrupting Global Supply - Exiger" Reference image 2: visual subject "On March 28, 2026, Iranian
openai.com
No início de 2026, o mercado global de alumínio sofreu um choque repentino quando o conflito envolvendo Irã, Israel e Estados Unidos se espalhou para a infraestrutura industrial e marítima do Golfo Pérsico. O que começou como uma crise geopolítica rapidamente virou uma interrupção industrial real — afetando fundições, fornecimento de energia e uma das rotas marítimas mais importantes do mundo: o Estreito de Hormuz.
Os países do Conselho de Cooperação do Golfo (GCC), que incluem Emirados Árabes Unidos, Bahrein, Catar, Omã e Arábia Saudita, respondem por cerca de 8% da produção mundial de alumínio. Isso significa que qualquer interrupção significativa na região tem impacto imediato nas cadeias globais de suprimento.
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que a produção de alumínio no Golfo colapsou durante a crise de Hormuz em 2026"?
A escalada do conflito envolvendo Irã, Israel e Estados Unidos atingiu fundições de alumínio, interrompeu o transporte pelo Estreito de Hormuz e reduziu drasticamente a produção no Golfo.
Quais são os pontos-chave para validar primeiro?
A escalada do conflito envolvendo Irã, Israel e Estados Unidos atingiu fundições de alumínio, interrompeu o transporte pelo Estreito de Hormuz e reduziu drasticamente a produção no Golfo. Ataques a instalações industriais, cortes de produção em grandes fundições e queda de 63% nas importações de alumina limitaram a capacidade de produção de uma região que responde por cerca de 8% do alumínio global.
O que devo fazer a seguir na prática?
O choque apertou cadeias industriais no mundo, elevou os preços do metal e criou novas oportunidades de exportação para a China em 2026.
Relatórios de março e abril de 2026 mostram que ataques militares, paralisações de fundições, interrupções logísticas e escassez de matérias‑primas reduziram drasticamente a produção regional e apertaram o mercado global de metais.
Por que a produção de alumínio do Golfo caiu em 2026
A queda não teve uma única causa. Na prática, vários choques ocorreram ao mesmo tempo, criando um efeito cascata na indústria.
Ataques diretos a instalações industriais
A escalada militar levou a ataques contra infraestrutura industrial na região. Mísseis e drones iranianos atingiram importantes instalações de alumínio nos Emirados Árabes Unidos e no Bahrein no final de março de 2026, afetando centros-chave de produção.
Entre os casos mais relevantes estão as operações da Emirates Global Aluminium (EGA) em Al Taweelah e instalações ligadas à Aluminium Bahrain (Alba), que representam grande parte da capacidade produtiva regional. Danos físicos e desligamentos de segurança obrigaram empresas a reduzir operações e até declarar força maior em alguns contratos de fornecimento.
Fundições de alumínio funcionam com linhas contínuas de eletrólise. Quando elas são interrompidas, reiniciar o processo é caro e demorado, o que prolonga as perdas de produção mesmo após um ataque ou falha temporária.
Paralisações controladas em grandes fundições
Mesmo onde não houve destruição direta, operadores reduziram produção por precaução e para lidar com a escassez de insumos.
Exemplos importantes incluem:
Aluminium Bahrain (Alba) iniciou o desligamento gradual das linhas de redução 1 a 3, o equivalente a cerca de 19% da sua capacidade anual de 1,6 milhão de toneladas.
Qatalum, no Catar, reduziu operações para cerca de 60% da capacidade total.
Somadas, essas decisões retiraram centenas de milhares de toneladas de produção anual do mercado global.
Interrupção do transporte no Estreito de Hormuz
O Estreito de Hormuz é a principal rota marítima que conecta os produtores do Golfo aos mercados internacionais. Durante a escalada do conflito, o tráfego marítimo pela região praticamente parou, afetando tanto exportações de metal quanto importações de matérias‑primas.
Esse ponto é crítico porque as fundições do Golfo dependem fortemente de insumos importados.
A região produz apenas uma pequena parcela da alumina e bauxita usadas na produção de alumínio, o que torna as fundições dependentes de cadeias logísticas globais.
Quando navios deixam de chegar, o sistema inteiro entra em risco.
Queda abrupta nas importações de alumina
Um dos sinais mais claros da interrupção foi a redução das matérias‑primas. Em março de 2026, as importações de alumina no Oriente Médio caíram 63% em relação ao ano anterior, refletindo a paralisação do comércio regional.
Sem alumina — o insumo básico do processo de eletrólise — as fundições não conseguem manter o ritmo de produção. Conforme os estoques diminuíram, empresas foram forçadas a reduzir ainda mais a atividade.
Riscos ao fornecimento de energia
A produção de alumínio é extremamente intensiva em energia. As células eletrolíticas precisam de eletricidade constante; qualquer interrupção no fornecimento de gás, combustível ou energia elétrica pode levar à paralisação de linhas inteiras.
O conflito trouxe incerteza para a infraestrutura energética do Golfo e para a logística de combustíveis, aumentando os riscos operacionais para plantas que já enfrentavam falta de matérias‑primas e ameaças de segurança.
Por que o Golfo é tão importante para o mercado global
Nas últimas décadas, o Golfo Pérsico se tornou um dos maiores polos exportadores de alumínio fora da China.
Os países do GCC produzem cerca de 6 a 6,5 milhões de toneladas por ano, e a maior parte desse metal é enviada para mercados industriais na Europa, América do Norte e Ásia.
Estima‑se que 80% a 85% da produção regional seja destinada à exportação, o que significa que qualquer interrupção tem impacto direto na oferta global.
Ao mesmo tempo, há pouca capacidade ociosa no restante do mundo. Muitas fundições no Ocidente fecharam nos últimos anos devido aos altos custos de energia, enquanto a China mantém um limite rígido de capacidade produtiva — o que reduz a capacidade do mercado de compensar perdas repentinas.
Impacto global no mercado de alumínio
Preços dispararam
O choque de oferta rapidamente apareceu nos preços.
Em meados de abril de 2026, o contrato de alumínio de três meses na London Metal Exchange chegou a cerca de US$ 3.571 por tonelada, o nível mais alto em aproximadamente quatro anos.
Os mercados reagiram não apenas às perdas reais de produção, mas também ao risco de interrupção prolongada no Estreito de Hormuz.
O mercado passou de superávit para déficit
Antes do conflito, analistas esperavam que o mercado global de alumínio permanecesse relativamente equilibrado ou levemente excedente.
Após os ataques e cortes de produção, as projeções mudaram drasticamente. Relatórios citados por analistas do Goldman Sachs indicaram que as interrupções no Oriente Médio afetaram cerca de 4% da capacidade global, transformando um superávit de 550 mil toneladas em um déficit de cerca de 570 mil toneladas.
Outras estimativas sugerem que o impacto total pode retirar 3 a 3,5 milhões de toneladas da produção global em 2026 se as interrupções continuarem.
Exportações chinesas ganham espaço
A mudança também alterou os fluxos comerciais.
Com menos metal saindo do Golfo, a China — maior produtora de alumínio do mundo — ganhou espaço para aumentar exportações para mercados internacionais. Ao mesmo tempo, cargas de alumina originalmente destinadas ao Golfo passaram a ser redirecionadas para refinarias chinesas.
Isso pode ampliar temporariamente a influência da China no comércio global do metal.
Cadeias industriais pressionadas
Setores que dependem fortemente de alumínio — como automotivo, aeroespacial, construção civil, embalagens e energia renovável — estão entre os mais afetados.
Compradores na América do Norte e na Europa já relataram oferta mais apertada e aumento dos prêmios regionais à medida que o metal do Golfo desaparece do mercado global.
Um choque estrutural na cadeia do alumínio
A crise de 2026 revelou o quanto a cadeia global de alumínio depende de alguns pontos críticos:
grandes fundições energointensivas concentradas no Golfo
importações de alumina e bauxita de outros continentes
transporte marítimo através do Estreito de Hormuz
Quando esses três fatores são afetados ao mesmo tempo, o resultado não é apenas atraso logístico — é um choque sistêmico de produção.
Se a segurança regional e as rotas marítimas não se estabilizarem, o mercado de alumínio deve continuar apertado ao longo de 2026, com preços elevados, mudanças nas rotas comerciais e maior dependência de produtores alternativos.
North American aluminum sector nearing 'supply crisis' after Middle ...