Por que stablecoins estão impulsionando a primeira onda de pagamentos de agentes de IA
Relatório da Keyrock indica que agentes de IA realizaram cerca de 176 milhões de transações em blockchain entre maio de 2025 e abril de 2026, movimentando mais de US$73 milhões. A maioria dos pagamentos feitos por agentes é minúscula — entre US$0,01 e US$0,10 — e cerca de 76% ficam abaixo da taxa fixa típica de US$0...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
Relatório da Keyrock indica que agentes de IA realizaram cerca de 176 milhões de transações em blockchain entre maio de 2025 e abril de 2026, movimentando mais de US$73 milhões.
A maioria dos pagamentos feitos por agentes é minúscula — entre US$0,01 e US$0,10 — e cerca de 76% ficam abaixo da taxa fixa típica de US$0,30 das redes de cartão, tornando esses sistemas inviáveis economicamente.
Quase todos os pagamentos analisados (98,6%) foram liquidados em USDC, consolidando a stablecoin como padrão emergente para pagamentos máquina‑a‑máquina.
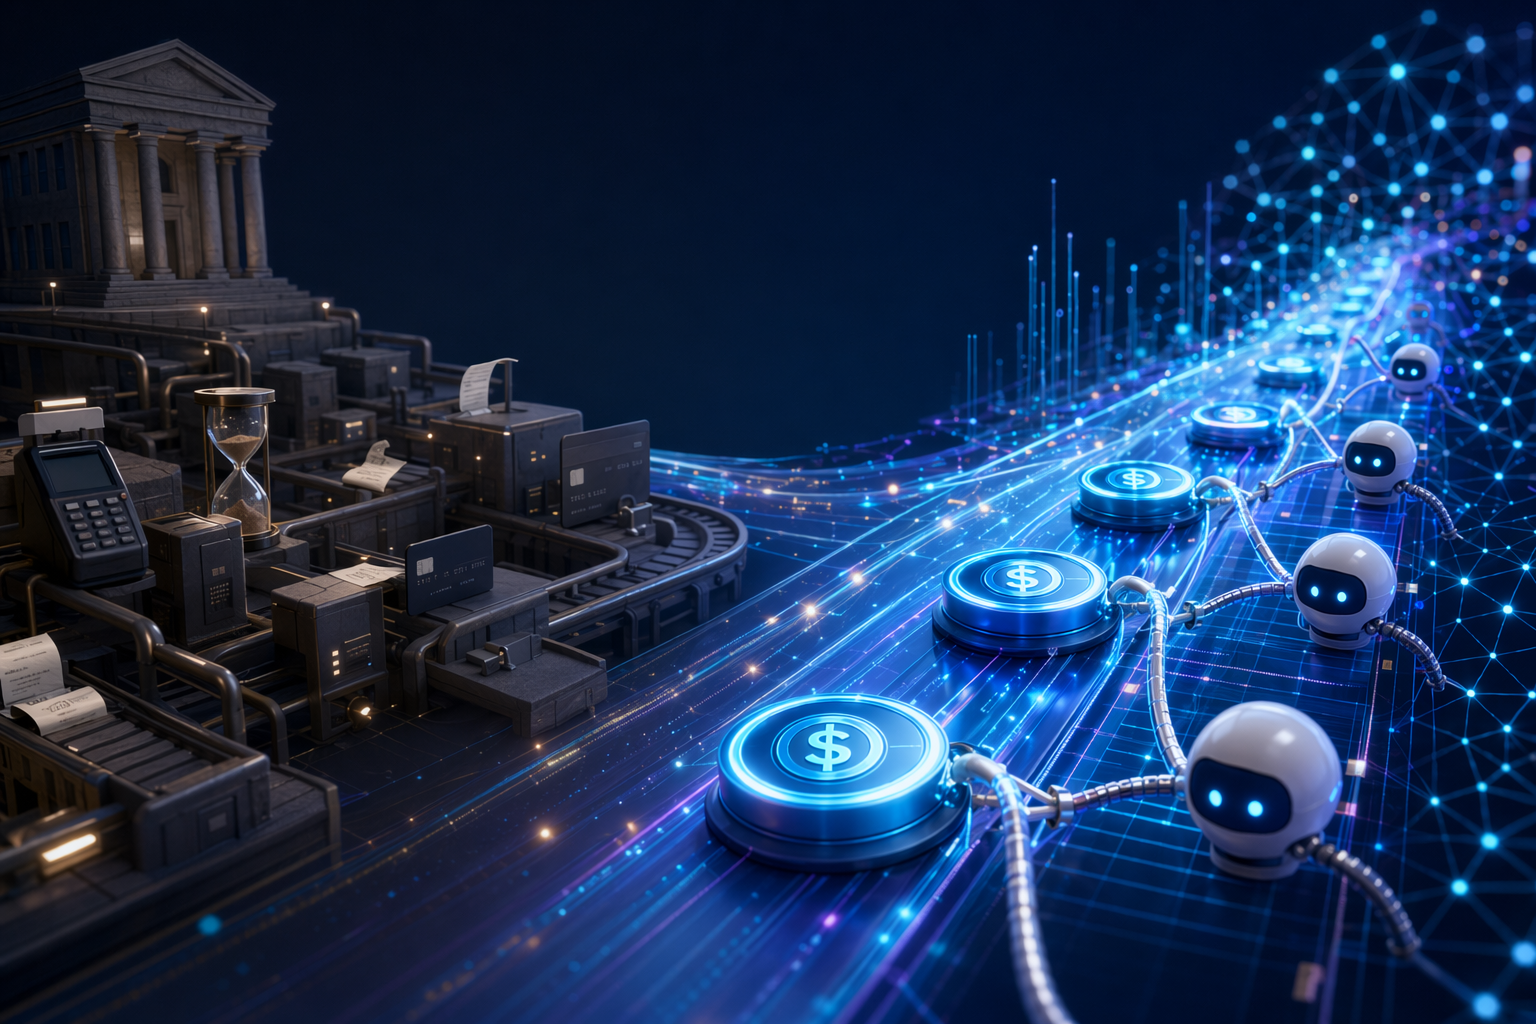
What did the Keyrock report (May 2025–April 2026) reveal about the rise of stablecoins in AI agent payments—including why traditional creditAI agents are beginning to perform millions of automated micropayments for APIs, data, and compute—driving interest in stablecoin‑based payment rails.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: What did the Keyrock report (May 2025–April 2026) reveal about the rise of stablecoins in AI agent payments—including why traditional credit. Article summary: The report’s core takeaway was that stablecoins are becoming the default payment rail for AI agents because most agent payments are tiny, frequent, and machine-to-machine, which makes card economics and settlement latenc. Topic tags: general, general web, user generated, documentation. Reference image context from search candidates: Reference image 1: visual subject "Stablecoins have moved beyond their origins in trading to become a credible, programmable payment rail with the potential to move over $1 trillion annually" source context "Stablecoin Payments, The Trillion Dollar Opportunity" Reference image 2: visual subject "Stablecoins have moved beyond their o
openai.com
A primeira onda de comércio autônomo realizado por inteligência artificial já começou — e ela funciona de forma muito diferente do comércio online tradicional.
Um relatório da empresa de market making cripto Keyrock, que analisou atividade entre maio de 2025 e abril de 2026, mostra que agentes de IA executaram cerca de 176 milhões de transações em blockchain, somando mais de US$73 milhões. O estudo indica que stablecoins estão se tornando rapidamente o principal trilho de pagamento para transações entre máquinas, especialmente para micropagamentos usados por serviços automatizados.
A razão é simples: agentes de IA pagam de forma diferente de humanos. Em vez de compras ocasionais, softwares podem executar milhares de pagamentos automáticos para APIs, dados, computação em nuvem ou inferência de modelos — muitas vezes em valores de poucos centavos.
Por que cartões de crédito não funcionam para pagamentos de IA
A estrutura econômica das redes de cartão simplesmente não foi desenhada para esse tipo de atividade.
Segundo análises baseadas no relatório da Keyrock, o valor mediano das transações feitas por agentes de IA fica entre cerca de US$0,01 e US$0,10. Mais impressionante: aproximadamente 76% dessas transações estão abaixo da taxa fixa de cerca de US$0,30 cobrada em muitos processamentos de cartão.
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que stablecoins estão impulsionando a primeira onda de pagamentos de agentes de IA"?
Relatório da Keyrock indica que agentes de IA realizaram cerca de 176 milhões de transações em blockchain entre maio de 2025 e abril de 2026, movimentando mais de US$73 milhões.
Quais são os pontos-chave para validar primeiro?
Relatório da Keyrock indica que agentes de IA realizaram cerca de 176 milhões de transações em blockchain entre maio de 2025 e abril de 2026, movimentando mais de US$73 milhões. A maioria dos pagamentos feitos por agentes é minúscula — entre US$0,01 e US$0,10 — e cerca de 76% ficam abaixo da taxa fixa típica de US$0,30 das redes de cartão, tornando esses sistemas inviáveis economicamente.
O que devo fazer a seguir na prática?
Quase todos os pagamentos analisados (98,6%) foram liquidados em USDC, consolidando a stablecoin como padrão emergente para pagamentos máquina‑a‑máquina.
Isso significa que a taxa pode ser maior do que o próprio pagamento.
Um exemplo simples: se um agente paga US$0,03 por uma chamada a uma API de clima, a taxa fixa do cartão pode ser várias vezes maior que o valor da compra.
Além disso, a infraestrutura tradicional de pagamentos tem outras incompatibilidades com softwares autônomos:
Redes de cartão exigem contas e credenciais gerenciadas por humanos
Liquidações geralmente demoram e passam por vários intermediários
O sistema foi projetado para compras de consumidores, não para atividade contínua entre máquinas
Para sistemas automatizados que podem executar milhares de microtransações por hora, esses custos e atrasos tornam os cartões impraticáveis.
Por que stablecoins funcionam melhor para pagamentos entre máquinas
Stablecoins resolvem vários desses problemas estruturais.
Em redes blockchain — especialmente em soluções Layer‑2 — pagamentos podem ser liquidados em segundos, com taxas que chegam a frações de centavo, tornando viáveis até mesmo transações extremamente pequenas.
Em vez de armazenar credenciais de cartão ou abrir contas comerciais, um agente de IA pode simplesmente assinar uma transação e enviar dólares digitais (como USDC) diretamente para o provedor do serviço.
Na prática, isso cria um modelo de pagamento nativo da internet, no qual software paga software instantaneamente.
Esse modelo também permite novos formatos de cobrança, como:
pagamento por chamada de API
pagamento por inferência de modelo
cobrança em tempo real por uso de dados ou computação
Como o USDC se tornou o principal ativo de liquidação
Um dos dados mais marcantes do relatório é a concentração em uma única stablecoin.
Nas transações analisadas, cerca de 98,6% dos pagamentos de agentes de IA foram liquidados em USDC.
Alguns fatores explicam essa dominância:
ampla integração do USDC em plataformas de desenvolvimento
paridade com o dólar, facilitando precificação de serviços
forte presença em exchanges, carteiras e infraestrutura blockchain
Como pagamentos entre máquinas exigem interoperabilidade entre diferentes sistemas, desenvolvedores tendem a padronizar a moeda usada para liquidação — e o USDC acabou se tornando esse padrão inicial.
Uma nova pilha de protocolos para pagamentos de agentes
Paralelamente ao uso de stablecoins, uma nova camada de infraestrutura está sendo construída para suportar o comércio autônomo.
Protocolo x402 da Coinbase
A Coinbase lançou o x402, um protocolo aberto que revive o antigo código HTTP 402 “Payment Required” para permitir pagamentos automatizados diretamente na web.
Com esse modelo, uma API ou site pode exigir pagamento diretamente na resposta HTTP. O cliente — humano ou agente de IA — paga automaticamente em stablecoin (como USDC) e continua a requisição sem criar conta ou assinatura.
Isso permite monetizar APIs e serviços digitais com micropagamentos por requisição.
Stripe e pagamentos máquina‑a‑máquina
A Stripe também trabalha em infraestrutura voltada para transações máquina‑a‑máquina, incluindo sistemas ligados ao chamado Machine Payments Protocol (MPP), desenvolvido com a blockchain Tempo.
A ideia é permitir que desenvolvedores cobrem automaticamente de agentes de IA por chamadas de API, acesso a dados ou outros serviços digitais.
Infraestrutura de comércio com agentes da Visa
As redes de pagamento tradicionais também estão se adaptando.
A Visa lançou o Intelligent Commerce Connect, parte da plataforma Intelligent Commerce, projetada para permitir transações iniciadas por agentes de IA com autenticação, tokenização e controles específicos para esse novo tipo de comércio automatizado.
Big Tech também está construindo a infraestrutura
Além das empresas de pagamento e do setor cripto, grandes provedores de nuvem também estão entrando nessa corrida.
Empresas como AWS e Google estão desenvolvendo infraestrutura que permite que agentes de IA gerenciem credenciais, limites de gastos e fluxos de transações dentro de frameworks de agentes e ambientes de nuvem.
Na prática, isso pode permitir que sistemas de IA no futuro consigam:
descobrir APIs ou datasets pagos
autorizar gastos dentro de um orçamento
executar compras automaticamente
registrar transações para auditoria e governança
Por que o setor financeiro está investindo agora
Embora o volume observado no relatório — cerca de US$73 milhões em um ano — ainda seja minúsculo comparado ao sistema financeiro global, o potencial de escala é enorme.
Se agentes de IA passarem a executar tarefas autonomamente pela internet — comprando dados, capacidade de computação, mídia gerada por IA ou serviços em nuvem — o número de transações pode crescer exponencialmente.
Cada agente poderia realizar milhares ou até milhões de compras por ano.
Nesse cenário, a infraestrutura mais valiosa pode não ser o modelo de IA em si, mas sim os trilhos financeiros que permitem a atividade econômica entre máquinas.
Empresas de pagamento, plataformas cripto e provedores de nuvem estão, essencialmente, competindo para definir o “sistema operacional financeiro” da economia entre máquinas.
A mudança maior: software comprando de software
O relatório da Keyrock aponta para uma mudança fundamental no funcionamento do comércio digital.
Em vez de humanos iniciarem a maioria das transações, agentes de software autônomos podem começar a comprar continuamente serviços de outros softwares — pagando por dados, processamento, inferência de IA, armazenamento ou conteúdo digital.
Esse novo modelo econômico favorece sistemas de pagamento que sejam:
programáveis
instantâneos
extremamente baratos
interoperáveis entre plataformas
Por enquanto, stablecoins e protocolos de pagamento nativos da internet são os que mais se aproximam dessas características. Se o comércio conduzido por agentes realmente ganhar escala, a infraestrutura construída agora pode se tornar a base de uma economia digital muito maior.
Introducing x402: a new standard for internet-native payments
mexc.comAI agents are starting to pay with crypto as Coinbase, Stripe and ...
techflowpost.comCoinbase, Stripe, Google, and Visa Battle for AI-Payment Dominance
kucoin.comCoinbase, Stripe, Google, and Visa Compete in AI-Powered ...
binance.comKeyrock estimates AI agents processed over $73M across - Binance
coinbase.com