Por que o carvão tornou a indústria chinesa mais resistente à crise energética
O carvão não tornou a manufatura chinesa imune à crise, mas reduziu sua exposição direta ao choque do gás natural: em 2023, termelétricas a carvão geraram 5.350 TWh, ou 58,2% da eletricidade da China.[34] Na comparação com a Europa, a vantagem chinesa aparece sobretudo como menor contágio dos preços do gás para a el...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
O carvão não tornou a manufatura chinesa imune à crise, mas reduziu sua exposição direta ao choque do gás natural: em 2023, termelétricas a carvão geraram 5.350 TWh, ou 58,2% da eletricidade da China.[34]
Na comparação com a Europa, a vantagem chinesa aparece sobretudo como menor contágio dos preços do gás para a eletricidade industrial; na União Europeia, preços industriais de gás e eletricidade seguiram 2 a 4 vezes a...
Em relação a Japão e Coreia do Sul, a conclusão é mais cautelosa: não se trata de provar que a energia chinesa foi sempre mais barata, mas de reconhecer que a China tem uma almofada doméstica de carvão difícil de repl...
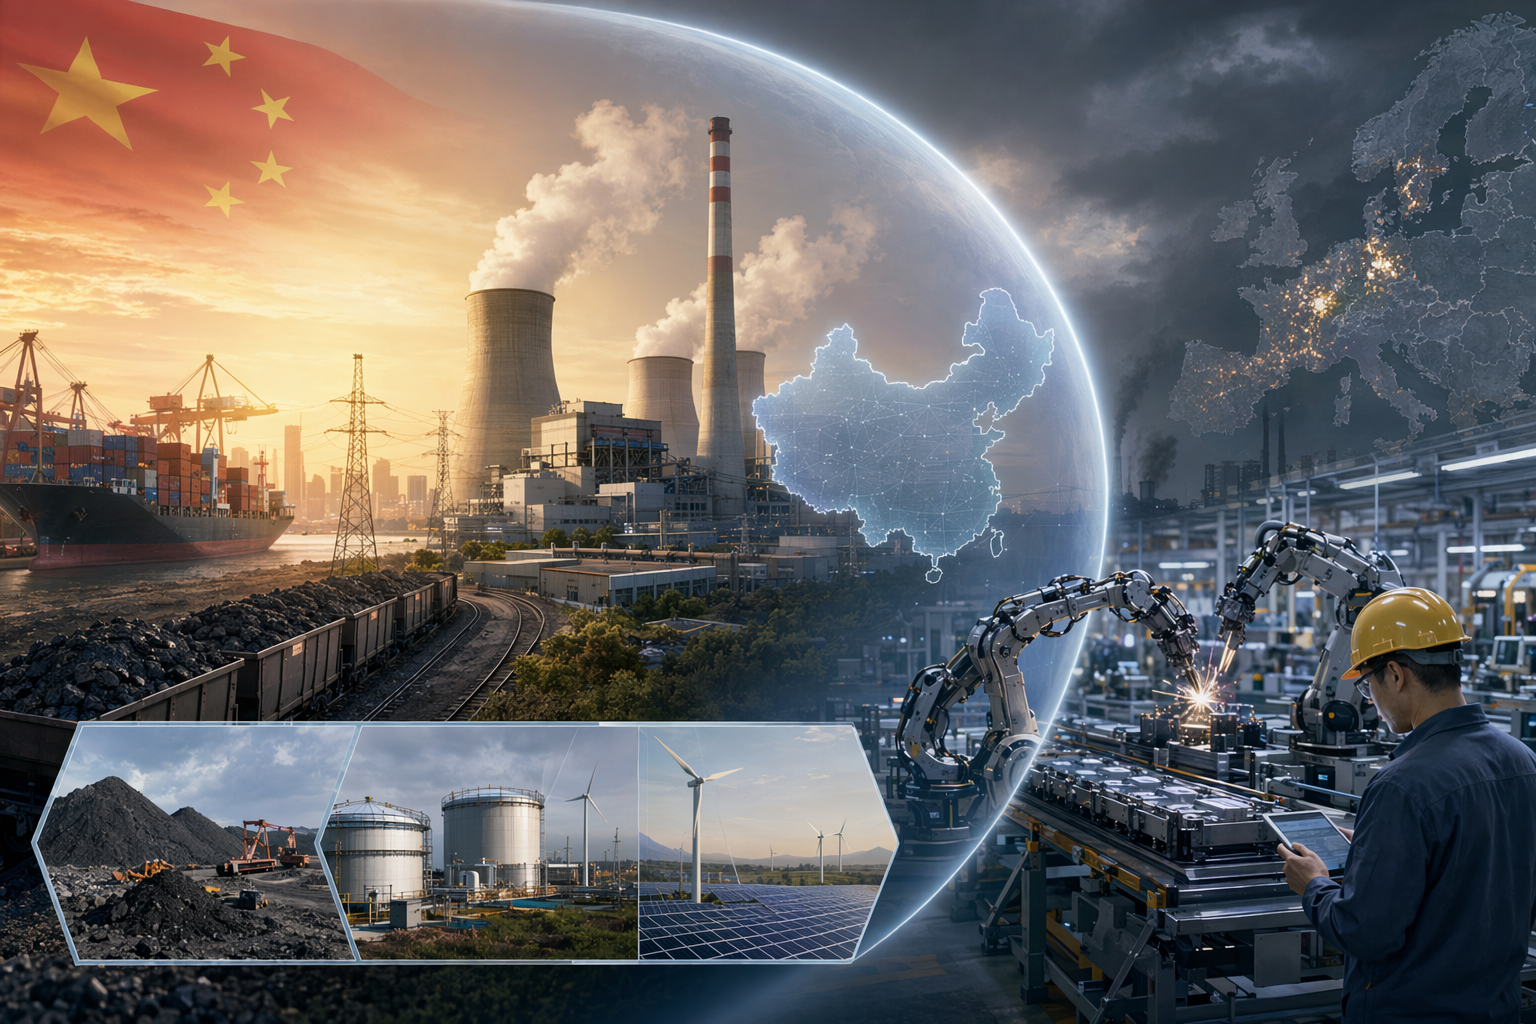
Create a landscape editorial hero image for this Studio Global article: 煤电缓冲器:中国制造为何在能源危机中更抗压. Article summary: 中国煤电结构在2021–2023年能源危机中为制造业提供了短中期缓冲:2023年煤电仍占中国发电量58.2%,叠加全球最大规模的本土煤炭生产,使企业较少直接承受欧洲式天然气—电价冲击;但煤价、限电和高碳排意味着这不是永久优势。[34][32][11]. Topic tags: china, coal, energy security, manufacturing, electricity. Reference image context from search candidates: Reference image 1: visual subject "这种结构还帮助中国在全球订单转移中保持“交付确定性”。当欧洲企业面对高电价、停产或减产压力时,中国制造商更容易维持产能利用率、报价稳定性和供应链连续性;欧洲资料显示,能源危机期间批发电价一度大幅飙升,且危机后企业能源价格仍显著高于2021年前水平 (#source-1)(#source-5)。 但这种韧性不是免费的。煤电依赖提高了碳排放强度,也使出口企业面" source context "中国煤电底座如何让制造业在全球能源危机中更抗压 | 回答 | Studio Global" Reference image 2: visual subject "中国能“沉得住气”,不是被动等待,而是主动构建的多层防御体系:短期靠储备托底,中期靠多元进口稳供应,长期靠新能源与电动化从根本上降低石油依赖。中国构建的“能源安全缓冲系统”,包括战略石油储备、多元化进口渠道以及本土能源技术的发展。这种全方位的能源安全战略,正是对中东危机带来的警示的直接回应。 财经号声明: 本文由入驻中金在线财经号平台的作者撰写,观点仅代表" source context "应对霍尔木兹石油运输中断有多难,中国为什么能做到?_中金在线财经号
openai.com
A crise energética global mostrou que, para uma fábrica, energia não é só uma linha de custo: é também garantia de operação, prazo de entrega e previsibilidade. Nesse ponto, a China entrou no choque de 2021–2023 com uma diferença estrutural importante: uma matriz elétrica ainda fortemente apoiada no carvão mineral.
Isso não blindou o país contra todos os problemas. Houve pressão sobre preços, gargalos de oferta e episódios de restrição elétrica. Mas a presença de uma base enorme de geração a carvão — em grande parte sustentada por produção doméstica — reduziu a exposição direta da manufatura chinesa aos saltos internacionais do gás natural e aos picos de preço observados na Europa.
Em 2023, a geração a carvão na China chegou a 5.350 TWh, o equivalente a 58,2% da geração elétrica total do país. A Agência Internacional de Energia (IEA, na sigla em inglês) também observa que mais da metade de toda a geração mundial a carvão ocorre na China. Para setores intensivos em energia, isso funcionou como uma espécie de colchão: imperfeito, poluente, mas relevante em uma crise.
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que o carvão tornou a indústria chinesa mais resistente à crise energética"?
O carvão não tornou a manufatura chinesa imune à crise, mas reduziu sua exposição direta ao choque do gás natural: em 2023, termelétricas a carvão geraram 5.350 TWh, ou 58,2% da eletricidade da China.[34]
Quais são os pontos-chave para validar primeiro?
O carvão não tornou a manufatura chinesa imune à crise, mas reduziu sua exposição direta ao choque do gás natural: em 2023, termelétricas a carvão geraram 5.350 TWh, ou 58,2% da eletricidade da China.[34] Na comparação com a Europa, a vantagem chinesa aparece sobretudo como menor contágio dos preços do gás para a eletricidade industrial; na União Europeia, preços industriais de gás e eletricidade seguiram 2 a 4 vezes a...
O que devo fazer a seguir na prática?
Em relação a Japão e Coreia do Sul, a conclusão é mais cautelosa: não se trata de provar que a energia chinesa foi sempre mais barata, mas de reconhecer que a China tem uma almofada doméstica de carvão difícil de repl...
O que fez do carvão um amortecedor para as fábricas
A primeira camada de proteção veio da segurança de combustível. A China é a maior produtora de carvão do mundo, com produção próxima de cinco vezes a da Índia, segunda colocada. Ainda assim, o país é importador líquido de combustíveis fósseis e, em 2022, importou cerca de 7% de seu suprimento de carvão. Mesmo com essa dependência parcial de importações, a escala da produção doméstica ajuda a explicar por que o carvão segue tão central no sistema energético chinês.
Essa estrutura contrasta com economias muito dependentes de gás natural importado ou de mercados elétricos em que o preço do gás influencia mais diretamente o preço final da eletricidade. A IEA registrou que, na recuperação pós-pandemia, a economia global foi atingida por preços recordes de energia: gás natural e carvão ficaram muito mais caros, elevando custos de geração elétrica e contribuindo para a inflação.
Em um sistema como o chinês, com grande peso de carvão doméstico e geração despachável, parte desse choque externo demora mais a chegar ao custo industrial. Isso não significa eletricidade barata em todos os lugares, nem para todos os setores. Significa, sobretudo, menor transmissão direta do preço internacional do gás para a conta de energia das fábricas.
A segunda camada de proteção foi operacional. Usinas a carvão podem ser acionadas quando há queda na geração hidrelétrica, alta de demanda ou tensão no sistema. Em 2023, secas na Índia e na China reduziram a produção hidrelétrica; a geração a carvão aumentou e compensou, no balanço global, quedas relevantes nos Estados Unidos e na União Europeia.
Para a indústria, essa capacidade importa. A China concentra uma enorme parcela de seu consumo energético na produção: o setor industrial responde por cerca de dois terços do consumo total de energia do país. Em 2019, a manufatura sozinha representava aproximadamente 55% do consumo nacional de energia, e 59,6% da energia usada pela manufatura vinha do carvão. Em setores como aço, químicos, materiais de construção e processamento mecânico, instabilidade elétrica pode significar parada de linha, atraso de entrega e perda de margem.
A diferença europeia: o gás pesou mais na conta da indústria
Na Europa, o problema central foi o contágio mais forte entre gás natural, eletricidade e custo industrial. Relatório da União Europeia afirma que a crise de energia de 2021–2022 desorganizou os mercados globais e europeus, e que preços mais altos do gás elevaram os preços atacadistas de eletricidade no bloco.
Em 2023, os preços europeus recuaram em relação ao pico, mas não voltaram simplesmente ao normal pré-crise. O preço de referência da eletricidade na Europa ficou em média em 95 euros por MWh em 2023, queda de 57% frente ao recorde de 2022. Ainda assim, outro relatório da União Europeia aponta que a queda no atacado não foi totalmente repassada ao varejo: os preços de energia para famílias e empresas continuaram acima dos níveis anteriores a 2021, e os preços industriais de gás e eletricidade, embora menores que no auge da crise, permaneceram 2 a 4 vezes mais altos do que os dos principais parceiros comerciais da UE.
É aí que a resiliência chinesa aparece com mais clareza. Não se trata de dizer que todo produto industrial chinês ficou mais barato por causa do carvão. O ponto é que a indústria chinesa ficou menos exposta ao tipo de choque gás-eletricidade que atingiu a Europa. O Jacques Delors Centre também observou que, em 2023, a diferença de custos de eletricidade para grandes empresas industriais entre a União Europeia, de um lado, e Estados Unidos e China, de outro, aumentou de forma significativa — ainda que parte desse impacto tenha sido contida por mecanismos de apoio a preços.
Japão e Coreia do Sul: a vantagem chinesa é de segurança, não de preço absoluto
A comparação com Japão e Coreia do Sul exige mais cuidado. As informações disponíveis não permitem concluir que a eletricidade industrial chinesa foi mais barata em todos os períodos e para todos os setores. O que os dados sustentam com mais segurança é outro ponto: a China tem uma base doméstica de carvão que Japão e Coreia do Sul não conseguem replicar na mesma escala.
O Japão sentiu o choque dos combustíveis importados. Em 2022, o preço CIF do carvão no Japão — uma referência que inclui custo, seguro e frete até o destino — ficou em média em US$ 225 por tonelada, alta de 45% sobre 2021.
A Coreia do Sul, por sua vez, enfrenta um dilema entre transição energética e fornecimento confiável e acessível. Relatório da OCDE mostra que a geração a carvão no país caiu de 240 TWh em 2018 para 200 TWh em 2021; sua participação na matriz elétrica recuou de 42% para 34%.
Assim, a vantagem relativa chinesa diante de Japão e Coreia do Sul deve ser entendida menos como energia sempre mais barata e mais como margem de segurança de combustível. Quando preços internacionais de GNL, carvão importado e câmbio ficam mais voláteis, uma base doméstica de carvão pode reduzir a velocidade e a intensidade com que parte do choque chega às fábricas.
Essa resiliência tem custo — e não é pequeno
O amortecedor a carvão não veio de graça.
Primeiro, a China também sofreu com restrições de oferta. Em 2021, a produção de carvão não acompanhou a demanda; problemas de cadeia de suprimentos e fatores climáticos contribuíram para apagões e paralisações de fábricas. Além disso, o próprio mercado global de carvão disparou durante a crise: em 2022, o preço médio europeu chegou a US$ 294 por tonelada, enquanto o preço CIF japonês ficou em US$ 225 por tonelada, altas de 145% e 45% em relação a 2021, respectivamente.
Segundo, há o custo climático. A IEA afirma que a demanda global por carvão ainda cresceu em 2023, com o maior aumento vindo da China; desde 2019, o crescimento do uso de carvão, principalmente para geração elétrica, respondeu por quase todo o aumento das emissões globais de CO₂. O Climate Action Tracker também aponta a dependência chinesa de combustíveis fósseis, especialmente carvão, como um fator importante para as emissões globais.
Terceiro, estabilidade de curto prazo não garante competitividade futura. A China está expandindo rapidamente sua eletricidade de baixo carbono. Segundo a Ember, 38% da eletricidade chinesa em 2024 veio de fontes de baixo carbono; eólica e solar somaram 18%, e a China respondeu por mais da metade do aumento global da geração eólica e solar.
O ponto central: carvão foi seguro contra choque, não vantagem definitiva
A base elétrica a carvão da China funcionou, durante a crise energética, como um amortecedor de custos e uma apólice de fornecimento para a manufatura. Ao combinar grande produção doméstica de carvão com capacidade despachável de geração, o país reduziu a exposição direta de suas fábricas aos choques internacionais do gás natural e a picos de eletricidade como os vistos na Europa.
Em relação à Europa, a diferença principal foi o menor peso do gás na transmissão de custos para a indústria. Em relação a Japão e Coreia do Sul, foi a existência de uma almofada doméstica de combustível mais espessa. Mas essa resiliência vem acompanhada de volatilidade no carvão, riscos de restrição elétrica e pressão crescente de carbono.
O carvão ajudou a manufatura chinesa a atravessar parte da crise. A questão para a próxima fase é se a China conseguirá reproduzir essa estabilidade com eletricidade de baixo carbono, redes mais flexíveis e armazenamento — em vez de depender indefinidamente do próprio carvão.