Como a crise de Ormuz está redesenhando o petróleo, o transporte marítimo e a América Latina
O fluxo de petróleo bruto e derivados pelo Estreito de Ormuz caiu de cerca de 18 milhões de barris por dia antes do conflito para 4,8 milhões em julho e aproximadamente 2 milhões em agosto, criando um prêmio de risco... Brasil, Guiana e Argentina já eram projetados para responder por 0,4 milhão de barris por dia dos...
Publicado porEditado com GPT-5.6 LunaImagens geradas com GPT Image 1.5
O fluxo de petróleo bruto e derivados pelo Estreito de Ormuz caiu de cerca de 18 milhões de barris por dia antes do conflito para 4,8 milhões em julho e aproximadamente 2 milhões em agosto, criando um prêmio de risco...
Brasil, Guiana e Argentina já eram projetados para responder por 0,4 milhão de barris por dia dos 0,8 milhão de barris por dia de crescimento esperado da produção global em 2026; a crise aumentou o valor estratégico e...
Os efeitos são desiguais: exportadores podem ampliar receitas com petróleo, enquanto países da América Central dependentes de energia importada e economias caribenhas voltadas ao turismo enfrentam custos maiores de co...
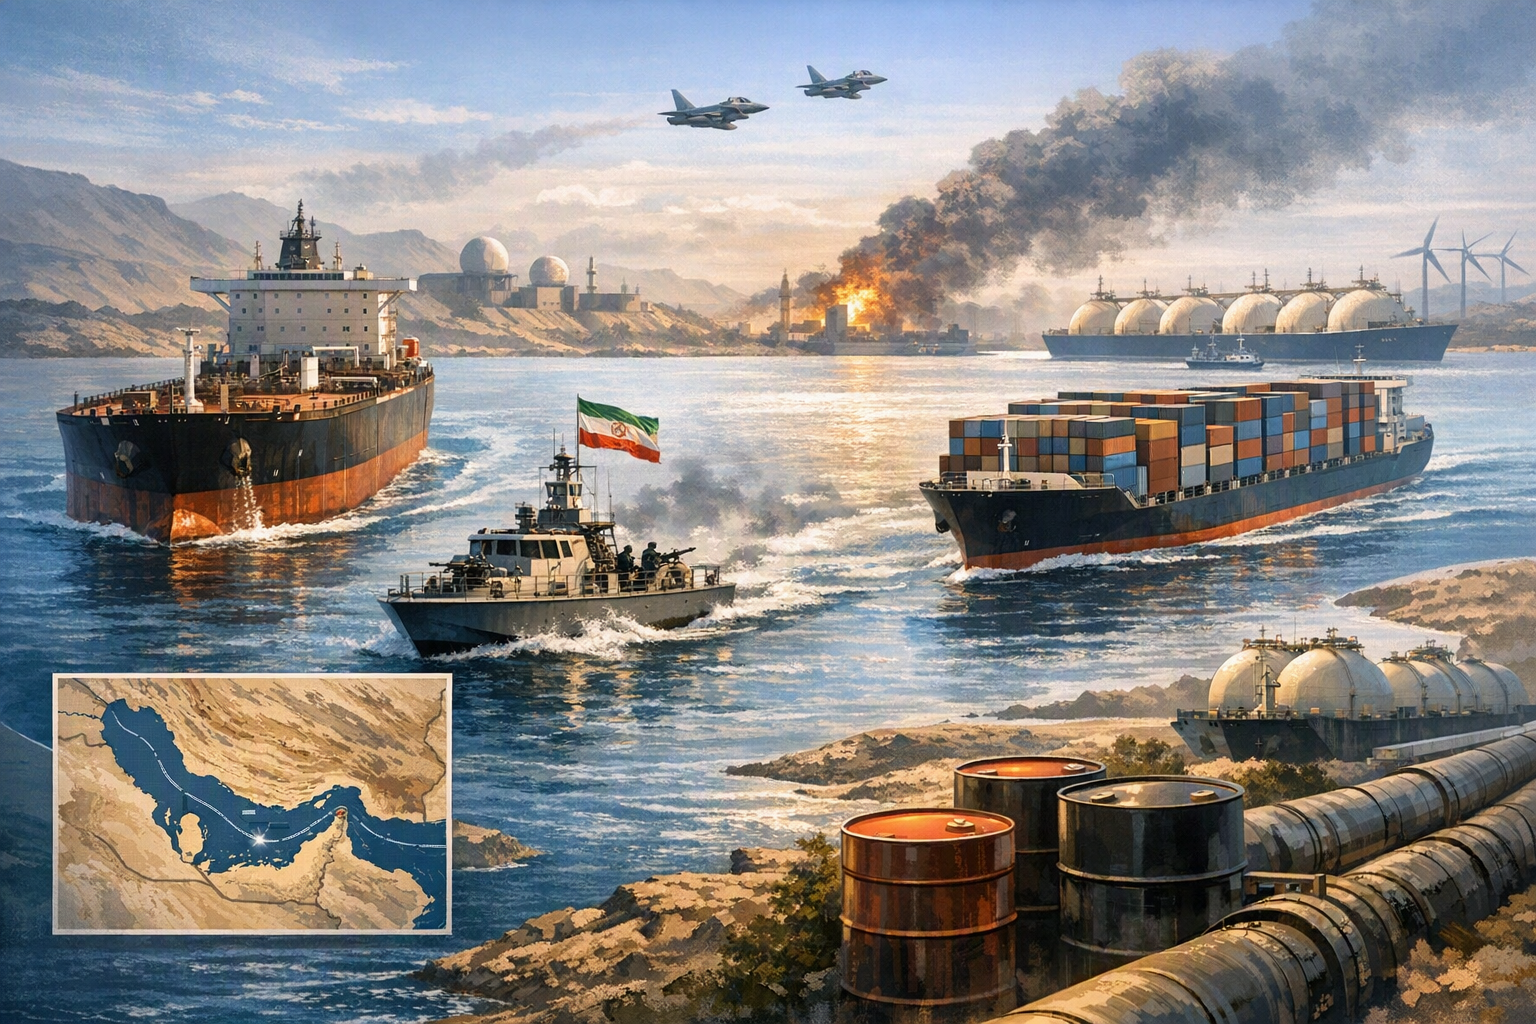
How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has tIllustration of the Strait of Hormuz disruption and its effects on global oil shipping.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has t. Article summary: The disruption has shifted oil markets from an oversupply narrative to a security-and-logistics premium: Gulf barrels have become less reliable and more expensive to move, so Asian refiners are seeking non-Hormuz alterna. Topic tags: general, government, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
A crise no Estreito de Ormuz mudou a pergunta central do mercado de petróleo. Antes, o debate era dominado pela possibilidade de excesso de oferta; agora, segurança, confiabilidade e logística passaram a definir quanto custa colocar um barril no destino final.
Os fluxos de petróleo bruto e derivados pelo estreito, que giravam em torno de 18 milhões de barris por dia antes do conflito, caíram para 4,8 milhões de barris por dia em julho e para aproximadamente 2 milhões em agosto, segundo dados da Kpler citados pela Reuters.
O choque não simplesmente retirou barris do mercado. Ele tornou o petróleo do Golfo mais difícil e caro de transportar, levou refinarias asiáticas a buscar alternativas e aumentou o valor de cargas que podem chegar aos compradores sem passar pelo principal gargalo marítimo da região. Nesse cenário, exportadores latino-americanos da bacia do Atlântico ganharam uma vantagem estratégica — sobretudo no curto prazo.
Por que o petróleo e o frete ficaram mais caros
A falta física de oferta é apenas parte do problema. Quando navios enfrentam ataques, seguros indisponíveis ou prêmios de risco proibitivos, cargas que ainda existem podem se tornar inviáveis do ponto de vista comercial. O resultado é uma combinação de fretes mais altos, rotas mais longas, atrasos e menor disponibilidade de petroleiros.
Esse chamado prêmio de logística se soma ao preço do próprio petróleo. O Brent fechou a US$ 88,52 por barril em 14 de agosto e depois superou US$ 91, enquanto investidores avaliavam informações conflitantes sobre a possibilidade de reabertura do estreito para o transporte marítimo.
A alta, portanto, refletiu não apenas o valor do produto, mas também o risco de obtê-lo, segurá-lo e entregá-lo ao cliente.
A trégua diplomática temporária manteve essa incerteza. Um memorando firmado em junho previa acordos para a passagem segura de embarcações por apenas 60 dias. Mais tarde, os Estados Unidos restabeleceram o bloqueio após novos ataques, segundo um resumo do Congressional Research Service, órgão de pesquisa do Congresso americano. Com as negociações paralisadas, refinarias e tradings passaram a ter mais motivos para buscar contratos alternativos e manter estoques adicionais.
Por que Brasil e Guiana são os principais beneficiários
Brasil e Guiana reúnem duas vantagens importantes: localização e crescimento da produção. Seus barris offshore estão na bacia do Atlântico. Assim, cargas destinadas à Ásia não precisam atravessar o Estreito de Ormuz.
Isso não significa que o petróleo dos dois países substitua perfeitamente todos os tipos de petróleo do Golfo. A qualidade do óleo, a compatibilidade com as refinarias, a disponibilidade de navios e o custo de entrega continuam sendo decisivos. Ainda assim, quando os embarques do Golfo se tornam incertos, uma oferta confiável do Atlântico passa a valer mais.
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Como a crise de Ormuz está redesenhando o petróleo, o transporte marítimo e a América Latina"?
O fluxo de petróleo bruto e derivados pelo Estreito de Ormuz caiu de cerca de 18 milhões de barris por dia antes do conflito para 4,8 milhões em julho e aproximadamente 2 milhões em agosto, criando um prêmio de risco...
Quais são os pontos-chave para validar primeiro?
O fluxo de petróleo bruto e derivados pelo Estreito de Ormuz caiu de cerca de 18 milhões de barris por dia antes do conflito para 4,8 milhões em julho e aproximadamente 2 milhões em agosto, criando um prêmio de risco... Brasil, Guiana e Argentina já eram projetados para responder por 0,4 milhão de barris por dia dos 0,8 milhão de barris por dia de crescimento esperado da produção global em 2026; a crise aumentou o valor estratégico e...
O que devo fazer a seguir na prática?
Os efeitos são desiguais: exportadores podem ampliar receitas com petróleo, enquanto países da América Central dependentes de energia importada e economias caribenhas voltadas ao turismo enfrentam custos maiores de co...
A vantagem também é sustentada por produção adicional concreta, e não apenas pela geografia. A Administração de Informação de Energia dos Estados Unidos (EIA) prevê que Brasil, Guiana e Argentina acrescentem, juntos, 0,4 milhão de barris por dia em 2026 — metade do aumento de 0,8 milhão de barris por dia esperado para a produção global de petróleo bruto. A Agência Internacional de Energia também aponta Brasil, Guiana e Argentina entre os principais responsáveis pelo crescimento da oferta fora da Opep+.
A crise pode favorecer esses produtores por três caminhos:
Preços realizados mais altos: um prêmio de risco mais amplo pode aumentar o valor das cargas exportadas.
Maior acesso a compradores asiáticos: refinarias que procuram petróleo não dependente de Ormuz podem considerar com mais interesse fornecedores do Atlântico.
Relevância estratégica ampliada: novos barris passam a valer não apenas como oferta adicional, mas também como uma espécie de seguro contra choques geopolíticos.
A crise não criou a expansão do pré-sal brasileiro nem o crescimento offshore da Guiana. Ela tornou tendências já existentes mais importantes do ponto de vista comercial e estratégico.
Argentina amplia a resposta regional
A Argentina participa dessa mesma história de crescimento da oferta com a expansão de Vaca Muerta, formação de petróleo e gás de xisto localizada principalmente na província de Neuquén.
A EIA estima que a produção argentina suba de uma média de 670 mil barris por dia em 2024 para 740 mil barris por dia em 2025. Entre janeiro e outubro de 2025, Vaca Muerta teria respondido por cerca de 62% da produção do país.
A Argentina, porém, é menos flexível para exportar rapidamente do que Brasil e Guiana. A capacidade de oleodutos, a infraestrutura portuária e as necessidades do mercado doméstico determinam a velocidade com que o petróleo adicional pode chegar aos compradores estrangeiros.
Mesmo assim, o aumento da produção amplia a contribuição potencial da América do Sul para a oferta mundial e, com o tempo, pode reduzir a dependência regional de barris importados.
A oportunidade da Venezuela é mais condicionada
A Venezuela pode se beneficiar de preços mais altos e da procura por petróleo pesado fora do Golfo. Mas as evidências disponíveis não permitem tratar sua oportunidade como equivalente à de Brasil e Guiana.
A recuperação da produção e das exportações venezuelanas depende de fatores como confiabilidade operacional, infraestrutura, investimentos, exposição a sanções, formas de pagamento e acesso ao transporte marítimo.
A diferença é relevante. Brasil e Guiana contam com crescimento ativo da produção e acesso relativamente direto ao Atlântico. A Venezuela pode ganhar com um ambiente de mercado favorável, mas transformar essa vantagem em receitas fiscais e exportações duradouras exige resolver obstáculos que vão muito além do preço do petróleo.
Exportadores ganham, enquanto importadores absorvem o choque
O impacto sobre a América Latina e o Caribe é bastante desigual. Países exportadores líquidos de petróleo podem registrar receitas maiores com as vendas externas e reforçar a arrecadação pública quando os preços sobem.
Para países que importam combustíveis, a conta é inversa: aumento da fatura de importação, pressão sobre subsídios, transporte mais caro e perda de poder de compra das famílias.
O Fundo Monetário Internacional identificou economias da América Central dependentes de energia importada e países caribenhos dependentes do turismo como particularmente vulneráveis ao aumento dos custos de energia. O encarecimento dos combustíveis pode atingir a geração de eletricidade, o transporte rodoviário, a distribuição de alimentos, as passagens aéreas e as operações de cruzeiros.
Há ainda uma complicação importante: exportar petróleo bruto não significa necessariamente estar protegido contra a inflação dos combustíveis refinados. Um país pode vender óleo cru ao exterior e, ao mesmo tempo, importar gasolina, diesel ou outros derivados. Nesse caso, consumidores continuam expostos aos preços internacionais e aos custos do transporte marítimo.
Por que os efeitos podem durar mesmo depois da reabertura
Uma reabertura do Estreito de Ormuz poderia aliviar rapidamente os mercados de petróleo bruto. Os preços no varejo e as cadeias de abastecimento, contudo, tendem a reagir mais devagar.
A Conferência das Nações Unidas sobre Comércio e Desenvolvimento (UNCTAD) alertou que os sistemas de alimentos e transporte demoram mais para se recuperar, pois as redes de navegação precisam de tempo para se reorganizar após uma interrupção prolongada.
Esse atraso é especialmente importante para pequenas economias insulares que importam tanto combustível quanto alimentos. Segundo a UNCTAD, famílias do Caribe continuaram enfrentando custos mais altos de combustível e eletricidade mesmo depois de os preços do petróleo se aproximarem dos níveis anteriores à crise.
Uma queda nas cotações de referência não reverte imediatamente contratos de frete, estoques comprados a preços elevados, custos de serviços públicos ou a pressão acumulada sobre as contas do governo.
A Comissão Econômica para a América Latina e o Caribe (Cepal) também projeta que o preço médio do petróleo em 2026 ficará acima da média de 2025, mesmo em um cenário de recuo ao longo do ano. O resultado é uma economia regional em duas velocidades: exportadores podem capturar um ganho extraordinário, enquanto importadores continuam absorvendo custos mais altos.
A mudança no comércio será permanente?
Provavelmente não — pelo menos ainda não. Para que a demanda asiática migre de forma duradoura para o petróleo latino-americano, várias condições precisariam persistir:
A insegurança em Ormuz teria de continuar por tempo suficiente para mudar contratos e decisões das refinarias.
Brasil, Guiana e outros fornecedores do Atlântico precisariam manter um crescimento confiável da produção.
Os tipos de petróleo desses países teriam de ser compatíveis com as necessidades das refinarias asiáticas.
A oferta de petroleiros, os seguros e os custos de frete precisariam tornar a rota competitiva.
O fornecimento do Golfo teria de continuar menos confiável do que sua tradicional vantagem de custo e distância.
Se o trânsito pelo estreito voltar a um nível confiável, exportadores do Golfo poderão recuperar boa parte de sua posição nos mercados asiáticos. O crescimento estrutural da produção latino-americana continuará relevante, mas o prêmio de preço e os ganhos temporários de participação de mercado provocados pela crise provavelmente diminuirão.
O legado mais duradouro pode ser estratégico, e não necessariamente uma mudança permanente no comércio. A crise mostrou às refinarias o valor da diversificação geográfica e aos produtores que barris confiáveis do Atlântico podem receber um prêmio quando um importante corredor energético se torna inseguro.
Para Brasil e Guiana, isso representa uma vantagem relevante no curto prazo. Para a América Central e o Caribe, é um lembrete de como uma crise marítima distante pode rapidamente se transformar em um problema doméstico de custo de vida.
unctad.orgWhy Caribbean households remain under pressure after ...