Café e Açúcar Disparam: A Tempestade Perfeita nos Mercados de Commodities
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de... Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos...
Publicado porEditado com DeepSeek-V4-FlashImagens geradas com GPT Image 1.5
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de...
Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos da metade do nível de um ano atrás, deixando o mercado sem colchão contra novos choques de oferta.
A proibição das exportações de açúcar pela Índia, o segundo maior produtor global, até 30 de setembro de 2026, retirou um importante fornecedor do mercado, elevando os preços internacionais.
Search & fact-check with cited sources for What caused the recent surge in arabica coffee and sugar futures, and how are El Niño-driven weatBrazil's coffee harvest faces delays from persistent rains, while ICE-certified stocks sit at multi-year lows, creating a fragile supply backdrop for arabica futures.
Prompt de IA
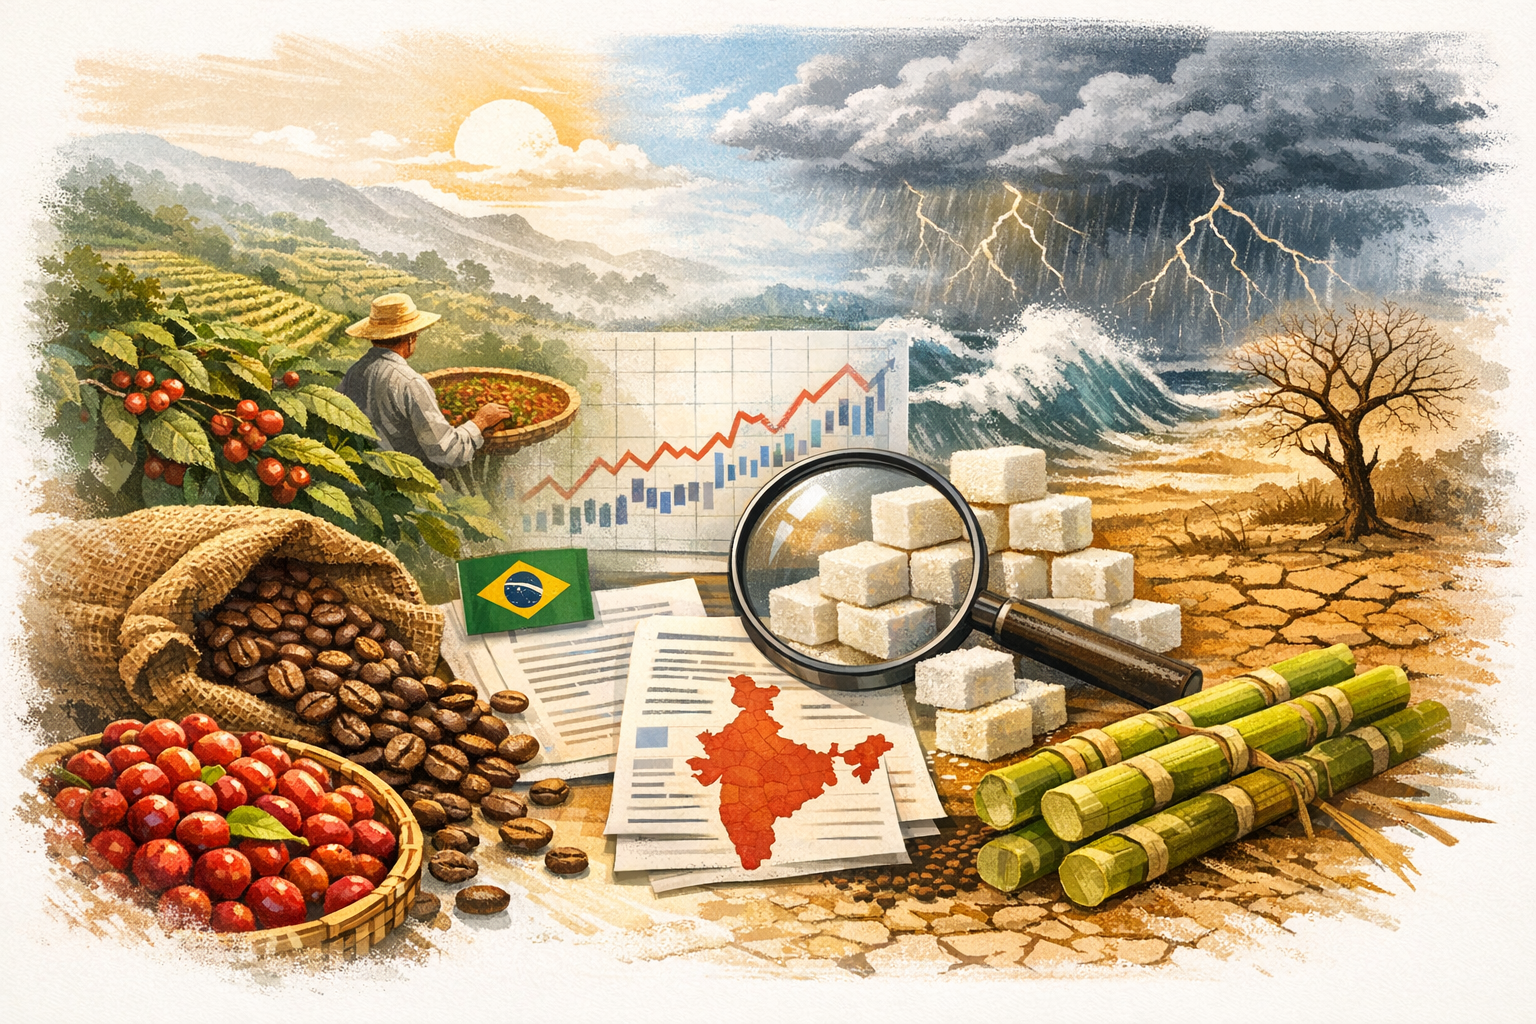
Create a landscape editorial hero image for this Studio Global article: Search & fact-check with cited sources for What caused the recent surge in arabica coffee and sugar futures, and how are El Niño-driven weat. Article summary: The recent surge in arabica coffee and sugar futures appears driven by a convergence of El Niño-related weather risk, Brazil coffee harvest disruptions, critically low ICE arabica inventories, and India’s abrupt sugar ex. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Os mercados de commodities agrícolas estão em alerta máximo. Os futuros do café arábica dispararam devido a uma combinação de clima adverso no Brasil, estoques criticamente baixos nos armazéns certificados da ICE (Intercontinental Exchange) e um forte movimento de compra para cobrir posições vendidas (short-covering). Já os preços do açúcar saltaram depois que a Índia proibiu subitamente suas exportações. O fio condutor que une esses movimentos é um sistema global de suprimentos que perdeu seus amortecedores naturais.
Veja a seguir a análise das forças que impulsionam cada mercado e como elas se reforçam mutuamente.
☕ Café Arábica: Clima, Estoques Vazios e Short-Covering
Os futuros do arábica dispararam por vários motivos convergentes do lado da oferta:
Risco climático do El Niño para a próxima safra. A Administração Nacional Oceânica e Atmosférica dos EUA (NOAA) estima em 82% a probabilidade de o fenômeno El Niño surgir entre maio e julho e persistir até o fim do ano, com 67% de chance de um "Super El Niño" . Um El Niño pode atrasar as chuvas no Brasil durante o período crítico de floração (setembro a outubro), prejudicando a safra 2026/27 de café . Essa preocupação gerou um movimento de recompr a de posições vendidas (short-covering) entre especuladores .
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Café e Açúcar Disparam: A Tempestade Perfeita nos Mercados de Commodities"?
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de...
Quais são os pontos-chave para validar primeiro?
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de... Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos da metade do nível de um ano atrás, deixando o mercado sem colchão contra novos choques de oferta.
O que devo fazer a seguir na prática?
A proibição das exportações de açúcar pela Índia, o segundo maior produtor global, até 30 de setembro de 2026, retirou um importante fornecedor do mercado, elevando os preços internacionais.
Café e Açúcar Disparam: A Tempestade Perfeita nos Mercados de Commodities
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de... Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos...
Publicado porEditado com DeepSeek-V4-FlashImagens geradas com GPT Image 1.5
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de...
Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos da metade do nível de um ano atrás, deixando o mercado sem colchão contra novos choques de oferta.
A proibição das exportações de açúcar pela Índia, o segundo maior produtor global, até 30 de setembro de 2026, retirou um importante fornecedor do mercado, elevando os preços internacionais.
Search & fact-check with cited sources for What caused the recent surge in arabica coffee and sugar futures, and how are El Niño-driven weatBrazil's coffee harvest faces delays from persistent rains, while ICE-certified stocks sit at multi-year lows, creating a fragile supply backdrop for arabica futures.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: Search & fact-check with cited sources for What caused the recent surge in arabica coffee and sugar futures, and how are El Niño-driven weat. Article summary: The recent surge in arabica coffee and sugar futures appears driven by a convergence of El Niño-related weather risk, Brazil coffee harvest disruptions, critically low ICE arabica inventories, and India’s abrupt sugar ex. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Os mercados de commodities agrícolas estão em alerta máximo. Os futuros do café arábica dispararam devido a uma combinação de clima adverso no Brasil, estoques criticamente baixos nos armazéns certificados da ICE (Intercontinental Exchange) e um forte movimento de compra para cobrir posições vendidas (short-covering). Já os preços do açúcar saltaram depois que a Índia proibiu subitamente suas exportações. O fio condutor que une esses movimentos é um sistema global de suprimentos que perdeu seus amortecedores naturais.
Veja a seguir a análise das forças que impulsionam cada mercado e como elas se reforçam mutuamente.
☕ Café Arábica: Clima, Estoques Vazios e Short-Covering
Os futuros do arábica dispararam por vários motivos convergentes do lado da oferta:
Risco climático do El Niño para a próxima safra. A Administração Nacional Oceânica e Atmosférica dos EUA (NOAA) estima em 82% a probabilidade de o fenômeno El Niño surgir entre maio e julho e persistir até o fim do ano, com 67% de chance de um "Super El Niño" . Um El Niño pode atrasar as chuvas no Brasil durante o período crítico de floração (setembro a outubro), prejudicando a safra 2026/27 de café . Essa preocupação gerou um movimento de recompr a de posições vendidas (short-covering) entre especuladores .
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Café e Açúcar Disparam: A Tempestade Perfeita nos Mercados de Commodities"?
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de...
Quais são os pontos-chave para validar primeiro?
Futuros de café arábica e açúcar disparam com a convergência de risco climático do El Niño, colheita atrasada no Brasil, estoques certificados da ICE em mínimas de vários anos e a proibição surpresa das exportações de... Os estoques certificados de café arábica na ICE caíram para aproximadamente 396 mil sacas, menos da metade do nível de um ano atrás, deixando o mercado sem colchão contra novos choques de oferta.
O que devo fazer a seguir na prática?
A proibição das exportações de açúcar pela Índia, o segundo maior produtor global, até 30 de setembro de 2026, retirou um importante fornecedor do mercado, elevando os preços internacionais.
Interrupções na colheita brasileira e preocupações com a qualidade. Chuvas persistentes em regiões produtoras chave do Brasil atrasaram a colheita da safra 2025/26 e levantaram dúvidas sobre a qualidade dos grãos. Até 17 de junho, o progresso da colheita no Brasil era estimado em 39% da área plantada, atrás dos 43% registrados no mesmo período do ano passado e ligeiramente abaixo da média de cinco anos de 40% . A chuva também encharcou o café já colhido que estava secando nos terreirões das principais regiões produtoras .
Estoques certificados da ICE em mínimas plurianuais. Os estoques de café arábica certificados pela ICE caíram para aproximadamente 396 mil sacas, o menor nível dos últimos anos e menos da metade das 859.389 sacas registradas um ano antes . A Organização Internacional do Café (OIC) confirmou a redução, reportando que os estoques certificados de arábica caíram 13,5% para 0,48 milhão de sacas em maio de 2026, uma mínima de vários meses . Esses estoques ultrabaixos deixam o mercado praticamente sem margem de segurança contra qualquer novo choque de oferta.
Risco de geada. Uma potencial frente fria varrendo os estados do sul do Brasil reavivou os receios de risco de geada, adicionando mais uma camada de incerteza à oferta e sustentando os futuros .
Em conjunto, o rali do café é uma demonstração clássica de como o esgotamento dos estoques amplifica o impacto nos preços de perturbações climáticas e de colheita, mesmo que modestas.
🍬 Açúcar: Proibição de Exportação da Índia, El Niño e a Migração para o Etanol
Os preços do açúcar subiram impulsionados por um conjunto diferente, mas igualmente potente, de catalisadores:
A proibição repentina de exportação pela Índia. Em 13 de maio de 2026, a Índia impôs uma proibição imediata às exportações de açúcar bruto, branco e refinado, válida até 30 de setembro ou até novo aviso . A Diretoria Geral de Comércio Exterior (DGFT) mudou a classificação das exportações de açúcar de "restrita" para "proibida" . Esta foi uma reviravolta brusca: apenas uma semana antes, fontes governamentais diziam que a Índia não pretendia limitar as exportações de açúcar, apesar da queda na produção, porque a demanda mais fraca ajudava a compensar a perda .
A Índia é o segundo maior produtor de açúcar do mundo, atrás apenas do Brasil, e a proibição retira uma fonte crucial de oferta global . Exceções foram feitas apenas para cotas limitadas para a União Europeia e os EUA, e para embarques que já estavam sendo carregados antes de 13 de maio .
Queda na produção doméstica e temores com o El Niño. A proibição foi motivada por preocupações com a menor produção doméstica, a fraca produtividade da cana-de-açúcar em estados-chave como Uttar Pradesh e Maharashtra, e a previsão de um déficit de monções . A possível chegada do El Niño foi citada explicitamente como um fator que poderia afetar a produção agrícola futura da Índia . As chuvas de monção acumuladas no país ficaram 42% abaixo do normal em junho de 2026, o nível mais fraco em 11 anos .
A mudança na economia do etanol no Brasil. O governo brasileiro confirmou o aumento da mistura obrigatória de etanol anidro na gasolina de 30% para 32% . As usinas do Centro-Sul do país destinaram 58,38% da cana para a produção de etanol no início da safra 2026/27, ante 49,9% no ano anterior, reduzindo a parcela disponível para a produção de açúcar . A consultoria Green Pool elevou sua previsão de déficit global de açúcar para 2026/27 para 4,3 milhões de toneladas métricas, ante 1,66 milhão, citando os preços elevados do petróleo que incentivam as usinas a desviar cana para o etanol . A StoneX projetou um déficit global de açúcar de 550 mil toneladas em 2026/27, uma forte reversão em relação ao superávit da safra anterior .
Ameaça do El Niño aos produtores asiáticos. Acredita-se que o El Niño também reduza as chuvas na Tailândia, a terceira maior região produtora de açúcar do mundo, aumentando as preocupações com a oferta em geral .
🔗 Como os Fatores se Reforçam
Os dois mercados não são isolados. Eles se amplificam mutuamente por meio de vulnerabilidades estruturais comuns:
Estoques baixos amplificam qualquer choque. Com os estoques de café na ICE em cerca de 396 mil sacas — uma mínima de 2,25 anos — o mercado de café praticamente não tem colchão contra a próxima interrupção . A mesma lógica se aplica ao açúcar, cujos estoques globais foram reduzidos por três anos consecutivos de déficits de produção .
O Brasil é o pivô comum. As regiões cafeeiras do Brasil são centrais para as preocupações climáticas do arábica, e o Brasil também é o maior exportador mundial de açúcar. Quando a cana brasileira vai para o etanol em vez do açúcar, isso aperta a oferta global de açúcar ao mesmo tempo em que os mercados de café já estão sob pressão .
A proibição de exportação da Índia remove uma válvula de escape crucial. Como segundo maior produtor de açúcar, a saída da Índia dos mercados de exportação elimina uma fonte importante de oferta global justamente quando os riscos climáticos e de produção doméstica estão aumentando . A proibição pode forçar os compradores internacionais a competir mais intensamente pelo açúcar brasileiro e tailandês.
A dinâmica especulativa acelera os movimentos. No café arábica, a combinação de preocupações com a colheita, risco de El Niño, queda nos estoques certificados e o short-covering geraram ralis excepcionalmente fortes . No açúcar, os especuladores expandiram sua posição líquida vendida de volta para perto dos níveis recordes antes de os preços reverterem para cima , sugerindo que o mercado ainda não precificou totalmente o aperto.
A Conclusão
A disparada nos futuros do café arábica e do açúcar não é resultado de um fator isolado. É o produto de um frágil sistema global de suprimentos onde o risco climático do El Niño, estoques exauridos, reversões de políticas e a mudança na matriz energética estão todos puxando na mesma direção. O mercado perdeu seus amortecedores habituais, o que significa que mesmo perturbações modestas podem produzir movimentos de preços desproporcionais.
Para traders e analistas de commodities, a variável-chave a ser monitorada é se as próximas safras de café e açúcar do Brasil se concretizarão como o esperado e se a Índia estenderá sua proibição de exportação além de 30 de setembro. Se qualquer uma dessas válvulas de escape falhar, os atuais temores de oferta podem se transformar em um déficit estrutural em grande escala.
qahwaworld.com
ICO Releases Coffee Market Report for May 2026 - Qahwa World
Interrupções na colheita brasileira e preocupações com a qualidade. Chuvas persistentes em regiões produtoras chave do Brasil atrasaram a colheita da safra 2025/26 e levantaram dúvidas sobre a qualidade dos grãos. Até 17 de junho, o progresso da colheita no Brasil era estimado em 39% da área plantada, atrás dos 43% registrados no mesmo período do ano passado e ligeiramente abaixo da média de cinco anos de 40% . A chuva também encharcou o café já colhido que estava secando nos terreirões das principais regiões produtoras .
Estoques certificados da ICE em mínimas plurianuais. Os estoques de café arábica certificados pela ICE caíram para aproximadamente 396 mil sacas, o menor nível dos últimos anos e menos da metade das 859.389 sacas registradas um ano antes . A Organização Internacional do Café (OIC) confirmou a redução, reportando que os estoques certificados de arábica caíram 13,5% para 0,48 milhão de sacas em maio de 2026, uma mínima de vários meses . Esses estoques ultrabaixos deixam o mercado praticamente sem margem de segurança contra qualquer novo choque de oferta.
Risco de geada. Uma potencial frente fria varrendo os estados do sul do Brasil reavivou os receios de risco de geada, adicionando mais uma camada de incerteza à oferta e sustentando os futuros .
Em conjunto, o rali do café é uma demonstração clássica de como o esgotamento dos estoques amplifica o impacto nos preços de perturbações climáticas e de colheita, mesmo que modestas.
🍬 Açúcar: Proibição de Exportação da Índia, El Niño e a Migração para o Etanol
Os preços do açúcar subiram impulsionados por um conjunto diferente, mas igualmente potente, de catalisadores:
A proibição repentina de exportação pela Índia. Em 13 de maio de 2026, a Índia impôs uma proibição imediata às exportações de açúcar bruto, branco e refinado, válida até 30 de setembro ou até novo aviso . A Diretoria Geral de Comércio Exterior (DGFT) mudou a classificação das exportações de açúcar de "restrita" para "proibida" . Esta foi uma reviravolta brusca: apenas uma semana antes, fontes governamentais diziam que a Índia não pretendia limitar as exportações de açúcar, apesar da queda na produção, porque a demanda mais fraca ajudava a compensar a perda .
A Índia é o segundo maior produtor de açúcar do mundo, atrás apenas do Brasil, e a proibição retira uma fonte crucial de oferta global . Exceções foram feitas apenas para cotas limitadas para a União Europeia e os EUA, e para embarques que já estavam sendo carregados antes de 13 de maio .
Queda na produção doméstica e temores com o El Niño. A proibição foi motivada por preocupações com a menor produção doméstica, a fraca produtividade da cana-de-açúcar em estados-chave como Uttar Pradesh e Maharashtra, e a previsão de um déficit de monções . A possível chegada do El Niño foi citada explicitamente como um fator que poderia afetar a produção agrícola futura da Índia . As chuvas de monção acumuladas no país ficaram 42% abaixo do normal em junho de 2026, o nível mais fraco em 11 anos .
A mudança na economia do etanol no Brasil. O governo brasileiro confirmou o aumento da mistura obrigatória de etanol anidro na gasolina de 30% para 32% . As usinas do Centro-Sul do país destinaram 58,38% da cana para a produção de etanol no início da safra 2026/27, ante 49,9% no ano anterior, reduzindo a parcela disponível para a produção de açúcar . A consultoria Green Pool elevou sua previsão de déficit global de açúcar para 2026/27 para 4,3 milhões de toneladas métricas, ante 1,66 milhão, citando os preços elevados do petróleo que incentivam as usinas a desviar cana para o etanol . A StoneX projetou um déficit global de açúcar de 550 mil toneladas em 2026/27, uma forte reversão em relação ao superávit da safra anterior .
Ameaça do El Niño aos produtores asiáticos. Acredita-se que o El Niño também reduza as chuvas na Tailândia, a terceira maior região produtora de açúcar do mundo, aumentando as preocupações com a oferta em geral .
🔗 Como os Fatores se Reforçam
Os dois mercados não são isolados. Eles se amplificam mutuamente por meio de vulnerabilidades estruturais comuns:
Estoques baixos amplificam qualquer choque. Com os estoques de café na ICE em cerca de 396 mil sacas — uma mínima de 2,25 anos — o mercado de café praticamente não tem colchão contra a próxima interrupção . A mesma lógica se aplica ao açúcar, cujos estoques globais foram reduzidos por três anos consecutivos de déficits de produção .
O Brasil é o pivô comum. As regiões cafeeiras do Brasil são centrais para as preocupações climáticas do arábica, e o Brasil também é o maior exportador mundial de açúcar. Quando a cana brasileira vai para o etanol em vez do açúcar, isso aperta a oferta global de açúcar ao mesmo tempo em que os mercados de café já estão sob pressão .
A proibição de exportação da Índia remove uma válvula de escape crucial. Como segundo maior produtor de açúcar, a saída da Índia dos mercados de exportação elimina uma fonte importante de oferta global justamente quando os riscos climáticos e de produção doméstica estão aumentando . A proibição pode forçar os compradores internacionais a competir mais intensamente pelo açúcar brasileiro e tailandês.
A dinâmica especulativa acelera os movimentos. No café arábica, a combinação de preocupações com a colheita, risco de El Niño, queda nos estoques certificados e o short-covering geraram ralis excepcionalmente fortes . No açúcar, os especuladores expandiram sua posição líquida vendida de volta para perto dos níveis recordes antes de os preços reverterem para cima , sugerindo que o mercado ainda não precificou totalmente o aperto.
A Conclusão
A disparada nos futuros do café arábica e do açúcar não é resultado de um fator isolado. É o produto de um frágil sistema global de suprimentos onde o risco climático do El Niño, estoques exauridos, reversões de políticas e a mudança na matriz energética estão todos puxando na mesma direção. O mercado perdeu seus amortecedores habituais, o que significa que mesmo perturbações modestas podem produzir movimentos de preços desproporcionais.
Para traders e analistas de commodities, a variável-chave a ser monitorada é se as próximas safras de café e açúcar do Brasil se concretizarão como o esperado e se a Índia estenderá sua proibição de exportação além de 30 de setembro. Se qualquer uma dessas válvulas de escape falhar, os atuais temores de oferta podem se transformar em um déficit estrutural em grande escala.
qahwaworld.com
ICO Releases Coffee Market Report for May 2026 - Qahwa World
barchart.comEl Niño Fears Spark Short Covering in Coffee Futures
in.investing.comArabica coffee futures climb 5.2% on Brazil harvest worries By Investing.com
note.comAs Brazil's Harvest Delays and Inventory Depletion Converge ... - note
bingx.comBrazil cold front fuels frost fears as ICE arabica stocks fall to ... - BingX