Por que o JPMorgan acredita que fundos monetários tokenizados não vão substituir as stablecoins
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável. Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável.
Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que dificultam sua circulação livre no ecossistema cripto.
Na visão do banco, stablecoins continuarão sendo o principal “dinheiro” das transações em cripto, enquanto fundos tokenizados devem funcionar como reservas que geram rendimento para instituições.
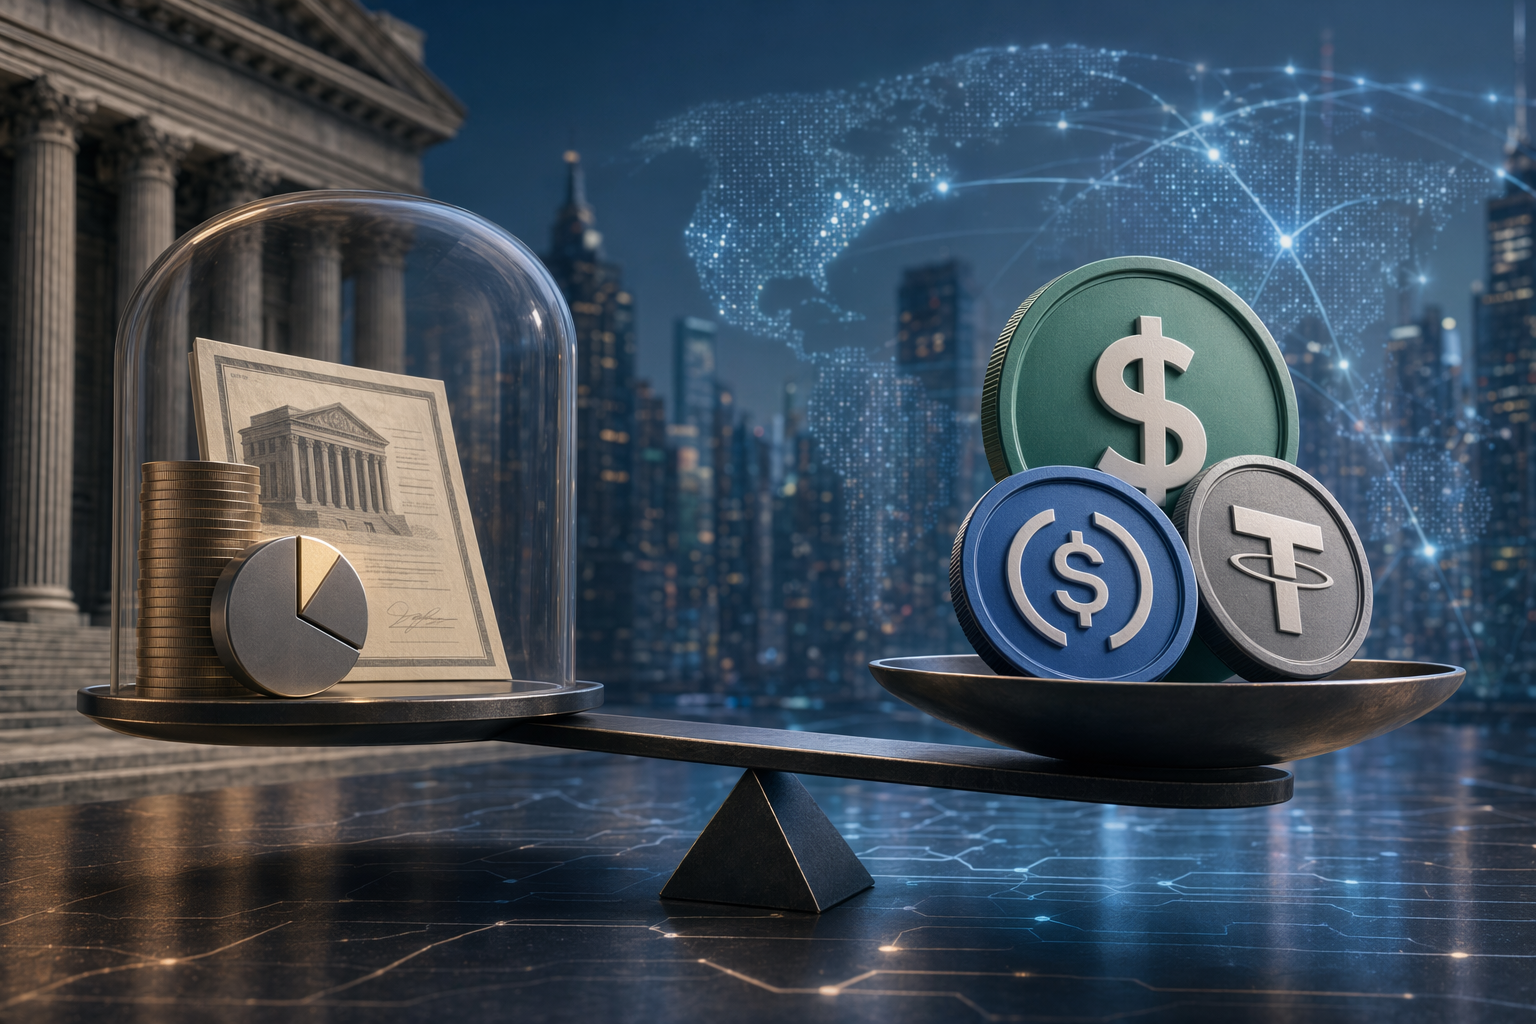
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Os fundos monetários tokenizados (tokenized money market funds, ou MMFs) estão ganhando espaço conforme instituições financeiras levam ativos tradicionais para blockchains. Mesmo assim, o JPMorgan avalia que eles dificilmente substituirão as stablecoins como principal forma de dinheiro digital dentro do ecossistema cripto.
Segundo análise do banco, esses fundos representam hoje cerca de 5% do tamanho do mercado de stablecoins. Mesmo em um cenário regulatório mais favorável, a expectativa é que atinjam no máximo 10% a 15% desse mercado ao longo do tempo. Parte dessa limitação vem de restrições estruturais ligadas às leis de valores mobiliários.
Stablecoins já são o “dinheiro” da economia cripto
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que o JPMorgan acredita que fundos monetários tokenizados não vão substituir as stablecoins"?
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável.
Quais são os pontos-chave para validar primeiro?
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável. Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que dificultam sua circulação livre no ecossistema cripto.
O que devo fazer a seguir na prática?
Na visão do banco, stablecoins continuarão sendo o principal “dinheiro” das transações em cripto, enquanto fundos tokenizados devem funcionar como reservas que geram rendimento para instituições.
Por que o JPMorgan acredita que fundos monetários tokenizados não vão substituir as stablecoins
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável. Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que...
Publicado porEditado com GPT-5.5Imagens geradas com GPT Image 2
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável.
Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que dificultam sua circulação livre no ecossistema cripto.
Na visão do banco, stablecoins continuarão sendo o principal “dinheiro” das transações em cripto, enquanto fundos tokenizados devem funcionar como reservas que geram rendimento para instituições.
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Os fundos monetários tokenizados (tokenized money market funds, ou MMFs) estão ganhando espaço conforme instituições financeiras levam ativos tradicionais para blockchains. Mesmo assim, o JPMorgan avalia que eles dificilmente substituirão as stablecoins como principal forma de dinheiro digital dentro do ecossistema cripto.
Segundo análise do banco, esses fundos representam hoje cerca de 5% do tamanho do mercado de stablecoins. Mesmo em um cenário regulatório mais favorável, a expectativa é que atinjam no máximo 10% a 15% desse mercado ao longo do tempo. Parte dessa limitação vem de restrições estruturais ligadas às leis de valores mobiliários.
Stablecoins já são o “dinheiro” da economia cripto
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que o JPMorgan acredita que fundos monetários tokenizados não vão substituir as stablecoins"?
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável.
Quais são os pontos-chave para validar primeiro?
O JPMorgan estima que fundos monetários tokenizados representam hoje cerca de 5% do mercado de stablecoins e podem chegar apenas a 10–15%, mesmo com regulação favorável. Como são considerados valores mobiliários (securities), esses fundos enfrentam regras de elegibilidade, registro e restrições de transferência que dificultam sua circulação livre no ecossistema cripto.
O que devo fazer a seguir na prática?
Na visão do banco, stablecoins continuarão sendo o principal “dinheiro” das transações em cripto, enquanto fundos tokenizados devem funcionar como reservas que geram rendimento para instituições.
De acordo com o JPMorgan, as stablecoins já se consolidaram como o principal instrumento de liquidez no universo dos ativos digitais. Elas são usadas amplamente para trading, gestão de colateral, liquidação de operações, pagamentos internacionais e provisão de liquidez em exchanges centralizadas e em protocolos de finanças descentralizadas (DeFi).
Como podem circular livremente entre carteiras, plataformas e aplicações, as stablecoins funcionam na prática como dinheiro digital dentro dos mercados cripto. Essa portabilidade lhes dá vantagem clara para transações do dia a dia.
Por que fundos monetários tokenizados têm limites estruturais
Apesar de também estarem na blockchain, os fundos monetários tokenizados são ativos bem diferentes. Eles representam cotas de fundos de investimento regulados, o que significa que são tratados juridicamente como valores mobiliários (securities).
Essa classificação traz diversas exigências regulatórias, incluindo:
requisitos de elegibilidade e cadastro de investidores
obrigações de registro, relatórios e divulgação
restrições de transferência das cotas
Essas regras dificultam que as cotas de fundos tokenizados circulem livremente em infraestruturas abertas de cripto. O JPMorgan descreve isso como uma desvantagem regulatória estrutural em comparação com as stablecoins.
Por esse motivo, esses fundos têm menos capacidade de atuar como ativo padrão para liquidação e transações rápidas em mercados descentralizados.
O papel esperado: reservas com rendimento on‑chain
Em vez de substituir stablecoins, o banco acredita que os fundos monetários tokenizados devem ocupar um papel complementar.
Fundos desse tipo investem normalmente em títulos do Tesouro de curto prazo e outros ativos altamente líquidos. Quando tokenizados, permitem que investidores institucionais tenham acesso on‑chain a liquidez lastreada em títulos do governo que também gera rendimento, algo que stablecoins geralmente não oferecem diretamente.
Na prática, o JPMorgan espera que sejam usados principalmente para:
gestão de caixa e tesouraria institucional
colateral em mercados financeiros digitais
reservas que lastreiam stablecoins
alocação temporária de capital on‑chain com rendimento
Esse uso é semelhante à forma como investidores institucionais já utilizam fundos monetários tradicionais para administrar liquidez.
JPMorgan também está lançando fundos tokenizados
O próprio JPMorgan vem desenvolvendo produtos nessa categoria.
Em dezembro de 2025, a gestora do grupo lançou o My OnChain Net Yield Fund (MONY), seu primeiro fundo monetário tokenizado disponível na blockchain pública Ethereum, voltado para investidores qualificados.
Depois, em maio de 2026, a empresa lançou um segundo produto baseado em Ethereum: o JPMorgan OnChain Liquidity‑Token Money Market Fund (JLTXX). Trata‑se de um fundo monetário governamental registrado nos Estados Unidos que investe principalmente em títulos do Tesouro americano de curto prazo e operações de recompra lastreadas nesses títulos.
O JLTXX também foi projetado para atender demandas de liquidez regulada — incluindo potenciais reservas para emissores de stablecoins que precisam manter ativos seguros e líquidos.
Um sistema financeiro on‑chain em duas camadas
A análise do JPMorgan aponta para um modelo em que diferentes tipos de ativos digitais desempenham funções distintas:
Stablecoins: dinheiro transacional usado para pagamentos, negociação e liquidação.
Fundos monetários tokenizados: camada de reservas e liquidez com rendimento, voltada principalmente a instituições.
Nesse cenário, as stablecoins continuam sendo o meio de troca dominante dentro da economia cripto, enquanto os fundos tokenizados atuam nos bastidores como ativos de reserva que geram juros.
Mesmo com o avanço da tokenização de ativos financeiros, a expectativa do banco é que esses dois instrumentos evoluam de forma complementar, não como substitutos diretos, dentro do sistema financeiro digital emergente.
De acordo com o JPMorgan, as stablecoins já se consolidaram como o principal instrumento de liquidez no universo dos ativos digitais. Elas são usadas amplamente para trading, gestão de colateral, liquidação de operações, pagamentos internacionais e provisão de liquidez em exchanges centralizadas e em protocolos de finanças descentralizadas (DeFi).
Como podem circular livremente entre carteiras, plataformas e aplicações, as stablecoins funcionam na prática como dinheiro digital dentro dos mercados cripto. Essa portabilidade lhes dá vantagem clara para transações do dia a dia.
Por que fundos monetários tokenizados têm limites estruturais
Apesar de também estarem na blockchain, os fundos monetários tokenizados são ativos bem diferentes. Eles representam cotas de fundos de investimento regulados, o que significa que são tratados juridicamente como valores mobiliários (securities).
Essa classificação traz diversas exigências regulatórias, incluindo:
requisitos de elegibilidade e cadastro de investidores
obrigações de registro, relatórios e divulgação
restrições de transferência das cotas
Essas regras dificultam que as cotas de fundos tokenizados circulem livremente em infraestruturas abertas de cripto. O JPMorgan descreve isso como uma desvantagem regulatória estrutural em comparação com as stablecoins.
Por esse motivo, esses fundos têm menos capacidade de atuar como ativo padrão para liquidação e transações rápidas em mercados descentralizados.
O papel esperado: reservas com rendimento on‑chain
Em vez de substituir stablecoins, o banco acredita que os fundos monetários tokenizados devem ocupar um papel complementar.
Fundos desse tipo investem normalmente em títulos do Tesouro de curto prazo e outros ativos altamente líquidos. Quando tokenizados, permitem que investidores institucionais tenham acesso on‑chain a liquidez lastreada em títulos do governo que também gera rendimento, algo que stablecoins geralmente não oferecem diretamente.
Na prática, o JPMorgan espera que sejam usados principalmente para:
gestão de caixa e tesouraria institucional
colateral em mercados financeiros digitais
reservas que lastreiam stablecoins
alocação temporária de capital on‑chain com rendimento
Esse uso é semelhante à forma como investidores institucionais já utilizam fundos monetários tradicionais para administrar liquidez.
JPMorgan também está lançando fundos tokenizados
O próprio JPMorgan vem desenvolvendo produtos nessa categoria.
Em dezembro de 2025, a gestora do grupo lançou o My OnChain Net Yield Fund (MONY), seu primeiro fundo monetário tokenizado disponível na blockchain pública Ethereum, voltado para investidores qualificados.
Depois, em maio de 2026, a empresa lançou um segundo produto baseado em Ethereum: o JPMorgan OnChain Liquidity‑Token Money Market Fund (JLTXX). Trata‑se de um fundo monetário governamental registrado nos Estados Unidos que investe principalmente em títulos do Tesouro americano de curto prazo e operações de recompra lastreadas nesses títulos.
O JLTXX também foi projetado para atender demandas de liquidez regulada — incluindo potenciais reservas para emissores de stablecoins que precisam manter ativos seguros e líquidos.
Um sistema financeiro on‑chain em duas camadas
A análise do JPMorgan aponta para um modelo em que diferentes tipos de ativos digitais desempenham funções distintas:
Stablecoins: dinheiro transacional usado para pagamentos, negociação e liquidação.
Fundos monetários tokenizados: camada de reservas e liquidez com rendimento, voltada principalmente a instituições.
Nesse cenário, as stablecoins continuam sendo o meio de troca dominante dentro da economia cripto, enquanto os fundos tokenizados atuam nos bastidores como ativos de reserva que geram juros.
Mesmo com o avanço da tokenização de ativos financeiros, a expectativa do banco é que esses dois instrumentos evoluam de forma complementar, não como substitutos diretos, dentro do sistema financeiro digital emergente.
en.bloomingbit.ioJPMorgan Says Tokenized MMFs Unlikely to Surpass Stablecoins ...
moomoo.comStablecoins Retain the Edge Over Tokenized Money Market Funds ...
am.jpmorgan.comTokenization of Money Market Funds - J.P. Morgan Asset Management