Por que Arábia Saudita e Emirados Árabes Unidos querem armazenar mais petróleo no Japão e na Coreia do Sul
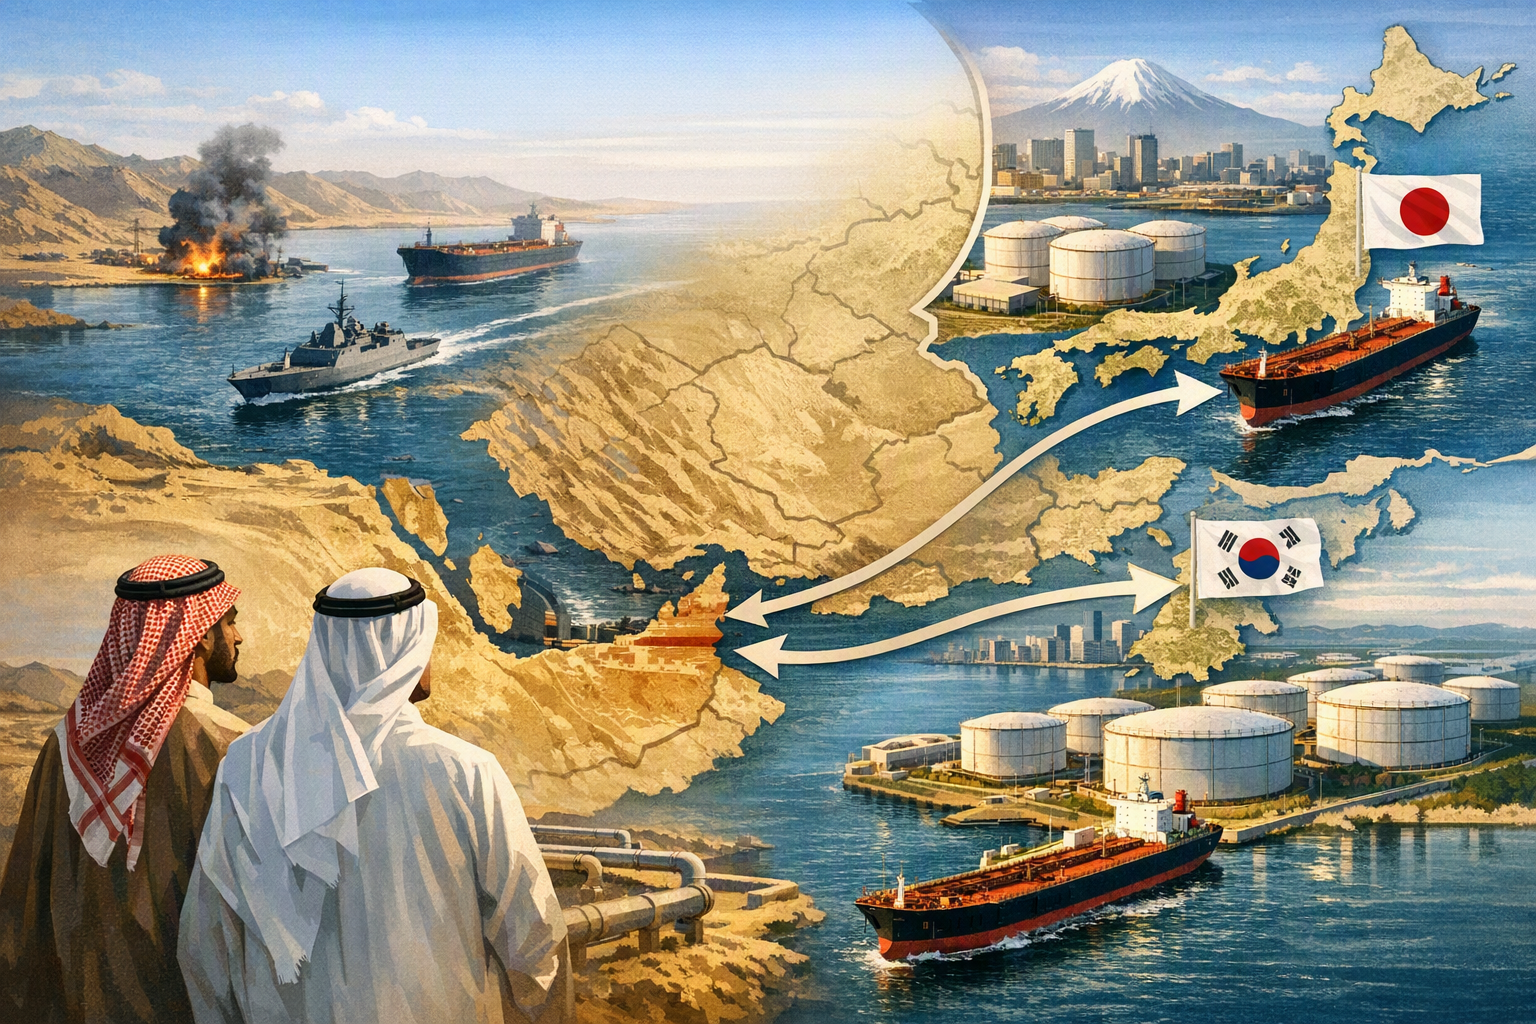
Arábia Saudita e Emirados Árabes Unidos estudam ampliar de cerca de 8 milhões para até 80 milhões de barris cada seus estoques de petróleo no Japão; negociações semelhantes ocorrem com a Coreia do Sul. A proposta aproveita acordos anteriores entre Japão e países do Golfo, enquanto oleodutos e portos alternativos ofe...
Publicado porEditado com GPT-5.6 LunaImagens geradas com GPT Image 1.5
Arábia Saudita e Emirados Árabes Unidos estudam ampliar de cerca de 8 milhões para até 80 milhões de barris cada seus estoques de petróleo no Japão; negociações semelhantes ocorrem com a Coreia do Sul.
A proposta aproveita acordos anteriores entre Japão e países do Golfo, enquanto oleodutos e portos alternativos oferecem rotas adicionais, mas não substituem completamente o Estreito de Ormuz.
Novas sanções dos Estados Unidos contra a rede petrolífera iraniana — incluindo medidas contra a refinaria chinesa Hengli e empresas de transporte — podem aumentar a pressão sobre a economia do Irã e complicar o comér...
How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with IrSaudi Arabia and the UAE are reportedly exploring larger crude stockpiles in East Asia as a hedge against prolonged disruption at Hormuz.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: How are Saudi Arabia and the United Arab Emirates responding to the effective closure of the Strait of Hormuz amid the 2026 conflict with Ir. Article summary: Saudi Arabia and the UAE are seeking to turn Asian storage into a second layer of export security: placing more of their crude in Japan—and reportedly discussing similar arrangements with South Korea—so it can be deliver. Topic tags: general, news, general web, education, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
A Arábia Saudita e os Emirados Árabes Unidos estariam tentando ampliar em até dez vezes seus estoques de petróleo bruto mantidos no Japão, passando de aproximadamente 8 milhões de barris para cada país. Autoridades também discutem acordos semelhantes na Coreia do Sul, segundo pessoas familiarizadas com as negociações privadas.
A lógica é simples: deixar petróleo do Golfo já comercializável fora da região de conflito. Assim, o produto poderia chegar a compradores asiáticos mesmo que o transporte marítimo pelo Golfo Pérsico continue bloqueado.
A proposta deve ser vista como uma proteção adicional — um seguro contra uma crise prolongada — e não como substituta do Estreito de Ormuz. Ela pode ganhar tempo durante uma interrupção e preservar relações entre fornecedores e refinarias, mas sua eficácia seria limitada pela capacidade de armazenamento, pela infraestrutura portuária, pelas regras de reservas e pela segurança das rotas posteriores.
Por que armazenar petróleo no exterior ajuda
O Estreito de Ormuz é um dos principais gargalos do sistema energético mundial. Em condições normais, cerca de um quinto do petróleo e do gás natural liquefeito comercializados globalmente passa por ali. Com o conflito, o trânsito comercial se tornou praticamente inviável ou caro demais para muitas embarcações.
Studio Global AI
Continue sua pesquisa
Esta página inclui uma resposta baseada na fonte que você pode continuar em Studio Global.
Qual é a resposta curta para "Por que Arábia Saudita e Emirados Árabes Unidos querem armazenar mais petróleo no Japão e na Coreia do Sul"?
Arábia Saudita e Emirados Árabes Unidos estudam ampliar de cerca de 8 milhões para até 80 milhões de barris cada seus estoques de petróleo no Japão; negociações semelhantes ocorrem com a Coreia do Sul.
Quais são os pontos-chave para validar primeiro?
Arábia Saudita e Emirados Árabes Unidos estudam ampliar de cerca de 8 milhões para até 80 milhões de barris cada seus estoques de petróleo no Japão; negociações semelhantes ocorrem com a Coreia do Sul. A proposta aproveita acordos anteriores entre Japão e países do Golfo, enquanto oleodutos e portos alternativos oferecem rotas adicionais, mas não substituem completamente o Estreito de Ormuz.
O que devo fazer a seguir na prática?
Novas sanções dos Estados Unidos contra a rede petrolífera iraniana — incluindo medidas contra a refinaria chinesa Hengli e empresas de transporte — podem aumentar a pressão sobre a economia do Irã e complicar o comér...
O Japão é especialmente vulnerável: cerca de 95% de seu petróleo vem do Oriente Médio, e aproximadamente 70% das importações normalmente passam por Ormuz. Em março, o país informou ter reservas emergenciais equivalentes a 254 dias de consumo, considerando estoques nacionais, privados e vinculados a produtores.
Um estoque mantido no exterior oferece uma proteção diferente. Em vez de esperar que um navio seja carregado dentro do Golfo depois de uma interrupção, o Japão — ou outro comprador asiático — poderia retirar petróleo já armazenado perto de suas refinarias.
Para a Arábia Saudita e os Emirados, o arranjo também manteria o acesso a clientes asiáticos e criaria uma base de fornecimento fora da zona imediata do conflito. A Coreia do Sul segue uma estratégia parecida: Seul afirmou ter contratado 273 milhões de barris de petróleo bruto e 2,1 milhões de toneladas de nafta até o fim do ano por rotas que não passam por Ormuz. O país também discute oleodutos alternativos e armazenamento fora do estreito.
Um modelo que já existe entre Japão e países do Golfo
A ideia não partiria do zero. Japão e Abu Dhabi iniciaram em 2009 um projeto de armazenamento conjunto em Kagoshima. O acordo foi desenhado para garantir ao Japão acesso emergencial ao petróleo e, ao mesmo tempo, oferecer à Abu Dhabi National Oil Company (ADNOC) uma base de abastecimento para o mercado asiático.
O Japão e os Emirados renovaram e ampliaram posteriormente essa cooperação. A capacidade arrendada pela ADNOC foi estimada em mais de 8 milhões de barris.
O Japão também tem histórico de armazenar petróleo saudita em Okinawa. Um acordo com a Saudi Aramco permitia manter até 6,3 milhões de barris na ilha, enquanto a ADNOC dispunha de um arranjo semelhante em Kyushu.
Por isso, a iniciativa atual parece ampliar um modelo já conhecido, em vez de criar uma estrutura totalmente nova. Em 2026, Japão e Emirados concordaram em discutir o aumento do fornecimento de petróleo emiradense e a expansão dos estoques conjuntos. No entanto, os relatos disponíveis ainda não definem o volume final, o financiamento ou as regras de operação.
Por que multiplicar os estoques por dez seria difícil
Se os estoques atuais de cerca de 8 milhões de barris fossem ampliados dez vezes, cada país precisaria de espaço para aproximadamente 80 milhões de barris no Japão. Seria um grande projeto logístico, e não apenas uma questão de ocupar tanques vazios.
As partes teriam de resolver problemas como:
Tanques e portos: poderiam ser necessários tanques novos ou adaptados, berços para navios-tanque, oleodutos e sistemas de carregamento.
Compatibilidade do petróleo: os tanques e as refinarias precisariam lidar com os tipos específicos de petróleo saudita e emiradense, além de exigências de mistura, qualidade e rastreabilidade.
Disputa pelo espaço: estoques de produtores estrangeiros compartilhariam infraestrutura com inventários comerciais das refinarias japonesas e com as reservas emergenciais nacionais e privadas do país.
Regras de liberação: um acordo de crise teria de definir quem é o proprietário do petróleo, quem pode liberá-lo, quais clientes terão prioridade e se as obrigações japonesas de reserva emergencial prevalecem sobre os compromissos de exportação dos produtores.
Divisão dos custos: construção, aluguel, seguro, financiamento do estoque, manutenção, reposição e eventuais perdas de qualidade teriam de ser distribuídos por contrato.
As informações públicas confirmam conversas e cooperação existente, mas não um aumento dez vezes maior já concluído.
Oleodutos reduzem a exposição a Ormuz, mas não resolvem tudo
Arábia Saudita e Emirados também dependem de infraestruturas capazes de levar parte do petróleo a saídas fora do estreito. A indústria de refino japonesa defende a diversificação das fontes e alternativas viáveis ao petróleo transportado por Ormuz, incluindo apoio a projetos de oleodutos que contornem a passagem.
Os países do Golfo também ampliam rotas alternativas, mas essas obras custam bilhões de dólares e levam anos para ficar prontas.
Além disso, essas rotas não tornam a região imune a interrupções marítimas. O petróleo saudita que seguir pelo Mar Vermelho ainda pode precisar passar pelo estreito de Bab el-Mandeb. Já as exportações dos Emirados que saem por Fujairah continuam dependendo da capacidade portuária e da segurança da navegação além do Golfo de Omã.
O Mar Vermelho já expôs esse problema. Um bloqueio atribuído aos houthis, que afetou embarques sauditas em Bab el-Mandeb, criou uma segunda ameaça às entregas de petróleo para a Ásia enquanto as refinarias ainda lidavam com a interrupção em Ormuz.
A lição é que oleodutos, tanques e terminais alternativos funcionam melhor como camadas de proteção. Nenhum deles, isoladamente, consegue substituir o tráfego livre por Ormuz na escala necessária para exportadores do Golfo e refinarias asiáticas.
Como as sanções dos Estados Unidos contra o Irã entram nessa estratégia
A campanha de sanções de Washington cria outro incentivo para que compradores asiáticos garantam petróleo não iraniano fora da zona de conflito. O Departamento do Tesouro dos Estados Unidos sancionou a refinaria chinesa independente Hengli Petrochemical, além de cerca de 40 empresas de transporte e embarcações ligadas ao comércio de petróleo iraniano.
O presidente Donald Trump e o secretário do Tesouro, Scott Bessent, também sinalizaram novas medidas descritas como sem precedentes. Ainda não estava definido, nos relatos disponíveis, o alcance final dessas ações — incluindo uma possível ofensiva contra outras refinarias ou bancos chineses.
Para o Irã, restrições mais duras às vendas de petróleo, ao transporte e aos pagamentos podem reduzir a entrada de divisas justamente quando a guerra eleva os custos de transporte e de bens de consumo. Essa combinação pode agravar a inflação e a escassez e aumentar a pressão por controles sobre o consumo de combustíveis.
As informações disponíveis, porém, não comprovam que um racionamento nacional de energia já tenha sido imposto no Irã. Por enquanto, esse cenário deve ser tratado como um risco, não como um fato confirmado.
Para Arábia Saudita, Emirados, Japão e Coreia do Sul, um ambiente de sanções torna mais valiosa a previsibilidade da cadeia de abastecimento. Ao mesmo tempo, as sanções podem complicar acordos de armazenamento ao aumentar a fiscalização sobre propriedade da carga, canais de pagamento, seguradoras, navios e destino final do petróleo.
O que o plano revela sobre a segurança energética global
Estoques no exterior, fornecedores alternativos, oleodutos de desvio e reservas estratégicas podem reduzir a duração e o impacto econômico de um choque em Ormuz. Mas não conseguem restaurar rapidamente todos os fluxos perdidos em um fechamento prolongado. Uma estimativa apontou redução de cerca de 11 milhões de barris por dia nos fluxos globais de petróleo, mesmo após medidas para compensar a interrupção.
É por isso que as conversas envolvendo Japão e Coreia do Sul são relevantes, mesmo que não avancem na escala cogitada. Elas indicam uma mudança de perspectiva: Ormuz deixa de ser tratado apenas como um risco temporário de transporte e passa a ser visto como uma vulnerabilidade estrutural das cadeias de abastecimento.
A resposta viável no longo prazo é diversificar as camadas de proteção: mais armazenamento perto das refinarias asiáticas, maior capacidade de oleodutos e terminais, compras de petróleo de diferentes fornecedores, regras mais claras para liberar reservas emergenciais e menor demanda por petróleo.
O problema é que todas essas medidas exigem tempo, dinheiro e coordenação. Se Ormuz, o Mar Vermelho, o mercado de seguros, o cumprimento das sanções e os estoques das refinarias asiáticas se apertarem ao mesmo tempo, nenhum estoque isolado será capaz de funcionar como uma proteção completa.
mofa.go.jp[PDF] Fact Sheet on the Strengthening of the Comprehensive Partnership ...
nytimes.comGulf Oil Giants Push to Expand Overseas Stockpiles as Iran War Drags On
brookings.eduFrom chokepoint to crisis: The Strait of Hormuz and global ...
reuters.comJapan's Middle East energy dependency - and how it ...