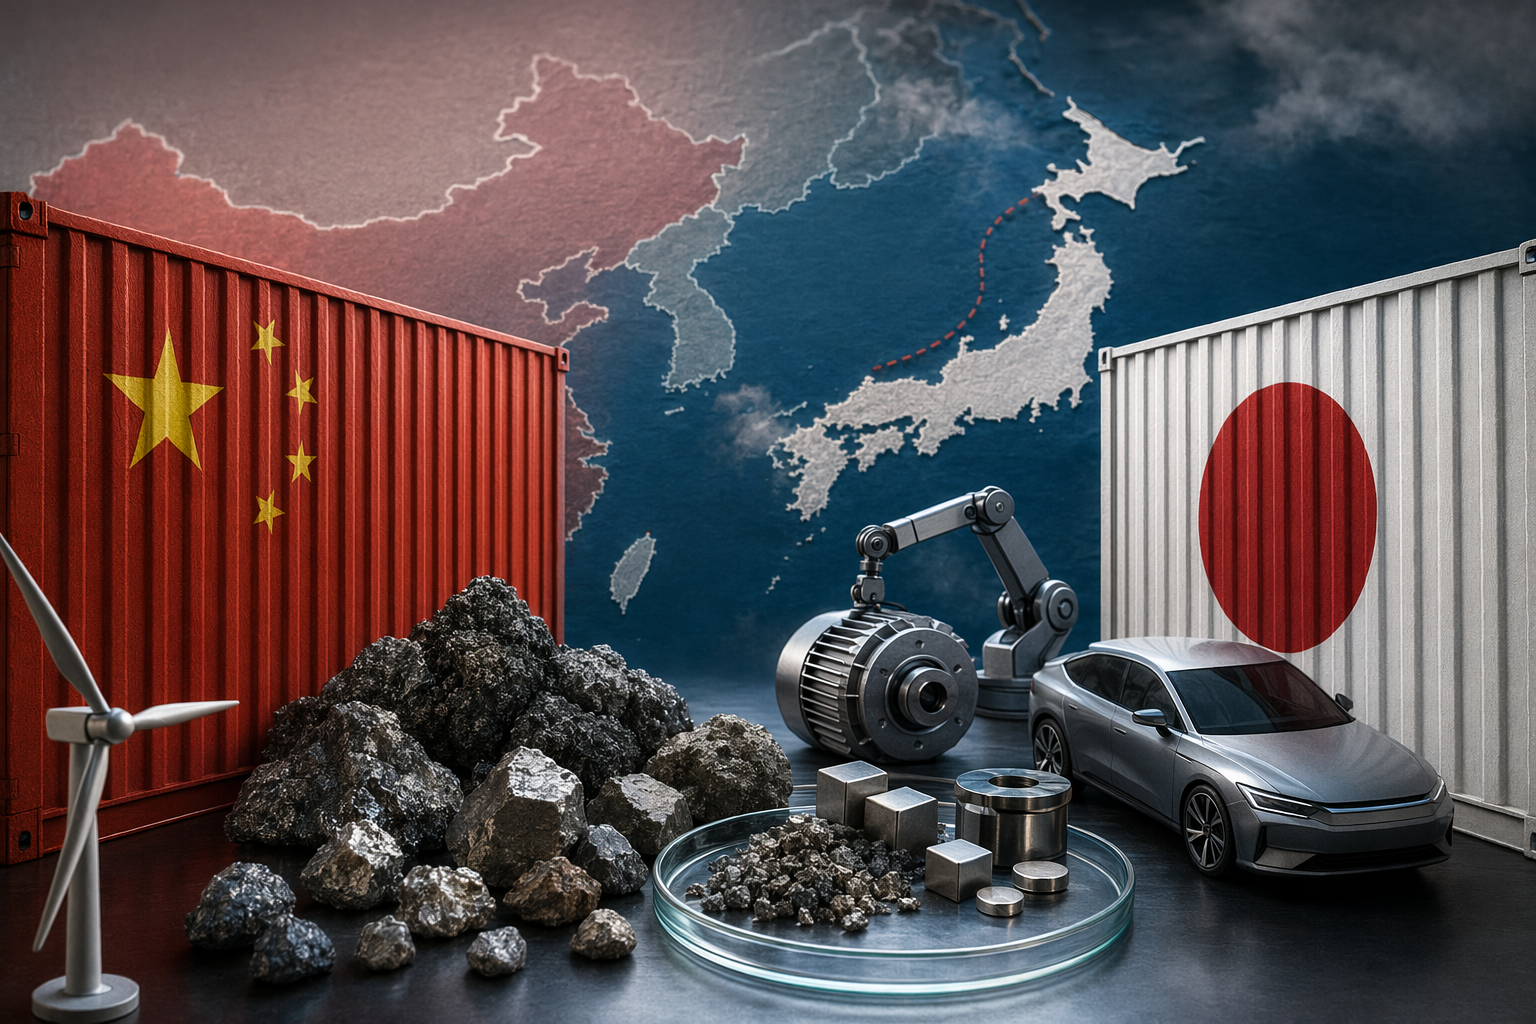
Spór Chiny–Japonia o metale ziem rzadkich w 2026 r.: Dlaczego Pekin ograniczył eksport i co to oznacza dla EV oraz obronności
W styczniu 2026 r. Chiny nałożyły kontrole eksportu towarów podwójnego zastosowania – w tym kluczowych metali ziem rzadkich – do Japonii po tym, jak premier Sanae Takaichi zasugerowała możliwość militarnej odpowiedzi...
W styczniu 2026 r. Chiny nałożyły kontrole eksportu towarów podwójnego zastosowania – w tym kluczowych metali ziem rzadkich – do Japonii po tym, jak premier Sanae Takaichi zasugerowała możliwość militarnej odpowiedzi...
Ciężkie metale ziem rzadkich, takie jak dysproz i terb, są niezbędne do produkcji wysokowydajnych magnesów stosowanych w pojazdach elektrycznych, zaawansowanej produkcji i technologiach wojskowych, co sprawia, że nawe...
Japonia odpowiada dywersyfikacją dostaw poprzez gromadzenie rezerw strategicznych, inwestycje w kopalnie i przetwórstwo w Azji Południowo Wschodniej oraz nowe partnerstwa rafineryjne w Europie, w tym z flagowym projek...
What is the dispute between China and Japan over rare earth exports in 2026, why did China restrict heavy rare earth shipments to Japan afteRare earth elements such as dysprosium and terbium are essential for EV motors, advanced electronics, and defense systems—making them powerful geopolitical leverage points.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What is the dispute between China and Japan over rare earth exports in 2026, why did China restrict heavy rare earth shipments to Japan afte. Article summary: The 2026 dispute is a geopolitical coercion fight dressed as an export-control issue: after Prime Minister Sanae Takaichi made comments interpreted in Beijing as signaling possible Japanese involvement in a Taiwan contin. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "### Want to comment on Asia Times stories? # China plays rare-earth card on Japan, but keeps it subtle. The Wall Street Journal reported that China has already begun restricting ex" source context "China plays rare-earth card on Japan, but keeps it subtle - Asia Times" Reference image 2: visual subject "# C
openai.com
Metale ziem rzadkich od dawna stanowią geopolityczny punkt nacisku w Azji Wschodniej. W styczniu 2026 r. napięcia między Chinami a Japonią gwałtownie wzrosły, gdy Pekin nałożył nowe kontrole eksportu na wybrane towary podwójnego zastosowania – w tym metale ziem rzadkich i magnesy – przeznaczone do Japonii. Decyzja była odpowiedzią na wypowiedź japońskiej premier Sanae Takaichi, która zasugerowała, że Japonia może odpowiedzieć militarnie, gdyby doszło do kryzysu wokół Tajwanu. Analitycy powszechnie interpretują te kontrole jako użycie dźwigni ekonomicznej w szerszym sporze politycznym .
Ta sytuacja unaocznia kluczową prawdę współczesnej gospodarki technologicznej: kontrolę nad łańcuchami dostaw metali ziem rzadkich można bezpośrednio przekuć na wpływy geopolityczne.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Spór Chiny–Japonia o metale ziem rzadkich w 2026 r.: Dlaczego Pekin ograniczył eksport i co to oznacza dla EV oraz obronności"?
W styczniu 2026 r. Chiny nałożyły kontrole eksportu towarów podwójnego zastosowania – w tym kluczowych metali ziem rzadkich – do Japonii po tym, jak premier Sanae Takaichi zasugerowała możliwość militarnej odpowiedzi...
What are the key points to validate first?
W styczniu 2026 r. Chiny nałożyły kontrole eksportu towarów podwójnego zastosowania – w tym kluczowych metali ziem rzadkich – do Japonii po tym, jak premier Sanae Takaichi zasugerowała możliwość militarnej odpowiedzi... Ciężkie metale ziem rzadkich, takie jak dysproz i terb, są niezbędne do produkcji wysokowydajnych magnesów stosowanych w pojazdach elektrycznych, zaawansowanej produkcji i technologiach wojskowych, co sprawia, że nawe...
What should I do next in practice?
Japonia odpowiada dywersyfikacją dostaw poprzez gromadzenie rezerw strategicznych, inwestycje w kopalnie i przetwórstwo w Azji Południowo Wschodniej oraz nowe partnerstwa rafineryjne w Europie, w tym z flagowym projek...
Dlaczego Chiny ograniczyły eksport metali ziem rzadkich
6 stycznia 2026 r. chińskie Ministerstwo Handlu ogłosiło, że eksport towarów podwójnego zastosowania do Japonii zostanie ograniczony, jeśli są przeznaczone do celów wojskowych lub mogą wzmocnić japoński potencjał militarny. Kategoria ta obejmuje technologie i materiały o potencjale zarówno cywilnym, jak i obronnym – w tym metale ziem rzadkich i wysokowydajne magnesy .
Ogłoszenie miało miejsce po tym, jak Takaichi stwierdziła, że atak na Tajwan mógłby stanowić „egzystencjalne zagrożenie” dla Japonii, sugerując, że Tokio mogłoby odpowiedzieć militarnie w określonych okolicznościach. Pekin potępił te słowa i zażądał ich wycofania .
Zamiast ogłosić całkowite embargo, Chiny przedstawiły politykę jako kontrole eksportu z tytułu bezpieczeństwa narodowego. Takie podejście daje Pekinowi większą elastyczność prawną i dyplomatyczną, jednocześnie wywierając presję na japoński przemysł uzależniony od chińskich surowców.
Dlaczego ciężkie metale ziem rzadkich są tak ważne
Nie wszystkie metale ziem rzadkich są jednakowo istotne. Najbardziej newralgiczne strategicznie są ciężkie metale ziem rzadkich, a zwłaszcza:
Dysproz
Terb
Itr
Materiały te są używane do produkcji magnesów trwałych odpornych na wysokie temperatury, które są niezbędne w silnikach o wysokiej wydajności i zaawansowanej elektronice .
Magnesy te są kluczowymi komponentami w:
Silnikach trakcyjnych pojazdów elektrycznych
Turbinach wiatrowych
Precyzyjnym sprzęcie do produkcji półprzewodników
Sprzęcie wojskowym, takim jak rakiety, drony i systemy radarowe
Wpływ Chin wynika w dużej mierze z kontroli nad przetwarzaniem i rafinacją, a nie tylko z samego wydobycia. Kraj ten dominuje w środkowym ogniwie łańcucha dostaw i odpowiada za zdecydowaną większość światowych mocy przetwórczych metali ziem rzadkich .
Wpływ na kluczowe gałęzie przemysłu
Pojazdy elektryczne i przemysł motoryzacyjny
Japoński sektor motoryzacyjny jest szczególnie narażony. Magnesy z metali ziem rzadkich są powszechnie stosowane w silnikach trakcyjnych pojazdów elektrycznych, a zakłócenia w dostawach ciężkich metali ziem rzadkich szybko wywołują obawy o koszty produkcji i bezpieczeństwo dostaw .
Wobec przyspieszającej globalnie adopcji EV, wszelkie ograniczenia dostępu do materiałów na magnesy mogą mieć efekt domina na cały przemysł motoryzacyjny.
Obronność i systemy bezpieczeństwa
Technologie obronne to kolejny poważny problem. Chińskie przepisy eksportowe wyraźnie celują w towary, które mogłyby wzmocnić japoński potencjał wojskowy, a magnesy ziem rzadkich są wykorzystywane w systemach naprowadzania, czujnikach i innej zaawansowanej elektronice wojskowej .
Dla planistów obronnych ta sytuacja podkreśla strategiczne ryzyko uzależnienia się od zagranicznych źródeł kluczowych minerałów.
Produkcja półprzewodników
Metale ziem rzadkich są również używane w sprzęcie do precyzyjnej produkcji przy wytwarzaniu półprzewodników. Chociaż spór zwiększa ryzyko dla łańcuchów dostaw w branży chipowej, niewiele jest publicznych dowodów na poważne wstrzymanie produkcji japońskich chipów bezpośrednio w wyniku restrykcji z 2026 r.
Dotychczasowy wpływ wydaje się dotyczyć raczej podatności łańcucha dostaw i ryzyka strategicznego niż natychmiastowego wstrzymania fabryk.
Porównanie z kryzysem metali ziem rzadkich z 2010 r.
Spór w 2026 r. przypomina wcześniejszą konfrontację. W 2010 r., po starciu w pobliżu spornych wysp Senkaku/Diaoyu, dostawy chińskich metali ziem rzadkich do Japonii praktycznie ustały na prawie dwa miesiące, zakłócając rynki światowe .
Istnieją jednak istotne różnice między tymi dwoma epizodami:
2010: Powszechnie donoszono o prawie całkowitym wstrzymaniu dostaw.
2026: Chiny zastosowały ukierunkowane licencjonowanie eksportu oraz kontrole towarów podwójnego zastosowania, a nie jawne embargo.
Obie sytuacje pokazują tę samą podstawową dynamikę: Chiny mogą używać swojej dominującej pozycji w łańcuchach dostaw metali ziem rzadkich jako narzędzia przetargowego w geopolityce.
Strategia Japonii na rzecz uniezależnienia się od Chin
Japonia od ponad dekady stara się zmniejszyć swoją zależność od chińskich dostaw metali ziem rzadkich, ale pozostaje ona znacząca. Szacuje się, że Japonia wciąż pozyskuje około 60% swojego importu metali ziem rzadkich z Chin, szczególnie jeśli chodzi o ciężkie metale .
Aby zmniejszyć tę podatność, Tokio i japońskie korporacje realizują kilka strategii.
Dywersyfikacja wydobycia i przetwórstwa
Japońskie firmy rozwijają inwestycje w kopalnie i rafinerie w Azji Południowo-Wschodniej, w tym projekty na Filipinach, w Wietnamie i Malezji, w ramach szerszej strategii łańcucha dostaw typu „Chiny-plus” .
Rezerwy strategiczne
Po kryzysie w 2010 r. Japonia utworzyła duże strategiczne rezerwy przetworzonych metali ziem rzadkich, zarówno rządowe, jak i korporacyjne, aby zabezpieczyć się przed wstrząsami podażowymi.
Partnerstwa w Europie
W 2026 r. Japonia i Francja uzgodniły zacieśnienie współpracy w zakresie łańcuchów dostaw metali ziem rzadkich, w tym wsparcie dla projektu rafineryjnego Caremag w południowo-zachodniej Francji. Obiekt ma rozpocząć działalność pod koniec 2026 r. i będzie w stanie pokryć znaczącą część japońskiego zapotrzebowania na ciężkie metale ziem rzadkich .
Ponieważ Chiny dominują w rafinacji, projekty takie jak Caremag są szczególnie ważne: ich celem jest stworzenie zdolności przetwórczych poza Chinami, a nie tylko otwieranie nowych kopalń.
Nowa era „dyplomacji kluczowych minerałów”
Spór w 2026 r. ilustruje, jak minerały strategiczne stały się narzędziami wpływów międzynarodowych. Metale ziem rzadkich znajdują się na przecięciu technologii, obronności i transformacji energetycznej, co czyni je niezwykle potężnymi aktywami geopolitycznymi.
Dla Japonii ta sytuacja uwypukla pilną potrzebę budowy zdywersyfikowanych łańcuchów dostaw. Dla reszty świata stanowi szerszą lekcję: przemysły napędzające pojazdy elektryczne, zaawansowaną elektronikę i nowoczesne wojsko są ostatecznie uzależnione od niewielkiej grupy materiałów, których podaż pozostaje silnie skoncentrowana.
markets.ft.comDecember 2025 Quarterly Report – Company Announcement