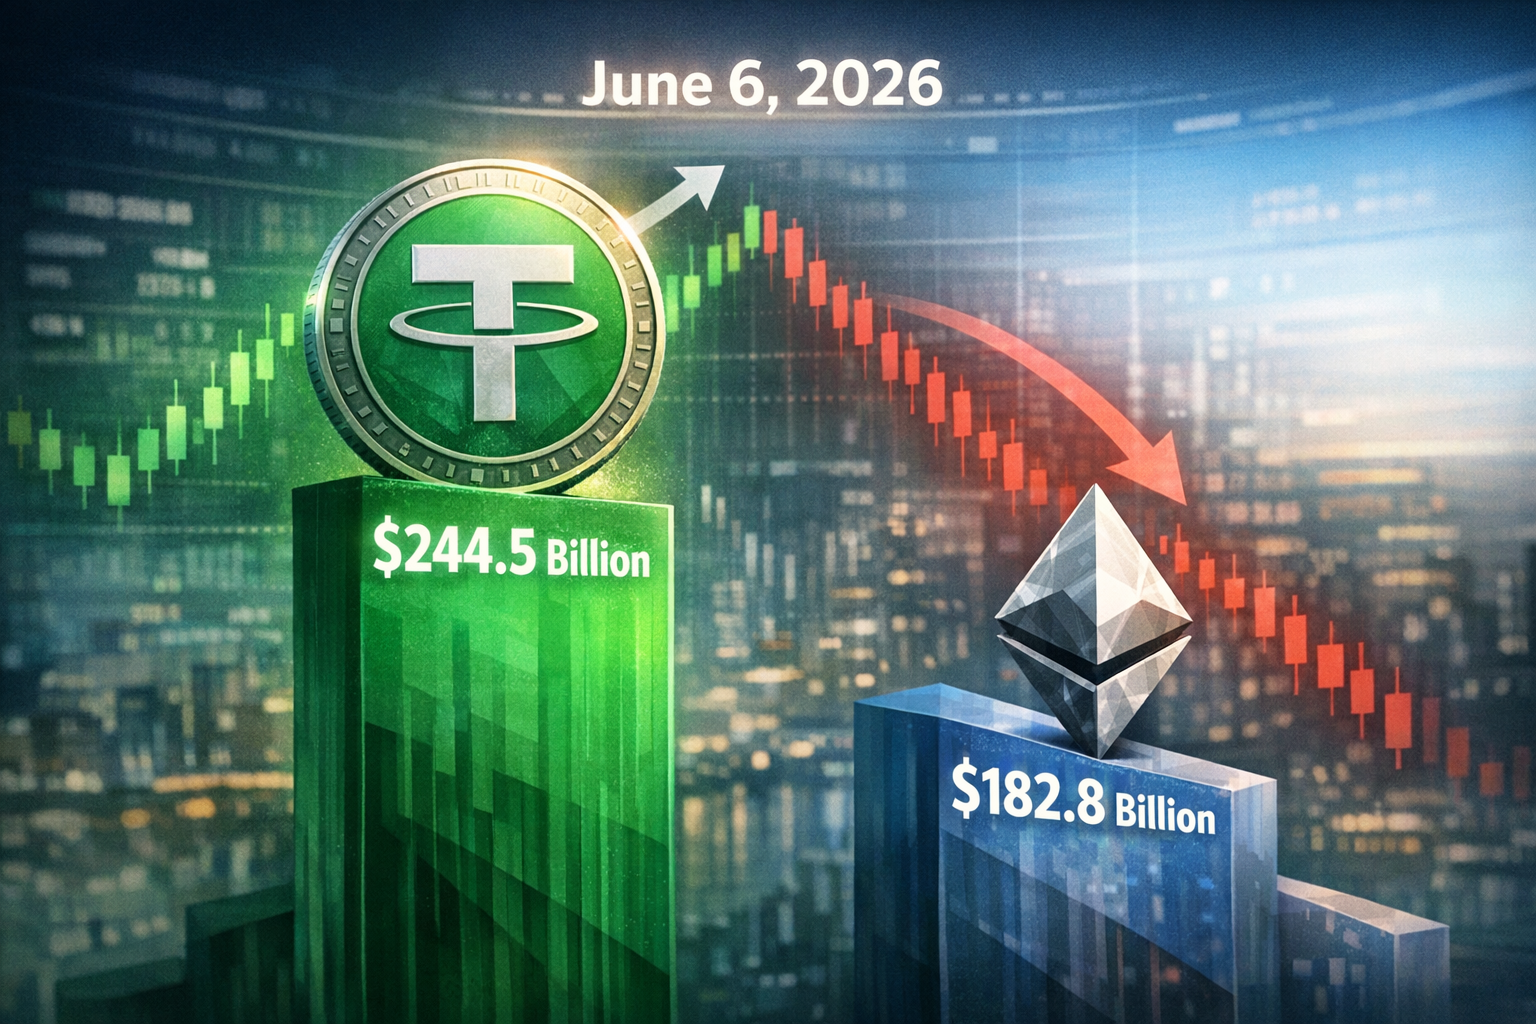
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD.
Katalizatorem flippeningu była zapaść ceny ETH o 65 67% od szczytu z sierpnia 2025 r., trwająca 17 dni seria odpływów z amerykańskich ETF ów na Ether oraz finansowa siła Tethera, wsparta 8,23 mld USD nadwyżkowych reze...
To wydarzenie sygnalizuje strukturalną zmianę na rynku kryptowalut, gdzie najwyżej kapitalizowane aktywa to coraz częściej stablecoiny zaprojektowane do rozliczeń i płynności, a nie zmienne tokeny użytkowe [2].
What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures anA conceptual visualization of the market cap crossover where the stablecoin Tether surpassed Ethereum for the first time in June 2026.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures an. Article summary: On June 6, 2026, Tether (USDT) officially surpassed Ethereum (ETH) in market capitalization, claiming the #2 spot among all cryptocurrencies. According to CoinGecko data, Ethereum's market cap fell to **$182.8 billion** . Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "| | | Last price | % | 24 high | 24 low | 24 volume | # Coins | Market cap |. | Tether | Tether | USDT | $ 0.999564 | +0.02 % | $ 1.00 | $ 0.996303 | $ 691.02M | 42.99B | $ 42.97" source context "Tether price | index, chart and news | WorldCoinIndex" Reference image 2: visual subject "| | | Last price | % | 24 hi
openai.com
6 czerwca 2026 roku rynek kryptowalut był świadkiem historycznej zmiany układu sił. Tether (USDT), dominujący stablecoin powiązany z dolarem, oficjalnie przeskoczył Ethereum (ETH) pod względem kapitalizacji rynkowej i zajął drugie miejsce w rankingu. To wydarzenie, od dawna spekulowane i nazywane „drugim flippeningiem”, to nie tylko opowieść o spadku jednego aktywa i wzroście drugiego, ale fundamentalne odzwierciedlenie tego, co rynek ceni teraz najbardziej.
Liczby mówią same za siebie: według danych CoinGecko, kapitalizacja rynkowa Ethereum skurczyła się do 182,8 miliarda dolarów, podczas gdy USDT osiągnął poziom około 187 miliardów dolarów. Gdy cena ETH oscylowała wokół 1 636 USD, spadając z 1 735 USD dzień wcześniej, trwające dekadę panowanie wiodącego programowalnego blockchaina jako drugiego najcenniejszego aktywa kryptowalutowego dobiegło końca.
Jak doszło do Flippeningu
Przekroczenie progu kapitalizacji było kulminacją tygodni asymetrycznej presji. Jeszcze na początku czerwca kapitalizacja USDT wynosząca ~187,4 mld USD znajdowała się w odległości zaledwie 6–10 miliardów dolarów od Ethereum . Analitycy zauważyli, że spadek ceny ETH do około może uruchomić flippening – scenariusz, który zmaterializował się błyskawicznie, gdy wyprzedaż nabrała tempa . Różnica, która zmniejszała się przez cały rok, 6 czerwca została ostatecznie zniwelowana.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Drugi Flippening: Tether detronizuje Ethereum. Koniec ery smart kontraktów?"?
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD.
What are the key points to validate first?
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD. Katalizatorem flippeningu była zapaść ceny ETH o 65 67% od szczytu z sierpnia 2025 r., trwająca 17 dni seria odpływów z amerykańskich ETF ów na Ether oraz finansowa siła Tethera, wsparta 8,23 mld USD nadwyżkowych reze...
What should I do next in practice?
To wydarzenie sygnalizuje strukturalną zmianę na rynku kryptowalut, gdzie najwyżej kapitalizowane aktywa to coraz częściej stablecoiny zaprojektowane do rozliczeń i płynności, a nie zmienne tokeny użytkowe [2].
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD.
Katalizatorem flippeningu była zapaść ceny ETH o 65 67% od szczytu z sierpnia 2025 r., trwająca 17 dni seria odpływów z amerykańskich ETF ów na Ether oraz finansowa siła Tethera, wsparta 8,23 mld USD nadwyżkowych reze...
To wydarzenie sygnalizuje strukturalną zmianę na rynku kryptowalut, gdzie najwyżej kapitalizowane aktywa to coraz częściej stablecoiny zaprojektowane do rozliczeń i płynności, a nie zmienne tokeny użytkowe [2].
What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures anA conceptual visualization of the market cap crossover where the stablecoin Tether surpassed Ethereum for the first time in June 2026.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What explains Tether (USDT) surpassing Ethereum (ETH) in market capitalization as of June 2026, including the specific market cap figures an. Article summary: On June 6, 2026, Tether (USDT) officially surpassed Ethereum (ETH) in market capitalization, claiming the #2 spot among all cryptocurrencies. According to CoinGecko data, Ethereum's market cap fell to **$182.8 billion** . Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "| | | Last price | % | 24 high | 24 low | 24 volume | # Coins | Market cap |. | Tether | Tether | USDT | $ 0.999564 | +0.02 % | $ 1.00 | $ 0.996303 | $ 691.02M | 42.99B | $ 42.97" source context "Tether price | index, chart and news | WorldCoinIndex" Reference image 2: visual subject "| | | Last price | % | 24 hi
openai.com
6 czerwca 2026 roku rynek kryptowalut był świadkiem historycznej zmiany układu sił. Tether (USDT), dominujący stablecoin powiązany z dolarem, oficjalnie przeskoczył Ethereum (ETH) pod względem kapitalizacji rynkowej i zajął drugie miejsce w rankingu. To wydarzenie, od dawna spekulowane i nazywane „drugim flippeningiem”, to nie tylko opowieść o spadku jednego aktywa i wzroście drugiego, ale fundamentalne odzwierciedlenie tego, co rynek ceni teraz najbardziej.
Liczby mówią same za siebie: według danych CoinGecko, kapitalizacja rynkowa Ethereum skurczyła się do 182,8 miliarda dolarów, podczas gdy USDT osiągnął poziom około 187 miliardów dolarów. Gdy cena ETH oscylowała wokół 1 636 USD, spadając z 1 735 USD dzień wcześniej, trwające dekadę panowanie wiodącego programowalnego blockchaina jako drugiego najcenniejszego aktywa kryptowalutowego dobiegło końca.
Jak doszło do Flippeningu
Przekroczenie progu kapitalizacji było kulminacją tygodni asymetrycznej presji. Jeszcze na początku czerwca kapitalizacja USDT wynosząca ~187,4 mld USD znajdowała się w odległości zaledwie 6–10 miliardów dolarów od Ethereum . Analitycy zauważyli, że spadek ceny ETH do około może uruchomić flippening – scenariusz, który zmaterializował się błyskawicznie, gdy wyprzedaż nabrała tempa . Różnica, która zmniejszała się przez cały rok, 6 czerwca została ostatecznie zniwelowana.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Drugi Flippening: Tether detronizuje Ethereum. Koniec ery smart kontraktów?"?
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD.
What are the key points to validate first?
6 czerwca 2026 r. kapitalizacja Tethera (USDT) osiągnęła 187 mld USD, prześcigając Ethereum (ETH), które spadło do 182,8 mld USD. Katalizatorem flippeningu była zapaść ceny ETH o 65 67% od szczytu z sierpnia 2025 r., trwająca 17 dni seria odpływów z amerykańskich ETF ów na Ether oraz finansowa siła Tethera, wsparta 8,23 mld USD nadwyżkowych reze...
What should I do next in practice?
To wydarzenie sygnalizuje strukturalną zmianę na rynku kryptowalut, gdzie najwyżej kapitalizowane aktywa to coraz częściej stablecoiny zaprojektowane do rozliczeń i płynności, a nie zmienne tokeny użytkowe [2].
Główną siłą spychającą Ethereum poniżej Tethera był druzgocący spadek ceny. ETH osiągnęło swój rekord wszech czasów na poziomie około 4 946–4 954 USD w sierpniu 2025 roku, napędzane napływami do spotowych ETF-ów i optymizmem regulacyjnym . Od tego szczytu aktywo weszło w przedłużony i bolesny trend spadkowy. Do czerwca 2026 roku spadek znacznie się pogłębił – ETH straciło około 65–67% swojej wartości od szczytu . Przyspieszenie pod koniec maja i na początku czerwca zmieniło powolny upust krwi w paniczną wyprzedaż, bezpośrednio zmniejszając denominowaną w dolarach kapitalizację rynkową, którą stabilna podaż USDT była gotowa przeskoczyć.
Exodus instytucji: rekordowe odpływy z ETF-ów
Ceny Ethereum w dół windował bezprecedensowy, uporczywy exodus z amerykańskich spotowych ETF-ów na Ether. W maju 2026 roku fundusze te odnotowały odpływ netto w wysokości około 401 milionów dolarów – był to trzeci co do wielkości miesięczny odpływ od momentu ich uruchomienia . Ten negatywny trend nie odwrócił się w czerwcu, lecz przybrał na sile, bijąc kolejne rekordy. Do 3 czerwca ETF-y odnotowały 17 kolejnych dni odpływów netto, najdłuższą taką serię w historii tych produktów .
Instytucjonalna wyprzedaż była nieustępliwa. Tylko w ostatnim tygodniu maja z funduszy takich jak ETHA BlackRocka i ETHE Grayscale’a odpłynęło 241 milionów dolarów . Krwawienie trwało dalej: 2 czerwca odnotowano odpływ 90,14 miliona dolarów, a 1 czerwca kolejne 44,4 miliona dolarów . Ta utrzymująca się presja zmiażdżyła popyt: długoterminowi posiadacze ETH ograniczyli swoją aktywność zakupową o około 80% między 1 a 3 czerwca .
Przełamanie kluczowych poziomów wsparcia
Bezlitosna presja sprzedaży roztrzaskała kluczowe techniczne i psychologiczne poziomy wsparcia. 1 czerwca ETH przełamał krytyczną barierę 2 000 USD, wywołując kaskadę likwidacji lewarowanych pozycji i przyspieszając wyprzedaż instytucjonalną . Do 5 czerwca ETH handlowano w okolicach 1 735 USD – był to najniższy poziom utrzymujący się od ponad dwóch lat . Po utracie poziomu 2 000 USD, analitycy techniczni ostrzegali, że następnym poważnym testem jest strefa wsparcia na poziomie 1 500 USD, a jej potencjalne przełamanie naraziłoby ETH na spadek do przedziału 1 000–1 100 USD.
Finansowa twierdza Tethera
Po drugiej stronie równania kapitalizacja USDT rosła nie w oparciu o spekulacyjny zapał, ale dzięki fundamentom tradycyjnej siły finansowej. Emitent Tethera opublikował raport atestacyjny za I kwartał 2026 roku, certyfikowany przez BDO Italia, ujawniając zysk netto w wysokości 1,04 miliarda dolarów. Zysk ten, generowany w przeważającej mierze z odsetek od gigantycznych zasobów amerykańskich obligacji skarbowych, pozwolił na puchnięcie nadwyżkowych rezerw firmy do rekordowego poziomu 8,23 miliarda dolarów.
Bilans Tethera wykazał aktywa ogółem w wysokości 191,77 miliarda dolarów wobec 183,54 miliarda dolarów zobowiązań – solidny bufor, który wzbudzał zaufanie w okresie wyjątkowej niestabilności na rynku aktywów ryzykownych . Firma jest obecnie 17. największym posiadaczem długu rządu USA, z ponad 141 miliardami dolarów w papierach skarbowych, zapewniających stały i znaczący strumień dochodów całkowicie nieskorelowany z ruchami cen na rynku kryptowalut .
Strukturalna zmiana: ucieczka do użyteczności rozliczeniowej
Flippening jest jak dotąd najmocniejszym sygnałem strukturalnej zmiany paradygmatu w klasie aktywów kryptowalutowych. Dwa największe aktywa rynku pod względem kapitalizacji – Bitcoin, a teraz Tether – są coraz częściej cenione za swoje właściwości jako magazyn wartości lub instrumenty rozliczeniowe, a nie za spekulacyjną użyteczność smart kontraktów . Stablecoin powiązany z dolarem wyprzedzający wiodący na świecie programowalny blockchain podkreśla definitywną preferencję rynku dla płynności i użyteczności rozliczeniowej nad spekulacją natywnym tokenem.
W makroekonomicznym środowisku niechęci do ryzyka (risk-off), charakteryzującym się podwyższonymi rentownościami obligacji skarbowych, niepewnością geopolityczną i dążeniem do ochrony kapitału, pieniądze płynęły szerokim strumieniem do instrumentu, który obiecywał stabilność i głęboką płynność. Gdy zmienność innych aktywów gwałtownie rosła, kapitalizacja USDT rosła właśnie dlatego, że jest on zaprojektowany tak, aby unikać wahań, zwiększając swoją dominację, gdy apetyt na ryzyko zupełnie wyparował . Paradoks jest pełny: na rynku zbudowanym na obietnicy wysokich zwrotów ze zmiennych aktywów, najwyżej skapitalizowanym instrumentem stał się ten, który został zaprojektowany, aby być wartym dokładnie jednego dolara.
coinmarketcap.com
Tether price today, USDT to USD live price, marketcap and chart