Tani surowiec, drogi transport. Dlaczego azjatyckie rafinerie unikają Janbu
Saudi Aramco organizuje wrześniowe dostawy ropy do Azji indywidualnie, łącząc przeładunki w Janbu, transport przez egipski rurociąg SUMED i dostawy z terminalu Sidi Kerir. Rafinerie niechętnie odbierają ładunki w Janbu, ponieważ tankowce płynące przez Morze Czerwone i cieśninę Bab al Mandab są narażone na ataki, wyż...
Opublikowane przezEdytowane za pomocą GPT-5.6 LunaObrazy wygenerowane za pomocą GPT Image 1.5
Saudi Aramco organizuje wrześniowe dostawy ropy do Azji indywidualnie, łącząc przeładunki w Janbu, transport przez egipski rurociąg SUMED i dostawy z terminalu Sidi Kerir.
Rafinerie niechętnie odbierają ładunki w Janbu, ponieważ tankowce płynące przez Morze Czerwone i cieśninę Bab al Mandab są narażone na ataki, wyższe koszty ubezpieczenia i opóźnienia.
Rabat 2 dolarów za baryłkę na Arab Light nie przesądza o opłacalności dostawy. Trasa z Sidi Kerir może wydłużyć rejs do Azji o 20–25 dni, a część odbiorców może zrezygnować z miesięcznego przydziału.
How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy forSaudi Arabia is using alternative export routes as Red Sea security risks complicate September crude deliveries to Asia.
AI Prompt
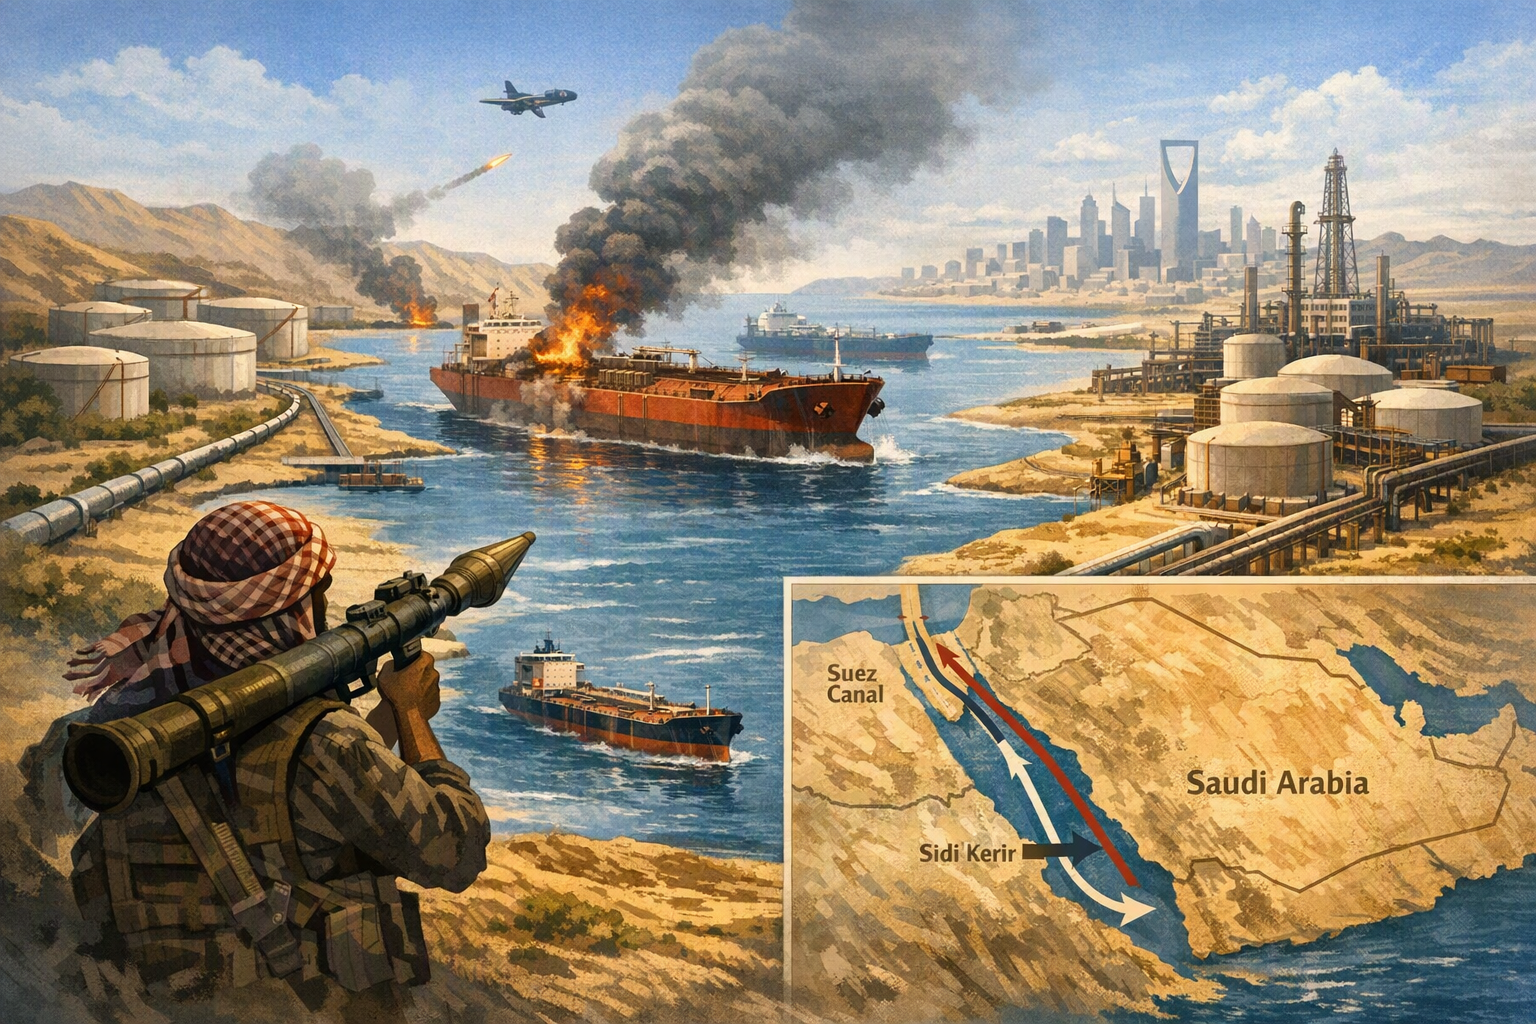
Create a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
Wrześniowa strategia eksportowa Saudi Aramco przestała przypominać prosty model „załadunek w porcie – dostawa do klienta”. Saudyjski koncern wykorzystuje obecnie elastyczną kombinację załadunków w Janbu, transportu ropy przez egipski system SUMED i dostaw z terminalu Sidi Kerir, a także prywatnych negocjacji dotyczących ładunków omijających najważniejsze regionalne wąskie gardła transportowe. Baryłki nadal mogą trafiać do odbiorców, ale o ich rzeczywistej atrakcyjności decydują teraz przede wszystkim całkowity koszt, termin dostawy i ryzyko, a nie sam oficjalny cennik.
Dlaczego Janbu stało się problemem dla odbiorców z Azji
Janbu pozwala Arabii Saudyjskiej przesyłać ropę z pól naftowych na wschodzie kraju nad Morze Czerwone rurociągiem East-West. Ładunki płynące z Janbu do Azji są jednak zazwyczaj zależne od trasy przez Morze Czerwone i cieśninę Bab al-Mandab. Wzrost liczby ataków i gróźb ze strony Huti sprawił, że armatorzy podchodzą do tych rejsów znacznie ostrożniej.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Tani surowiec, drogi transport. Dlaczego azjatyckie rafinerie unikają Janbu"?
Saudi Aramco organizuje wrześniowe dostawy ropy do Azji indywidualnie, łącząc przeładunki w Janbu, transport przez egipski rurociąg SUMED i dostawy z terminalu Sidi Kerir.
What are the key points to validate first?
Saudi Aramco organizuje wrześniowe dostawy ropy do Azji indywidualnie, łącząc przeładunki w Janbu, transport przez egipski rurociąg SUMED i dostawy z terminalu Sidi Kerir. Rafinerie niechętnie odbierają ładunki w Janbu, ponieważ tankowce płynące przez Morze Czerwone i cieśninę Bab al Mandab są narażone na ataki, wyższe koszty ubezpieczenia i opóźnienia.
What should I do next in practice?
Rabat 2 dolarów za baryłkę na Arab Light nie przesądza o opłacalności dostawy. Trasa z Sidi Kerir może wydłużyć rejs do Azji o 20–25 dni, a część odbiorców może zrezygnować z miesięcznego przydziału.
Ryzyko widać w zachowaniu tankowców. Analitycy twierdzą, że ostatnie załadunki w Janbu odbywały się „po ciemku” — statki wyłączały transpondery śledzenia, aby ograniczyć swoją widoczność. Szacunki dotyczące wielkości załadunków w Janbu znacznie różniły się między dostawcami danych, co pokazuje, jak trudne stało się wiarygodne monitorowanie tego handlu.
Dla rafinerii problemem nie jest więc wyłącznie to, czy ropa zostanie załadowana. Trzeba jeszcze znaleźć armatora gotowego przyjąć zlecenie, uwzględnić koszty ochrony, ubezpieczenia i frachtu, przygotować się na możliwe opóźnienia oraz zaakceptować niepewność dotyczącą daty dostawy. W praktyce te czynniki mogą przeważyć nad korzyścią z zakupu tańszego ładunku.
Rabat 2 dolarów nie mówi, ile naprawdę kosztuje baryłka
Saudi Aramco ustaliło wrześniową oficjalną cenę sprzedaży gatunku Arab Light dla Azji na poziomie 2 dolarów za baryłkę poniżej benchmarku Oman/Dubai. Był to najniższy poziom od 2020 roku i ruch mający wesprzeć popyt na zakłóconym rynku.
Oficjalna cena jest jednak tylko jednym elementem kalkulacji rafinerii. Ładunek odbierany z alternatywnego portu może wiązać się z innym frachtem, dodatkowymi kosztami przeładunku i trudniejszym harmonogramem. Kupujący musi zatem porównywać pełny koszt dostawy — a nie tylko wysokość rabatu wobec benchmarku — z ceną innego gatunku ropy albo z kosztem rezygnacji z miesięcznego odbioru.
Dlatego rafinerie naciskają na dodatkowe obniżki w przypadku ładunków dostarczanych alternatywnymi trasami. Aramco rozważało również osobną oficjalną cenę dla ropy wysyłanej z Sidi Kerir. Terminal na Morzu Śródziemnym ma bowiem zupełnie inną logistykę niż standardowa dostawa z Zatoki Perskiej.
Sidi Kerir jest bezpieczniejsze, ale wymaga więcej czasu
Arabia Saudyjska może przesyłać ropę przez Egipt za pośrednictwem systemu SUMED, a następnie ładować ją w śródziemnomorskim porcie Sidi Kerir. Pozwala to ominąć najbardziej zagrożony odcinek Morza Czerwonego. Po ogłoszeniu morskiego embarga eksport Arabii Saudyjskiej szlakiem przez Suez wzrósł tydzień do tygodnia o 106 proc., do 1,06 mln baryłek dziennie, natomiast w okresie analizowanym przez Kpler eksport przez Bab al-Mandab spadł do zera.
Alternatywna trasa nie jest jednak pozbawiona kosztów. Tankowiec płynący z Morza Śródziemnego do Azji może być zmuszony opłynąć Afrykę zamiast korzystać z cieśniny Bab al-Mandab. Prezes Aramco powiedział, że trasa śródziemnomorska może wydłużyć rejs o 20–25 dni w porównaniu z połączeniem przez Bab al-Mandab. Oznacza to wyższy fracht i koszty finansowania, większy kapitał zamrożony w ropie znajdującej się na morzu oraz mniejszą przewidywalność dostaw dla rafinerii.
Dane Kpler cytowane przez CNBC wskazywały, że eksport z Sidi Kerir wzrósł w sierpniu ponad dwukrotnie — do około 2,3 mln baryłek dziennie z około 1 mln baryłek dziennie w lipcu. Większość tego wzrostu przypisano saudyjskiej ropie.
Skąd różne instrukcje dla odbiorców w Azji
Wrześniowe ustalenia nie są takie same dla całego regionu. Według doniesień Aramco poprosiło rafinerie z Japonii i Korei Południowej o odbiór części ładunków w Sidi Kerir, podczas gdy większość przetwórców w Chinach, na Tajwanie i w Indiach miała odbierać ropę w Janbu.
Podział ten wydaje się wynikać z indywidualnych negocjacji, a nie z jednej, wspólnej polityki wobec całej Azji. Każda rafineria ma inny dostęp do tankowców, odmienne uzgodnienia portowe i warunki kontraktowe, a także inną tolerancję ryzyka oraz możliwości absorpcji dłuższego rejsu.
Aramco negocjowało również inne rozwiązania. Wśród nich znalazły się oferty części ładunków Arab Medium i Arab Heavy dostarczanych w ramach przeładunków statek–statek w pobliżu Fudżajry w Zjednoczonych Emiratach Arabskich.
Kontrakt terminowy nie musi oznaczać, że każdy miesięczny przydział zostanie odebrany niezależnie od warunków. Z doniesień wynika, że co najmniej jedna rafineria mogła zrezygnować z wrześniowej alokacji, gdyby koszt transportu ropy z Sidi Kerir wokół Afryki okazał się zbyt wysoki.
Co zakłócenia oznaczają dla Aramco i rynku ropy
Zmiana tras pokazuje różnicę między eksportową zdolnością Arabii Saudyjskiej a normalnym funkcjonowaniem jej eksportu. Aramco twierdzi, że próby zakłócania żeglugi na Morzu Czerwonym przez Huti nie zmniejszyły jego zdolności eksportowych. Koncern zwiększył również przepływy rurociągiem East-West w kierunku Janbu, którego deklarowana przepustowość wynosi 7 mln baryłek dziennie.
Utrzymanie tej zdolności wymaga jednak dłuższych tras, doraźnych ustaleń dotyczących alokacji oraz mniej przejrzystych operacji tankowców. Łańcuch dostaw nadal może dostarczać ropę, ale działa przy większej niepewności i przenosi większą część obciążeń logistycznych na odbiorców.
Wyniki finansowe Aramco pokazują, że producent i rafineria inaczej odczuwają kryzys transportowy. Koncern odnotował w drugim kwartale skorygowany zysk netto w wysokości 33,4 mld dolarów, o 33 proc. więcej niż rok wcześniej. Wyższe ceny ropy z nawiązką zrekompensowały wpływ mniejszej sprzedaży i zakłóceń w transporcie.
Dla azjatyckich rafinerii wyższe ceny ropy nie są jednak podobną ochroną. Muszą one ponosić koszt zabezpieczenia dostaw surowca, transportować go na większe odległości i utrzymywać ciągłość pracy zakładów mimo niepewnego harmonogramu. Kluczowe pytanie na wrzesień nie brzmi więc: czy saudyjska ropa jest tania w porcie załadunku? Chodzi o to, czy pozostaje konkurencyjna po uwzględnieniu ryzyka trasy, frachtu, opóźnień i ubezpieczenia.