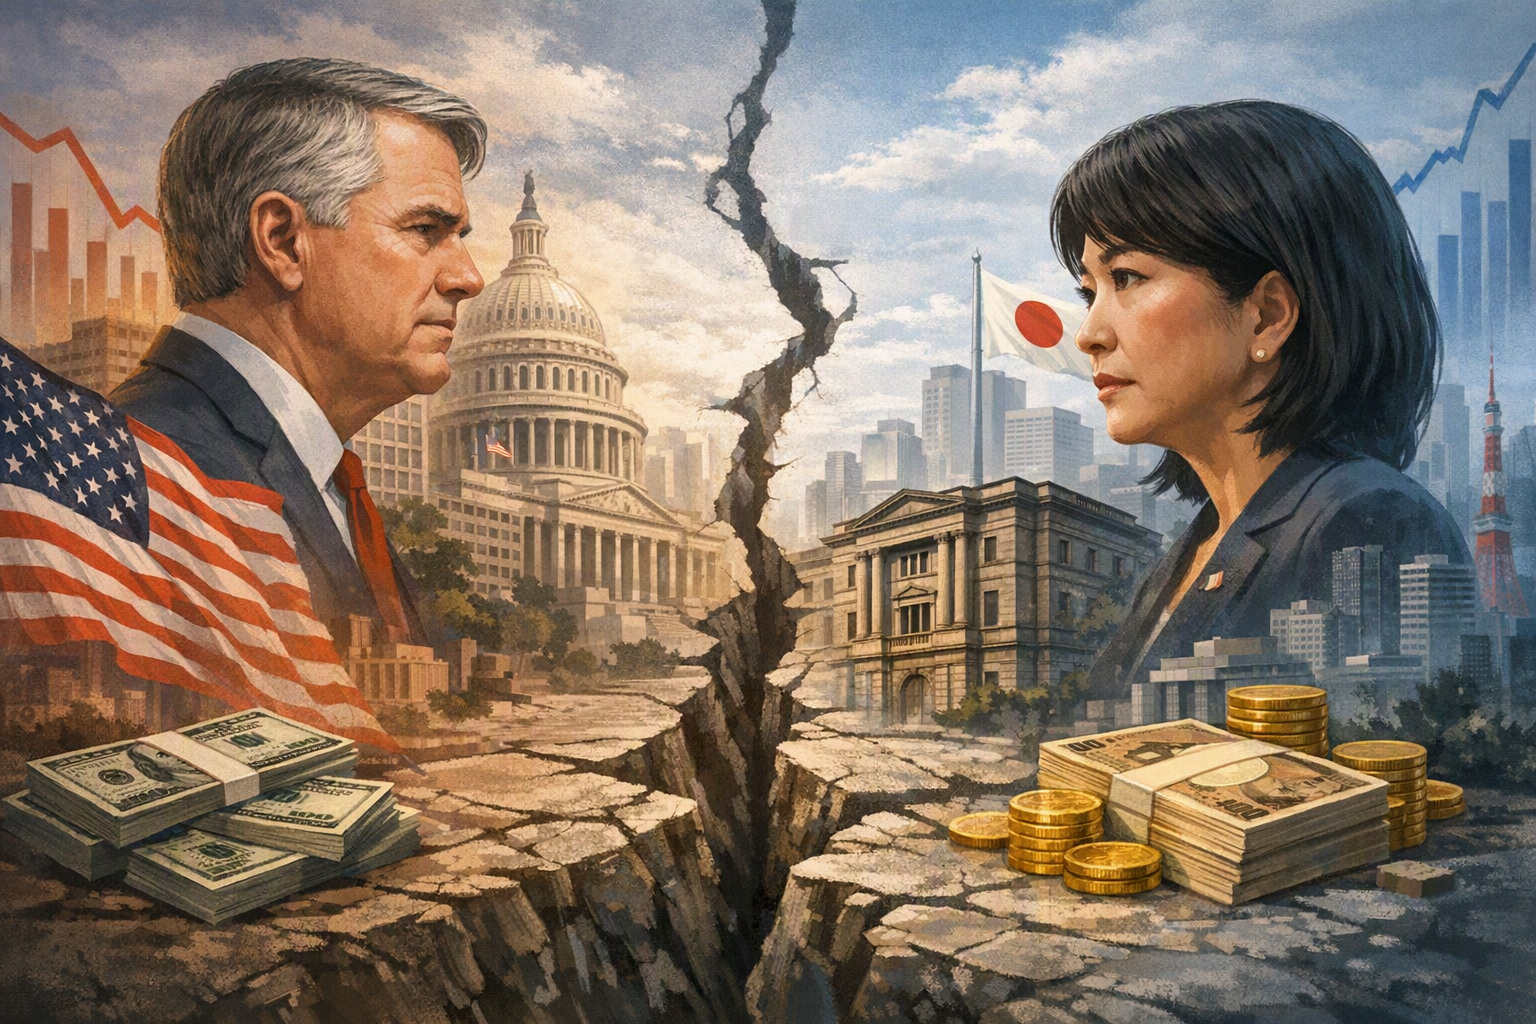
Bessent kontra Takaichi: Polityczny spór, który może pogrzebać wspólną interwencję USA-Japonia w obronie jena
Historyczna wspólna interwencja USA i Japonii z 31 lipca 2026 roku, mająca na celu zatrzymanie spadku jena do najniższych poziomów od 40 lat, stoi pod znakiem zapytania z powodu fundamentalnego sporu między sekretarze... Japonia sprzedała papiery wartościowe o wartości nawet 59 miliardów dolarów, aby wesprzeć jena;...
Opublikowane przezEdytowane za pomocą DeepSeek-V4-FlashObrazy wygenerowane za pomocą GPT Image 1.5
Historyczna wspólna interwencja USA i Japonii z 31 lipca 2026 roku, mająca na celu zatrzymanie spadku jena do najniższych poziomów od 40 lat, stoi pod znakiem zapytania z powodu fundamentalnego sporu między sekretarze...
Japonia sprzedała papiery wartościowe o wartości nawet 59 miliardów dolarów, aby wesprzeć jena; USA, poprzez Rezerwę Federalną, przeprowadziły tzw.
Rynek oczekuje teraz, że Bank Japonii (BOJ) podniesie stopy procentowe na wrześniowym posiedzeniu (17 18 września 2026), aby potwierdzić wiarygodność interwencji.
What is causing the rift between U.SA growing policy rift between Treasury Secretary Bessent and Prime Minister Takaichi threatens the success of their historic joint yen intervention.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What is causing the rift between U.S. Treasury Secretary Scott Bessent and Japanese Prime Minister Sanae Takaichi over Bank of Japan monetar. Article summary: Here is the full picture based on the latest reporting.. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
openai.com
31 lipca 2026 roku Stany Zjednoczone i Japonia zrobiły coś, czego nie robiły od 15 lat: wspólnie interweniowały na rynku walutowym, skupując jena, aby powstrzymać jego spadek do najniższych poziomów od czterech dekad. Operacja była zakrojona na ogromną skalę – sama Japonia mogła sprzedać papiery wartościowe o wartości nawet 59 miliardów dolarów – i była wspierana przez jawną koordynację ze strony amerykańskiego Departamentu Skarbu, w tym kontrole kursu („rate checks”) w nowojorskim Fed . Jednak nawet gdy Waszyngton i Tokio stanęły ramię w ramię na rynku, głęboki polityczny rozdźwięk między sekretarzem skarbu Scottem Bessentem a premier Sanae Takaichi grozi tym, że ratunek będzie tylko tymczasowym rozwiązaniem, a nie trwałym remedium .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Bessent kontra Takaichi: Polityczny spór, który może pogrzebać wspólną interwencję USA-Japonia w obronie jena"?
Historyczna wspólna interwencja USA i Japonii z 31 lipca 2026 roku, mająca na celu zatrzymanie spadku jena do najniższych poziomów od 40 lat, stoi pod znakiem zapytania z powodu fundamentalnego sporu między sekretarze...
What are the key points to validate first?
Historyczna wspólna interwencja USA i Japonii z 31 lipca 2026 roku, mająca na celu zatrzymanie spadku jena do najniższych poziomów od 40 lat, stoi pod znakiem zapytania z powodu fundamentalnego sporu między sekretarze... Japonia sprzedała papiery wartościowe o wartości nawet 59 miliardów dolarów, aby wesprzeć jena; USA, poprzez Rezerwę Federalną, przeprowadziły tzw.
What should I do next in practice?
Rynek oczekuje teraz, że Bank Japonii (BOJ) podniesie stopy procentowe na wrześniowym posiedzeniu (17 18 września 2026), aby potwierdzić wiarygodność interwencji.
Od ponad roku sekretarz skarbu Scott Bessent jest głośnym orędownikiem zaostrzenia japońskiej polityki pieniężnej. Publicznie ogłosił, że era „Abenomics” – długotrwałego japońskiego programu ultra-niskich stóp procentowych i agresywnego luzowania ilościowego – dobiegła końca i że nastał „czas Takaichinomics” . W wywiadach dla CNBC i NHK Bessent wzywał do „racjonalnej polityki pieniężnej” i „zmieniającej rynek polityki”, która skorygowałaby słabość jena, argumentując, że sama interwencja walutowa nie rozwiąże problemu, którego źródłem jest strukturalna polityka . Powiedział wprost, że wierzy, iż prezes BOJ Kazuo Ueda „zrobi to, co najlepsze” dla japońskiej gospodarki – rynek odebrał to jako ciche przyzwolenie na podwyżkę stóp we wrześniu .
Premier Takaichi opiera się jednak tej presji. Preferuje bardziej stopniowe podejście, stawiając na pierwszym miejscu kruche ożywienie krajowej gospodarki i unikając wstrząsu na rynku obligacji. BOJ utrzymał stopę procentową na poziomie 1,0% na posiedzeniu w dniach 30-31 lipca – tylko jeden członek zarządu, Hajime Takata, głosował za natychmiastową podwyżką do 1,25% . Otoczenie Takaichi obawia się, że agresywne zacieśnianie polityki pieniężnej zdusi wzrost gospodarczy, zwiększy i tak już ogromne koszty obsługi długu Japonii, a publiczne naciski Bessenta są postrzegane jako niepożądana ingerencja w suwerenność monetarną Japonii .
Ta różnica zdań podważa skuteczność wspólnego ratowania jena w krytyczny sposób: interwencja z 31 lipca miała być szokiem dla spekulantów, ale spór Bessenta z Takaichi wysyła rynkom mylący sygnał. Waszyngton i Tokio są zgodne co do konieczności kupowania jena dzisiaj, ale są w fundamentalnym sporze co do podstawowej polityki, która determinuje długoterminową wartość jena. Rynek interpretuje to napięcie jako znak, że przyszłe wspólne działania będą trudniejsze do utrzymania, a sama interwencja jest tylko doraźnym rozwiązaniem, a nie trwałym .
Szczegóły historycznej wspólnej interwencji
Skoordynowana akcja miała miejsce w nocy z 30 na 31 lipca w Nowym Jorku. Najwyższy rangą dyplomata Japonii ds. walut, Atsushi Mimura, dał zielone światło na zakup jenów za dolary, korzystając z głośnika połączonego z kilkoma pracownikami ministerstwa finansów . Skala była ogromna:
Wielkość: Japonia mogła sprzedać papiery wartościowe o wartości nawet 59 miliardów dolarów, aby wesprzeć jena . Bloomberg oszacował operację na około 53 miliardy dolarów.
Rola USA: Departament Skarbu USA, za pośrednictwem nowojorskiego Fed, poinformował banki, że „może interweniować” i przeprowadził „rate checks” – prosząc banki o kwotowania kursu jena, co jest prekursorem rzeczywistej interwencji . Był to już drugi raz w 2026 roku, kiedy USA to zrobiły .
Notatnik Bessenta: Fotografia Reutersa przedstawiająca Bessenta podczas posiedzenia gabinetu uchwyciła jego listę zadań z odręczną notatką: „Kupić japońskiego jena”. Notatka podobno wskazywała kwotę między 5 a 10 miliardami dolarów .
Oficjalne potwierdzenie: Minister finansów Japonii Satsuki Katayama potwierdziła 3 sierpnia, że Japonia i USA przeprowadziły wspólną interwencję w dniu 31 lipca czasu wschodniego w USA .
Znaczenie historyczne: Pierwsza wspólna interwencja USA-Japonia na rynku jena od czasu skoordynowanej akcji w 2011 roku, po niszczycielskim trzęsieniu ziemi i tsunami – czyli po około 15 latach . Niektóre źródła określiły ją jako pierwszą wspólną interwencję od 28 lat, której celem było umocnienie jena, podczas gdy akcja z 2011 roku miała na celu jego osłabienie .
Następstwa: Jen utrzymał zyski powyżej niedawnych minimów z ostatnich 40 lat w dniach następujących po interwencji. Bessent oświadczył, że „nie zawaha się powtórzyć” interwencji i wezwał do „zwiększenia” możliwości zapasowego mechanizmu Fed dla banków centralnych, czyli tzw. FIMA Repo Facility .
Dynamika polityczna kryzysu
Akcja z 31 lipca była zwieńczeniem miesięcy cichej koordynacji między Waszyngtonem a Tokio . Bessent uzasadnił amerykańskie wsparcie strategicznie: stabilny jen jest niezbędny dla handlu regionalnego i stabilności finansowej, a dalsze osłabienie jena mogłoby wywołać konkurencyjne dewaluacje w całej Azji .
Takaichi znajduje się jednak w trudnej sytuacji wewnętrznej. Musi zrównoważyć presję Waszyngtonu z interesami krajowych grup – eksporterów, małych firm i posiadaczy obligacji – którzy obawiają się wyższych stóp procentowych. Jej polityczne zaplecze obejmuje konserwatystów fiskalnych, którzy są nieufni wobec poświęcania niezależności BOJ pod wpływem zagranicznej presji . Analiza Reutersa wykazała, że publiczne poglądy Bessenta na japońską politykę pieniężną „praktycznie zamknęły” bank centralny w konieczności podwyżki stóp procentowych na wrześniowym posiedzeniu, co rodzi pytania o wpływ Waszyngtonu na politykę wewnętrzną Japonii .
Perspektywy rynkowe
Spór ten stworzył jasne oczekiwania rynkowe: BOJ będzie teraz musiał podnieść stopy, aby potwierdzić wiarygodność interwencji.
Oczekiwania na podwyżkę stóp: Rynek powszechnie spodziewa się, że BOJ podniesie stopy na posiedzeniu w dniach 17-18 września 2026 roku. Źródło Reutersa poinformowało, że BOJ „może mieć trudności z uniknięciem podwyżki” i prawdopodobnie wcześniej zasugeruje ten ruch .
Jastrzębie sygnały samego BOJ: Protokół z posiedzenia z 31 lipca wskazywał na ryzyka cenowe, które uzasadniają dalsze podwyżki stóp, nawet po podniesieniu ich do najwyższego poziomu od 31 lat w czerwcu .
Pytanie o trwałość: Analitycy ostrzegają, że interwencja bez kontynuacji w postaci polityki pieniężnej historycznie nie odwracała trendów jena. Podział między Bessentem a Takaichi osłabia zaufanie do tego, że wspólne stanowisko się utrzyma .
Uwaga na G20: Rynek śledzi oczekiwane spotkanie Bessenta z prezesem Uedą na marginesie kolejnego szczytu G20 w poszukiwaniu dalszych sygnałów co do polityki .
Kluczowe argumenty obu stron
Spór między Waszyngtonem a Tokio sprowadza się do dwóch konkurencyjnych diagnoz japońskiego problemu i proponowanego leku:
Stanowisko Bessenta / Departamentu Skarbu USA: Słaby jen ma charakter strukturalny i wynika z ultra-luźnej polityki pieniężnej Japonii. Interwencja to tylko doraźne rozwiązanie; tylko podwyżki stóp BOJ mogą trwale wzmocnić jena, ograniczyć importowaną inflację i zapobiec konkurencyjnym dewaluacjom w Azji. USA są gotowe tymczasowo wspierać jena, ale Tokio musi pozwolić BOJ na zacieśnienie polityki .
Stanowisko Takaichi / rządu Japonii: Japońskie ożywienie gospodarcze jest wciąż kruche. Przedwczesne zacieśnianie polityki pieniężnej grozi recesją i wzrostem kosztów obsługi długu. Polityka pieniężna powinna pozostać stopniowa i podyktowana potrzebami wewnętrznymi, a nie zagraniczną presją. Interwencja, a nie podwyżki stóp, jest odpowiednim narzędziem do walki z nadmierną spekulacją .
Konflikt ten stawia ratowanie jena w niepewnej sytuacji: oba rządy zgadzają się co do taktycznej potrzeby kupowania jena, ale są w fundamentalnym sporze co do strategicznego kierunku dla gospodarki. Jak ujął to jeden z analityków, wspólna interwencja była niezbędnym wstrząsem, ale bez wspólnej ścieżki politycznej, długoterminowe odbicie jena pozostaje pod znakiem zapytania.
finance.yahoo.comUS Treasury's Bessent calls for 'sound' monetary policy in Japan