Kinas kapitalgrep stenger småinvestorer ute fra SpaceX-noteringen
Kinas verdipapirtilsyn har innledet tiltak mot Tiger Brokers, Futu og Longbridge, beslaglagt det myndighetene omtaler som ulovlige inntekter og innført en toårig avviklingsperiode uten nye innskudd eller kjøpsordrer [... Reglene om utenlandsinvesteringer som ble publisert 1.
Publisert avRedigert med DeepSeek-V4-ProBilder generert med GPT Image 1.5
Kinas verdipapirtilsyn har innledet tiltak mot Tiger Brokers, Futu og Longbridge, beslaglagt det myndighetene omtaler som ulovlige inntekter og innført en toårig avviklingsperiode uten nye innskudd eller kjøpsordrer [...
Reglene om utenlandsinvesteringer som ble publisert 1. juni 2026, gir Beijing et formelt grunnlag for å kreve gjennomførte utenlandstransaksjoner omgjort og ilegge bøter ved brudd på kravene [1][2][3][9].
Det finnes ingen direkte regulatorisk kobling til SpaceX, men innstrammingene stenger en viktig kanal for kinesiske småinvestorer som ellers kunne ha forsøkt å kjøpe aksjer i den planlagte børsnoteringen.
What specific actions has China taken to block mainland retail investors from purchasing U.SChina's May 2026 enforcement actions against offshore brokerages have effectively blocked mainland retail investors from participating in major U.S. IPOs, including SpaceX's record $75 billion Nasdaq debut.
AI Prompt
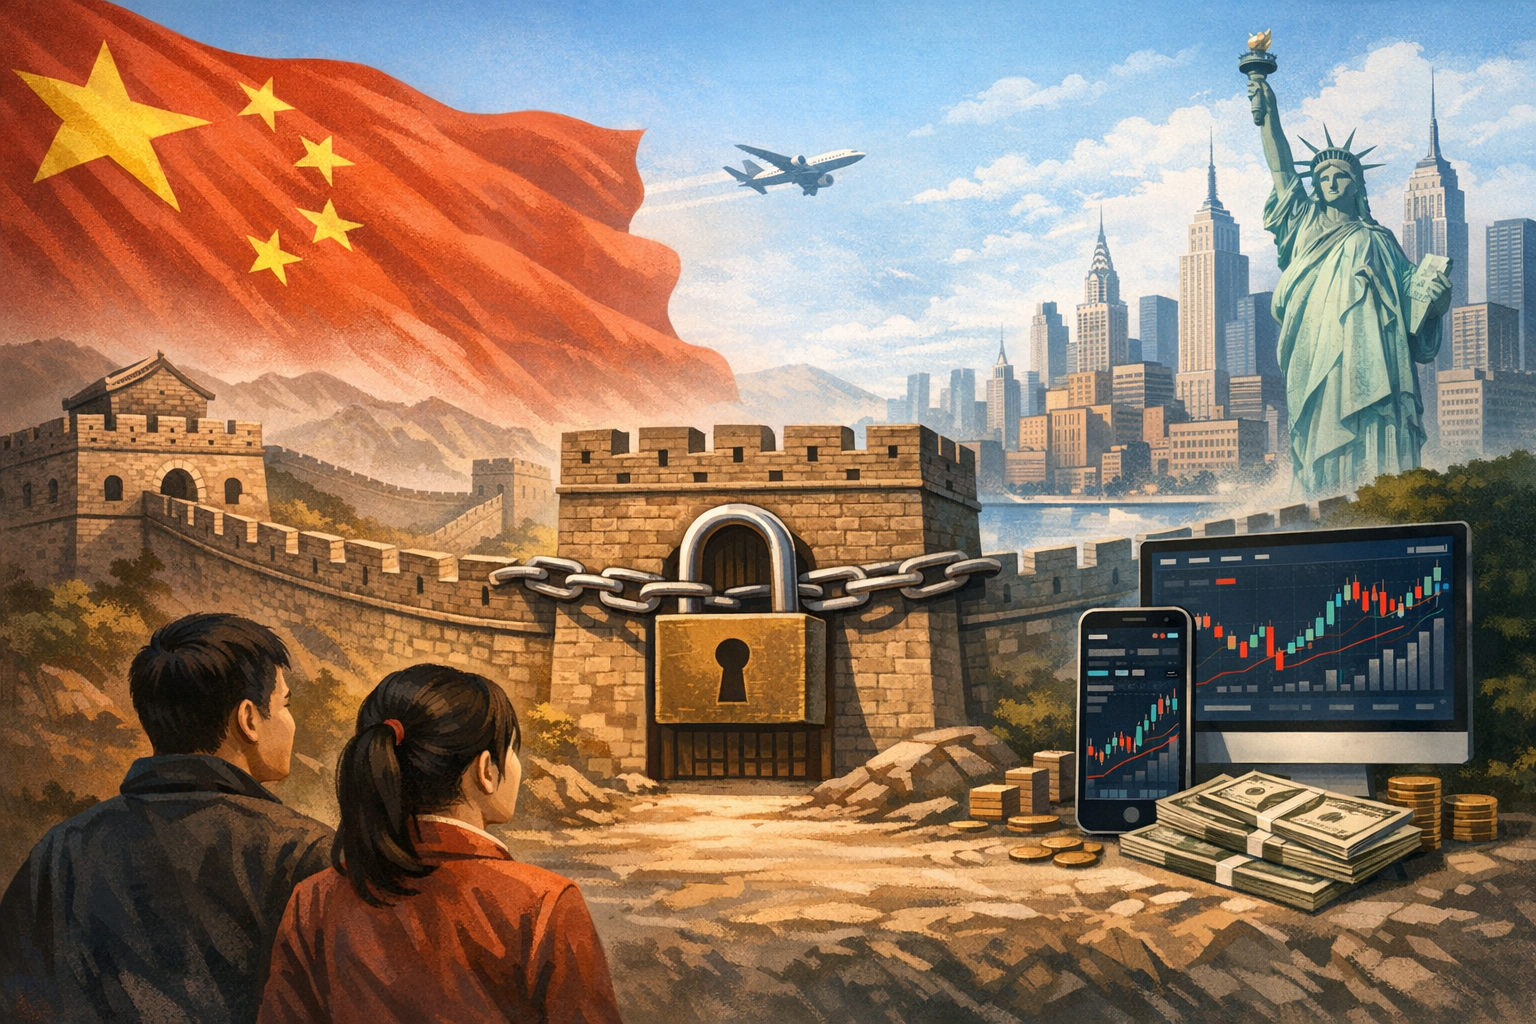
Create a landscape editorial hero image for this Studio Global article: What specific actions has China taken to block mainland retail investors from purchasing U.S. stocks through offshore brokerages, and how do. Article summary: Here is the evidence-backed analysis across all three parts of your question.. Topic tags: general, general web, user generated, news. Reference image context from search candidates: Reference image 1: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail Investors to Buy US Stocks. China’s securities wa" source context "China Shuts Down the Last Route for Retail Investors to Buy US Stocks - Vision Times" Reference image 2: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail I
openai.com
Døren til amerikanske aksjer blir smalere
Kinas myndigheter har satt inn et av de kraftigste tiltakene på flere år mot offshore-meglere som har gitt fastlandskinesere tilgang til aksjer i USA. Tidspunktet gjør innstrammingen spesielt oppsiktsvekkende: Samtidig planlegger SpaceX en børsnotering på Nasdaq som kan bli den største i amerikansk historie.
Det er viktig å skille mellom de to hendelsene. Ingen kinesisk myndighet har knyttet tiltakene direkte til SpaceX, og det finnes ingen dokumentasjon på at SpaceX selv er målet for kinesisk regulering. Men samlet viser utviklingen at Beijing bygger høyere murer rundt kapital som kan flyttes ut av landet.
Dette skjedde 22. mai
Den kinesiske verdipapirregulatoren China Securities Regulatory Commission (CSRC) kunngjorde 22. mai 2026 formelle tiltak mot tre store offshore-meglere: Tiger Brokers, Futu Securities International og Longbridge Securities . Selskapene ble anklaget for å tilby uautoriserte grensekryssende verdipapirtjenester til kunder på det kinesiske fastlandet.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Kinas kapitalgrep stenger småinvestorer ute fra SpaceX-noteringen"?
Kinas verdipapirtilsyn har innledet tiltak mot Tiger Brokers, Futu og Longbridge, beslaglagt det myndighetene omtaler som ulovlige inntekter og innført en toårig avviklingsperiode uten nye innskudd eller kjøpsordrer [...
What are the key points to validate first?
Kinas verdipapirtilsyn har innledet tiltak mot Tiger Brokers, Futu og Longbridge, beslaglagt det myndighetene omtaler som ulovlige inntekter og innført en toårig avviklingsperiode uten nye innskudd eller kjøpsordrer [... Reglene om utenlandsinvesteringer som ble publisert 1. juni 2026, gir Beijing et formelt grunnlag for å kreve gjennomførte utenlandstransaksjoner omgjort og ilegge bøter ved brudd på kravene [1][2][3][9].
What should I do next in practice?
Det finnes ingen direkte regulatorisk kobling til SpaceX, men innstrammingene stenger en viktig kanal for kinesiske småinvestorer som ellers kunne ha forsøkt å kjøpe aksjer i den planlagte børsnoteringen.
Beslag av det myndighetene kaller ulovlig utbytte. CSRC beslagla inntekter som skal ha blitt generert gjennom tjenester til fastlandskunder. Samlet skal bøter og beslaglagte beløp ha kommet opp i rundt 330 millioner dollar .
To år med pålagt opprydding. Meglerhusene må stanse nye innskudd fra fastlandskunder og slutte å tilby kjøpstransaksjoner i perioden. Eksisterende kunder kan selge aksjer og ta ut penger, men kan ikke legge inn nye kjøpsordre eller fylle på kontoene .
En felles plan fra åtte offentlige etater. Planen, ledet av CSRC, skal avskaffe ulovlig grensekryssende virksomhet innen verdipapirer, futures og fond i løpet av to år. Utenlandske institusjoner får ikke markedsføre slike tjenester, åpne kontoer, gjennomføre handler eller overføre penger for fastlandskunder uten særskilt godkjenning .
Tiltakene kom etter flere år med gradvis innstramming. Allerede i 2023 forbød kinesiske myndigheter innenlandske meglere og deres utenlandske enheter å ta inn nye fastlandskunder til offshorehandel. Nye investeringer fra eksisterende kunder skulle også overvåkes strengt . Mai-tiltakene gjorde dermed et allerede etablert regelverk langt mer konkret og sanksjonsorientert.
For småinvestorer er konsekvensen tydelig: De viktigste kanalene for å kjøpe amerikanske aksjer gjennom nettmeglere med kinesisk tilknytning er nå kraftig begrenset eller stengt . Analytikere har tolket utviklingen som at Beijing for alvor forsøker å hindre kapitalflukt, ikke bare som en vanlig opprydding i finanssektoren .
SpaceX sikter mot en historisk børsnotering
Innstrammingen kommer akkurat idet SpaceX forbereder en børsnotering av historiske dimensjoner. Ifølge Reuters-kilder planlegger Elon Musks rom- og satellittselskap å selge rundt 555,6 millioner aksjer til en fast pris på 135 dollar per aksje. Aksjene skal noteres på Nasdaq under tickerkoden SPCX. Målet er å hente inn 75 milliarder dollar, basert på en verdsettelse på rundt 1,75 billioner dollar .
Investorpresentasjonen skulle etter planen starte 4. juni 2026, mens første handelsdag var ventet rundt 12. juni .
Tilbudet er strukturert som et såkalt primærtilbud. Det betyr at pengene går til SpaceX, ikke til eksisterende aksjonærer som ønsker å selge seg ned . Selskapet skal bruke kapitalen på å utvide Starlink-nettverket og kapasiteten for kunstig intelligens .
Det finnes ingen bevis for en direkte kobling mellom CSRCs tiltak og SpaceX-noteringen. Likevel kan konsekvensene bli merkbare. Når fastlandskunder ikke lenger kan sette inn nye penger eller legge inn kjøpsordre gjennom de aktuelle meglerne, forsvinner også en mulig kilde til etterspørsel etter en av verdens mest omtalte teknologinoteringer.
Det er ikke mulig å si hvor stor denne etterspørselen ville ha vært, eller hvor mye en eventuell reduksjon vil påvirke prisingen. Men for en notering på 75 milliarder dollar er tilgangen til globale investorer en del av bildet, også når fastlandskinesiske småinvestorer ikke utgjør hele markedet.
Nye regler gir Beijing større spillerom
juni 2026 publiserte Kinas statsråd, landets øverste administrative organ, en ny forordning om utenlandsinvesteringer (《国务院关于对外投资的规定》). Reglene trer i kraft 1. juli 2026 .
Forordningen utvider myndighetenes verktøy for å kontrollere kapital-, teknologi- og datastrømmer over landegrensene.
Mulighet til å omgjøre gjennomførte avtaler
Regelverket gir for første gang et omfattende og formalisert juridisk grunnlag for å kreve at allerede gjennomførte utenlandstransaksjoner blir omgjort dersom de omfatter begrensede varer, teknologier, tjenester eller data .
Bestemmelsen ble publisert omtrent én måned etter at Beijing beordret Meta til å omgjøre oppkjøpet av KI-selskapet Manus. Saken ble dermed en konkret illustrasjon på typen tilbakevirkende myndighet de nye reglene nå formaliserer .
Bøter ved manglende godkjenning
Artikkel 27 åpner for bøter på mellom 0,1 og 0,5 prosent av investeringsbeløpet ved mangelfull rapportering eller uriktige opplysninger. Gjentatte brudd kan gi bøter på 0,5 til 1 prosent, i tillegg til krav om å stanse investeringene. Ansvarlige personer kan ilegges bøter på mellom 20.000 og 50.000 yuan . Andre reaksjoner kan også omfatte avhending av eiendeler .
Kontroll med teknologi og data
Investorer får ikke overføre begrensede kinesiske varer, teknologier, tjenester eller data til utlandet uten forhåndstillatelse. Kravene kan også omfatte overføring gjennom utsendelse av teknisk personell, teknisk veiledning eller opplæring i utlandet .
Et bredt sikkerhetsbegrep
Reglene gjelder utenlandsavtaler som involverer kinesiske investorer, teknologi, data eller nasjonal sikkerhet. Det vide virkeområdet gir regulatorene betydelig skjønn . Forordningen inneholder også bestemmelser som kan brukes mot utenlandske selskaper dersom hjemlandene deres begrenser kinesiske investeringer .
Juridiske eksperter har beskrevet forordningen som det tydeligste rettslige grunnlaget hittil for å vurdere og eventuelt stanse grensekryssende transaksjoner som kan føre til at kritisk teknologi, data eller strategiske aktiva flyttes ut av kinesisk jurisdiksjon . Myndighetene kan dessuten hevde kontroll over en transaksjon selv om den kinesiske parten ikke har innhentet nødvendig godkjenning .
To porter som nå lukkes samtidig
De to utviklingstrekkene utfyller hverandre:
Meglerinngripen stenger detaljistporten. Fastlandsinvestorer som tidligere brukte Futu, Tiger eller Longbridge til å kjøpe amerikanske aksjer, kan ikke lenger legge inn nye kjøpsordre eller tilføre penger. I praksis får de en toårig periode der de bare kan selge og ta ut midler .
Statsrådets regler bygger den juridiske porten. Dersom kapital, teknologi eller data likevel forsøkes flyttet ut gjennom alternative strukturer, har Beijing et mer formelt grunnlag for å granske transaksjonen, ilegge sanksjoner eller kreve at den omgjøres .
For kinesiske småinvestorer som håper å kjøpe SpaceX-aksjer fra første handelsdag, betyr dette at den tradisjonelle veien gjennom en offshore-megler i praksis er blokkert. Det betyr ikke at all kinesisk eksponering mot amerikanske markeder er umulig, eller at SpaceX er under kinesisk etterforskning. Men terskelen for å delta i store amerikanske teknologinoteringer er blitt betydelig høyere.
Det overordnede budskapet er derfor større enn SpaceX: Beijing forsøker samtidig å begrense kapitalutstrømning fra privatpersoner og å skaffe seg et bredere juridisk apparat for å kontrollere utenlandske investeringer, teknologi og data.
theepochtimes.comChina Moves to Shut Down Offshore Stock-Trading Channels Used by Mainland Investors
mexc.comChinese Government Announces Severe Penalties Against ...
biz.chosun.comChina blocks indirect foreign stock bets, steers funds ...