Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen. Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
Publisert avRedigert med GPT-5.6 LunaBilder generert med GPT Image 1.5
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen.
Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
Strategiske oljelagre og leveranser fra fjernere produsenter kan hindre akutt mangel, men de kan ikke gjenskape den korte og rimelige ruten fra Gulfen til Asia.
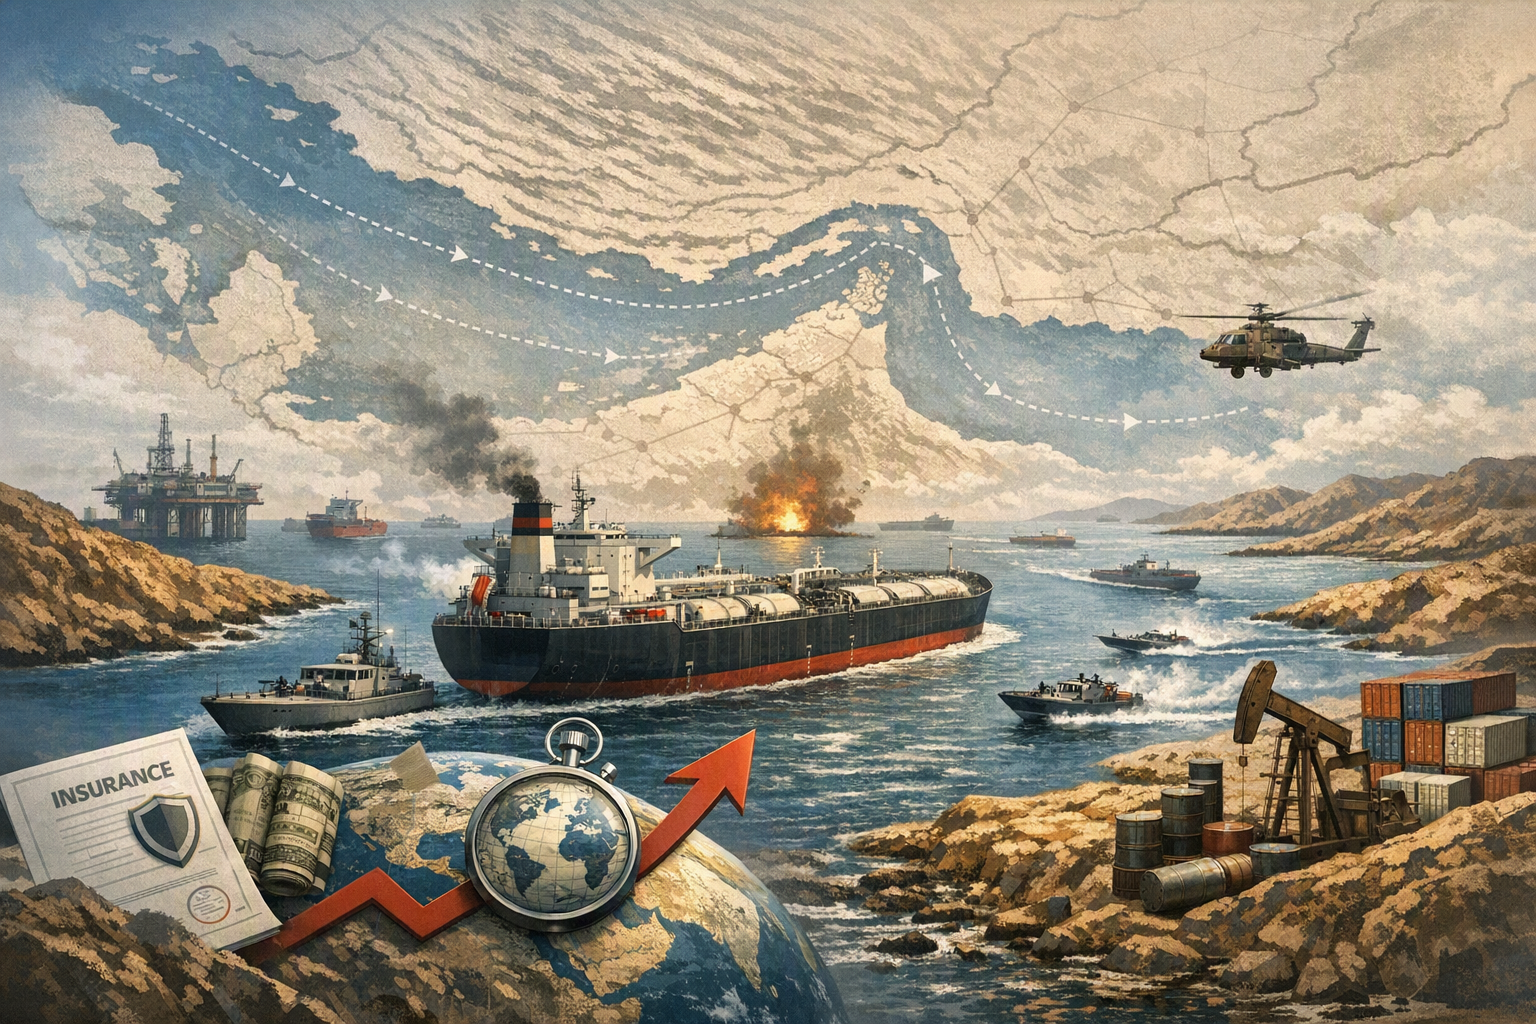
How has the effective closure of the Strait of Hormuz for nearly six months transformed the conflict from an oil-price crisis into a broaderAn editorial visualization of the Strait of Hormuz disruption and its effects on global shipping.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How has the effective closure of the Strait of Hormuz for nearly six months transformed the conflict from an oil-price crisis into a broader. Article summary: The crisis has become a delivered-cost shock rather than simply an oil-price shock. Even with Brent near $89 per barrel, the effective loss of Hormuz adds exceptionally high tanker freight, war-risk insurance, longer voy. Topic tags: general, news, general web, government, education. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Hormuz-krisen bør ikke lenger forstås som en enkel oppgang i oljeprisen. Den har blitt et leveringskostnadssjokk: Prisen kjøpere faktisk betaler for energi og importerte varer når tankfrakt, krigsforsikring, lengre seilaser, alternativ råolje og knappere skipskapasitet regnes med.
Det forklarer hvordan et land fortsatt kan ha tilgang på drivstoff, samtidig som transportkostnadene øker, handelsbalansen svekkes og inflasjonspresset sprer seg.
Fra oljeavbrudd til kapasitetskrise på sjøen
Hormuz-stredet er normalt en avgjørende transportåre for olje, gass og andre råvarer fra Gulfen. Etter konflikten og angrepene på handelsskip falt trafikken fra mer enn 100 skip daglig før krigen til en liten strøm av passeringer i den første fasen av avbruddet. Den 17. juli krysset bare tre råvareskip stredet på én dag, ifølge skipsdata omtalt av Reuters. I august lå femdagersgjennomsnittet på rundt 13 skip, nær det laveste nivået på tre måneder.
Den økonomiske effekten handler om mer enn hvor mange fat som ikke kommer frem. Når skip unngår farvannet, blir liggende utenfor Gulfen eller nekter å seile inn uten ekstraordinær beskyttelse, forsvinner en del av den effektive tankerkapasiteten fra markedet. De tilgjengelige skipene må seile lenger, bruke mer tid på hver tur og betale mer for sikkerhet og forsikring.
Et skip kan dermed være teknisk tilgjengelig, men likevel være ulønnsomt eller uaktuelt å bruke på ruten.
Fraktratene viser hvor raskt risikoen blir til en råvarekostnad. Prisene for svært store råoljetankere mellom Midtøsten og Kina passerte tidlig i konflikten 400 000 dollar per dag. I en senere fase ble kostnaden for å frakte olje fra Gulfen til Asia rapportert til rundt 15,22 dollar per fat, mens Brent lå rundt 89 dollar. Dette kommer i tillegg til referanseprisen på råolje, ikke nødvendigvis frem i selve Brent-noteringen.
Hvorfor Brent-prisen alene gir et ufullstendig bilde
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Hormuz-krisen er ikke lenger bare et oljesjokk"?
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen.
What are the key points to validate first?
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen. Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
What should I do next in practice?
Strategiske oljelagre og leveranser fra fjernere produsenter kan hindre akutt mangel, men de kan ikke gjenskape den korte og rimelige ruten fra Gulfen til Asia.
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen. Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
Publisert avRedigert med GPT-5.6 LunaBilder generert med GPT Image 1.5
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen.
Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
Strategiske oljelagre og leveranser fra fjernere produsenter kan hindre akutt mangel, men de kan ikke gjenskape den korte og rimelige ruten fra Gulfen til Asia.
How has the effective closure of the Strait of Hormuz for nearly six months transformed the conflict from an oil-price crisis into a broaderAn editorial visualization of the Strait of Hormuz disruption and its effects on global shipping.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How has the effective closure of the Strait of Hormuz for nearly six months transformed the conflict from an oil-price crisis into a broader. Article summary: The crisis has become a delivered-cost shock rather than simply an oil-price shock. Even with Brent near $89 per barrel, the effective loss of Hormuz adds exceptionally high tanker freight, war-risk insurance, longer voy. Topic tags: general, news, general web, government, education. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, c
openai.com
Hormuz-krisen bør ikke lenger forstås som en enkel oppgang i oljeprisen. Den har blitt et leveringskostnadssjokk: Prisen kjøpere faktisk betaler for energi og importerte varer når tankfrakt, krigsforsikring, lengre seilaser, alternativ råolje og knappere skipskapasitet regnes med.
Det forklarer hvordan et land fortsatt kan ha tilgang på drivstoff, samtidig som transportkostnadene øker, handelsbalansen svekkes og inflasjonspresset sprer seg.
Fra oljeavbrudd til kapasitetskrise på sjøen
Hormuz-stredet er normalt en avgjørende transportåre for olje, gass og andre råvarer fra Gulfen. Etter konflikten og angrepene på handelsskip falt trafikken fra mer enn 100 skip daglig før krigen til en liten strøm av passeringer i den første fasen av avbruddet. Den 17. juli krysset bare tre råvareskip stredet på én dag, ifølge skipsdata omtalt av Reuters. I august lå femdagersgjennomsnittet på rundt 13 skip, nær det laveste nivået på tre måneder.
Den økonomiske effekten handler om mer enn hvor mange fat som ikke kommer frem. Når skip unngår farvannet, blir liggende utenfor Gulfen eller nekter å seile inn uten ekstraordinær beskyttelse, forsvinner en del av den effektive tankerkapasiteten fra markedet. De tilgjengelige skipene må seile lenger, bruke mer tid på hver tur og betale mer for sikkerhet og forsikring.
Et skip kan dermed være teknisk tilgjengelig, men likevel være ulønnsomt eller uaktuelt å bruke på ruten.
Fraktratene viser hvor raskt risikoen blir til en råvarekostnad. Prisene for svært store råoljetankere mellom Midtøsten og Kina passerte tidlig i konflikten 400 000 dollar per dag. I en senere fase ble kostnaden for å frakte olje fra Gulfen til Asia rapportert til rundt 15,22 dollar per fat, mens Brent lå rundt 89 dollar. Dette kommer i tillegg til referanseprisen på råolje, ikke nødvendigvis frem i selve Brent-noteringen.
Hvorfor Brent-prisen alene gir et ufullstendig bilde
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Hormuz-krisen er ikke lenger bare et oljesjokk"?
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen.
What are the key points to validate first?
Den nærmest stengte Hormuz stredet har gjort den samlede leveringskostnaden for energi og varer viktigere enn bare Brent prisen. Trafikken har falt fra mer enn 100 skip daglig før krigen til bare noen få passeringer på enkelte dager, noe som reduserer den reelle tankerkapasiteten og gjør alternative ruter dyrere.
What should I do next in practice?
Strategiske oljelagre og leveranser fra fjernere produsenter kan hindre akutt mangel, men de kan ikke gjenskape den korte og rimelige ruten fra Gulfen til Asia.
Brent er en nyttig referansepris, men den er ikke den endelige regningen et raffineri eller en importør betaler. Leveringskostnaden kan også omfatte:
tankfrakt og drivstoff til skipet;
krigsforsikring og sikkerhetstillegg;
lengre seilaser og dårligere utnyttelse av skipene;
prispåslag for andre råoljekvaliteter og fjernere leverandører; og
finansiering, lagring og logistikk som blir dyrere når usikkerheten øker.
Derfor kan en moderat endring i den synlige oljeprisen eksistere samtidig med en langt kraftigere økning i kostnaden ved å få råolje frem til asiatiske raffinerier. Krisebildet endrer ikke bare det globale prissignalet, men også hvor og hvor pålitelig forsyningen kan hentes.
Asiatiske raffinerier har derfor sett utenfor Gulfen. Japanske myndigheter har meldt om fremgang med å sikre råolje fra USA, inkludert Alaska, samt fra Latin-Amerika, Asia-Stillehavsregionen, Sentral-Asia, Afrika og Canada. Andre asiatiske raffinerier kjøpte også amerikansk råolje for levering senere på året mens Hormuz i praksis var stengt.
Slike tiltak opprettholder den fysiske tilgangen, men er ikke økonomisk likeverdige med de tidligere leveransene. Lengre ruter og mer kompliserte innkjøpsnettverk kan holde raffineriene i drift, samtidig som de legger et varig «sikkerhets- og avstandspåslag» inn i forsyningskjeden. I enkelte tilfeller er erstatningsolje blitt handlet med påslag på mer enn 10 dollar per fat.
Sjokket rammer mer enn oljetankere
Den maritime risikoen påvirker også containerskip. Reuters rapporterte at containerfraktratene fra Asia til USA var blitt doblet etter at konflikten startet, mens bunkersprisene hadde økt 55 prosent. Data fra Xeneta, omtalt i juni, viste prisøkninger på 192 prosent på ruter fra Asia til USA og 106 prosent til Nord-Europa. Omtrent 10 prosent av verdens containerflåte var berørt av forstyrrelsen.
Dette er viktig fordi containerhandelen omfatter langt mer enn energi. Dyrere sjøfrakt og drivstoff kan slå ut i importprisen på elektronikk, klær, maskiner, matvarer og industrikomponenter. Importører kan ta noe av kostnaden selv, reforhandle avtaler eller fremskynde leveranser. Vedvarende forstyrrelser vil likevel før eller siden presse marginene og forbrukerprisene.
Overføringen til økonomien skjer i flere ledd:
Konflikten reduserer sikker passasje gjennom flaskehalsen.
Skip må ta omveier, vente eller kreve høyere kompensasjon.
Frakt-, forsikrings- og drivstoffkostnadene øker.
Importører betaler mer for energi og ferdigvarer.
Høyere innsatskostnader beveger seg gjennom logistikk, produksjon og varehandel.
Det betyr ikke at alle land får samme inflasjon eller den samme fysiske mangelen. Det betyr at kostnadsstrukturen i verdenshandelen blir dyrere og mindre forutsigbar.
Japan viser hvordan kostnadssjokket sprer seg
Japan er det tydeligste eksempelet på hvordan maritim sikkerhet kan slå inn i nasjonale økonomiske nøkkeltall. Landet er sterkt avhengig av importert energi, og rundt 93 prosent av oljeimporten går normalt gjennom Hormuz, ifølge Center for Strategic and International Studies.
Japans import økte i juni med 25,4 prosent fra året før, til rekordhøye 11,3 billioner yen. Eksporten steg 19,3 prosent til 10,9 billioner yen, men importen økte mer. Resultatet ble et handelsunderskudd på 406,9 milliarder yen.
Sammensetningen av regningen er særlig avslørende. Japan importerte 13,7 prosent mindre råolje målt i volum enn året før, men verdien av kjøpene økte likevel 59,3 prosent fordi enhetskostnaden i yen nådde rekordnivå. Den tollklarerte importprisen for råolje steg samtidig til 117 684 yen per kiloliter i juni – det høyeste nivået siden sammenlignbare målinger startet i 1979.
Det er kjennetegnet på en leveringskostnadskrise: Færre fat kan fortsatt gi en langt høyere importregning når pris, valuta og logistikk beveger seg i kjøperens disfavør.
Belastningen stopper ikke ved raffineriene. En undersøkelse omtalt av Oilprice.com viste at rundt 90 prosent av japanske selskaper mente økte energipriser hadde en negativ effekt. Dyrere råolje og raffinerte produkter kan ramme transportselskaper, kraftprodusenter, industribedrifter, distributører og husholdninger samtidig.
Også drivstoffimportører langt unna Gulfen rammes
Land som ligger lenger unna Midtøsten kan unngå direkte avhengighet av råolje gjennom Hormuz og likevel merke krisen. Australia kan for eksempel bli påvirket gjennom importert drivstoff, prisene ved asiatiske raffinerier, skipskostnader og valutabevegelser – selv om bensinstasjonene fortsatt er forsynte.
Forskjellen mellom tilgang og pris er avgjørende for både myndigheter og næringsliv. Et land kan unngå rasjonering, men likevel få dyrere bensin, diesel, flydrivstoff og frakt. Kostnadene kan deretter slå inn i jordbruk, bygg og anlegg, veitransport og varehandel.
Effekten vil variere etter lagernivåer, raffinerikapasitet, kontraktsstruktur, valutakurs og tilgangen på alternative leverandører. Kildene viser en tydelig overføringsmekanisme, men ikke ett bestemt inflasjonsutfall for alle økonomier som importerer drivstoff.
Lagre og omveier kjøper tid – men gjenoppretter ikke normalen
Myndigheter kan redusere den umiddelbare risikoen ved å slippe strategiske lagre, omdirigere last og spre innkjøpene på flere leverandører. Japan begynte å frigi oljelagre og hente inn alternative leveranser etter den faktiske stengingen, blant annet fra USA og Alaska.
Tiltakene er verdifulle, men midlertidige. Lagrene tømmes etter hvert som de brukes. Leveranser fra fjernere produsenter krever mer tid på sjøen, og de kan konkurrere om de samme tankskipene. Nye ruter kan dessuten møte egne infrastrukturbegrensninger, mens forsikrings- og sikkerhetskostnadene forblir høye så lenge farvannet er utrygt.
Selv etter en diplomatisk avtale eller en delvis gjenåpning vil skipsfarten ikke nødvendigvis normaliseres med én gang. Miner, krigsforsikring og rederienes tillit vil fortsatt påvirke hvor raskt tankskipene vender tilbake. Data fra containerskipsmarkedet tydet også på at en full gjenoppretting av de globale sjøbaserte forsyningskjedene kan ta måneder, selv ved en best mulig gjenåpning.
Den større lærdommen for energisikkerheten
Hormuz-krisen viser at energisikkerhet ikke er et ja-eller-nei-spørsmål. En forsyningskjede kan unngå full mangel og likevel bli utsatt for et kraftig økonomisk sjokk fordi erstatningsleveransene er langsommere, kommer lenger borte fra og er dyrere å forsikre.
For markeder og myndigheter er det derfor ikke nok å følge Brent-prisen eller telle hvor mange fat som er tilgjengelige. Det avgjørende målet er den samlede leveringskostnaden for å flytte energi og varer fra produsent til kjøper.
Beredskapslagre, flere leverandører og en ny logistikk kan sikre tilgjengelighet. De kan ikke fullt ut gjenskape effektiviteten i en kort og veletablert sjørute mens flaskehalsen fortsatt i praksis er stengt.
Det er slik et oljeprissjokk blir til en global krise for transportkostnader og inflasjon.
apnews.comJapan's exports and imports grow as yen weakens
japantimes.co.jpJapan's trade deficit widens as yen and Iran war inflate ...
japan.kantei.go.jpMinisterial Meeting on the Situation in the Middle East | Prime Minister in Action | Prime Minister's Office of Japan
csis.orgWhat Are the Implications of the Iran Conflict for Japan? - CSIS
reuters.comJapan imports jump to record high on oil price surge, complicating ...