Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
Publisert avRedigert med DeepSeek-V4-FlashBilder generert med GPT Image 1.5
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
Innenlandsk bilsalg falt 21,1 % i juli – den 10. måneden på rad med nedgang.
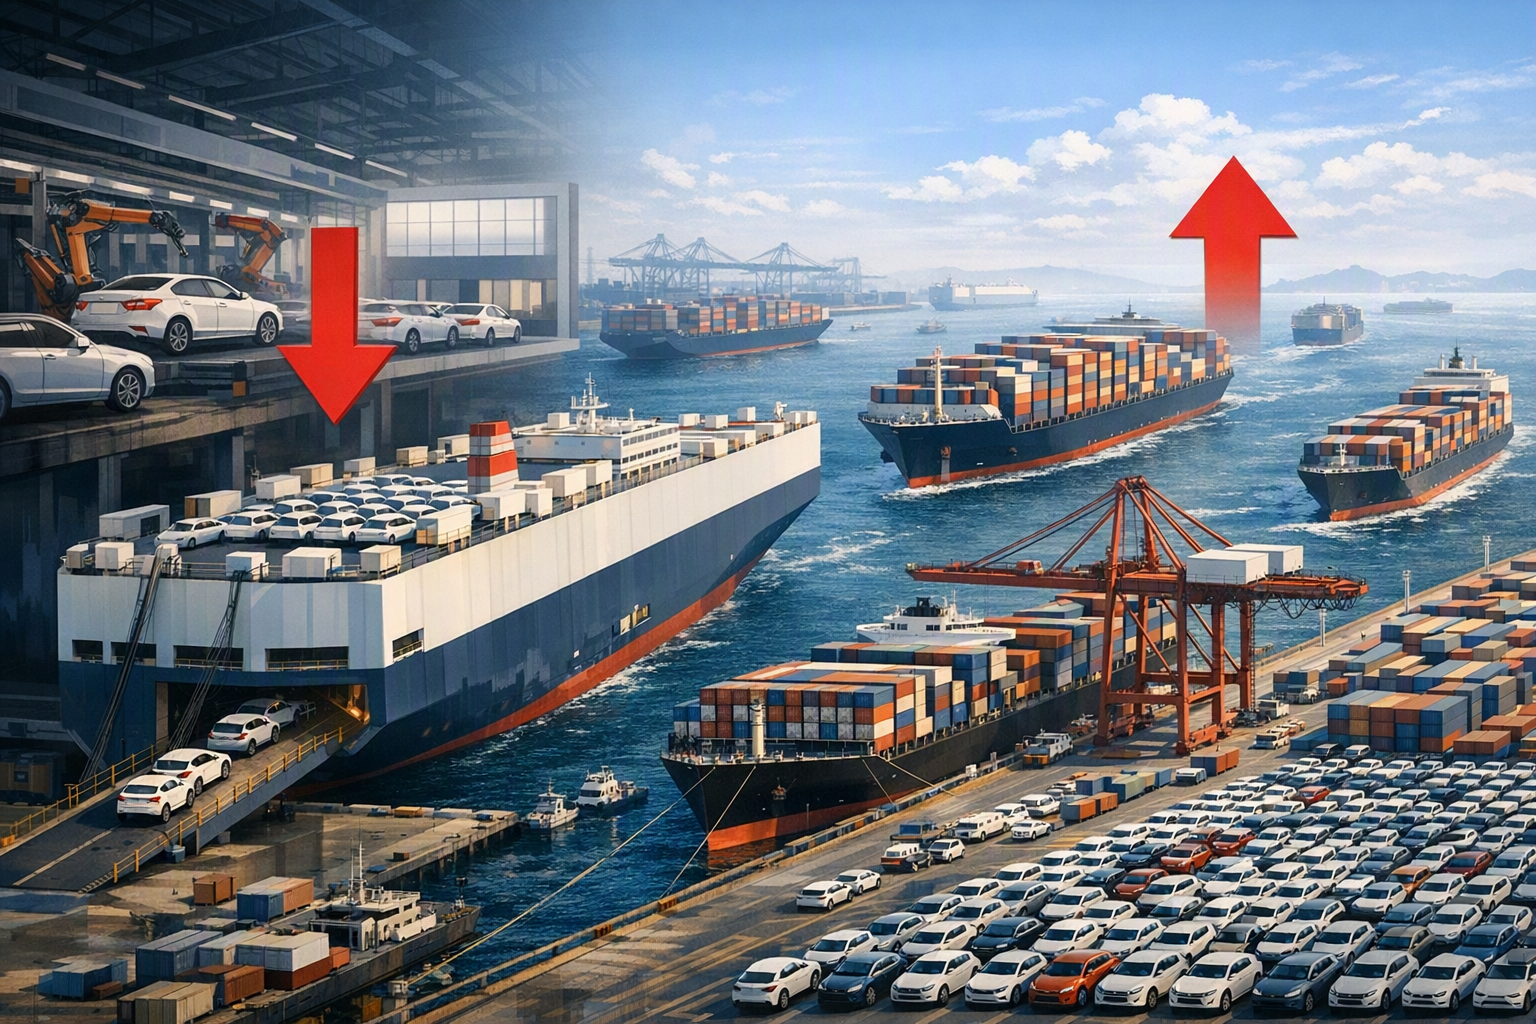
Eksportboomen overvelder globale bilfrakteskip. Opp mot 2 millioner biler fraktes i containere i 2026 – en strukturell endring i logistikkbransjen.
What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructurThe scale of China's vehicle exports in 2026 is reshaping global shipping logistics and port infrastructure.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructur. Article summary: China's July 2026 auto data shows an industry splitting in two: exports are surging at an unprecedented rate while the domestic market is in its worst slump in years, creating cascading pressure on global shipping and qu. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Kinas bileksportdata for juli 2026 tegner et bilde av en industri som sprekker i to. Eksporten setter nye rekorder i et vanvittig tempo, mens hjemmemarkedet opplever sin verste nedtur på mange år. Dette skaper et enormt press på global skipsfart og omformer raskt hvem som dominerer verdens bilmarkeder.
Omfanget av Eksportøkningen
Juli 2026 ble en milepæl i kinesisk bilhistorie. Eksporten oversteg 1 million kjøretøy for andre måned på rad, og lå på mellom 1,043 og 1,09 millioner enheter avhengig av hvem som rapporterer (CAAM rapporterte 1,043 millioner; CPCA med tollbaserte data viste 1,09 millioner) . Dette representerer en år-over-år økning på omtrent 57 % til 88 %, hvor CPCA's personbil-tall alene viser en vekst på 88 % (923 000 enheter) .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Kinas Bileksport Boomer – Innenlandsk Salg Stuper"?
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
What are the key points to validate first?
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport. Innenlandsk bilsalg falt 21,1 % i juli – den 10. måneden på rad med nedgang.
What should I do next in practice?
Eksportboomen overvelder globale bilfrakteskip. Opp mot 2 millioner biler fraktes i containere i 2026 – en strukturell endring i logistikkbransjen.
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
Publisert avRedigert med DeepSeek-V4-FlashBilder generert med GPT Image 1.5
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
Innenlandsk bilsalg falt 21,1 % i juli – den 10. måneden på rad med nedgang.
Eksportboomen overvelder globale bilfrakteskip. Opp mot 2 millioner biler fraktes i containere i 2026 – en strukturell endring i logistikkbransjen.
What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructurThe scale of China's vehicle exports in 2026 is reshaping global shipping logistics and port infrastructure.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What does China's July 2026 auto export data reveal about the scale of the vehicle export surge, the strain on global shipping infrastructur. Article summary: China's July 2026 auto data shows an industry splitting in two: exports are surging at an unprecedented rate while the domestic market is in its worst slump in years, creating cascading pressure on global shipping and qu. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Kinas bileksportdata for juli 2026 tegner et bilde av en industri som sprekker i to. Eksporten setter nye rekorder i et vanvittig tempo, mens hjemmemarkedet opplever sin verste nedtur på mange år. Dette skaper et enormt press på global skipsfart og omformer raskt hvem som dominerer verdens bilmarkeder.
Omfanget av Eksportøkningen
Juli 2026 ble en milepæl i kinesisk bilhistorie. Eksporten oversteg 1 million kjøretøy for andre måned på rad, og lå på mellom 1,043 og 1,09 millioner enheter avhengig av hvem som rapporterer (CAAM rapporterte 1,043 millioner; CPCA med tollbaserte data viste 1,09 millioner) . Dette representerer en år-over-år økning på omtrent 57 % til 88 %, hvor CPCA's personbil-tall alene viser en vekst på 88 % (923 000 enheter) .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Kinas Bileksport Boomer – Innenlandsk Salg Stuper"?
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport.
What are the key points to validate first?
Kina eksporterte over 1 million biler for andre måned på rad i juli 2026. Eksporten av nye energibiler (NEV) økte med 147 % til 553 000 enheter – nå over halvparten av all eksport. Innenlandsk bilsalg falt 21,1 % i juli – den 10. måneden på rad med nedgang.
What should I do next in practice?
Eksportboomen overvelder globale bilfrakteskip. Opp mot 2 millioner biler fraktes i containere i 2026 – en strukturell endring i logistikkbransjen.
Det kumulative omfanget er svimlende. Januar–juli-eksporten nådde omtrent 6,4 millioner kjøretøy, en oppgang på 54 % – statistisk sett tilsvarer dette Kinas totale årlige eksportvolum for 2023 på bare syv måneder . Med dagens kurs er Kina på vei til å eksportere omtrent 10 millioner kjøretøy i hele 2026, en dramatisk økning fra under 600 000 i 2019 .
Det Innenlandske Markedskrakket Driver Eksportpresset
Eksportøkningen er ikke et tegn på innenlandsk helse, men en reaksjon på krise. Innenlandsk bilsalg falt 21,1 % år-over-år i juli til 1,47 millioner enheter, noe som markerer den 10. måneden på rad med nedgang. Første halvår 2026 falt innenlandsk salg av personbiler med 20,2 %, og CPCA har kuttet sin helårsprognose til en kontraksjon på 14 % – fra et opprinnelig forventet flat resultat .
De grunnleggende årsakene er strukturelle, ikke sykliske: økende drivstoffkostnader, reduserte offentlige subsidier, svak forbrukertillit, en avtagende økonomi og demografiske motvinder. Resultatet er at 41 % av alle biler produsert i Kina i juli ble eksportert, noe som betyr at nesten halvparten av fabrikkproduksjonen gikk til oversjøiske markeder . Eksport har blitt industriens "primære volumstabilisator" og fungerer som en livline for å absorbere kapasitet som hjemmemarkedet ikke lenger kan støtte .
Nye Energibiler (NEV) Leder An
Eksporten av nye energibiler (NEV) var hoveddriveren, og økte med 145–148 % år-over-år til omtrent 553 000 enheter i juli alene . NEV utgjør nå mer enn halvparten av all eksport for første gang, og juni 2026 var den første måneden elbileksport oversteg bensinbileksport . Totalt nådde NEV-salget (inkludert innenlandsk og eksport) 1,56 millioner enheter i juli, noe som utgjør 60,4 % av totalt nybilsalg – en ny rekord .
Press på Global Skipsfartsinfrastruktur
Kinas eksportboom overvelder global logistikk. Den globale roll-on/roll-off (Ro-Ro) bilfraktflåten holder ikke tritt. Til tross for omtrent 40 % flåteutvidelse, er dedikert bilfraktkapasitet booket år i forveien, og reiseavstandene har økt – på grunn av Rødehavsforstyrrelser og lengre ruter – noe som binder opp fartøyene lenger .
Logistikkanalytikere beskriver dette som en "strukturell endring" som påvirker bilfraktleiepriser, nybyggingsordrer, containerfrakt ruter, havneinfrastruktur og investeringer i oversjøisk lagerhold . Opp til 2 millioner kjøretøy forventes å bli fraktet med containerskip i 2026 – rekord – som overløp fra mettede bilfrakteskip renner over i containerisert frakt . Veson Nautical kaller bruken av containerskip for biler "et strukturelt trekk ved handelen" snarere enn en midlertidig løsning .
Omskriving av Globale Bilmarkeder
Kina har allerede forbigått Japan som verdens største kjøretøyeksportør, og 2026-dataene øker gapet dramatisk – Kinas første halvårseksport (5,1 millioner) oversteg sannsynligvis Japans totale årseksport . Kinesiske NEV strømmer inn i Europa, Latin-Amerika, Midtøsten, Afrika og Oseania, og fortrenger eldre bilprodusenter i prissensitive segmenter og utfordrer etablerte merkers markedsandeler i deres hjemregioner .
Mens utenlandske bilprodusenter som produserer i Kina (f.eks. Tesla, Volkswagen joint ventures) er en del av denne eksportbølgen, drives dataene i økende grad av kinesiske merkevarer (BYD, SAIC, Chery, Geely) som aggressivt bygger opp oversjøiske distribusjonsnettverk .
Denne eksportdrevne modellen skaper økende toll- og handelspolitisk risiko: EU innførte allerede antisubsidietoll på kinesiske elbiler i slutten av 2024, og andre markeder kan følge etter hvert som kinesiske kjøretøy tar tosifrede markedsandeler i viktige regioner .
bloomberg.comChina's Car Exports Boom as Domestic Sales Slump ...
globaltimes.cnChina’s auto exports top 1 million for second straight month in July, NEV shipments surge 145.5% amid strong global demand
global.chinadaily.com.cnChina's auto exports top 1m for second straight month
topchinacar.comChina Just Exported a Year's Worth of Cars in Seven Months | TopChinaCar
reuters.comChinese car sales are booming almost everywhere - just not at home