Kinas eksportboom: AI-eventyret og byggingen av en ny global fabrikk
Kinas eksport steg 23,9 % i juli 2026 til 397,85 milliarder dollar, noe som ga et handelsoverskudd på 112,5 milliarder dollar – den tredje måneden på rad over 100 milliarder. Eksportveksten skjuler en alvorlig todeling i økonomien: BNP veksten i andre kvartal falt til 4,3 % (svakeste på over tre år), detaljhandelen...
Publisert avRedigert med DeepSeek-V4-FlashBilder generert med GPT Image 1.5
Kinas eksport steg 23,9 % i juli 2026 til 397,85 milliarder dollar, noe som ga et handelsoverskudd på 112,5 milliarder dollar – den tredje måneden på rad over 100 milliarder.
Eksportveksten skjuler en alvorlig todeling i økonomien: BNP veksten i andre kvartal falt til 4,3 % (svakeste på over tre år), detaljhandelen gikk ned for første gang siden 2022, og forbruket er svakt på grunn av boli...
Kinas største selskaper svarer med å flytte produksjonen utenlands for å unngå tollmurer.
What drove China's 24% export surge in July 2026 to a $113 billion trade surplus, how are companies like BYD, Geely, CATL, Midea, Haier, ZhoChina's exports hit a record $397.85 billion in July 2026, driven by AI-related high-tech products and vehicles.
AI Prompt
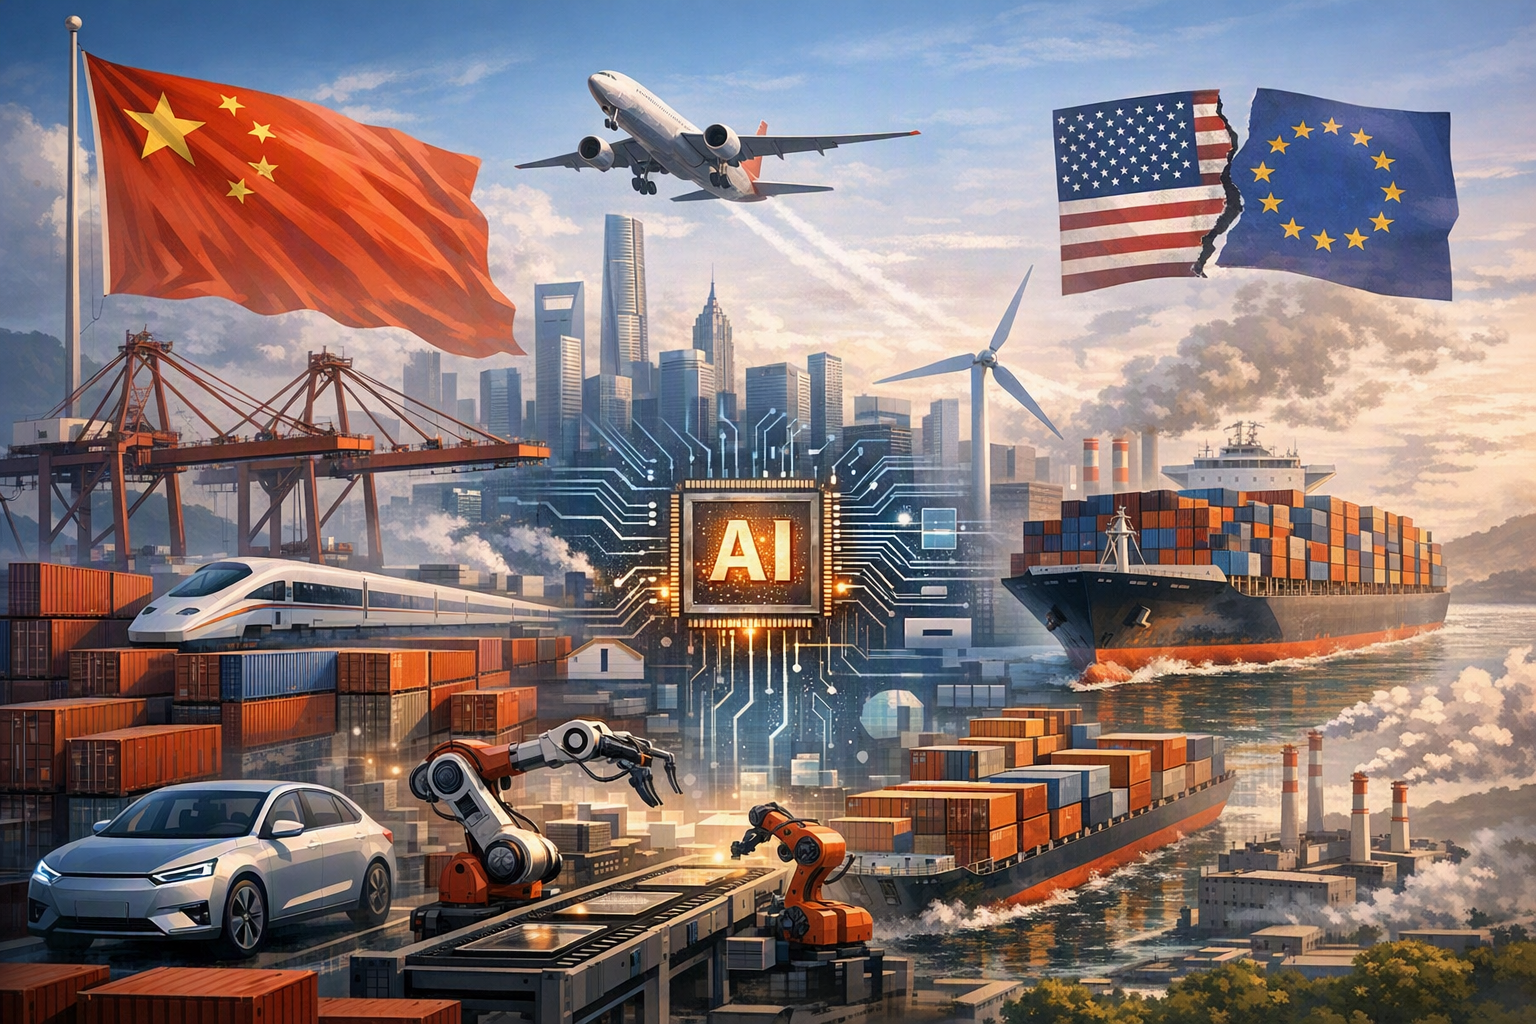
Create a landscape editorial hero image for this Studio Global article: What drove China's 24% export surge in July 2026 to a $113 billion trade surplus, how are companies like BYD, Geely, CATL, Midea, Haier, Zho. Article summary: China's July 2026 export surge is an **AI-led, tech-driven phenomenon** that has overwhelmed both yuan appreciation and Western tariff headwinds. The flip side is a record trade surplus that is inflaming global tensions . Topic tags: general, news, general web, user generated, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
I juli 2026 noterte Kina sitt tredje månedlige handelsoverskudd på over 100 milliarder dollar på rad. Eksporten steg 23,9 % fra samme måned året før, til 397,85 milliarder dollar, og handelsbalansen landet på 112,5 milliarder dollar . Nøkkeltallet – eksportvekst på nesten 24 % til tross for en styrket yuan, vestlige tollmurer og en avkjølende innenlandsk økonomi – peker på et strukturelt skifte i hvordan verdens nest største økonomi genererer sitt handelsoverskudd. Denne artikkelen ser på hva som drev eksplosjonen, hvorfor den skaper økende motstand i utlandet, og hvordan store kinesiske selskaper tilpasser seg det Beijing kaller «Globaliseringsfase 3.0».
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Kinas eksportboom: AI-eventyret og byggingen av en ny global fabrikk"?
Kinas eksport steg 23,9 % i juli 2026 til 397,85 milliarder dollar, noe som ga et handelsoverskudd på 112,5 milliarder dollar – den tredje måneden på rad over 100 milliarder.
What are the key points to validate first?
Kinas eksport steg 23,9 % i juli 2026 til 397,85 milliarder dollar, noe som ga et handelsoverskudd på 112,5 milliarder dollar – den tredje måneden på rad over 100 milliarder. Eksportveksten skjuler en alvorlig todeling i økonomien: BNP veksten i andre kvartal falt til 4,3 % (svakeste på over tre år), detaljhandelen gikk ned for første gang siden 2022, og forbruket er svakt på grunn av boli...
What should I do next in practice?
Kinas største selskaper svarer med å flytte produksjonen utenlands for å unngå tollmurer.
Den viktigste motoren bak julitallene var den globale AI-infrastrukturinvesteringen. Eksporten av halvledere nesten doblet seg i verdi sammenlignet med året før, og samlet eksport av høyteknologiske produkter steg med 40,7 % i årets første sju måneder . Skyhøye brikkepriser, ikke bare volum, blåste opp verdien av forsendelsene, noe som gjør AI-datasenterutbyggingen til den største enkeltdriveren .
Bileksporten forble en sterk andrepilar. Kjøretøyforsendelser hoppet med 55 % i perioden januar–juli sammenlignet med samme periode i 2025, og både tradisjonelle forbrenningsmotorer og elbiler fant kjøpere i EU, ASEAN og fremvoksende markeder .
To tilleggsfaktorer forsterket eksporttallet. Produsenter fremskyndet ordrer i forkant av forventede amerikanske tolløkninger, og trakk dermed frem etterspørsel som ellers ville kommet senere på året . Og til tross for yuan-styrkingen, holdt Kinas industrielle oppgradering eksportprisene konkurransedyktige – høyteknologiske varer er mindre prisfølsomme enn lavkostforbrukerproduktene som preget tidligere bølger av kinesisk eksport .
Det «andre Kina-sjokket» og yuan-paradokset
Kinas handelsoverskudd toppet 1 billion dollar i 2025, og rekken av månedlige overskudd over 100 milliarder dollar i 2026 har intensivert beskyldninger om et «Kina-sjokk 2.0» . Europeiske ledere, inkludert den tyske forbundskansleren Friedrich Merz, har offentlig klaget over at en dypt undervurdert yuan forvrider konkurransen, mens USA har opprettholdt høye tollbarrierer . The New York Times bemerket at overskuddet gir næring til «en global motreaksjon» .
Yuanen har faktisk styrket seg betydelig i 2026 – fra omtrent 7,35 per dollar i april 2025 til rundt 6,80 i midten av juli, en styrking på 8 % – likevel fortsatte eksporten å klatre . Globale banker som Goldman Sachs (mål: 6,5 per dollar) og Deutsche Bank (6,3 % årlig appresieringsprognose) har hevet sine yuan-spådommer . En HKBEY-forskningsartikkel med tittelen «Industrial Upgrading Makes Chinese Exports Less Susceptible to RMB Strength» argumenterer for at denne motstandskraften er bevis på et strukturelt skifte: høyteknologisk eksport er mindre prisfølsom enn tidligere lavkostvarer .
Svak innenlandsk etterspørsel: den andre halvdelen av historien
Mens eksporten blomstret, viste Kinas innenlandsøkonomi en alvorlig tohastighetsubalanse. BNP-veksten i andre kvartal avtok kraftig til 4,3 % – det svakeste på over tre år og under det offisielle årlige målet på 4,5–5 % . En kampanje på 1,5 billioner dollar for å rydde opp i skjult lokal gjeld tynget den finansielle ekspansjonen .
Detaljhandelen falt i mai for første gang på over tre år, med en nedgang på 0,6 % fra året før, ifølge det nasjonale statistikbyrået . Forbruket ble dempet av en flerårig nedtur i boligmarkedet, negative formueseffekter fra fallende boligpriser og et svakt arbeidsmarked . Verdensbankens Kina-oppdatering for juli 2026 bemerket at «forbruket forble forsiktig» og spådde at veksten ville avta til 4,4 % i 2026 .
Hvordan selskapene tilpasser seg: Globaliseringsfase 3.0
I møte med vestlige tollmurer og et fragmentert globalt handelsmiljø, er svaret fra Kinas største selskaper et skifte fra å eksportere ferdigvarer til å produsere direkte i oversjøiske forbrukermarkeder. Reuters kaller dette «Kina-sjokk 2.0»-strategi, mens kinesisk industri omtaler det som neste fase av globalisering .
BYD målretter 1,5 millioner solgte enheter i utlandet i 2026, opp omtrent 43 % fra 2025, med et mål om at 50 % av det totale salget skal komme fra utlandet innen 2030 . Selskapet bygger hele verdikjeder i utlandet – inkludert lokaliserte forsyningskjeder, FoU-sentre og servicenettverk – for å omgå tollmurer . BYDs leveranser i utlandet vokste med mer enn 70 % fra året før, men aksjen har møtt motvind knyttet til tollusikkerhet og marginpress i den globale EV-priskrigen .
Geely har sett utenlandssalget stige 158 % fra året før og stenger, fusjonerer eller selger overflødige hjemmefabrikker etter hvert som selskapet skifter fra Kinas brutale innenlandske priskrig til en global ekspansjonsstrategi .
CATL bygger en gigafabrikk i Ungarn som en del av skiftet fra «produkteksport» til «kapasitetseksport», med 2026–2027 sett på som det kritiske valideringsvinduet for masseproduksjon i utlandet .
Midea og Haier, allerede blant de mest globaliserte kinesiske forbruksvareselskapene, utdyper sine lokale produksjonsfotavtrykk i Sørøst-Asia, Mexico og Øst-Europa for å betjene regionale markeder.
Zhongji Innolight og Eoptolink, som AI-datasenter-optiske transceiver-leverandører som rir på AI-boomen, følger det sektorvide mønsteret med å etablere monterings- og testingssentre i Thailand, Vietnam og Mexico for å betjene hyperscaler-kunder.
Reuters oppsummerte tilpasningen konsist: «For å skjerme lønnsomme internasjonale inntektsstrømmer mot global fragmentering, produserer selskaper i økende grad direkte i kjernemarkeder for å omgå handelsbarrierer, bygge lokal støtte og isolere forsyningskjeder mot geopolitisk forstyrrelse» .
Anti-involusjonskampanjen og vedvarende motvind
Beijings innsats for å redusere destruktiv «involusjon» – overdreven priskuttkonkurranse – har hatt begrenset suksess. Priskrigene på elbiler og solcellepaneler fortsetter å presse marginene, selv om eksportvolumene skyter i været, og kampanjen har ikke redusert overkapasiteten i nøkkelsektorer nevneverdig .
Vedvarende motvind inkluderer:
BYDs aksjenedgang – til tross for at leveransene i utlandet vokste med over 70 %, priser markedet inn tollrisiko, tynnere marginer fra global priskonkurranse og usikkerhet om varigheten av AI- og EV-etterspørselsboomen.
Fallende flyaksjer – USAs konflikt med Iran har drevet opp de globale oljeprisene, noe som direkte øker jetdrivstoffkostnadene for kinesiske flyselskaper og presser marginene deres .
Fragmentert handelsmiljø – analytikere forventer at verden vil splittes i konkurrerende blokker, noe som vil kreve at kinesiske selskaper opprettholder parallelle produksjonssystemer for ulike regioner, noe som øker kapitalbehovet og reduserer stordriftsfordelene .
Bunnlinjen
Kinas eksportras i juli 2026 er et AI-ledet, teknologidrevet fenomen som overveldet både yuan-styrking og vestlige tollbarrierer. Baksiden er et rekordhøyt handelsoverskudd som opphetede globale spenninger («Kina-sjokk 2.0»), mens økonomien innenlands opplever en alvorlig tohastighetsubalanse – blomstrende ekstern industriproduksjon versus svakt husholdningsforbruk, 4,3 % BNP-vekst og fallende detaljhandel. Selskapenes svar er en historisk omstilling til utenlands-lokalisert produksjon, med BYD, Geely, CATL og andre som bygger fabrikker i målmarkeder for å omgå toll. Anti-involusjonskampanjen har ennå ikke fikset innenlandsk overkapasitet, og nye risikoer – oljeprissjokk fra Iran-konflikten, yuan-appresiering og et fragmentert globalt handelsarkitektur – fortsetter å hope seg opp.
ajc.com
China's exports slow slightly in July despite robust demand for high-tech products