El Niño kan gi dyrere mat i Asia: Ris, avlinger og palmeolje under press
Et sterkere El Niño vil trolig gi regionale pris og inntektssjokk i landbruket, snarere enn en global kornmangel fram mot 2027. Indonesia følger nøye med på ris, chili og sjalottløk.
Publisert avRedigert med GPT-5.6 LunaBilder generert med GPT Image 1.5
Et sterkere El Niño vil trolig gi regionale pris og inntektssjokk i landbruket, snarere enn en global kornmangel fram mot 2027.
Indonesia følger nøye med på ris, chili og sjalottløk. Tørkeperioden kan vare inn i begynnelsen av 2027.
Indias matvareinflasjon var 5,52 prosent i juli 2026, mens den samlede inflasjonen var 4,84 prosent på landsbygda og 3,96 prosent i byene.
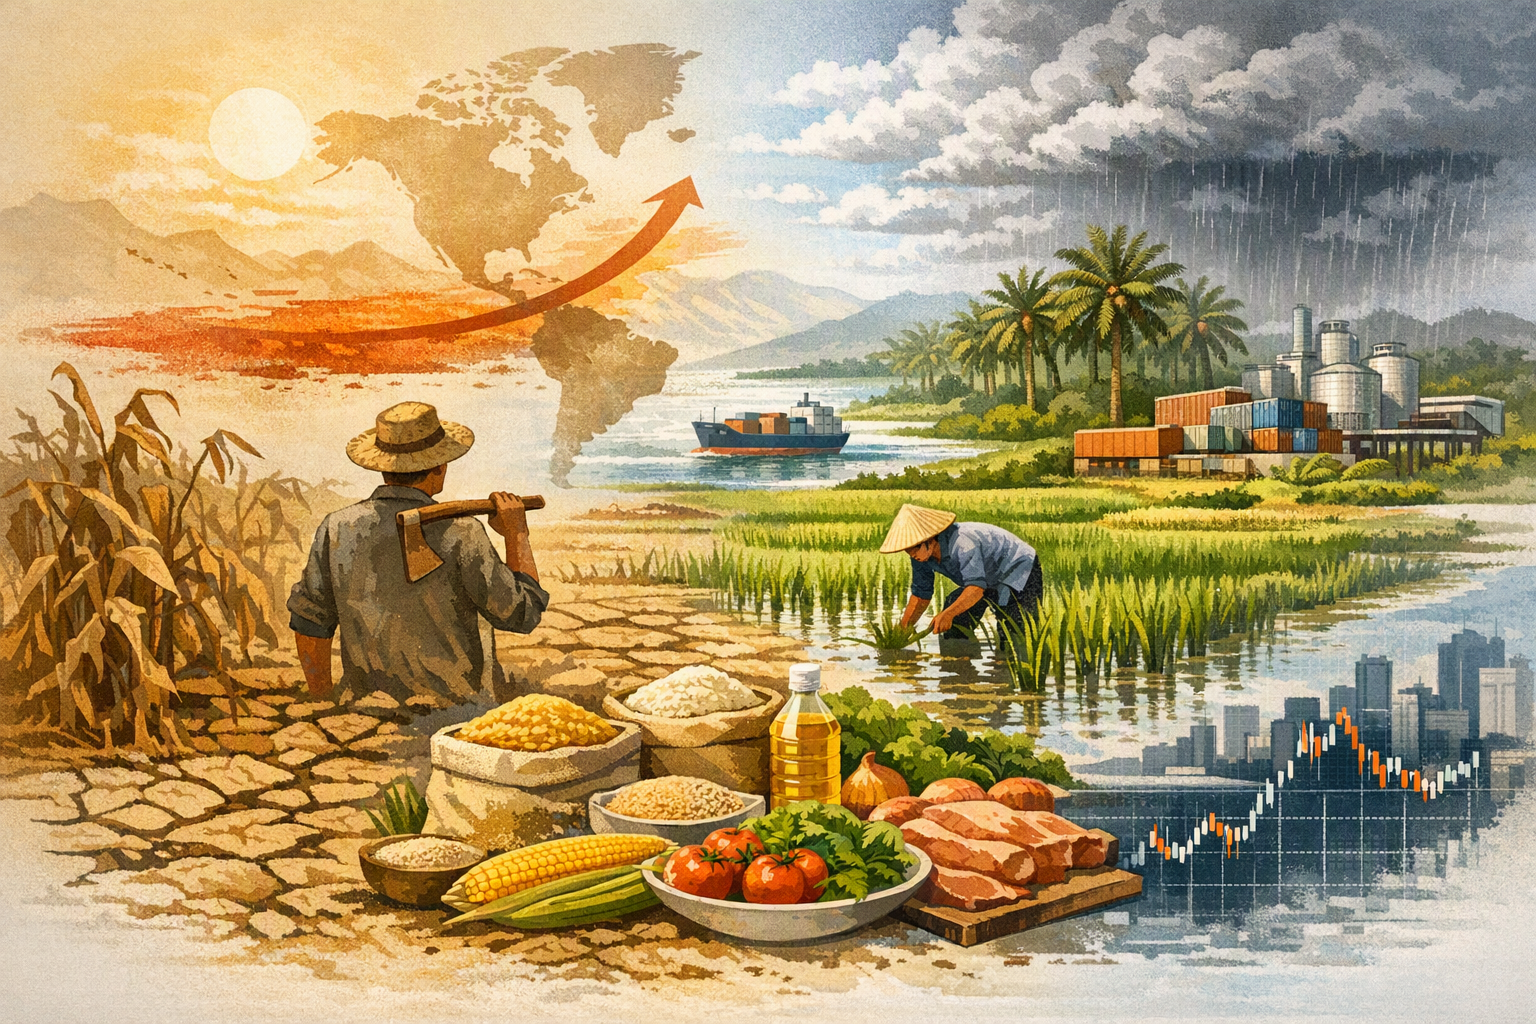
How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth acEditorial illustration of how a stronger El Niño could affect crops, food prices and palm-oil markets across Asia.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth ac. Article summary: A stronger El Niño raises the probability of a regional food-price and farm-income shock through 2027, rather than guaranteeing a worldwide physical-food shortage. The greatest near-term exposure is rain-fed agriculture . Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
Et sterkere El Niño i 2026 utvikler seg først og fremst til en regional risiko for matpriser og inflasjon – ikke nødvendigvis til en global, fysisk matmangel. De mest utsatte områdene er regnavhengig jordbruk og ferskvarer i Sør- og Sørøst-Asia. Palmeolje er en egen risiko, fordi tørke kan slå ut i avlingene med betydelig forsinkelse.
Indonesia: Ris, chili og sjalottløk først i faresonen
Bank Indonesia har advart om at et sterkere El Niño kan forstyrre matforsyningen og øke inflasjonspresset. Ris, chili og sjalottløk er blant varene sentralbanken følger særlig tett. Produktene rammes på ulike måter: Ris er avhengig av stabil tilgang på vann, mens chili og sjalottløk kan reagere raskt på hete og uregelmessig nedbør.
Indonesias meteorologiske institutt, BMKG, venter en tørrere og lengre tørkesesong enn normalt i flere regioner. El Niño kan vare inn i begynnelsen av 2027. Et positivt dipolutslag i Indiahavet – kjent som IOD – kan forsterke nedbørsmangelen i deler av landet.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "El Niño kan gi dyrere mat i Asia: Ris, avlinger og palmeolje under press"?
Et sterkere El Niño vil trolig gi regionale pris og inntektssjokk i landbruket, snarere enn en global kornmangel fram mot 2027.
What are the key points to validate first?
Et sterkere El Niño vil trolig gi regionale pris og inntektssjokk i landbruket, snarere enn en global kornmangel fram mot 2027. Indonesia følger nøye med på ris, chili og sjalottløk. Tørkeperioden kan vare inn i begynnelsen av 2027.
What should I do next in practice?
Indias matvareinflasjon var 5,52 prosent i juli 2026, mens den samlede inflasjonen var 4,84 prosent på landsbygda og 3,96 prosent i byene.
Dette betyr likevel ikke at omfattende avlingssvikt er uunngåelig. Myndighetene har lagt opp til tidligere såing, reparasjon av vanningsanlegg, bruk av vannpumper og frøsorter som modnes raskere. Indonesia har også sagt at landet ikke regner med å importere ris i 2026. Hvor godt tiltakene virker, vil imidlertid avhenge av lokal tilgang på vann og når regnet faktisk kommer.
India og Sør-Asia: Monsunen blir avgjørende
I India går den viktigste smittekanalen fra vær til økonomi gjennom monsunen. Mindre nedbør enn normalt og høyere temperaturer kan ramme regnavhengige kharif-avlinger som ris og mais. Det kan forsinke såingen, redusere avlingene og svekke inntektene til bøndene.
Sesongvarselet fra Verdens meteorologiorganisasjon (WMO) viste økt sannsynlighet for nedbør under normalen over det indiske subkontinentet. Andre regionale prognoser peker samtidig mot høyere temperaturer enn normalt i store deler av Sør- og Sørøst-Asia.
India går inn i denne risikoperioden med allerede høye matpriser. Offisielle tall for juli 2026 viste en matvareinflasjon på 5,52 prosent. Samlet inflasjon var 4,84 prosent på landsbygda og 3,96 prosent i byene.
En svak avling kan dermed ramme både husholdningenes kjøpekraft og handlingsrommet til Indias sentralbank. Når matprisene stiger, blir det vanskeligere å støtte økonomisk vekst uten samtidig å risikere bredere inflasjon.
Slik blir et værproblem til et økonomisk problem
Mekanismen er i utgangspunktet enkel:
Mindre nedbør og høyere temperaturer reduserer eller forsinker avlingene.
Lokale forsyninger blir knappere, særlig av grønnsaker og andre ferskvarer.
Matprisene stiger, og husholdningenes reelle inntekter svekkes.
Forbrukerne kutter i andre kjøp, mens myndighetene presses til å finansiere støtteordninger eller frigjøre lagre.
Bønder og matprodusenter får høyere kostnader til vanning, drivstoff, gjødsel og transport.
El Niño kan derfor skape både et tilbudssjokk og et kostnadssjokk. Mangel på gjødsel og dyr diesel gjør det vanskeligere for bøndene å kompensere for dårlig vær. Handelsrestriksjoner eller svakere valuta kan i tillegg forsterke lokale priser, selv om de globale lagrene er tilstrekkelige. Bekymringer for avlinger er allerede koblet til forstyrrelser i gjødsel- og drivstoffmarkedene.
Det mest sannsynlige utfallet er svakere vekst i utsatte økonomier – ikke automatisk en global resesjon. Den største belastningen vil falle på husholdninger på landsbygda, matimporterende land og forbrukere som bruker en stor del av inntekten på basisvarer.
Palmeolje: Den forsinkede risikoen i 2027–28
Palmeoljemarkedet påvirkes av to forhold samtidig: Indonesias politiske beslutning om økt biodrivstoffbruk og den forsinkede effekten av tørke på oljepalmenes avlinger.
Indonesias B50-krav for biodrivstoff, som trådte i kraft i juli 2026, ventes å øke det innenlandske palmeoljeforbruket med 11 prosent til 25,3 millioner tonn. Samtidig kan mengden som er tilgjengelig for eksport, falle til 23,1 millioner tonn i markedsåret 2026/27.
Når en større del av Indonesias palmeolje går til drivstoff, blir mindre tilgjengelig for internasjonale kjøpere. Det legger press på markedet for matoljer.
Væreffekten kommer trolig senere. Malaysias SD Guthrie venter at El Niño vil påvirke palmeoljeproduksjonen i 2027 og 2028, mens det meste av produksjonen i 2026 ventes å være lite berørt. Årsaken er at værpåvirkningen normalt slår ut i avlingene med et etterslep på 12–16 måneder.
Forsinkelsen er viktig for matvareplanleggingen: Prisene kan reagere på forventninger før plantasjene viser de fulle fysiske tapene.
Kombinasjonen av B50-etterspørsel og tørke har allerede skapt bekymring for strammere palmeoljebalanser og lavere globale lagre. En markedsrapport viste til en prognose om at verdens palmeoljelagre kan falle til det laveste nivået på ni år i sesongen 2026/27. Forbrukere i importavhengige land kan merke dette gjennom dyrere matolje og andre produkter som inneholder vegetabilske oljer.
Store kornlagre kan dempe en global mangel
Nær rekordhøye lagerbeholdninger og statlige reserver kan bidra til å sikre den internasjonale tilgangen på korn. Indias lagre av hvete og ris skal ligge over de strategiske minimumsnivåene, noe som gir en mulig buffer mot kraftige prishopp.
Men store lagre er ikke det samme som rimelig mat. Lagrene hjelper bare dersom myndighetene frigjør dem, importvarer faktisk når fram til underskuddsområder, transporten fungerer og handelspolitikken ikke stenger forsyningene ute.
Eksportrestriksjoner, hamstring, svakere valuta og ujevn distribusjon kan gjøre tilstrekkelige globale lagre om til lokal knapphet. Det mest sannsynlige risikobildet er derfor en lappeteppekrise: alvorlig mangel eller uoverkommelig dyre matvarer i tørkerammede distrikter og fattige importland, samtidig som forsyningene er tilstrekkelige andre steder.
Risikoen for matusikkerhet er konsentrert
Fattige husholdninger, småbønder uten tilgang til vanning, konfliktrammede lokalsamfunn og land som er avhengige av matimport, har minst mulighet til å håndtere høyere priser.
Tidlige varslingssystemer, kontantstøtte eller matbistand før krisen vokser, tilgang på frø og gjødsel, støtte til vanning og åpne handelskanaler kan begrense skadene.
Påstanden om at 49 millioner flere mennesker kan bli rammet av akutt matusikkerhet innen utgangen av 2027, er ikke selvstendig dokumentert av materialet som foreligger her. Den bør derfor behandles som et ubekreftet scenario – ikke som en bekreftet prognose.
Konklusjonen for 2026–27
Det beste kildegrunnlaget peker mot fire sammenhengende utviklingstrekk:
Høyere og mer ustabile priser på ris, grønnsaker og matoljer i utsatte markeder.
Lavere eller forsinket jordbruksproduksjon der regnavhengig drift og begrenset vanntilgang dominerer.
Et strammere palmeoljemarked, med de største produksjonseffektene mest sannsynlig i 2027–28.
Svakere vekst og lavere reelle inntekter i sårbare økonomier når mat beslaglegger en større del av husholdningsbudsjettene.
En verdensomspennende kornmangel er mindre sannsynlig enn lokale forsyningskriser og problemer med å ha råd til mat. Risikoen blir betydelig større dersom langvarig tørke sammenfaller med mangel på gjødsel og diesel, eksportrestriksjoner eller forsinket humanitær innsats.
rri.co.idGovt Prepares for 2026 El Niño, Rice Becomes Main Concern