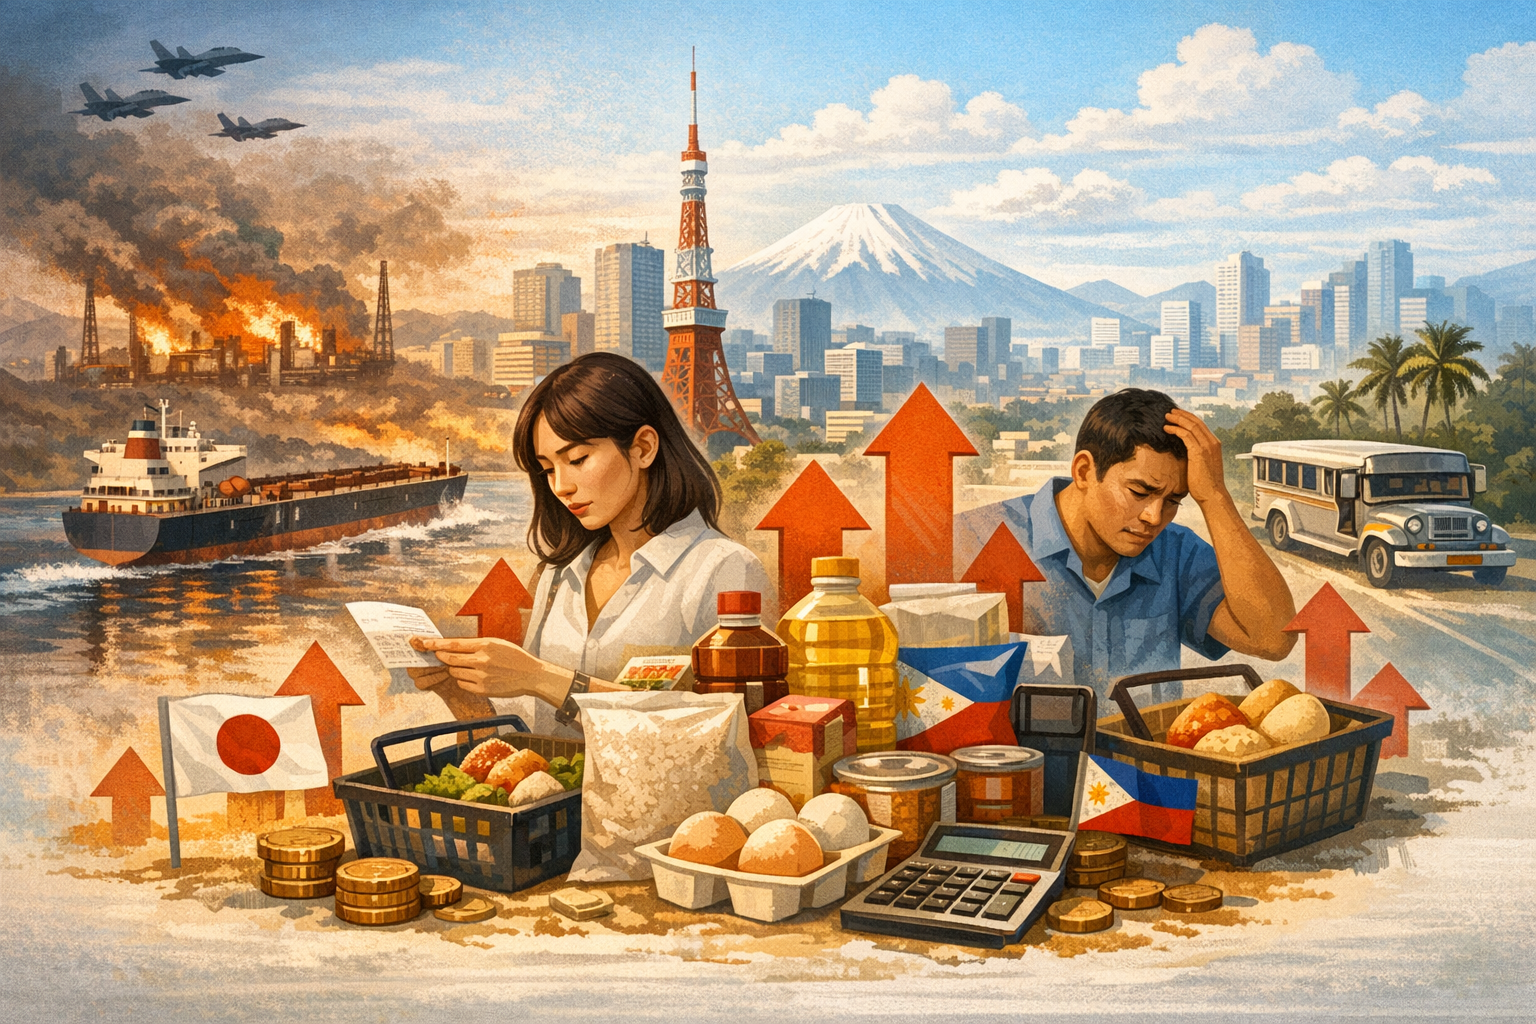
Van olieschok naar supermarktschok: zo raakt de Hormuzcrisis Aziatische huishoudens
De verstoring van het scheepvaartverkeer door de Straat van Hormuz wordt door de Wereldbank omschreven als de grootste olieschok uit de geschiedenis en werkt door in energie , transport en voedselprijzen [19]. In Japan worden in juni 2026 prijsverhogingen aangekondigd voor 1.078 voedings en drankproducten, tegenover...
Gepubliceerd doorBewerkt met DeepSeek-V4-ProAfbeeldingen gegenereerd met GPT Image 1.5
De verstoring van het scheepvaartverkeer door de Straat van Hormuz wordt door de Wereldbank omschreven als de grootste olieschok uit de geschiedenis en werkt door in energie , transport en voedselprijzen [19].
In Japan worden in juni 2026 prijsverhogingen aangekondigd voor 1.078 voedings en drankproducten, tegenover 84 producten in mei.
In de Filipijnen daalde de inflatie in mei naar 6,8%, maar diesel was nog altijd 58,5% duurder dan een jaar eerder en benzine 51,6% duurder volgens Metrobank Wealth Insights [2][6].
De Filipijnse centrale bank lijkt op weg naar een nieuwe renteverhoging. Een verhoging met 25 basispunten naar 4,75% is de marktverwachting; een verhoging met 50 basispunten is niet bevestigd [8].
How is the Middle East conflict driving food price surges in Japan and the Philippines, as reflected in Japan's June 2026 price hikes on oveThe Strait of Hormuz crisis sent energy costs spiraling, creating a direct pipeline from oil markets to Asian household budgets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How is the Middle East conflict driving food price surges in Japan and the Philippines, as reflected in Japan's June 2026 price hikes on ove. Article summary: The Middle East conflict — centered on the 2026 Strait of Hormuz crisis — is directly transmitting cost shocks into Japan and the Philippines through surging energy and import prices, forcing both central banks toward ti. Topic tags: general, general web, user generated, government. Reference image context from search candidates: Reference image 1: visual subject "TOKYO - Food price increases in Japan are accelerating, with the number of products subject to higher prices this year potentially reaching 20,000 items as rising costs linked to t" source context "Price Hikes Across Japan Linked to Middle East Conflict" Reference image 2: visual subject "TOKYO - Food
openai.com
Een crisis duizenden kilometers verderop kan snel zichtbaar worden aan de kassa. Sinds eind februari 2026 is het scheepvaartverkeer door de Straat van Hormuz, een cruciale doorgang voor de wereldwijde oliehandel, grotendeels verstoord. De verstoring volgde op Amerikaanse en Israëlische aanvallen op Iran .
Daardoor lopen niet alleen de olieprijzen op. Ook scheepsbrandstof, kunstmest, gekoeld transport en andere onderdelen van de voedselketen worden duurder. Voor Japan en de Filipijnen — twee eilandlanden die sterk afhankelijk zijn van import en internationale scheepvaart — vertaalt die externe schok zich rechtstreeks in hogere kosten voor huishoudens.
Hoe komt olieprijsstijging bij de consument terecht?
De Wereldbank noemt de verstoring van de Straat van Hormuz de "grootste olieschok uit de geschiedenis" . De Amerikaanse Energy Information Administration (EIA) ging ervan uit dat de zeestraat tot eind mei feitelijk gesloten zou blijven. Volgens die prognose zouden olietransporten pas later in 2026 weer het niveau van vóór het conflict bereiken .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Van olieschok naar supermarktschok: zo raakt de Hormuzcrisis Aziatische huishoudens"?
De verstoring van het scheepvaartverkeer door de Straat van Hormuz wordt door de Wereldbank omschreven als de grootste olieschok uit de geschiedenis en werkt door in energie , transport en voedselprijzen [19].
What are the key points to validate first?
De verstoring van het scheepvaartverkeer door de Straat van Hormuz wordt door de Wereldbank omschreven als de grootste olieschok uit de geschiedenis en werkt door in energie , transport en voedselprijzen [19]. In Japan worden in juni 2026 prijsverhogingen aangekondigd voor 1.078 voedings en drankproducten, tegenover 84 producten in mei.
What should I do next in practice?
In de Filipijnen daalde de inflatie in mei naar 6,8%, maar diesel was nog altijd 58,5% duurder dan een jaar eerder en benzine 51,6% duurder volgens Metrobank Wealth Insights [2][6].
De oliemarkt reageerde onmiddellijk. Brentolie bereikte op 1 juni 2026 een prijs van 97,79 dollar per vat en kwam sinds maart meerdere keren boven de 100 dollar uit. De EIA noteerde bovendien een piek van 138 dollar per vat op 7 april .
Het mechanisme is klassiek: een aanbodschok maakt energie duurder, waarna hogere brandstof- en transportkosten worden doorberekend aan producenten, winkels en uiteindelijk consumenten. Dit wordt ook wel kosteninflatie genoemd.
Japan: dertien keer zoveel producten duurder in juni
In Japan kondigen fabrikanten voor juni prijsverhogingen aan voor 1.078 voedings- en drankproducten. Dat zijn er ruim dertien keer zoveel als in mei, toen het om 84 producten ging . Onderzoeksinstituut Teikoku Databank koppelde de nieuwe verhogingen onder meer aan de crisis in het Midden-Oosten .
Vooral smaakmakers worden duurder: 450 producten in die categorie krijgen een prijsaanpassing. Daarnaast gaat het om 304 bewerkte voedingsmiddelen . Voor consumenten kan dat de dagelijkse boodschappen merkbaar duurder maken, zelfs wanneer de olieprijs zelf niet één op één in de winkelprijs terug te zien is.
Japan heeft weinig ruimte om zo'n internationale schok op te vangen. Op basis van calorieën importeert het land ongeveer 62% van zijn voedsel; de zelfvoorzieningsgraad ligt rond 38% . Hogere kosten voor grondstoffen, energie en vervoer komen daardoor relatief snel bij Japanse producenten en huishoudens terecht. De voedselinflatie bedroeg in april 3,5% op jaarbasis .
De druk op huishoudbudgetten was al groot vóór de Hormuzcrisis. In 2025 ging 28,6% van de consumptie-uitgaven van huishoudens van twee of meer personen naar voedsel. Dat was het hoogste aandeel in 44 jaar . Tegelijk wijzen gegevens van Teikoku Databank erop dat het algemene tempo van prijsverhogingen in 2026 lager lag dan in 2025. De junipiek laat echter zien dat de externe olieschok boven op bestaande druk door onder meer de zwakke yen en hogere loonkosten komt .
De Bank of Japan heeft voor juni geen renteverhoging bevestigd in de beschikbare bronnen. Een mogelijk rentepad bij aanhoudende voedselinflatie blijft daarom vooralsnog onzeker.
Filipijnen: inflatie daalt, maar blijft ver boven doelstelling
In de Filipijnen zakte de inflatie in mei 2026 naar 6,8%, tegenover 7,2% in april — toen het hoogste niveau in drie jaar . Dat was een meevaller: economen die door The Philippine Star waren ondervraagd, rekenden gemiddeld op 7,7% .
Toch biedt de daling weinig reden tot geruststelling. De inflatie ligt inmiddels drie maanden op rij boven de doelstelling van de Bangko Sentral ng Pilipinas (BSP), de centrale bank van het land, die tussen 2% en 4% ligt .
De lagere mei-inflatie kwam vooral doordat de stijging van transport- en voedselprijzen afzwakte. De dieselinflatie daalde van 122,7% in april naar 58,5% in mei. De benzineinflatie kwam uit op 51,6%, volgens Metrobank Wealth Insights . De Philippine Statistics Authority (PSA) wees de nog altijd hoge inflatie rechtstreeks toe aan hogere brandstofprijzen als gevolg van het conflict in het Midden-Oosten .
De Filipijnen zijn bijzonder kwetsbaar voor een olieschok omdat het land vrijwel volledig afhankelijk is van geïmporteerde geraffineerde brandstoffen. Duurdere brandstof werkt daardoor door in pompprijzen, elektriciteit, vervoer en de distributie van voedsel. Zelfs wanneer de inflatie tijdelijk afneemt, blijven de kosten voor gezinnen en bedrijven hoog.
Rente als antwoord — met risico's voor de economie
Private economen verwachten dat de BSP tijdens de beleidsvergadering van 18 juni ten minste 25 basispunten toevoegt aan de beleidsrente. Daarmee zou de rente uitkomen op 4,75% . Gouverneur Remolona had eerder aangegeven dat het bestuur een verdere verhoging overweegt na de inflatiepiek in april. De eigen prognose van de BSP gaat uit van een gemiddelde inflatie van 6,3% in 2026, waarbij de inflatie ook in 2027 boven de doelstelling kan blijven .
Een verhoging met 50 basispunten is wel genoemd in marktcommentaren, maar is niet de consensusverwachting in de beschikbare ramingen. De meest waarschijnlijke stap is volgens economen een verhoging met 25 basispunten .
Voor centrale banken is dit een lastig dilemma. Een hogere rente kan voorkomen dat tijdelijke importinflatie zich verspreidt naar lonen, diensten en bredere prijsverwachtingen. Tegelijk maakt een hogere rente lenen duurder en kan zij consumptie en investeringen afremmen — juist op een moment dat huishoudens al minder koopkracht hebben.
Wat staat nog niet vast?
De richting van de ontwikkeling is duidelijk: een verstoring van olie- en scheepvaartstromen verhoogt de kosten in beide economieën. Maar enkele specifieke conclusies moeten voorzichtig worden geïnterpreteerd:
Een verhoging met 50 basispunten door de BSP is niet bevestigd. De consensus per 5 juni lag op 25 basispunten, tot 4,75% .
Er is geen bevestigde aankondiging gevonden voor een renteverhoging door de Bank of Japan in juni. De mogelijke reactie van de Japanse centrale bank blijft dus onzeker.
Het benzinecijfer van 51,6% is afkomstig van Metrobank Wealth Insights. PSA-gegevens wijzen er tegelijk op dat de totale transportkosten in mei afnamen. Dat betekent dat de prijsdruk afzwakte, maar nog altijd uitzonderlijk hoog bleef .
De Hormuzcrisis werkt zo als een externe kostenstoot die via verschillende routes de economie binnenkomt. Japan merkt die vooral in geïmporteerd voedsel en bewerkte producten; in de Filipijnen is de brandstofrekening het belangrijkste kanaal. In beide landen proberen centrale banken te voorkomen dat een tijdelijke olieschok uitgroeit tot hardnekkige binnenlandse inflatie.
livemint.com
Oil surges over 8% as fresh Middle East tensions revive supply fears