Waarom JPMorgan denkt dat getokeniseerde geldmarktfondsen stablecoins niet zullen vervangen
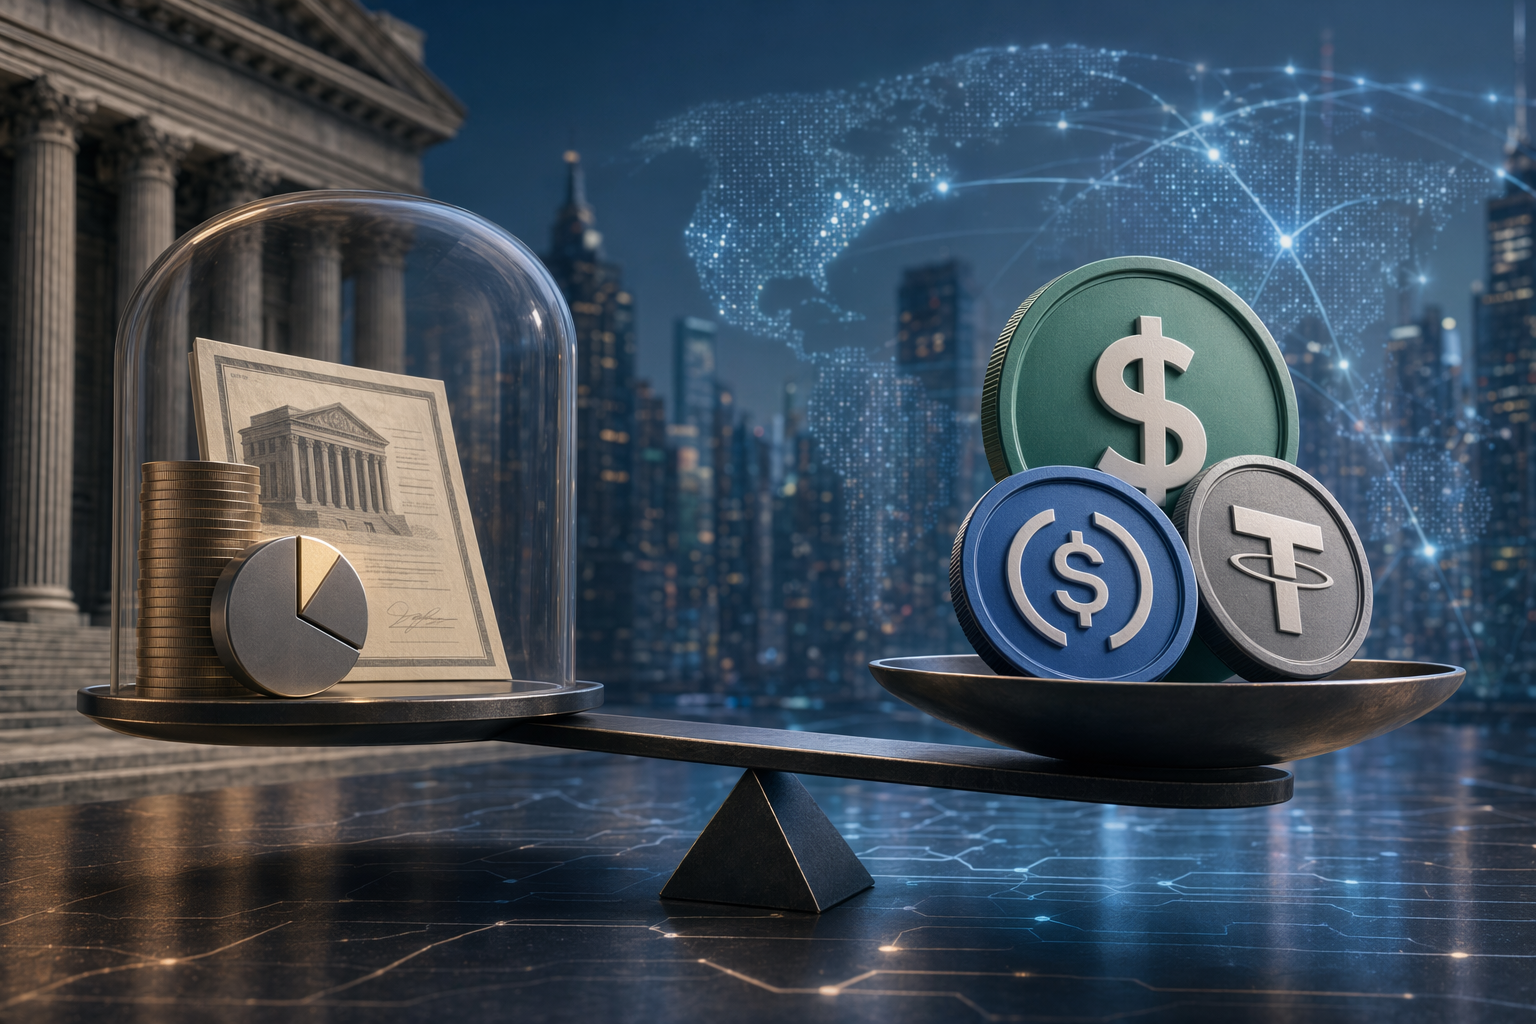
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste... Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl...
Gepubliceerd doorBewerkt met GPT-5.5Afbeeldingen gegenereerd met GPT Image 2
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste...
Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl getokeniseerde fondsen beter geschikt zijn als rendementsgevende reserve voor institutionele beleggers.
JPMorgan bouwt zelf mee met Ethereum fondsen zoals MONY en JLTXX, die gericht zijn op gekwalificeerde investeerders en als reserve voor stablecoin uitgevers kunnen dienen.
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Getokeniseerde geldmarktfondsen (MMF's) winnen terrein nu traditionele financiële instellingen de blockchain ontdekken. Maar volgens JPMorgan zullen ze de stablecoin voorlopig niet van de troon stoten als dominante digitale cash in het crypto-ecosysteem.
Het onderzoek van de bank wijst uit dat getokeniseerde MMF's momenteel slechts ongeveer 5% van de omvang van de stablecoinmarkt beslaan. Zelfs met een gunstigere regelgeving zouden ze op termijn niet verder komen dan 10 à 15% van die markt. Structurele belemmeringen – met name effectenwetten – beperken hun inzetbaarheid in vergelijking met stablecoins.
Stablecoins zijn al de cashlaag van crypto
JPMorgan stelt dat stablecoins al uitgegroeid zijn tot het standaard liquiditeitsinstrument in de digitale activa-economie. Ze worden breed ingezet voor handel, onderpand, afwikkeling, grensoverschrijdende betalingen en liquiditeitsverschaffing, zowel op gecentraliseerde beurzen als in decentrale financiën (DeFi).
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Waarom JPMorgan denkt dat getokeniseerde geldmarktfondsen stablecoins niet zullen vervangen"?
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste...
What are the key points to validate first?
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste... Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl getokeniseerde fondsen beter geschikt zijn als rendementsgevende reserve voor institutionele beleggers.
What should I do next in practice?
JPMorgan bouwt zelf mee met Ethereum fondsen zoals MONY en JLTXX, die gericht zijn op gekwalificeerde investeerders en als reserve voor stablecoin uitgevers kunnen dienen.
Waarom JPMorgan denkt dat getokeniseerde geldmarktfondsen stablecoins niet zullen vervangen
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste... Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl...
Gepubliceerd doorBewerkt met GPT-5.5Afbeeldingen gegenereerd met GPT Image 2
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste...
Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl getokeniseerde fondsen beter geschikt zijn als rendementsgevende reserve voor institutionele beleggers.
JPMorgan bouwt zelf mee met Ethereum fondsen zoals MONY en JLTXX, die gericht zijn op gekwalificeerde investeerders en als reserve voor stablecoin uitgevers kunnen dienen.
How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,JPMorgan expects stablecoins to remain the primary transactional money in crypto, with tokenized money market funds serving mainly as yield‑bearing reserve assets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How does JPMorgan view the future role of tokenized money market funds compared with stablecoins, including their current ~5% market share,. Article summary: JPMorgan’s view appears to be that tokenized money market funds will grow, but they are unlikely to displace stablecoins as crypto’s main transactional cash instrument. JPMorgan says tokenized MMFs are still only about 5. Topic tags: general, news, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "JPMorgan said tokenized money market funds remain a small share of the stablecoin market because of regulatory hurdles." source context "Stablecoins still dominate despite yield advantage of tokenized funds: JPMorgan" Reference image 2: visual subject "JPMorgan said tokenized money market funds remain a smal
openai.com
Getokeniseerde geldmarktfondsen (MMF's) winnen terrein nu traditionele financiële instellingen de blockchain ontdekken. Maar volgens JPMorgan zullen ze de stablecoin voorlopig niet van de troon stoten als dominante digitale cash in het crypto-ecosysteem.
Het onderzoek van de bank wijst uit dat getokeniseerde MMF's momenteel slechts ongeveer 5% van de omvang van de stablecoinmarkt beslaan. Zelfs met een gunstigere regelgeving zouden ze op termijn niet verder komen dan 10 à 15% van die markt. Structurele belemmeringen – met name effectenwetten – beperken hun inzetbaarheid in vergelijking met stablecoins.
Stablecoins zijn al de cashlaag van crypto
JPMorgan stelt dat stablecoins al uitgegroeid zijn tot het standaard liquiditeitsinstrument in de digitale activa-economie. Ze worden breed ingezet voor handel, onderpand, afwikkeling, grensoverschrijdende betalingen en liquiditeitsverschaffing, zowel op gecentraliseerde beurzen als in decentrale financiën (DeFi).
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Waarom JPMorgan denkt dat getokeniseerde geldmarktfondsen stablecoins niet zullen vervangen"?
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste...
What are the key points to validate first?
JPMorgan: getokeniseerde geldmarktfondsen vertegenwoordigen circa 5% van de stablecoin markt en groeien onder gunstig toezicht wellicht naar 10–15%, maar effectenwetgeving belemmert vrije circulatie in crypto ecosyste... Stablecoins zijn en blijven volgens de bank het primaire transactionele geld in crypto, terwijl getokeniseerde fondsen beter geschikt zijn als rendementsgevende reserve voor institutionele beleggers.
What should I do next in practice?
JPMorgan bouwt zelf mee met Ethereum fondsen zoals MONY en JLTXX, die gericht zijn op gekwalificeerde investeerders en als reserve voor stablecoin uitgevers kunnen dienen.
Omdat stablecoins vrij kunnen bewegen tussen wallets, platforms en protocollen, gedragen ze zich als digitaal contant geld. Die portable aard geeft ze een flinke voorsprong in dagelijks transactioneel gebruik.
Getokeniseerde MMF's zijn fundamenteel anders. Ook al bestaan ze op een blockchain, ze blijven aandelen van gereguleerde beleggingsfondsen en worden dus als effecten behandeld.
Die classificatie brengt diverse beperkingen met zich mee, waaronder:
eisen rond investeerdersgeschiktheid en onboarding
naleving van effectenregelgeving en (transparantie)verplichtingen
overdrachtsbeperkingen die vrije circulatie hinderen
Deze regels maken het lastig om getokeniseerde MMF-aandelen vrij te laten circuleren in niet-toegestane crypto-infrastructuur. JPMorgan spreekt van een structureel regulatoir nadeel ten opzichte van stablecoins.
Daardoor kunnen getokeniseerde MMF's niet eenvoudig dienen als het dagelijkse afwikkelingsmiddel voor gedecentraliseerde markten of handelsactiviteit.
Een andere rol: rendementgevende on-chain reserves
In plaats van stablecoins te vervangen, verwacht JPMorgan dat getokeniseerde geldmarktfondsen een aanvullende rol krijgen.
Geldmarktfondsen beleggen in kortlopende staatsobligaties en vergelijkbaar liquide activa. Getokeniseerd kunnen ze institutionele beleggers on-chain toegang geven tot met schatkistpapier gedekte liquiditeit die rendement oplevert, iets wat de meeste stablecoins niet direct doen.
In de praktijk ziet de bank deze fondsen gebruikt worden voor:
institutioneel treasurybeheer
onderpand in digitale financiële markten
reserveactiva die stablecoins dekken
het wegzetten van ongebruikt on-chain geld met rendement
Die positionering sluit aan bij hoe veel traditionele beleggers geldmarktfondsen nu al gebruiken voor liquiditeitsbeheer.
JPMorgan bouwt getokeniseerde fondsen op Ethereum
JPMorgan is zelf actief bezig met producten in deze categorie.
In december 2025 lanceerde de bank haar eerste getokeniseerde geldmarktfonds, het My OnChain Net Yield Fund (MONY), op de openbare Ethereum-blockchain. Het fonds stelt gekwalificeerde investeerders in staat om via de digitale infrastructuur van de bank toegang te krijgen tot rentedragende dollaractiva on-chain.
In mei 2026 volgde een tweede Ethereum-product: het JPMorgan OnChain Liquidity-Token Money Market Fund (JLTXX). Dit in de VS geregistreerde geldmarktfonds belegt vooral in kortlopende Amerikaanse schatkistpapier en met schatkistpapier gedekte repurchase agreements.
JLTXX is mede ontworpen om te voldoen aan de reservevereisten voor stablecoin-uitgevers en andere instellingen die gereguleerde, met schatkistpapier gedekte liquiditeit in digitale vorm zoeken.
Het opkomende gelaagde on-chain geldsysteem
JPMorgans analyse wijst op een gelaagde financiële structuur in de digitale activa-economie:
Stablecoins: het primaire transactionele geld voor betalingen, handel en afwikkeling.
Getokeniseerde geldmarktfondsen: rendementgevende reserveactiva en liquiditeitsbeheerinstrumenten voor instellingen.
In dit model blijven stablecoins functioneren als het alledaagse ruilmiddel in cryptomarkten, terwijl getokeniseerde fondsen op de achtergrond fungeren als de rentegevende reservelaag.
Zelfs terwijl tokenisatie in financiële markten versnelt, suggereert JPMorgans vooruitzicht dat de twee instrumenten eerder naast elkaar zullen bestaan – met verschillende maar complementaire rollen in het evoluerende on-chain financiële systeem.
Omdat stablecoins vrij kunnen bewegen tussen wallets, platforms en protocollen, gedragen ze zich als digitaal contant geld. Die portable aard geeft ze een flinke voorsprong in dagelijks transactioneel gebruik.
Getokeniseerde MMF's zijn fundamenteel anders. Ook al bestaan ze op een blockchain, ze blijven aandelen van gereguleerde beleggingsfondsen en worden dus als effecten behandeld.
Die classificatie brengt diverse beperkingen met zich mee, waaronder:
eisen rond investeerdersgeschiktheid en onboarding
naleving van effectenregelgeving en (transparantie)verplichtingen
overdrachtsbeperkingen die vrije circulatie hinderen
Deze regels maken het lastig om getokeniseerde MMF-aandelen vrij te laten circuleren in niet-toegestane crypto-infrastructuur. JPMorgan spreekt van een structureel regulatoir nadeel ten opzichte van stablecoins.
Daardoor kunnen getokeniseerde MMF's niet eenvoudig dienen als het dagelijkse afwikkelingsmiddel voor gedecentraliseerde markten of handelsactiviteit.
Een andere rol: rendementgevende on-chain reserves
In plaats van stablecoins te vervangen, verwacht JPMorgan dat getokeniseerde geldmarktfondsen een aanvullende rol krijgen.
Geldmarktfondsen beleggen in kortlopende staatsobligaties en vergelijkbaar liquide activa. Getokeniseerd kunnen ze institutionele beleggers on-chain toegang geven tot met schatkistpapier gedekte liquiditeit die rendement oplevert, iets wat de meeste stablecoins niet direct doen.
In de praktijk ziet de bank deze fondsen gebruikt worden voor:
institutioneel treasurybeheer
onderpand in digitale financiële markten
reserveactiva die stablecoins dekken
het wegzetten van ongebruikt on-chain geld met rendement
Die positionering sluit aan bij hoe veel traditionele beleggers geldmarktfondsen nu al gebruiken voor liquiditeitsbeheer.
JPMorgan bouwt getokeniseerde fondsen op Ethereum
JPMorgan is zelf actief bezig met producten in deze categorie.
In december 2025 lanceerde de bank haar eerste getokeniseerde geldmarktfonds, het My OnChain Net Yield Fund (MONY), op de openbare Ethereum-blockchain. Het fonds stelt gekwalificeerde investeerders in staat om via de digitale infrastructuur van de bank toegang te krijgen tot rentedragende dollaractiva on-chain.
In mei 2026 volgde een tweede Ethereum-product: het JPMorgan OnChain Liquidity-Token Money Market Fund (JLTXX). Dit in de VS geregistreerde geldmarktfonds belegt vooral in kortlopende Amerikaanse schatkistpapier en met schatkistpapier gedekte repurchase agreements.
JLTXX is mede ontworpen om te voldoen aan de reservevereisten voor stablecoin-uitgevers en andere instellingen die gereguleerde, met schatkistpapier gedekte liquiditeit in digitale vorm zoeken.
Het opkomende gelaagde on-chain geldsysteem
JPMorgans analyse wijst op een gelaagde financiële structuur in de digitale activa-economie:
Stablecoins: het primaire transactionele geld voor betalingen, handel en afwikkeling.
Getokeniseerde geldmarktfondsen: rendementgevende reserveactiva en liquiditeitsbeheerinstrumenten voor instellingen.
In dit model blijven stablecoins functioneren als het alledaagse ruilmiddel in cryptomarkten, terwijl getokeniseerde fondsen op de achtergrond fungeren als de rentegevende reservelaag.
Zelfs terwijl tokenisatie in financiële markten versnelt, suggereert JPMorgans vooruitzicht dat de twee instrumenten eerder naast elkaar zullen bestaan – met verschillende maar complementaire rollen in het evoluerende on-chain financiële systeem.
en.bloomingbit.ioJPMorgan Says Tokenized MMFs Unlikely to Surpass Stablecoins ...
moomoo.comStablecoins Retain the Edge Over Tokenized Money Market Funds ...
am.jpmorgan.comTokenization of Money Market Funds - J.P. Morgan Asset Management