Suruhanjaya Kawal Selia Sekuriti China (CSRC) mengambil tindakan terhadap Tiger Brokers, Futu Securities International dan Longbridge Securities, merampas hasil yang dianggap tidak sah serta melarang kemasukan dana da... Peraturan Majlis Negara China bertarikh 1 Jun 2026, yang berkuat kuasa pada 1 Julai, memberi asa...
Diterbitkan olehDisunting dengan DeepSeek-V4-ProImej dijana dengan GPT Image 1.5
Suruhanjaya Kawal Selia Sekuriti China (CSRC) mengambil tindakan terhadap Tiger Brokers, Futu Securities International dan Longbridge Securities, merampas hasil yang dianggap tidak sah serta melarang kemasukan dana da...
Peraturan Majlis Negara China bertarikh 1 Jun 2026, yang berkuat kuasa pada 1 Julai, memberi asas undang undang lebih luas untuk membatalkan transaksi luar negara yang telah selesai, mengenakan penalti dan mengawal pe...
Tiada bukti hubungan kawal selia secara langsung dengan IPO SpaceX. Namun, penutupan saluran broker luar pesisir bermakna pelabur runcit di tanah besar China semakin sukar menyertai penyenaraian AS bernilai tinggi sep...
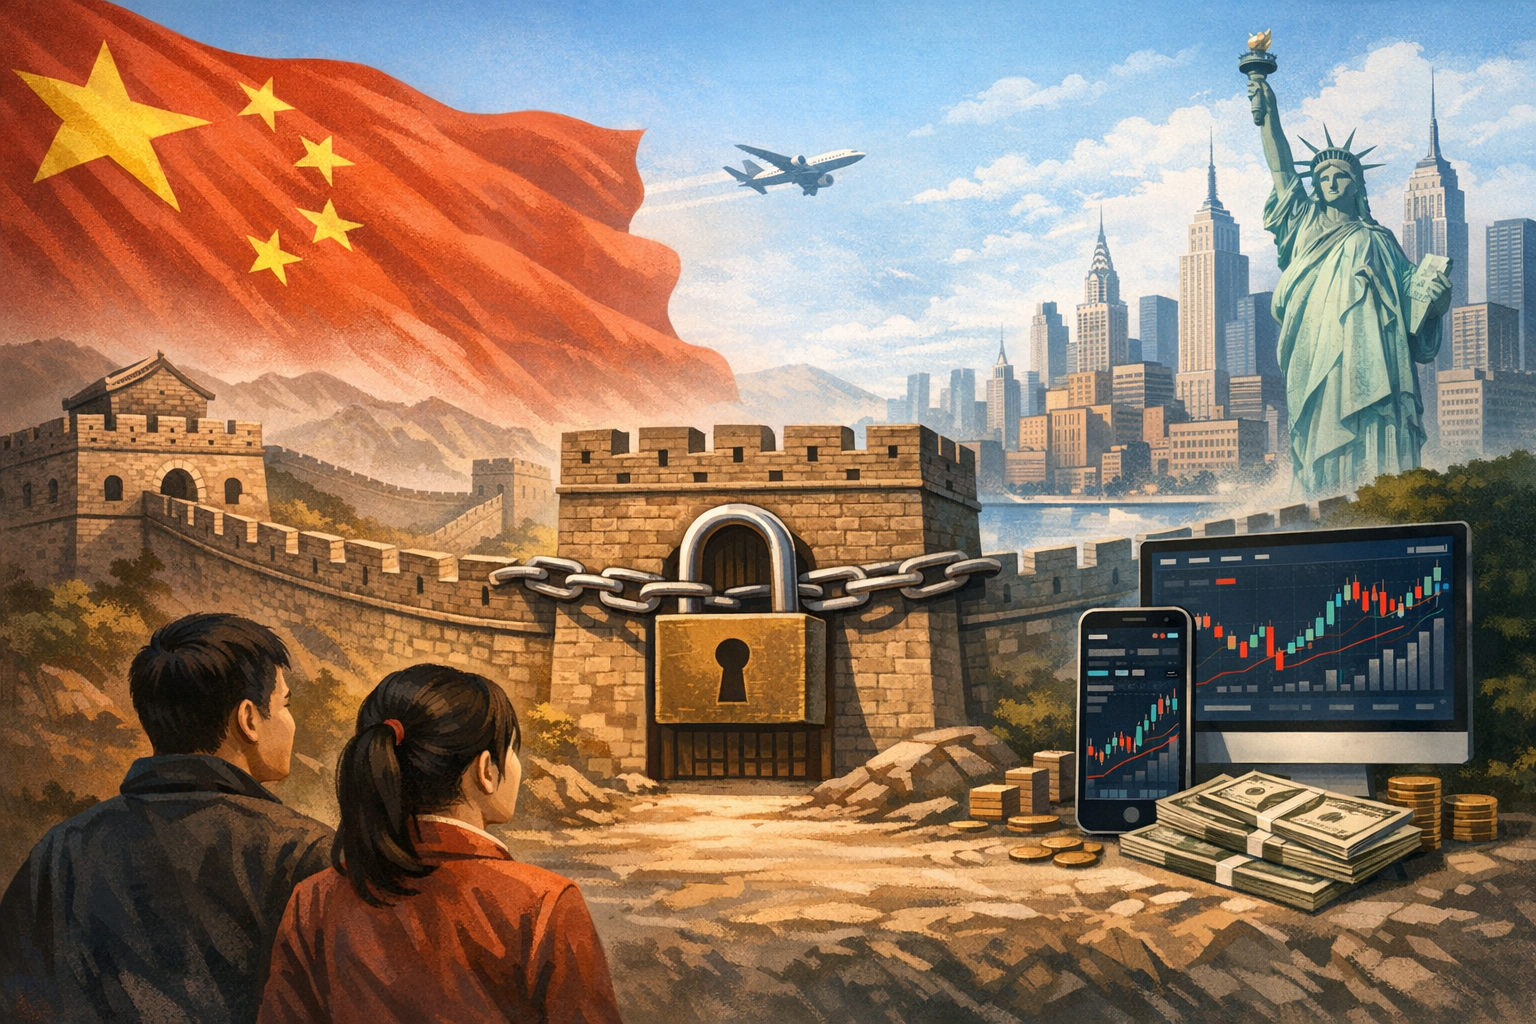
What specific actions has China taken to block mainland retail investors from purchasing U.SChina's May 2026 enforcement actions against offshore brokerages have effectively blocked mainland retail investors from participating in major U.S. IPOs, including SpaceX's record $75 billion Nasdaq debut.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What specific actions has China taken to block mainland retail investors from purchasing U.S. stocks through offshore brokerages, and how do. Article summary: Here is the evidence-backed analysis across all three parts of your question.. Topic tags: general, general web, user generated, news. Reference image context from search candidates: Reference image 1: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail Investors to Buy US Stocks. China’s securities wa" source context "China Shuts Down the Last Route for Retail Investors to Buy US Stocks - Vision Times" Reference image 2: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail I
openai.com
Pada 22 Mei 2026, pihak berkuasa sekuriti China melancarkan antara tindakan penguatkuasaan paling tegas dalam beberapa tahun terhadap broker luar pesisir yang membantu pelabur runcit dari tanah besar berdagang saham Amerika Syarikat.
Masa tindakan itu amat signifikan. SpaceX pula sedang menuju ke IPO yang disasarkan untuk mengumpul AS$75 bilion — berpotensi menjadi penyenaraian saham terbesar dalam sejarah AS — dengan harga tawaran AS$135 sesaham.
Tiada kenyataan rasmi yang mengaitkan tindakan China itu dengan SpaceX. Namun, kedua-dua perkembangan ini menunjukkan perubahan lebih besar: Beijing sedang mempersempit laluan pelaburan rentas sempadan dan memperkukuh kawalan terhadap aliran modal keluar.
Apa yang berlaku kepada broker luar pesisir?
Pada 22 Mei, Suruhanjaya Kawal Selia Sekuriti China atau CSRC mengumumkan tindakan penguatkuasaan terhadap tiga platform utama — Tiger Brokers, Futu Securities International dan Longbridge Securities . Ketiga-tiganya dituduh menjalankan perniagaan sekuriti rentas sempadan tanpa kebenaran untuk pelanggan dari tanah besar China.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "China Tutup Laluan Pelabur Runcit ke IPO SpaceX"?
Suruhanjaya Kawal Selia Sekuriti China (CSRC) mengambil tindakan terhadap Tiger Brokers, Futu Securities International dan Longbridge Securities, merampas hasil yang dianggap tidak sah serta melarang kemasukan dana da...
What are the key points to validate first?
Suruhanjaya Kawal Selia Sekuriti China (CSRC) mengambil tindakan terhadap Tiger Brokers, Futu Securities International dan Longbridge Securities, merampas hasil yang dianggap tidak sah serta melarang kemasukan dana da... Peraturan Majlis Negara China bertarikh 1 Jun 2026, yang berkuat kuasa pada 1 Julai, memberi asas undang undang lebih luas untuk membatalkan transaksi luar negara yang telah selesai, mengenakan penalti dan mengawal pe...
What should I do next in practice?
Tiada bukti hubungan kawal selia secara langsung dengan IPO SpaceX. Namun, penutupan saluran broker luar pesisir bermakna pelabur runcit di tanah besar China semakin sukar menyertai penyenaraian AS bernilai tinggi sep...
Langkah yang diumumkan merangkumi tiga perkara utama:
Hasil yang dianggap tidak sah dirampas. CSRC menyita pendapatan yang dikatakan diperoleh melalui perkhidmatan kepada pelabur tanah besar. Jumlah denda dan hasil yang dirampas daripada ketiga-tiga firma itu dilaporkan sekitar AS$330 juta .
Tempoh pembetulan selama dua tahun. Broker terlibat perlu menghentikan penerimaan dana baharu daripada pelanggan tanah besar dan menghentikan semua transaksi beli. Pelanggan sedia ada hanya boleh menjual pegangan dan mengeluarkan wang; mereka tidak boleh membuat pesanan beli baharu atau menambah deposit .
Pelan penguatkuasaan bersama lapan jabatan. Lapan jabatan kerajaan yang diketuai CSRC menetapkan pelan dua tahun untuk membanteras aktiviti sekuriti, niaga hadapan dan dana rentas sempadan yang dianggap tidak sah. Institusi luar negara dilarang menjalankan perniagaan sekuriti dengan pelanggan di tanah besar tanpa kelulusan khusus .
Tindakan Mei itu bukanlah muncul secara tiba-tiba. Pada 2023, China sudah melarang firma broker domestik dan unit luar negara mereka daripada mengambil pelanggan baharu dari tanah besar untuk dagangan luar pesisir. Pelaburan baharu oleh pelanggan sedia ada juga diletakkan di bawah pemantauan ketat bagi menghalang mereka memintas kawalan pertukaran asing .
Perbezaannya kini ialah penguatkuasaan menjadi lebih aktif dan mempunyai akibat langsung. Saluran utama yang digunakan pelabur runcit China untuk membeli saham AS — khususnya melalui broker fintech China yang disenaraikan di AS — kini amat terhad atau ditutup sepenuhnya . Sesetengah penganalisis melihat langkah itu sebagai usaha Beijing untuk benar-benar menghalang aliran modal keluar, bukan sekadar kawal selia operasi broker .
IPO SpaceX tiba pada waktu yang serba tidak kena
Menurut sumber yang dipetik Reuters, SpaceX bercadang menjual kira-kira 555.6 juta saham pada harga tetap AS$135 sesaham di Nasdaq, di bawah simbol SPCX. Syarikat itu menyasarkan kutipan AS$75 bilion, dengan penilaian tersirat sekitar AS$1.75 trilion . Taklimat pelabur dijadual bermula pada 4 Jun 2026, manakala dagangan dijangka bermula sekitar 12 Jun .
Tawaran itu disusun sebagai tawaran utama sepenuhnya atau all-primary offering. Ini bermakna semua hasil jualan saham akan masuk kepada SpaceX, bukannya pemegang saham sedia ada . Syarikat itu merancang menggunakan modal tersebut untuk mengembangkan rangkaian satelit Starlink dan kapasiti pengkomputeran kecerdasan buatan .
Sekali lagi, tiada bukti bahawa CSRC menyasarkan SpaceX atau bahawa Beijing mengambil tindakan khusus berhubung IPO tersebut. Tiada kenyataan kerajaan China menyebut SpaceX, dan pemfailan SpaceX tidak menamakan risiko kawal selia China sebagai faktor material.
Kaitannya adalah secara tidak langsung. Jika saluran broker luar pesisir masih terbuka, sebahagian pelabur runcit China mungkin berusaha membeli saham SpaceX ketika atau selepas penyenaraian. Dengan saluran itu kini ditutup, satu kumpulan permintaan berpotensi daripada pasaran tanah besar tidak lagi mudah mengakses IPO berprofil tinggi tersebut.
Bagi tawaran sebesar AS$75 bilion, perubahan dalam penyertaan pelabur runcit global tetap mempunyai makna. Namun, kesan sebenar terhadap harga dan permintaan IPO tidak boleh dipastikan hanya berdasarkan tindakan China.
Peraturan 1 Jun memperluas kuasa Beijing
Pada 1 Jun 2026 — hari SpaceX memfailkan Pindaan No. 1 kepada penyata pendaftaran S-1 — Majlis Negara China menerbitkan Peraturan Pelaburan Keluar Negara (《国务院关于对外投资的规定》). Peraturan itu akan berkuat kuasa pada 1 Julai 2026 .
Peraturan baharu ini memberikan asas undang-undang yang lebih jelas untuk menyemak transaksi rentas sempadan yang melibatkan modal, teknologi, data dan kepentingan keselamatan negara China.
Antara peruntukan penting ialah:
Kuasa membatalkan transaksi yang telah selesai. Buat pertama kali, pihak berkuasa mempunyai asas undang-undang yang komprehensif untuk memaksa pembatalan transaksi luar negara yang sudah selesai jika ia melibatkan barangan, teknologi, perkhidmatan atau data yang dikawal . Langkah Beijing terhadap pengambilalihan syarikat AI Manus oleh Meta, yang diarahkan supaya dibatalkan kira-kira sebulan sebelum peraturan ini diterbitkan, menunjukkan jenis kuasa yang mahu diformalkan oleh rangka kerja tersebut .
Penalti bagi transaksi tanpa kebenaran. Artikel 27 menetapkan denda antara 0.1% hingga 0.5% daripada nilai pelaburan bagi pemfailan tidak lengkap atau maklumat palsu. Pesalah berulang boleh dikenakan denda 0.5% hingga 1% serta diarahkan menggantung pelaburan. Individu yang bertanggungjawab pula boleh didenda RMB20,000 hingga RMB50,000 . Penalti lebih luas juga boleh merangkumi pelupusan aset .
Kawalan pemindahan teknologi dan data. Pelabur dilarang memindahkan barangan, teknologi, perkhidmatan dan data China yang dikawal ke luar negara tanpa kelulusan. Kelulusan kerajaan juga diperlukan bagi eksport teknologi dan data berkaitan, termasuk pemindahan melalui penempatan kakitangan teknikal, panduan teknikal atau latihan di luar negara .
Skop keselamatan negara yang luas. Peraturan ini boleh meliputi transaksi luar negara yang melibatkan pelabur China, teknologi, data atau keselamatan negara — skop yang memberikan budi bicara besar kepada pengawal selia .
Peruntukan penguatkuasaan timbal balik. Beijing boleh mengambil tindakan terhadap firma asing jika negara asal firma berkenaan mengehadkan pelaburan China, sekali gus menambah dimensi geopolitik kepada peraturan tersebut .
Penganalisis undang-undang menyifatkan peraturan itu sebagai asas paling jelas setakat ini untuk pihak berkuasa China menyemak dan berpotensi melarang transaksi rentas sempadan yang boleh memindahkan teknologi kritikal, data atau aset strategik keluar daripada bidang kuasa China . Pihak berkuasa juga boleh terus menuntut kuasa kawal selia terhadap transaksi asas walaupun pihak China yang terlibat belum memperoleh kelulusan yang diperlukan .
Dua pintu kawalan yang saling melengkapi
Jika dilihat bersama, tindakan terhadap broker pada Mei dan peraturan pelaburan keluar negara pada Jun membentuk dua lapisan kawalan.
Lapisan pertama ialah pintu pelabur runcit. Pelabur di tanah besar yang sebelum ini menggunakan Futu, Tiger Brokers atau Longbridge untuk membeli saham AS tidak lagi boleh membuat pembelian baharu atau memasukkan dana tambahan. Mereka diberi tempoh dua tahun untuk menjual pegangan dan mengeluarkan wang . Era membuka akaun broker luar pesisir dengan hanya kad pengenalan negara itu pada asasnya sudah berakhir .
Lapisan kedua ialah pintu institusi dan transaksi. Jika modal China cuba disalurkan melalui struktur alternatif, peraturan baharu memberikan Beijing kuasa lebih luas untuk menyemak transaksi, mengenakan penalti, menyekat pemindahan teknologi atau data dan, dalam keadaan tertentu, memaksa transaksi yang telah selesai dibatalkan .
SpaceX berada di persilangan kedua-dua perkembangan ini — bukan kerana syarikat itu menjadi sasaran China, tetapi kerana IPO berprofil tinggi tersebut muncul ketika akses modal rentas sempadan sedang diperketat.
Kesimpulannya, tindakan terhadap broker tidak bermakna China secara khusus mengharamkan penyertaan dalam IPO SpaceX. Tetapi bagi pelabur runcit di tanah besar, saluran biasa untuk membeli saham AS telah ditutup atau dikecilkan dengan ketara. Pada masa yang sama, peraturan baharu Majlis Negara memperkukuh rangka kerja undang-undang untuk mengawal aliran modal, teknologi dan data ke luar negara. Gabungan ini menjadikan penyertaan China dalam penyenaraian teknologi AS jauh lebih sukar berbanding sebelum ini.
theepochtimes.comChina Moves to Shut Down Offshore Stock-Trading Channels Used by Mainland Investors
mexc.comChinese Government Announces Severe Penalties Against ...
biz.chosun.comChina blocks indirect foreign stock bets, steers funds ...