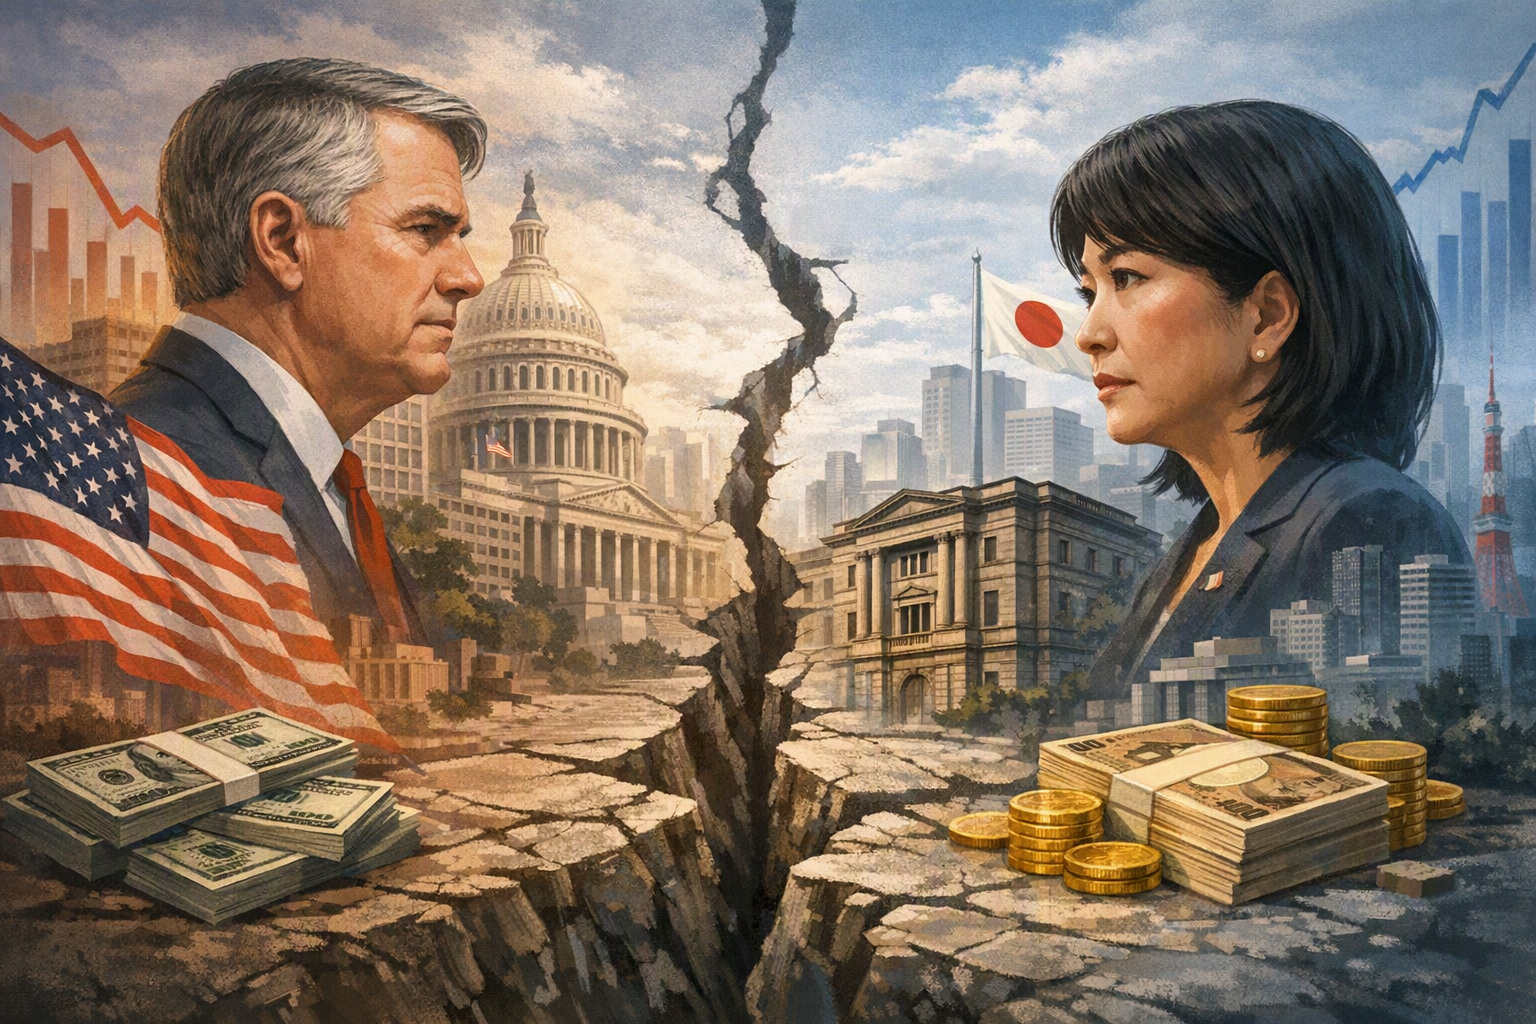
Bessent vs. Takaichi: Pertelingkahan Dasar Yang Boleh Menenggelamkan Penyelamatan Yen AS-Jepun
Perselisihan asas mengenai dasar monetari Bank of Japan antara Setiausaha Perbendaharaan AS Scott Bessent dan Perdana Menteri Jepun Sanae Takaichi mengancam untuk menjejaskan kejayaan campur tangan bersama bersejarah... Jepun mungkin telah menjual sekuriti bernilai AS$59 bilion untuk menyokong yen dalam campur tanga...
Diterbitkan olehDisunting dengan DeepSeek-V4-FlashImej dijana dengan GPT Image 1.5
Perselisihan asas mengenai dasar monetari Bank of Japan antara Setiausaha Perbendaharaan AS Scott Bessent dan Perdana Menteri Jepun Sanae Takaichi mengancam untuk menjejaskan kejayaan campur tangan bersama bersejarah...
Jepun mungkin telah menjual sekuriti bernilai AS$59 bilion untuk menyokong yen dalam campur tangan itu, dengan Perbendaharaan AS menjalankan semakan kadar dan juga menghantar isyarat apabila gambar menangkap nota 'Bel...
Walaupun terdapat persatuan yang jarang berlaku, pasaran kini mempersoalkan sama ada tindakan bersama masa depan dapat dikekalkan, dan semua mata tertumpu pada mesyuarat BOJ September 2026 untuk potensi kenaikan kadar.
What is causing the rift between U.SA growing policy rift between Treasury Secretary Bessent and Prime Minister Takaichi threatens the success of their historic joint yen intervention.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What is causing the rift between U.S. Treasury Secretary Scott Bessent and Japanese Prime Minister Sanae Takaichi over Bank of Japan monetar. Article summary: Here is the full picture based on the latest reporting.. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
openai.com
Pada 31 Julai 2026, Amerika Syarikat dan Jepun melakukan sesuatu yang tidak pernah mereka lakukan sejak 15 tahun: mereka bersama-sama campur tangan dalam pasaran mata wang untuk membeli yen dan menghentikan kejatuhannya ke paras terendah empat dekad. Operasi itu besar — Jepun sahaja mungkin telah menjual sekuriti bernilai AS$59 bilion — dan ia disokong oleh koordinasi jelas Perbendaharaan AS, termasuk semakan kadar (rate checks) di Bank Rizab Persekutuan New York . Tetapi walaupun Washington dan Tokyo berdiri bahu-membahu di pasaran, perpecahan dasar yang mendalam antara Setiausaha Perbendaharaan Scott Bessent dan Perdana Menteri Sanae Takaichi mengancam untuk menjadikan penyelamatan itu sebagai pembaikan sementara dan bukannya penyelesaian yang tahan lama .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Bessent vs. Takaichi: Pertelingkahan Dasar Yang Boleh Menenggelamkan Penyelamatan Yen AS-Jepun"?
Perselisihan asas mengenai dasar monetari Bank of Japan antara Setiausaha Perbendaharaan AS Scott Bessent dan Perdana Menteri Jepun Sanae Takaichi mengancam untuk menjejaskan kejayaan campur tangan bersama bersejarah...
What are the key points to validate first?
Perselisihan asas mengenai dasar monetari Bank of Japan antara Setiausaha Perbendaharaan AS Scott Bessent dan Perdana Menteri Jepun Sanae Takaichi mengancam untuk menjejaskan kejayaan campur tangan bersama bersejarah... Jepun mungkin telah menjual sekuriti bernilai AS$59 bilion untuk menyokong yen dalam campur tangan itu, dengan Perbendaharaan AS menjalankan semakan kadar dan juga menghantar isyarat apabila gambar menangkap nota 'Bel...
What should I do next in practice?
Walaupun terdapat persatuan yang jarang berlaku, pasaran kini mempersoalkan sama ada tindakan bersama masa depan dapat dikekalkan, dan semua mata tertumpu pada mesyuarat BOJ September 2026 untuk potensi kenaikan kadar.
Sejak setahun lalu, Setiausaha Perbendaharaan Scott Bessent lantang menyokong dasar monetari Jepun yang lebih ketat. Beliau secara terbuka mengisytiharkan bahawa era "Abenomics" — program lama Jepun yang menggunakan kadar faedah ultra-rendah dan pelonggaran monetari agresif — sudah berakhir, dan kini adalah "masanya Takaichinomics" . Dalam temu bual dengan CNBC dan NHK, Bessent menyeru "dasar monetari yang sihat" dan "dasar yang mengubah pasaran" untuk membetulkan kelemahan yen, dengan alasan campur tangan mata wang sahaja tidak dapat menyelesaikan masalah yang berpunca daripada dasar struktur . Beliau memberitahu NHK bahawa beliau percaya Gabenor BOJ Kazuo Ueda akan "lakukan apa yang terbaik" untuk ekonomi Jepun, satu kenyataan yang ditafsirkan pasaran sebagai kelulusan tersirat untuk kenaikan kadar pada September .
Perdana Menteri Takaichi, bagaimanapun, menentang tekanan ini. Beliau lebih memilih pendekatan beransur-ansur, mengutamakan pemulihan domestik Jepun yang rapuh dan mengelakkan kejutan kepada pasaran bon. BOJ mengekalkan kadar dasarnya pada 1.0% pada mesyuarat 30-31 Julai, dengan hanya seorang ahli lembaga, Hajime Takata, mengundi untuk kenaikan serta-merta kepada 1.25% . Kumpulan Takaichi bimbang bahawa pengetatan agresif akan menyekat pertumbuhan, meningkatkan kos perkhidmatan hutang Jepun yang sudah besar, dan desakan awam Bessent merupakan campur tangan yang tidak diingini ke dalam kedaulatan monetari Jepun .
Perselisihan ini menjejaskan penyelamatan bersama dengan cara yang kritikal: campur tangan 31 Julai direka untuk mengejutkan spekulator yen, tetapi perpecahan Bessent-Takaichi menghantar isyarat yang mengelirukan kepada pasaran. Washington dan Tokyo sejajar untuk membeli yen hari ini, tetapi pada asasnya bercanggah mengenai dasar asas yang menentukan nilai jangka panjang yen. Pasaran mentafsirkan ketegangan ini sebagai tanda bahawa tindakan bersama pada masa hadapan mungkin lebih sukar untuk dikekalkan, dan campur tangan itu adalah langkah sementara dan bukannya penyelesaian yang tahan lama .
Butiran Campur Tangan Bersejarah Bersama
Tindakan bersama itu berlaku sepanjang malam 30-31 Julai di New York. Diplomat mata wang tertinggi Jepun, Atsushi Mimura, memberi lampu hijau untuk membeli yen dengan dolar menggunakan telefon pembesar suara yang disambungkan kepada beberapa kakitangan di kementerian kewangan . Skalanya sangat besar:
Saiz: Jepun mungkin telah menjual sekuriti bernilai AS$59 bilion untuk menyokong yen . Bloomberg melaporkan operasi itu pada kira-kira AS$53 bilion.
Peranan AS: Perbendaharaan AS, melalui Bank Rizab Persekutuan New York, memaklumkan bank bahawa ia "mungkin campur tangan" dan menjalankan "semakan kadar" — bertanya kepada bank untuk sebut harga bagi yen — pendahulu kepada campur tangan sebenar . Ini menandakan kali kedua pada 2026 AS berbuat demikian .
Nota Bessent: Gambar Reuters Bessent pada mesyuarat kabinet menangkap senarai tugasan beliau dengan nota tulisan tangan: "Beli Yen Jepun". Nota itu dilaporkan menyatakan jumlah antara AS$5-10 bilion .
Pengesahan rasmi: Menteri Kewangan Satsuki Katayama mengesahkan pada 3 Ogos bahawa Jepun dan Perbendaharaan AS bersama-sama menjalankan campur tangan pembelian yen pada 31 Julai Waktu Timur AS .
Kepentingan sejarah: Campur tangan yen bersama AS-Jepun yang pertama sejak tindakan bersama 2011 berikutan gempa bumi dan tsunami yang dahsyat — kira-kira 15 tahun . Beberapa sumber menyifatkannya sebagai campur tangan bersama AS-Jepun yang pertama dalam 28 tahun bagi tujuan menyokong yen, memandangkan tindakan 2011 adalah untuk melemahkannya .
Kesan: Yen mengekalkan keuntungan melebihi paras terendah 40 tahun pada hari-hari berikutnya. Bessent berkata beliau "tidak akan teragak-agak untuk mengulangi" campur tangan itu dan menggesa kemudahan sandaran bank pusat asing Fed, Kemudahan Repo FIMA, "dinaikkan saiznya" .
Dinamik Politik Di Sebalik Perpecahan
Tindakan 31 Julai menyusuli bulan penyelarasan senyap antara Washington dan Tokyo . Rasional yang dinyatakan Bessent untuk sokongan AS adalah strategik: yen yang stabil adalah penting untuk perdagangan serantau dan kestabilan kewangan, dan kelemahan yen selanjutnya boleh mencetuskan penurunan nilai kompetitif di seluruh Asia .
Tetapi Takaichi berada dalam tekanan domestik yang sukar. Beliau mesti mengimbangi tekanan AS dengan kumpulan dalam negara — pengeksport, perniagaan kecil, dan pemegang bon — yang takut akan kadar yang lebih tinggi. Pangkalan politiknya termasuk fiskal konservatif yang bimbang kebebasan BOJ dikompromi oleh tekanan asing . Analisis Reuters menyatakan bahawa pandangan awam Bessent mengenai dasar monetari Jepun telah "hampir mengunci" bank pusat untuk kenaikan kadar faedah pada mesyuarat September, menimbulkan persoalan mengenai pengaruh Washington ke atas dasar domestik .
Tinjauan Pasaran
Perpecahan itu telah mewujudkan jangkaan pasaran yang jelas: BOJ kini perlu menaikkan kadar untuk mengesahkan campur tangan.
Jangkaan kenaikan kadar: Pasaran kini sangat menjangkakan BOJ akan menaikkan kadar pada mesyuarat 17-18 September 2026. Sumber memberitahu Reuters BOJ "mungkin sukar untuk mengelak daripada menaikkan" dan mungkin akan memberikan petunjuk terlebih dahulu .
Isyarat hawkish BOJ sendiri: Minit 31 Julai menandakan risiko harga yang mewajarkan kenaikan kadar selanjutnya, walaupun selepas menaikkan ke paras tertinggi 31 tahun pada bulan Jun .
Persoalan ketahanan: Penganalisis memberi amaran bahawa campur tangan tanpa tindakan susulan dasar secara sejarah gagal mengubah aliran yen. Perpecahan Bessent–Takaichi menjejaskan keyakinan bahawa pendirian bersama akan bertahan .
Tumpuan G20: Pasaran memerhati mesyuarat Bessent–Ueda yang dijangka di pinggir G20 akan datang untuk isyarat dasar selanjutnya .
Hujah Utama Setiap Pihak
Perdebatan antara Washington dan Tokyo memuncak kepada dua diagnosis bersaing mengenai masalah Jepun dan penawarnya yang betul:
Pendirian Bessent / Perbendaharaan AS: Yen yang lemah adalah struktur, didorong oleh dasar monetari ultra-longgar Jepun. Campur tangan adalah langkah sementara; hanya kenaikan kadar BOJ boleh mengukuhkan yen secara mampan, mengawal inflasi import, dan mencegah penurunan nilai kompetitif di seluruh Asia. AS bersedia untuk menyokong yen buat sementara waktu, tetapi Tokyo mesti membenarkan BOJ mengetatkan .
Pendirian Takaichi / kerajaan Jepun: Pemulihan ekonomi Jepun masih rapuh. Pengetatan pramatang berisiko menyebabkan kemelesetan dan kos hutang yang lebih tinggi. Dasar monetari harus kekal beransur-ansur dan didorong secara domestik, bukan ditentukan oleh tekanan asing. Campur tangan, bukan kenaikan kadar, adalah alat yang sesuai untuk menangani keterlaluan spekulatif .
Konflik ini meninggalkan penyelamatan yen dalam kedudukan yang tidak menentu: kedua-dua kerajaan bersetuju tentang keperluan taktikal untuk membeli yen, tetapi tidak bersetuju mengenai hala tuju strategik untuk ekonomi. Seperti yang dikatakan oleh seorang penganalisis, campur tangan bersama adalah kejutan yang perlu, tetapi tanpa laluan dasar yang dikongsi, pemulihan jangka panjang yen masih menjadi persoalan.
finance.yahoo.comUS Treasury's Bessent calls for 'sound' monetary policy in Japan