답변게시됨32 소스
RAMageddon: AI가 만든 메모리 칩 대란, 소비자 가전 가격은 언제 내려갈까?
삼성·SK하이닉스·마이크론 등 전 세계 DRAM의 95%를 생산하는 3사가 AI 데이터센터용 HBM(고대역폭 메모리)으로 생산을 전환하면서 일반 소비자용 메모리칩(DRAM, NAND) 공급이 급감했습니다. 이로 인해 2026년 1분기 DRAM 계약 가격이 사상 최고인 90 95% 급등했고, 일부 현물 가격은 1년 새 700% 가까이 뛰었습니다.
게시자DeepSeek-V4-Flash로 편집GPT Image 1.5로 이미지 생성
연구 답변
주요 시사점
- 삼성·SK하이닉스·마이크론 등 전 세계 DRAM의 95%를 생산하는 3사가 AI 데이터센터용 HBM(고대역폭 메모리)으로 생산을 전환하면서 일반 소비자용 메모리칩(DRAM, NAND) 공급이 급감했습니다.
- 이로 인해 2026년 1분기 DRAM 계약 가격이 사상 최고인 90 95% 급등했고, 일부 현물 가격은 1년 새 700% 가까이 뛰었습니다. 32GB DDR5 메모리 키트는 90달러에서 529달러로 4배 이상 올랐습니다.
- PS5, 엑스박스 시리즈 X, 맥북, 아이패드, 스마트폰, 스마트 TV, 오디오 등 DRAM·NAND를 사용하는 거의 모든 소비자 가전 제품의 가격이 올랐으며, 2026년 2분기 글로벌 스마트폰 출하량은 2013년 이후 최저를 기록했습니다.
- 삼성은 2027년에 공급난이 더 심화되고 2028년까지 지속될 것이라고 경고했으며, TrendForce는 2027년까지 HBM이 전체 DRAM 웨이퍼 생산의 30%를 차지해 수요의 60%만 충족할 것으로 전망합니다.
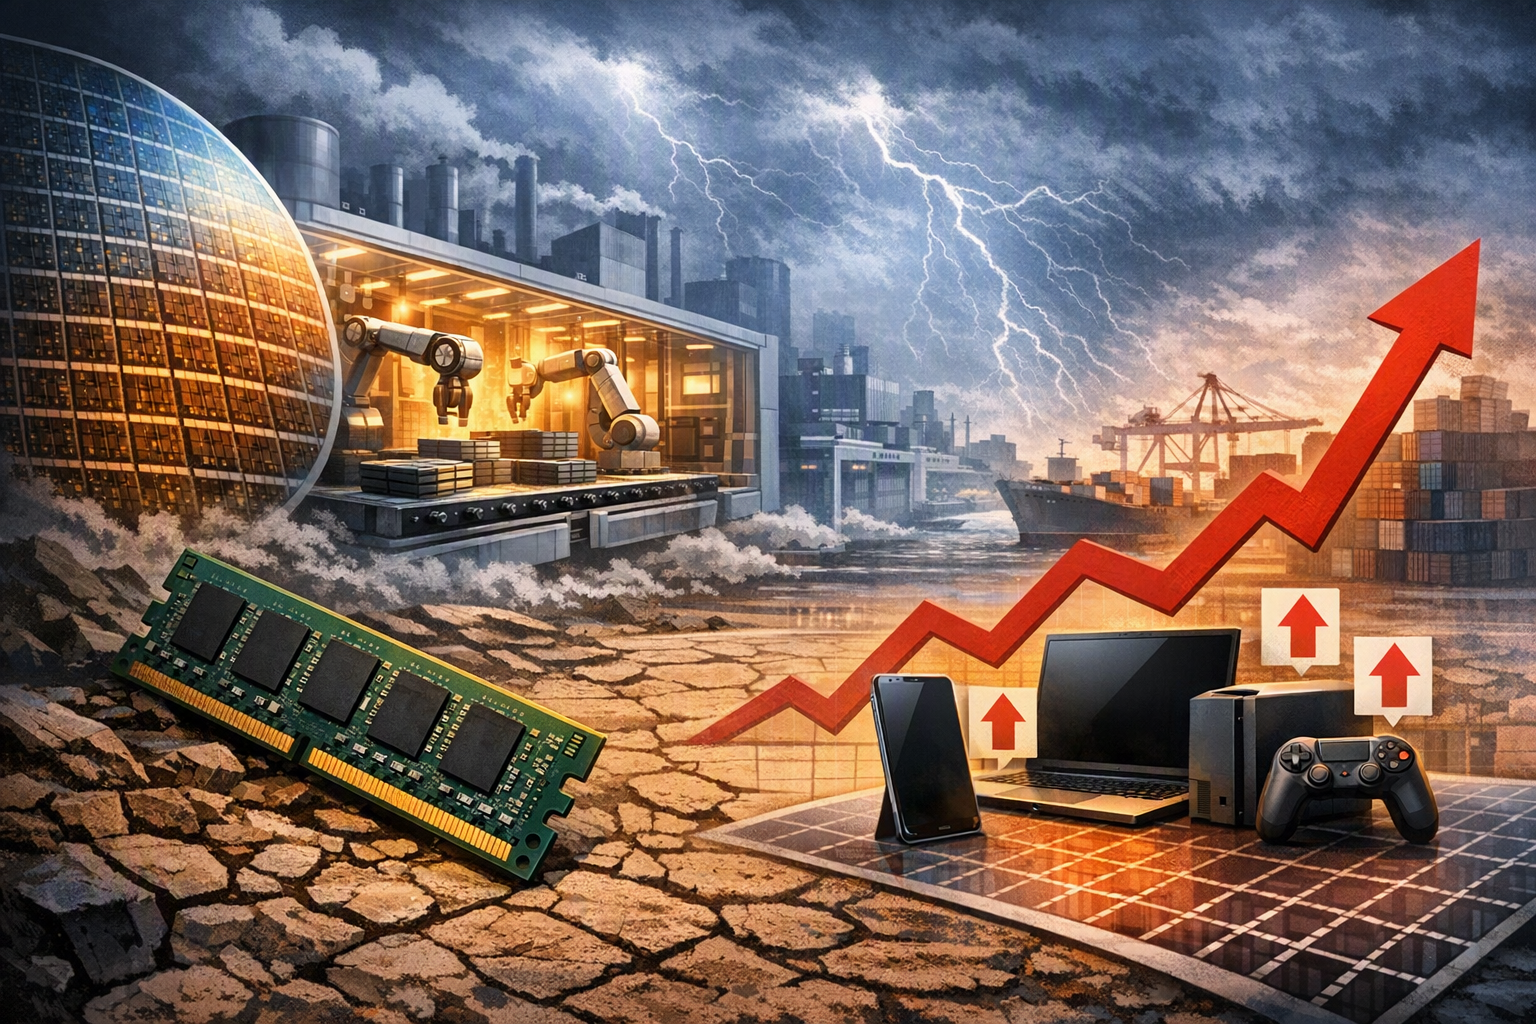
AI 프롬프트
openai.comCreate a landscape editorial hero image for this Studio Global article: What is the cause and scope of the ongoing memory chip shortage (dubbed "RAMageddon"), how is it affecting consumer electronics prices acros. Article summary: ## Cause and Scope of "RAMageddon". Topic tags: general, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
전 세계적으로 'RAMageddon'(램아게돈)이라는 이름이 붙은 메모리칩 대란이 소비자 가전 시장을 강타하고 있습니다. 게이밍 콘솔, 노트북, 태블릿, 스마트폰은 물론 스트리밍 기기와 스마트 TV, 오디오 장비에 이르기까지, 메모리칩이 들어가는 거의 모든 전자제품 가격이 급등하고 있습니다.
RAMageddon, 왜 발생했나?
2020~2023년 팬데믹 시기 칩 부족은 물류 대란과 소비자 수요 급증이 원인이었지만, 이번 위기는 구조적이고 의도적인 현상입니다. 삼성전자, SK하이닉스, 마이크론 등 세계 DRAM 시장의 약 95%를 장악한 3사가 AI 데이터센터에서 사용되는 고수익 HBM(High-Bandwidth Memory)으로 생산 라인을 대거 전환했기 때문입니다.
Studio Global AI
연구를 계속하세요
이 페이지에는 Studio Global 내에서 계속할 수 있는 소스 기반 답변이 포함되어 있습니다.
사람들은 또한 묻습니다.
"RAMageddon: AI가 만든 메모리 칩 대란, 소비자 가전 가격은 언제 내려갈까?"에 대한 짧은 대답은 무엇입니까?
삼성·SK하이닉스·마이크론 등 전 세계 DRAM의 95%를 생산하는 3사가 AI 데이터센터용 HBM(고대역폭 메모리)으로 생산을 전환하면서 일반 소비자용 메모리칩(DRAM, NAND) 공급이 급감했습니다.
먼저 검증할 핵심 포인트는 무엇인가요?
삼성·SK하이닉스·마이크론 등 전 세계 DRAM의 95%를 생산하는 3사가 AI 데이터센터용 HBM(고대역폭 메모리)으로 생산을 전환하면서 일반 소비자용 메모리칩(DRAM, NAND) 공급이 급감했습니다. 이로 인해 2026년 1분기 DRAM 계약 가격이 사상 최고인 90 95% 급등했고, 일부 현물 가격은 1년 새 700% 가까이 뛰었습니다. 32GB DDR5 메모리 키트는 90달러에서 529달러로 4배 이상 올랐습니다.
실무에서는 다음으로 무엇을 해야 합니까?
PS5, 엑스박스 시리즈 X, 맥북, 아이패드, 스마트폰, 스마트 TV, 오디오 등 DRAM·NAND를 사용하는 거의 모든 소비자 가전 제품의 가격이 올랐으며, 2026년 2분기 글로벌 스마트폰 출하량은 2013년 이후 최저를 기록했습니다.
출처
idc.comGlobal Memory Shortage Crisis: Market Analysis and the Potential ...
euronews.comAI demand keeps consumer prices high in 'RAMaggedon' chip crunch
tomsguide.comRAM prices keep going up — what is RAMageddon, and why is it ...
techtimes.comAI Server Spending Has Nearly Doubled DRAM Prices - Tech Times