답변게시됨14 소스
중국 부동산 개발사들이 갑자기 ‘반도체 투자’에 몰리는 이유
중국 부동산 경기 침체로 어려움을 겪는 일부 개발사들이 반도체 투자 발표를 통해 새로운 성장 스토리를 만들고 있다. 반도체 산업은 중국 정부의 강력한 정책 지원을 받는 분야로, 관련 발표만으로도 주가가 수백 퍼센트 급등하는 사례가 나타났다.
게시자GPT-5.5로 편집GPT Image 2로 이미지 생성
연구 답변
주요 시사점
- 중국 부동산 경기 침체로 어려움을 겪는 일부 개발사들이 반도체 투자 발표를 통해 새로운 성장 스토리를 만들고 있다.
- 반도체 산업은 중국 정부의 강력한 정책 지원을 받는 분야로, 관련 발표만으로도 주가가 수백 퍼센트 급등하는 사례가 나타났다.
- 하지만 분석가들은 많은 개발사가 실제 기술 역량이나 자본 없이 ‘칩 테마’만 활용해 투자자 관심을 끌고 있다고 경고한다.
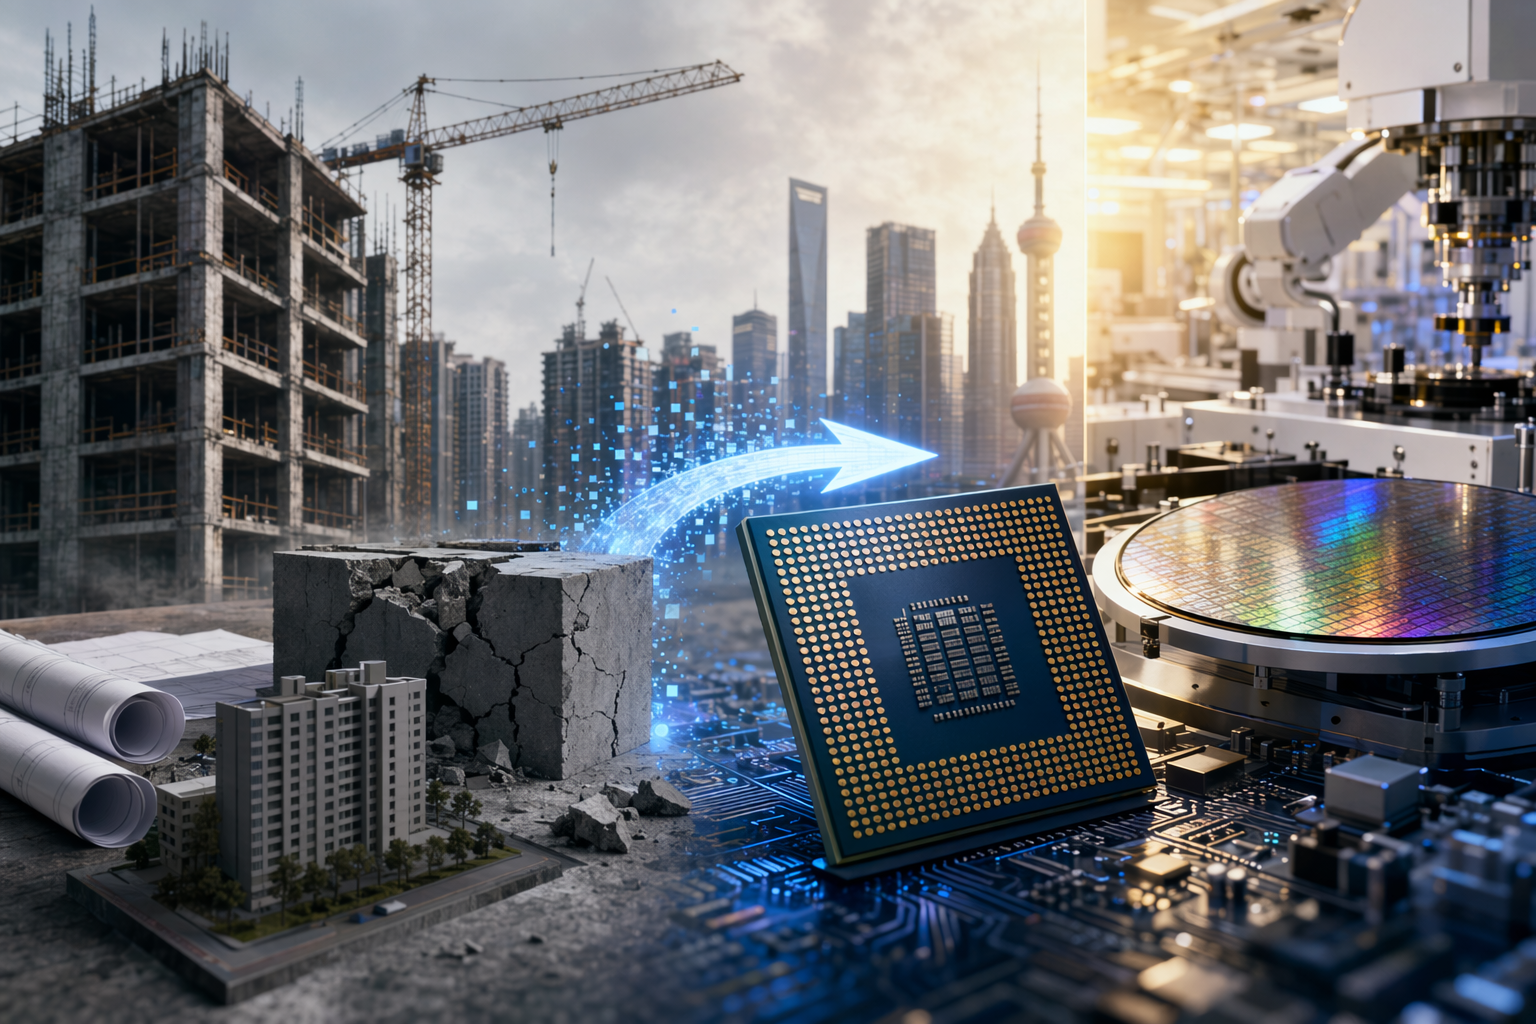
AI 프롬프트
openai.comCreate a landscape editorial hero image for this Studio Global article: How and why are struggling Chinese property developers diversifying into semiconductor (chipmaking) investments, how has this move affected. Article summary: Struggling Chinese property developers are diversifying into semiconductor investments mainly by buying chip-related assets or announcing moves into semiconductor production, hoping to rebrand themselves around a sector . Topic tags: general, government, general web, user generated, education. Reference image context from search candidates: Reference image 1: visual subject "# For China’s ailing developers, retail frenzy greets semiconductor side-hustles. Some of the nation’s struggling property developers have announced investments in the chipmaking s" source context "For China's ailing developers, retail frenzy greets semiconductor ..." Reference image 2: visu
중국의 장기적인 부동산 침체 속에서 일부 부동산 개발사들이 예상치 못한 새로운 전략을 선택하고 있다. 바로 반도체(칩) 산업 투자다.
이들 기업은 반도체 관련 회사 인수, 합작 투자, 또는 새로운 반도체 사업부 설립 등을 발표하며 사업 다각화를 시도하고 있다. 이런 발표만으로도 중국 본토 증시(A‑share 시장)에서 주가가 크게 뛰는 사례가 나타나고 있다.
하지만 전문가들은 이러한 움직임이 실제 산업 전환이라기보다 정책 테마와 투자 심리를 활용한 전략일 가능성이 있다고 지적한다.
왜 부동산 개발사들이 반도체로 향하나
중국 부동산 시장은 최근 몇 년 동안 판매 감소, 부채 부담 증가, 투자자 신뢰 하락이라는 삼중 압박을 겪고 있다. 많은 개발사들이 재무적으로 어려움을 겪으면서 새로운 성장 동력을 찾을 필요성이 커졌다.
이때 가장 눈에 띄는 분야가 바로 반도체다.
중국 정부는 기술 자립을 핵심 전략으로 삼고 반도체 산업을 강하게 지원해 왔다. 보조금, 세제 혜택, 정부 투자 펀드 등 다양한 정책 수단이 동원되며 산업 육성이 추진되고 있다. 이러한 정책 방향은 2015년에 발표된 ‘중국제조 2025(Made in China 2025)’ 전략에서도 핵심 산업으로 반도체를 강조하면서 본격화됐다.
Studio Global AI
연구를 계속하세요
이 페이지에는 Studio Global 내에서 계속할 수 있는 소스 기반 답변이 포함되어 있습니다.
사람들은 또한 묻습니다.
"중국 부동산 개발사들이 갑자기 ‘반도체 투자’에 몰리는 이유"에 대한 짧은 대답은 무엇입니까?
중국 부동산 경기 침체로 어려움을 겪는 일부 개발사들이 반도체 투자 발표를 통해 새로운 성장 스토리를 만들고 있다.
먼저 검증할 핵심 포인트는 무엇인가요?
중국 부동산 경기 침체로 어려움을 겪는 일부 개발사들이 반도체 투자 발표를 통해 새로운 성장 스토리를 만들고 있다. 반도체 산업은 중국 정부의 강력한 정책 지원을 받는 분야로, 관련 발표만으로도 주가가 수백 퍼센트 급등하는 사례가 나타났다.
실무에서는 다음으로 무엇을 해야 합니까?
하지만 분석가들은 많은 개발사가 실제 기술 역량이나 자본 없이 ‘칩 테마’만 활용해 투자자 관심을 끌고 있다고 경고한다.