답변게시됨20 소스
AI가 대신 쇼핑하는 시대…스트라이프의 ‘에이전틱 커머스’ 전략
스트라이프는 AI 에이전트가 제품을 찾고 비교하고 구매까지 수행하는 ‘에이전틱 커머스’를 위한 인프라를 구축하고 있다. OpenAI와 Meta와 함께 개발한 Agentic Commerce Protocol(ACP)은 AI 앱이 상점 시스템과 연결해 장바구니·결제·주문 처리를 표준화하는 것을 목표로 한다.
게시자GPT-5.5로 편집GPT Image 2로 이미지 생성
연구 답변
주요 시사점
- 스트라이프는 AI 에이전트가 제품을 찾고 비교하고 구매까지 수행하는 ‘에이전틱 커머스’를 위한 인프라를 구축하고 있다.
- OpenAI와 Meta와 함께 개발한 Agentic Commerce Protocol(ACP)은 AI 앱이 상점 시스템과 연결해 장바구니·결제·주문 처리를 표준화하는 것을 목표로 한다.
- 스테이블코인 결제 인프라와 미국의 GENIUS Act 규제 체계는 AI 에이전트 기반 글로벌 결제를 가속할 가능성이 있다.
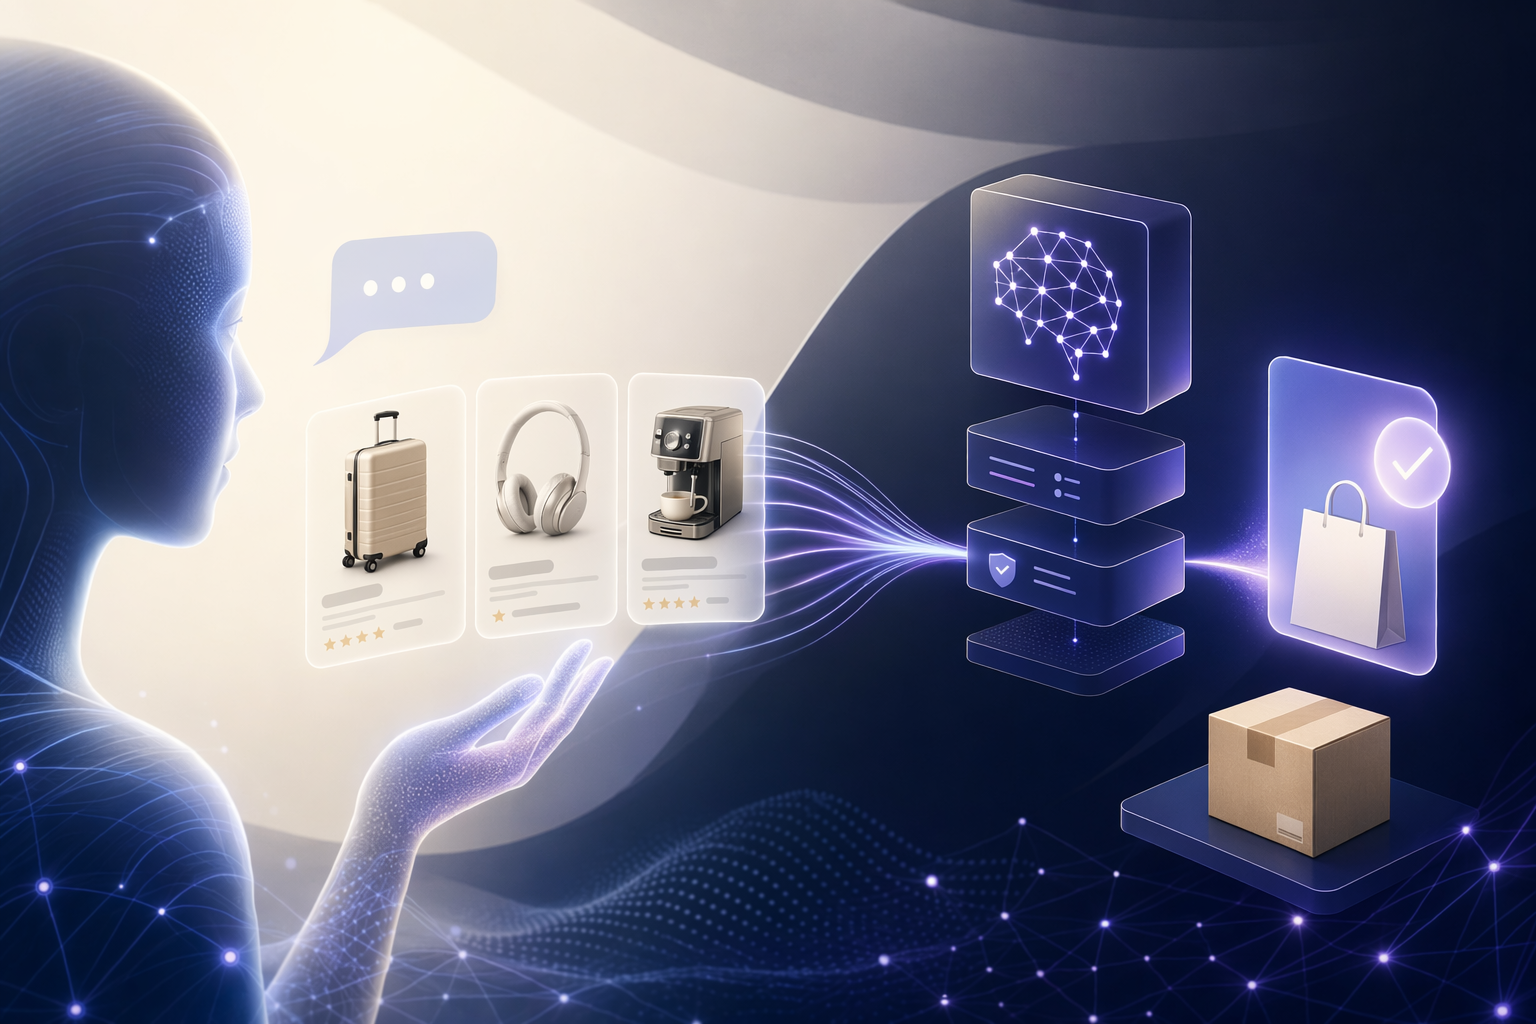
AI 프롬프트
openai.comCreate a landscape editorial hero image for this Studio Global article: What is Stripe’s vision for AI-powered “agentic commerce,” and how do its partnerships, protocols, and new payment tools aim to enable AI ag. Article summary: Stripe’s vision is to make commerce happen inside AI interfaces: a user states intent, an agent searches and compares options, and the purchase is completed without sending the buyer through a traditional website checkou. Topic tags: general, general web, user generated, documentation, government. Reference image context from search candidates: Reference image 1: visual subject "[](https://www.pwc.com/us/en.html). [Featured insights](https://www.pwc.com/us/en/about-us/newsroom/press-releases/stripe-collaboration-next-era-agentic-commerce.html#). [Featured" source context "PwC and Stripe Launch Collaboration to Accelerate the Next Era of Agentic Commerce" Refere
AI는 이제 단순히 상품을 추천하는 도구를 넘어 **사용자를 대신해 실제로 구매를 실행하는 ‘에이전트’**로 진화하고 있다. 결제 플랫폼 스트라이프(Stripe)는 이런 변화가 온라인 상거래의 구조 자체를 바꿀 것이라고 보고, 그 기반 인프라를 구축하는 데 큰 베팅을 하고 있다.
미래의 쇼핑은 지금처럼 여러 웹사이트를 돌아다니며 검색하고 결제하는 방식이 아닐 수 있다. 대신 사용자가 AI 인터페이스에서 “150만 원 이하에서 가장 좋은 노트북 찾아줘”라고 말하면, AI 에이전트가 제품을 탐색하고 가격과 사양을 비교한 뒤 결제까지 완료하는 방식이다. 스트라이프는 이 과정에서 필요한 결제·신뢰·상점 연결 인프라를 제공하려 한다.
‘에이전틱 커머스’란 무엇인가
스트라이프가 말하는 **에이전틱 커머스(agentic commerce)**는 AI 에이전트가 구매자와 판매자 사이의 중개 역할을 수행하는 거래 모델을 의미한다. 사용자는 AI 대화 인터페이스 안에서 상품을 탐색하고 추천을 받고, 그 자리에서 바로 구매까지 완료할 수 있다. 에이전트는 상품 탐색, 장바구니 관리, 결제 등 다양한 작업을 처리하면서 상점의 시스템과 연결된다.
이 모델의 핵심은 **의도 중심 인터페이스(intent‑driven interface)**다. 기존의 전자상거래는 검색 결과와 웹페이지 탐색을 중심으로 돌아가지만, 에이전틱 커머스에서는 사용자가 원하는 결과만 말하면 AI가 비교·선택·구매 과정을 자동으로 수행한다.
핵심 기술: Agentic Commerce Protocol(ACP)
이 전략의 중심에는 **Agentic Commerce Protocol(ACP)**이라는 개방형 표준이 있다. 이 프로토콜은 스트라이프가 OpenAI와 Meta와 함께 개발했으며, AI 에이전트가 사용자를 대신해 기업과 거래를 수행하는 방식을 정의한다.
Studio Global AI
연구를 계속하세요
이 페이지에는 Studio Global 내에서 계속할 수 있는 소스 기반 답변이 포함되어 있습니다.
사람들은 또한 묻습니다.
"AI가 대신 쇼핑하는 시대…스트라이프의 ‘에이전틱 커머스’ 전략"에 대한 짧은 대답은 무엇입니까?
스트라이프는 AI 에이전트가 제품을 찾고 비교하고 구매까지 수행하는 ‘에이전틱 커머스’를 위한 인프라를 구축하고 있다.
먼저 검증할 핵심 포인트는 무엇인가요?
스트라이프는 AI 에이전트가 제품을 찾고 비교하고 구매까지 수행하는 ‘에이전틱 커머스’를 위한 인프라를 구축하고 있다. OpenAI와 Meta와 함께 개발한 Agentic Commerce Protocol(ACP)은 AI 앱이 상점 시스템과 연결해 장바구니·결제·주문 처리를 표준화하는 것을 목표로 한다.
실무에서는 다음으로 무엇을 해야 합니까?
스테이블코인 결제 인프라와 미국의 GENIUS Act 규제 체계는 AI 에이전트 기반 글로벌 결제를 가속할 가능성이 있다.