答え公開済み15 ソース
デボルバー・デジタルが上場廃止へ——インディーパブリッシャーが選んだ「非公開」への道
デボルバー・デジタルが2026年8月6日、ロンドン証券取引所AIMからの上場廃止と非公開化を発表 株価はIPO比で約96%下落し「真の企業価値を反映していない」と判断 年間の上場維持コストは約160万ドル、経営資源をゲーム開発に集中する方針
公開者DeepSeek-V4-Flash で編集GPT Image 1.5 で画像を生成
研究の答え
重要なポイント
- デボルバー・デジタルが2026年8月6日、ロンドン証券取引所AIMからの上場廃止と非公開化を発表
- 株価はIPO比で約96%下落し「真の企業価値を反映していない」と判断
- 年間の上場維持コストは約160万ドル、経営資源をゲーム開発に集中する方針
- 株主総会(9月8日)で75%以上の賛成が必要。取締役は保有する25.91%の議決権で賛成票を投じる意向
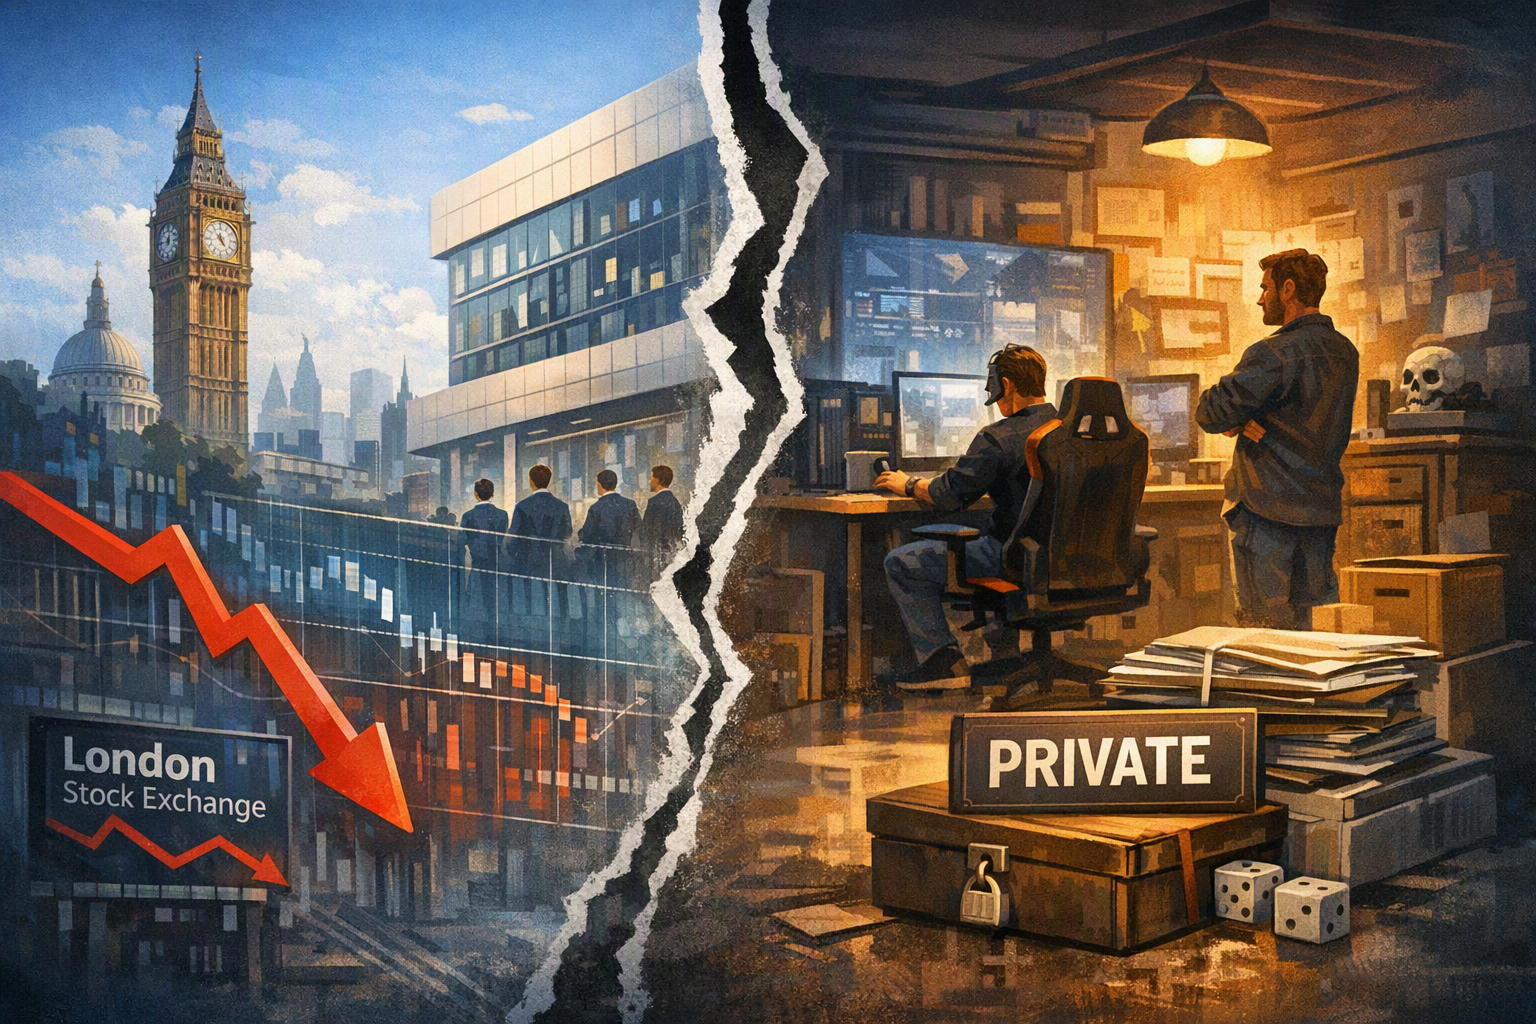
AI プロンプト
openai.comCreate a landscape editorial hero image for this Studio Global article: Why did Devolver Digital announce its intent to delist from the London Stock Exchange's AIM and return to private ownership, and what were t. Article summary: This is an excellent primary source. Let me capture the remaining key details from the official FAQ. Topic tags: general, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers, clickbait thumbnails, icons, and tiny thumbnail layouts. Make it useful as an illustrative visual, not as factual evidence.
2026年8月6日、インディーゲームパブリッシャーのデボルバー・デジタル(『Hotline Miami』『Cult of the Lamb』『Enter the Gungeon』などのヒット作で知られる)が、ロンドン証券取引所のAIM(代替投資市場)からの上場廃止と非公開化を目指す意向を発表しました。この決定は、9月8日に開催される株主総会で75%以上の承認を得ることを条件としており、5年にわたる株式公開の実験が、予測不可能なヒット作依存のビジネスモデルには適合しなかったという厳しい認識を示しています。以下、デボルバーがこの決断に至った理由、財務詳細、今後のスケジュールを解説します。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「デボルバー・デジタルが上場廃止へ——インディーパブリッシャーが選んだ「非公開」への道」の短い答えは何ですか?
デボルバー・デジタルが2026年8月6日、ロンドン証券取引所AIMからの上場廃止と非公開化を発表
最初に検証する重要なポイントは何ですか?
デボルバー・デジタルが2026年8月6日、ロンドン証券取引所AIMからの上場廃止と非公開化を発表 株価はIPO比で約96%下落し「真の企業価値を反映していない」と判断
次の実践では何をすればいいでしょうか?
年間の上場維持コストは約160万ドル、経営資源をゲーム開発に集中する方針