答え公開済み15 ソース
資金はあるのに進まない:東南アジアのグリーン経済が直面する実行ギャップ
東南アジアでは発表済みのグリーン投資約5400億ドルのうち、2030年までに実際に展開される見込みは約3150億ドルにとどまり、35%以上の「実行ギャップ」がある。[2][3] 問題は資金不足ではなく、電力網の制約、許認可の遅れ、PPA(電力購入契約)など政策の不透明さにより、銀行融資可能なプロジェクトが不足している点にある。[1][2] データセンターやEV、グリーン工業団地の電力需要は今後3〜4年で100TWh以上へと3倍化する見通しで、既存の電力インフラへの圧力が急速に高まっている。[18]
公開者GPT-5.5 で編集GPT Image 2 で画像を生成
研究の答え
重要なポイント
- 東南アジアでは発表済みのグリーン投資約5400億ドルのうち、2030年までに実際に展開される見込みは約3150億ドルにとどまり、35%以上の「実行ギャップ」がある。[2][3]
- 問題は資金不足ではなく、電力網の制約、許認可の遅れ、PPA(電力購入契約)など政策の不透明さにより、銀行融資可能なプロジェクトが不足している点にある。[1][2]
- データセンターやEV、グリーン工業団地の電力需要は今後3〜4年で100TWh以上へと3倍化する見通しで、既存の電力インフラへの圧力が急速に高まっている。[18]
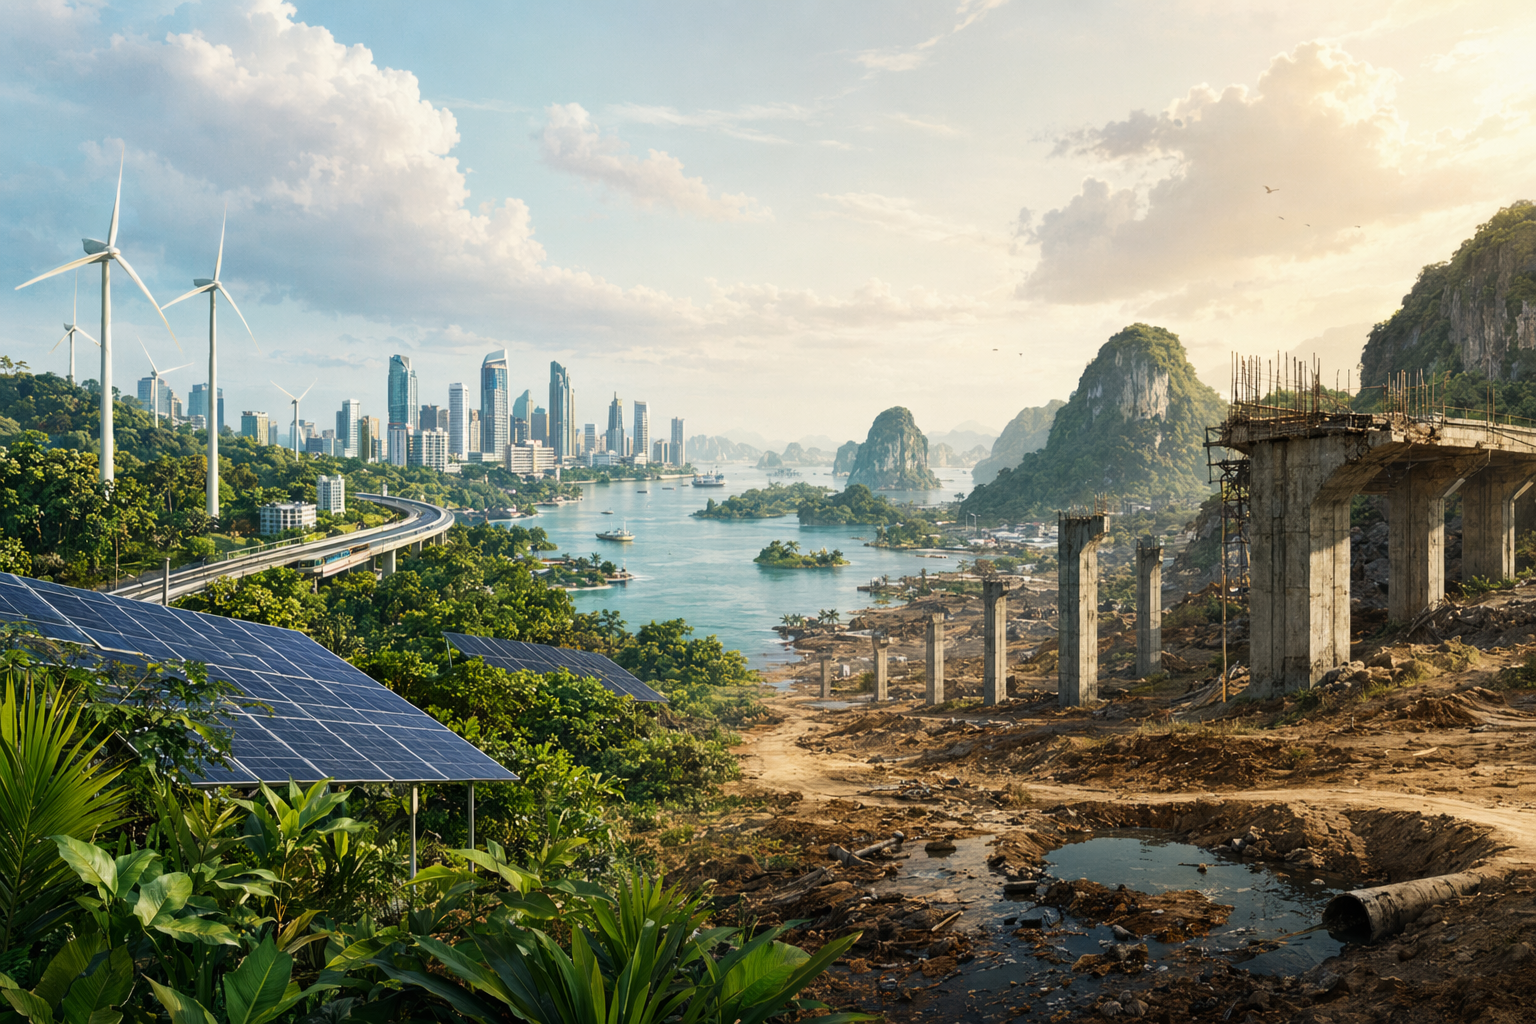
AI プロンプト
openai.comCreate a landscape editorial hero image for this Studio Global article: What does the new Bain & Company and Standard Chartered 2026 report say about Southeast Asia’s green economy execution gap—specifically why. Article summary: The report’s message is that Southeast Asia has plenty of announced green capital, but not enough “bankable, executable” projects. Bain and Standard Chartered say only about $315 billion of roughly $540 billion in announ. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "Southeast Asia (SEA) stands at a pivotal moment in its green transition. And with just five years left until 2030, SEA is not on track to meet its climate pledges and new pathways" source context "Southeast Asia's Green Economy 2025 Report | Bain & Company" Reference image 2: visual subject "Southeast Asia (SEA) stands at a pivot
東南アジアでは、脱炭素に向けた巨額の投資が相次いで発表されています。しかし実際には、その多くがまだ建設や運用段階に進んでいません。
Bain & CompanyとStandard Charteredが2026年に発表した報告書によると、地域で発表されたグリーン関連の設備投資は約5400億ドルに達しています。一方で、2030年までに実際に実行される見込みがあるのは約3150億ドルにとどまり、**35%以上の“実行ギャップ”**が生じています。
つまり、問題は「資金が足りない」ことではなく、投資を現実のプロジェクトに変換する仕組みが追いついていないことだと指摘されています。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「資金はあるのに進まない:東南アジアのグリーン経済が直面する実行ギャップ」の短い答えは何ですか?
東南アジアでは発表済みのグリーン投資約5400億ドルのうち、2030年までに実際に展開される見込みは約3150億ドルにとどまり、35%以上の「実行ギャップ」がある。[2][3]
最初に検証する重要なポイントは何ですか?
東南アジアでは発表済みのグリーン投資約5400億ドルのうち、2030年までに実際に展開される見込みは約3150億ドルにとどまり、35%以上の「実行ギャップ」がある。[2][3] 問題は資金不足ではなく、電力網の制約、許認可の遅れ、PPA(電力購入契約)など政策の不透明さにより、銀行融資可能なプロジェクトが不足している点にある。[1][2]
次の実践では何をすればいいでしょうか?
データセンターやEV、グリーン工業団地の電力需要は今後3〜4年で100TWh以上へと3倍化する見通しで、既存の電力インフラへの圧力が急速に高まっている。[18]
情報源
businesstimes.com.sgSouth-east Asia's green economy risks missing out on US$80 billion from 35% ‘execution gap': report
bain.com$80 Billion at stake as Southeast Asia's green economy enters a ...
163.com报告显示,东南亚地区由数据中心等驱动的电力需求将在三至四年内增长三倍