答え公開済み16 ソース
サムスン18日間ストの可能性 AIメモリー供給と半導体市場への影響
サムスン電子の労働組合が5月21日から最大18日間のストを計画しており、AI向けメモリー供給への影響が懸念されている。 参加率次第では世界のDRAM生産が約3〜4%減少する可能性があり、価格上昇圧力が強まるとの見方がある。 供給リスクを背景に、競合のマイクロンやSKハイニックスへ注文が移る可能性があり、投資家の注目が集まっている。
公開者GPT-5.5 で編集
研究の答え
重要なポイント
- サムスン電子の労働組合が5月21日から最大18日間のストを計画しており、AI向けメモリー供給への影響が懸念されている。
- 参加率次第では世界のDRAM生産が約3〜4%減少する可能性があり、価格上昇圧力が強まるとの見方がある。
- 供給リスクを背景に、競合のマイクロンやSKハイニックスへ注文が移る可能性があり、投資家の注目が集まっている。
AI プロンプト
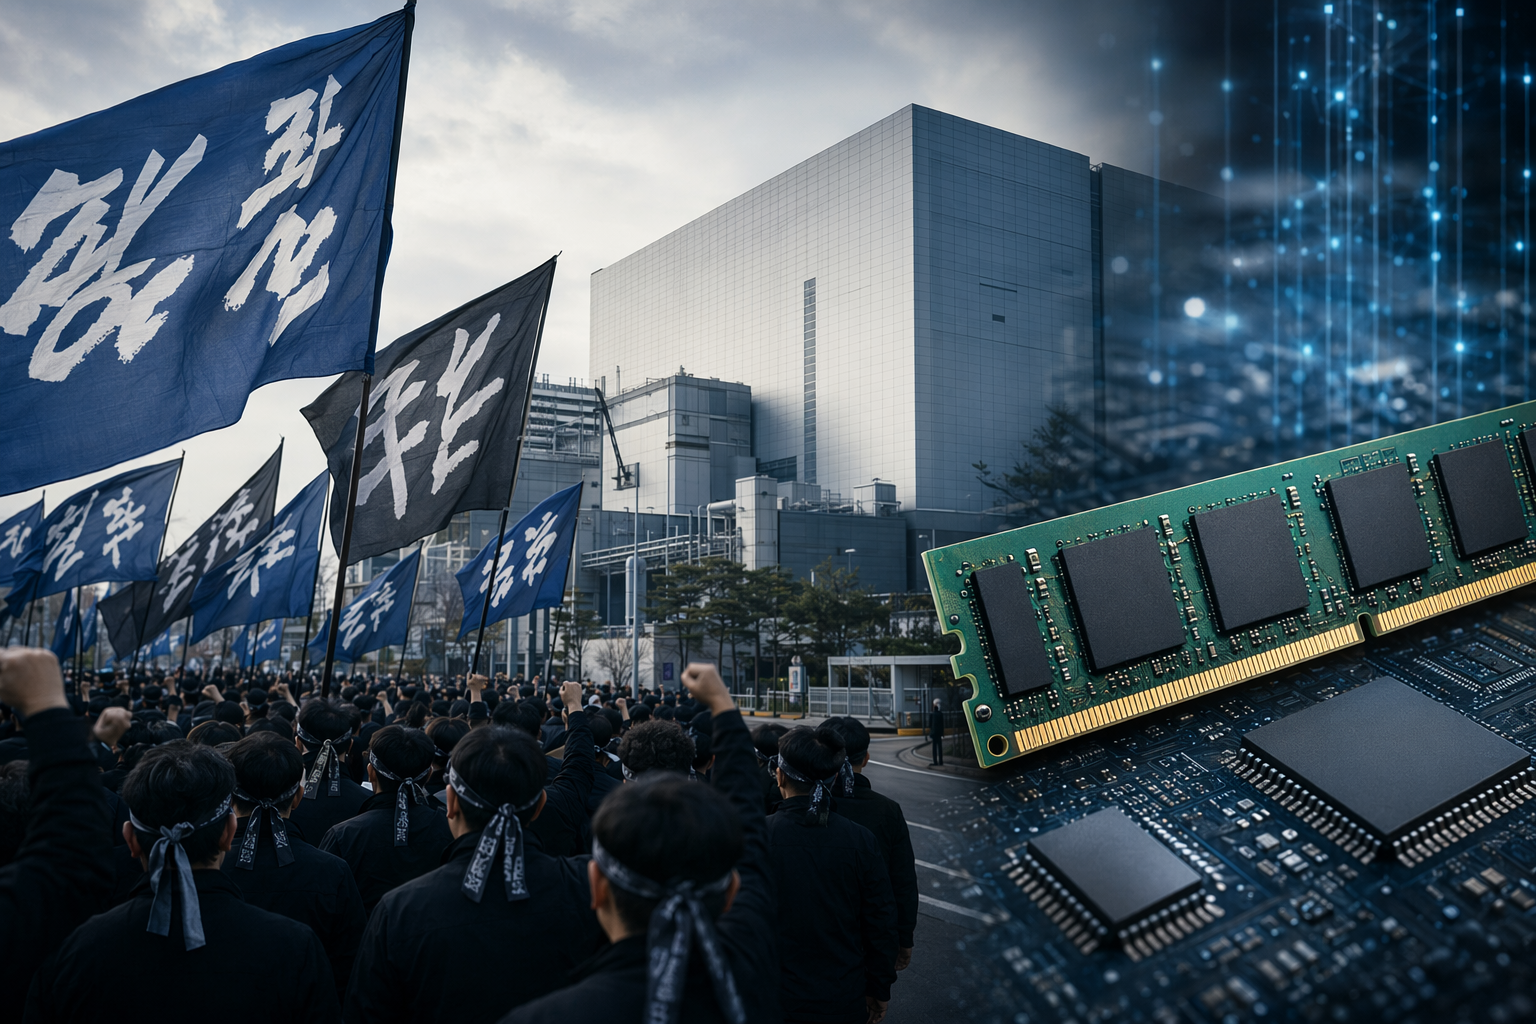
openai.comCreate a landscape editorial hero image for this Studio Global article: What are the key implications of Samsung Electronics’ potential 18-day historic strike starting May 21, including the wage-and-bonus dispute. Article summary: Samsung’s threatened 18-day walkout would matter less as a one-quarter earnings event than as a supply-risk shock in an already tight AI-memory market. The main implication is that any credible reduction in Samsung DRAM/. Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "**More than 45,000 employees are preparing to launch an 18-day strike at South Korean semiconductor giant Samsung, which could become the largest strike in the company’s history, s" source context "Samsung faces largest-ever strike as 45000 workers ..." Reference image 2: visual subject "A large group of workers
サムスン電子で検討されている最大18日間のストライキ(5月21日〜6月7日)は、半導体業界だけでなくAIインフラ市場全体にも影響を与える可能性があるとして注目を集めている。労働組合に所属する4万5,000人以上の従業員が参加する可能性があり、同社にとって過去最大級の労働争議になる見通しだ。
サムスンは世界最大級のメモリーメーカーであり、AIデータセンターやスマートフォン、PCに使われるDRAMやNANDの主要供給者である。そのため、たとえ限定的な生産の遅れでも、世界の半導体供給や価格に波及する可能性がある。
ストライキの背景:賃金とボーナスを巡る対立
今回の対立の中心は、賃金交渉と成果ボーナス制度だ。
AIブームによってメモリー半導体の需要と利益が急増する中、労働組合は「利益の分配」を求めており、特に成果連動ボーナスの上限撤廃などを要求している。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「サムスン18日間ストの可能性 AIメモリー供給と半導体市場への影響」の短い答えは何ですか?
サムスン電子の労働組合が5月21日から最大18日間のストを計画しており、AI向けメモリー供給への影響が懸念されている。
最初に検証する重要なポイントは何ですか?
サムスン電子の労働組合が5月21日から最大18日間のストを計画しており、AI向けメモリー供給への影響が懸念されている。 参加率次第では世界のDRAM生産が約3〜4%減少する可能性があり、価格上昇圧力が強まるとの見方がある。
次の実践では何をすればいいでしょうか?
供給リスクを背景に、競合のマイクロンやSKハイニックスへ注文が移る可能性があり、投資家の注目が集まっている。
情報源
thestar.com.mySamsung Electronics and union extend talks to avert strike threatening global supply chains
trendforce.com[News] Samsung Strike Seen Contained on Revenue Impact, with ...
biz.chosun.comKB Securities warns Samsung strike tightens Korea ...