答え公開済み21 ソース
「1バレル2ドル引き」でも届けば高い? アラムコの9月原油戦略を揺るがす紅海リスク
アラムコは2026年9月の原油供給を、積出港や輸送ルートを顧客ごとに調整する柔軟な方式へ移行しています。しかし、アラブ・ライトのアジア向け公式価格がオマーン・ドバイ指標比で1バレル2ドル安くても、追加運賃や保険、安全対策費を吸収できるとは限りません。 ヤンブーからアジアへ向かう船は紅海とバブ・エル・マンデブ海峡のリスクにさらされます。シディ・ケリール経由なら危険海域を避けられる一方、アフリカ周りで航海が20〜25日長くなり、運賃、在庫金融、製油所の操業計画に負担がかかります。
公開者GPT-5.6 Luna で編集GPT Image 1.5 で画像を生成
研究の答え
重要なポイント
- アラムコは2026年9月の原油供給を、積出港や輸送ルートを顧客ごとに調整する柔軟な方式へ移行しています。しかし、アラブ・ライトのアジア向け公式価格がオマーン・ドバイ指標比で1バレル2ドル安くても、追加運賃や保険、安全対策費を吸収できるとは限りません。
- ヤンブーからアジアへ向かう船は紅海とバブ・エル・マンデブ海峡のリスクにさらされます。シディ・ケリール経由なら危険海域を避けられる一方、アフリカ周りで航海が20〜25日長くなり、運賃、在庫金融、製油所の操業計画に負担がかかります。
- 輸出能力そのものは維持されているとアラムコは説明していますが、輸送は長距離化し、タンカーの位置情報も見えにくくなっています。結果として、供給網の不確実性とコストの多くが産油国からアジアの製油所へ移っています。
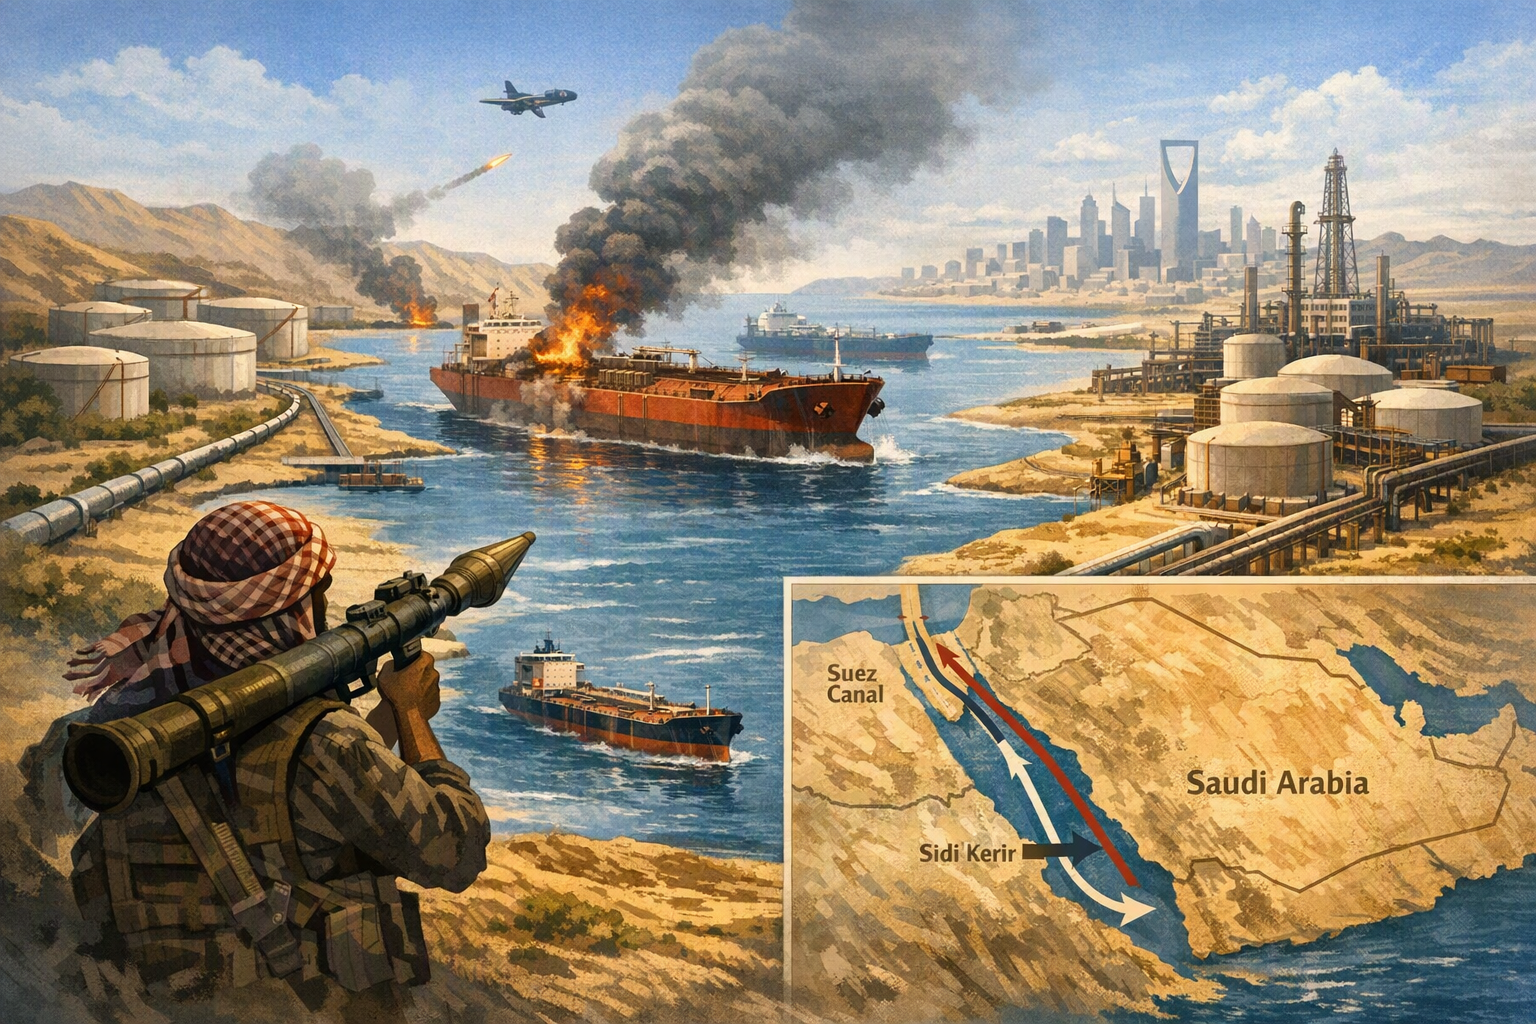
AI プロンプト
openai.comCreate a landscape editorial hero image for this Studio Global article: How have escalating Houthi attacks and the resulting shipping, insurance, and route risks reshaped Saudi Arabia’s crude-export strategy for. Article summary: Saudi Arabia’s September strategy has shifted from a simple Yanbu-to-Asia Red Sea route to a flexible, negotiated export system: reroute barrels through Egypt’s SUMED pipeline and Sidi Kerir when possible, allocate cargo. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
9月の供給は「港から顧客へ」の定型運用ではない
サウジアラムコの2026年9月のアジア向け原油輸出は、従来のように積出港と顧客を一律に結ぶ運用ではなくなっています。ヤンブーからの積み出しに加え、エジプトを横断するSUMED(スエズ・地中海)パイプラインと地中海側のシディ・ケリール港を使い、さらに主要な海上チョークポイントを避けた原油の供給を個別交渉する形です。
この方式なら原油を動かし続けられます。一方で、買い手にとって重要なのは公式販売価格(OSP)だけではありません。船を確保できるか、保険や警備の費用はいくらか、到着が遅れた場合に製油所の操業をどう維持するか――こうした「到着後ではなく、届くまでの総費用と確実性」が判断を左右します。
ヤンブーが敬遠される理由
ヤンブーは、サウジアラビア東部の油田から東西パイプラインで運ばれた原油を、紅海側で積み出せる重要な港です。ただし、ヤンブーからアジアへ向かう貨物は通常、紅海を南下してバブ・エル・マンデブ海峡を通る航路にさらされます。フーシ派による攻撃や脅威を受け、船主はこのルートに慎重になっています。
その影響はタンカーの動きにも表れています。アナリストによると、最近のヤンブー積みの多くは、攻撃を避けるため船舶自動識別装置(AIS)の信号を切る「ダーク」な運航になっています。8月3日開始週のヤンブー積載量についても、Vortexa、Kpler、AXSMarineの推計値には大きな差があり、取引の実態を正確に把握しにくくなっています。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「「1バレル2ドル引き」でも届けば高い? アラムコの9月原油戦略を揺るがす紅海リスク」の短い答えは何ですか?
アラムコは2026年9月の原油供給を、積出港や輸送ルートを顧客ごとに調整する柔軟な方式へ移行しています。しかし、アラブ・ライトのアジア向け公式価格がオマーン・ドバイ指標比で1バレル2ドル安くても、追加運賃や保険、安全対策費を吸収できるとは限りません。
最初に検証する重要なポイントは何ですか?
アラムコは2026年9月の原油供給を、積出港や輸送ルートを顧客ごとに調整する柔軟な方式へ移行しています。しかし、アラブ・ライトのアジア向け公式価格がオマーン・ドバイ指標比で1バレル2ドル安くても、追加運賃や保険、安全対策費を吸収できるとは限りません。 ヤンブーからアジアへ向かう船は紅海とバブ・エル・マンデブ海峡のリスクにさらされます。シディ・ケリール経由なら危険海域を避けられる一方、アフリカ周りで航海が20〜25日長くなり、運賃、在庫金融、製油所の操業計画に負担がかかります。
次の実践では何をすればいいでしょうか?
輸出能力そのものは維持されているとアラムコは説明していますが、輸送は長距離化し、タンカーの位置情報も見えにくくなっています。結果として、供給網の不確実性とコストの多くが産油国からアジアの製油所へ移っています。