答え公開済み16 ソース
ASMLのHigh‑NA EUVが半導体製造をどう変えるのか
High‑NA EUVは数値開口を0.33から0.55へ引き上げ、より微細なパターン形成と工程削減を可能にする次世代露光技術。[2][7] 最初のチップは2025〜2026年に試験的・限定的生産で登場する可能性があり、本格量産は2027〜2028年頃と予測されている。[2][7] Intel、Samsung、SK hynixなどが導入を進めており、装置1台は約3億5000万ドルとされるが、工程削減や歩留まり改善の可能性がある。[4]
公開者GPT-5.5 で編集
研究の答え
重要なポイント
- High‑NA EUVは数値開口を0.33から0.55へ引き上げ、より微細なパターン形成と工程削減を可能にする次世代露光技術。[2][7]
- 最初のチップは2025〜2026年に試験的・限定的生産で登場する可能性があり、本格量産は2027〜2028年頃と予測されている。[2][7]
- Intel、Samsung、SK hynixなどが導入を進めており、装置1台は約3億5000万ドルとされるが、工程削減や歩留まり改善の可能性がある。[4]
AI プロンプト
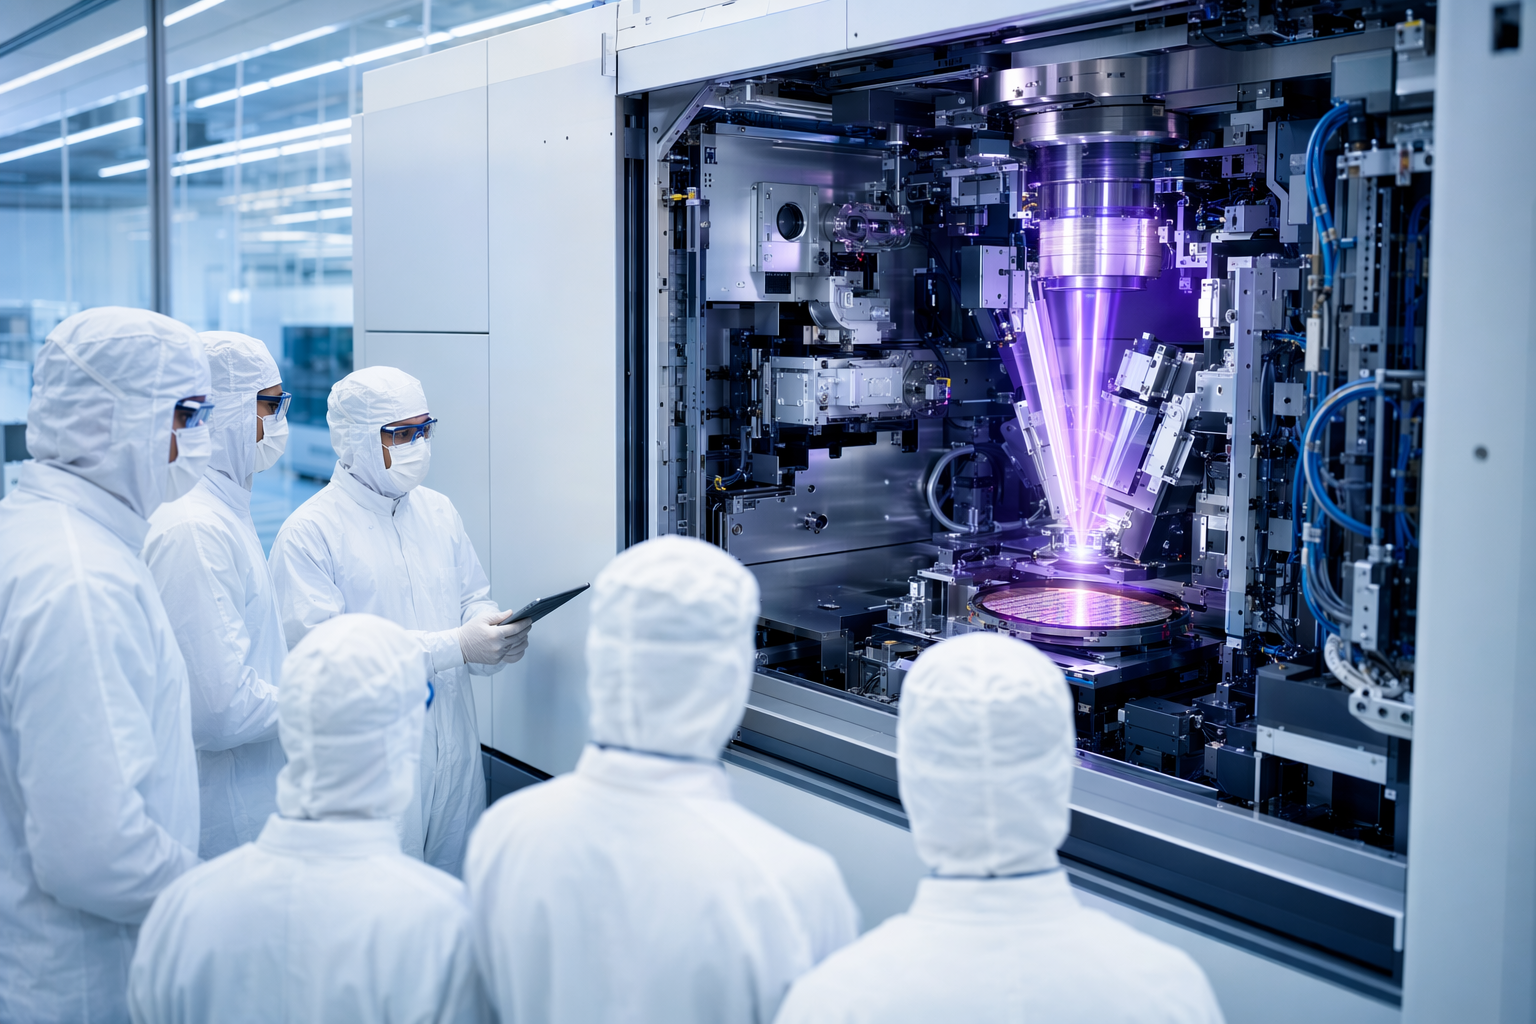
openai.comCreate a landscape editorial hero image for this Studio Global article: How is ASML’s new High-NA EUV lithography technology changing chip manufacturing, when will the first chips made with these machines arrive,. Article summary: ASML’s High-NA EUV is the next major lithography step: it lets chipmakers print smaller features with fewer patterning steps, improving density, process simplicity, and potentially yield at future 1.4 nm-class nodes. The. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "A group of six scientists or engineers in white suits and safety glasses stand in front of a large, complex piece of quantum or lithography equipment inside a cleanroom facility, w" Reference image 2: visual subject "A highly advanced, automated lithography system with complex mechanical and electronic components designed for ut
半導体製造の最前線で、次の大きな転換点とされているのがASMLのHigh‑NA EUV(高開口数EUV)露光装置です。
従来のEUVより高い解像度を実現し、より小さな回路パターンを少ない工程で形成できるため、1.4nmクラスなど“オングストローム時代”の半導体製造を支える技術と見られています。
最初の装置はすでに主要メーカーに納入され始めており、2020年代半ばに初期チップが登場する可能性があります。ただし、業界全体での本格量産はその数年後になる見通しです。
High‑NA EUVが変える半導体製造
現在のEUV露光装置の数値開口(NA)は0.33ですが、High‑NA EUVでは0.55に引き上げられています。これにより光学解像度が大幅に向上し、より細かい回路パターンをシリコンウエハー上に描けるようになります。
先端半導体では、トランジスタや配線を極めて小さなサイズで形成する必要があります。従来のEUVでは目的の寸法を実現するために**マルチパターニング(複数回露光)**が必要になるケースが多く、工程が複雑化していました。
High‑NA EUVではより小さなパターンを少ない露光回数で形成可能になり、製造プロセスを簡素化できる可能性があります。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「ASMLのHigh‑NA EUVが半導体製造をどう変えるのか」の短い答えは何ですか?
High‑NA EUVは数値開口を0.33から0.55へ引き上げ、より微細なパターン形成と工程削減を可能にする次世代露光技術。[2][7]
最初に検証する重要なポイントは何ですか?
High‑NA EUVは数値開口を0.33から0.55へ引き上げ、より微細なパターン形成と工程削減を可能にする次世代露光技術。[2][7] 最初のチップは2025〜2026年に試験的・限定的生産で登場する可能性があり、本格量産は2027〜2028年頃と予測されている。[2][7]
次の実践では何をすればいいでしょうか?
Intel、Samsung、SK hynixなどが導入を進めており、装置1台は約3億5000万ドルとされるが、工程削減や歩留まり改善の可能性がある。[4]
情報源
trendforce.com[News] ASML's High-NA EUV for 2027-28: Which Giants Are Betting ...
foro3d.comASML Prepares Massive Rollout of High-NA EUV Lithography for ...
mywrittenword.comASML Is the Only Company That Can Make AI Chips Possible. Its ...
asml.comIntel and ASML strengthen their collaboration to drive High-NA ...