答え公開済み12 ソース
不動産不況の中国でデベロッパーが半導体へ転身?株価急騰を生む“チップストーリー”の実態
中国の不動産不況で苦境にあるデベロッパーが、半導体ビジネスへの投資や参入を発表し、株価が数百%上昇するケースが出ている。[2] 半導体は中国政府が重視する戦略産業であり、企業が「チップ関連」と見なされるだけで投資資金が流入しやすい。[1][2] アナリストは、企業の実力や財務状況よりもテーマ性で株価が動く状況は、A株市場を投機的にする恐れがあると警告している。[1][2]
公開者GPT-5.5 で編集
研究の答え
重要なポイント
- 中国の不動産不況で苦境にあるデベロッパーが、半導体ビジネスへの投資や参入を発表し、株価が数百%上昇するケースが出ている。[2]
- 半導体は中国政府が重視する戦略産業であり、企業が「チップ関連」と見なされるだけで投資資金が流入しやすい。[1][2]
- アナリストは、企業の実力や財務状況よりもテーマ性で株価が動く状況は、A株市場を投機的にする恐れがあると警告している。[1][2]
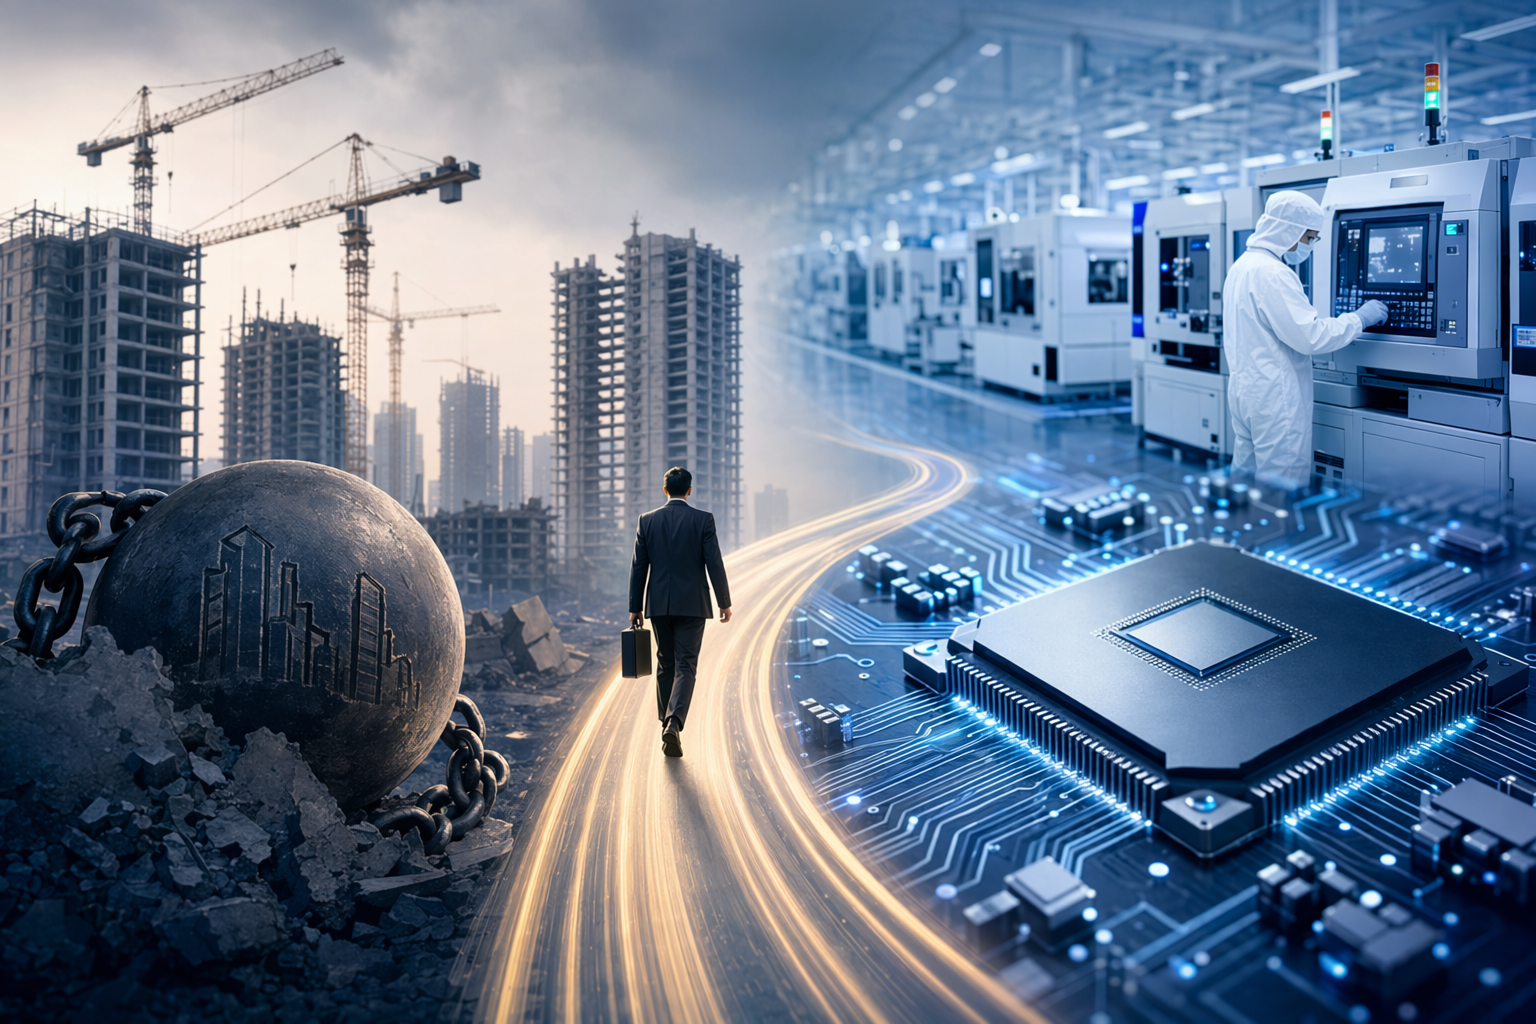
AI プロンプト
openai.comCreate a landscape editorial hero image for this Studio Global article: How are struggling Chinese property developers trying to revive their businesses by investing in semiconductor production, why has this “chi. Article summary: They are trying to escape the property slump by buying, building, or otherwise announcing moves into semiconductor manufacturing and related “hard-tech” businesses, betting that chips look like a politically favored, hig. Topic tags: general, general web. Reference image context from search candidates: Reference image 1: visual subject "Certain listed property companies have seen their shares skyrocket – some by hundreds of per cent – after announcing investments in “chipmaking”" source context "For China’s ailing developers, retail frenzy greets semiconductor side-hustles | South China Morning Post" Reference image 2: visual subject "Certain listed property co
中国の長引く不動産不況の中で、いま奇妙な現象が起きている。住宅販売の低迷や資金繰り悪化に苦しむ不動産デベロッパーが、半導体ビジネスへの参入を次々と発表し、そのニュースだけで株価が急騰するケースが増えているのだ。
中には、チップ関連投資を発表しただけで株価が数百%も上昇した企業もあり、中国本土の株式市場(A株市場)では個人投資家の買いが殺到する現象が起きている。
不動産から「チップ」へ
背景にあるのは、中国の不動産市場の深刻な低迷だ。ここ数年、住宅販売の落ち込み、価格下落、借り入れ規制の強化などが重なり、デベロッパーの多くは利益縮小と資金不足に直面している。
そこで一部の企業が選んだのが、半導体分野への多角化だ。
中国政府は、米国との技術競争や輸出規制を背景に、半導体の国産化とサプライチェーン強化を国家戦略として進めている。このため半導体産業は、政策支援が期待される成長分野として投資家の注目を集めている。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「不動産不況の中国でデベロッパーが半導体へ転身?株価急騰を生む“チップストーリー”の実態」の短い答えは何ですか?
中国の不動産不況で苦境にあるデベロッパーが、半導体ビジネスへの投資や参入を発表し、株価が数百%上昇するケースが出ている。[2]
最初に検証する重要なポイントは何ですか?
中国の不動産不況で苦境にあるデベロッパーが、半導体ビジネスへの投資や参入を発表し、株価が数百%上昇するケースが出ている。[2] 半導体は中国政府が重視する戦略産業であり、企業が「チップ関連」と見なされるだけで投資資金が流入しやすい。[1][2]
次の実践では何をすればいいでしょうか?
アナリストは、企業の実力や財務状況よりもテーマ性で株価が動く状況は、A株市場を投機的にする恐れがあると警告している。[1][2]