答え公開済み32 ソース
アーサー・ヘイズ、「AIインフラ投資は2008年型の信用バブル」—崩壊時にBTCは100万ドルへ
アーサー・ヘイズは、AIインフラブームは2000年のITバブルではなく、2008年型の信用バブルだと主張。2027〜2028年の崩壊時に政府による大規模救済が行われ、それがビットコインを100万ドルへ押し上げる原動力になると予測する。 ヘイズは1.5兆ドルの流動性ドレインを特定。AI関連債務が米国のM2マネーサプライ増加分のほぼ全額を吸収したことで、暗号資産市場に資金が回らず、ビットコインは2025年10月の最高値12万6000ドルから約50%下落したと分析する。
公開者DeepSeek-V4-Flash で編集GPT Image 1.5 で画像を生成
研究の答え
重要なポイント
- アーサー・ヘイズは、AIインフラブームは2000年のITバブルではなく、2008年型の信用バブルだと主張。2027〜2028年の崩壊時に政府による大規模救済が行われ、それがビットコインを100万ドルへ押し上げる原動力になると予測する。
- ヘイズは1.5兆ドルの流動性ドレインを特定。AI関連債務が米国のM2マネーサプライ増加分のほぼ全額を吸収したことで、暗号資産市場に資金が回らず、ビットコインは2025年10月の最高値12万6000ドルから約50%下落したと分析する。
- マイケル・バリーもAIバブルを警告するが、結論でヘイズと分かれる。バリーは政府救済でもシステム崩壊を防げない「大きすぎて救えない」問題と見る一方、ヘイズはその救済こそがビットコインの強気材料になると見る。
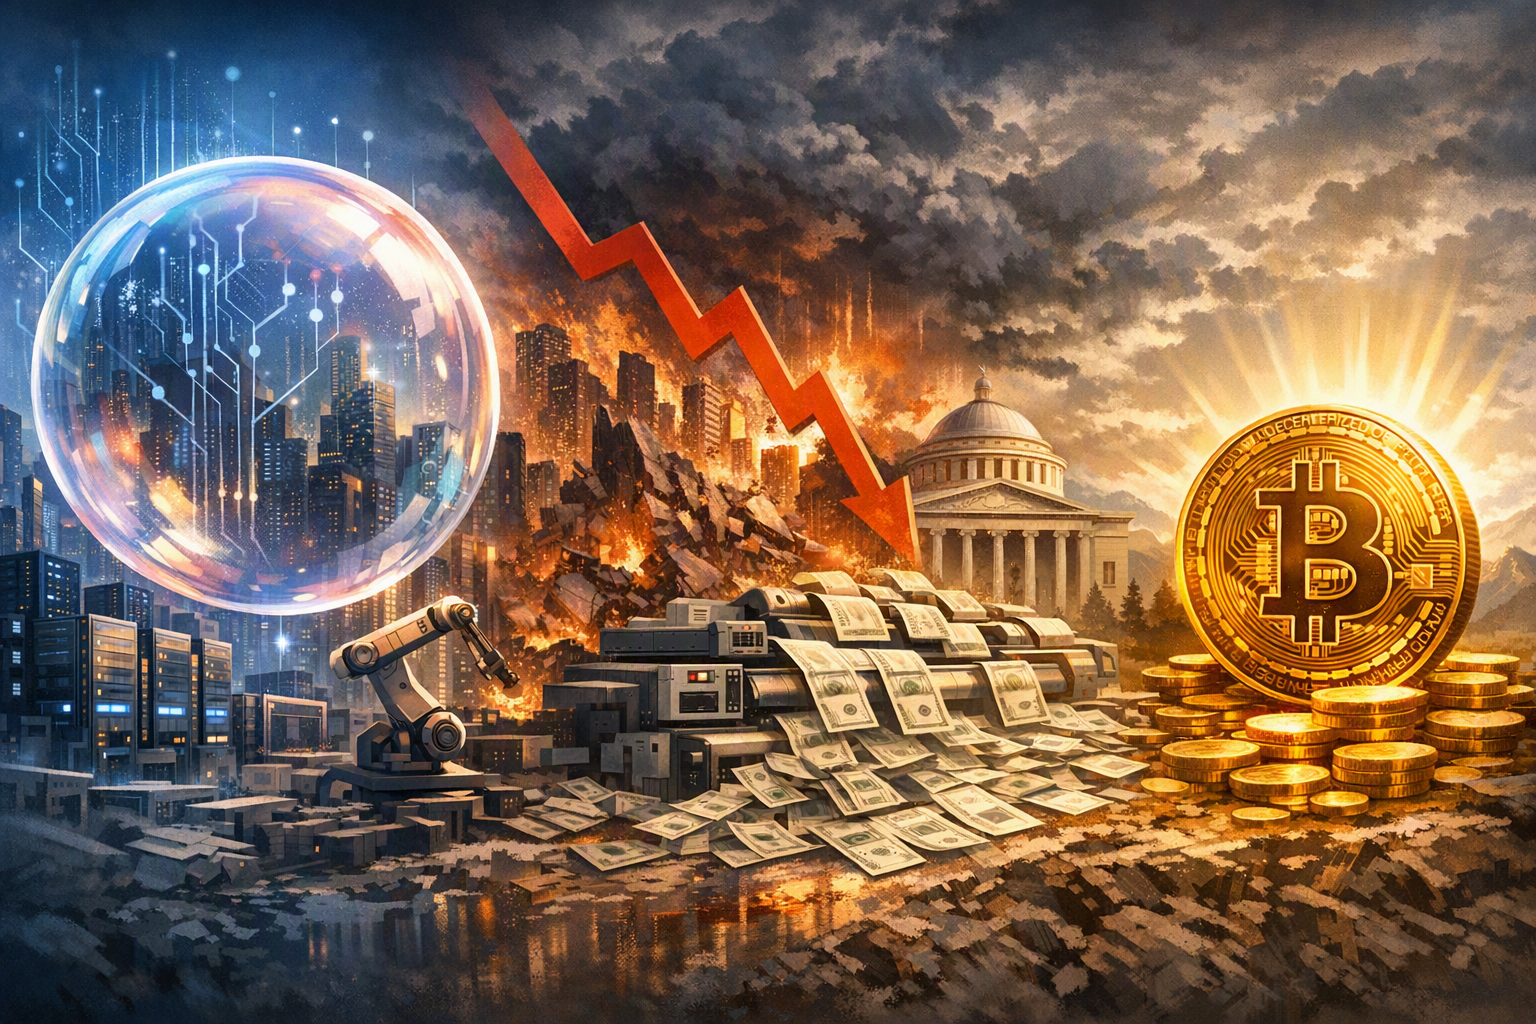
AI プロンプト
openai.comCreate a landscape editorial hero image for this Studio Global article: Based on Arthur Hayes's recent essay, what is his thesis about the relationship between the AI investment boom and Bitcoin's potential rise. Article summary: Hayes's thesis in "Situationship" is a three-act play: (1) the AI infrastructure buildout is a debt bubble on the scale of 2008 subprime; (2) when it bursts around 2027–2028, central banks will print trillions in rescue . Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fak
アーサー・ヘイズ(Arthur Hayes)—BitMEXの共同創業者であり、暗号資産ファンドMaelstromのCIOを務める同氏は、2026年8月4日に発表したエッセイ 「Situationship」 の中で、刺激的な3幕構成のシナリオを展開しました。その核心は、「AIインフラ建設ラッシュは2008年サブプライムローン危機規模の債務バブルである。これが2027〜2028年頃に崩壊すると、中央銀行は数兆ドル単位の救済流動性を市場に注入せざるを得なくなり、その大量の新規資金がビットコインのようなハードアセットに流れ込み、価格を100万ドル以上に押し上げる」というものです。
Studio Global AI
研究を続けてください
このページにはソースに裏付けされた回答が含まれており、Studio Global 内で続行できます。
人々も尋ねます
「アーサー・ヘイズ、「AIインフラ投資は2008年型の信用バブル」—崩壊時にBTCは100万ドルへ」の短い答えは何ですか?
アーサー・ヘイズは、AIインフラブームは2000年のITバブルではなく、2008年型の信用バブルだと主張。2027〜2028年の崩壊時に政府による大規模救済が行われ、それがビットコインを100万ドルへ押し上げる原動力になると予測する。
最初に検証する重要なポイントは何ですか?
アーサー・ヘイズは、AIインフラブームは2000年のITバブルではなく、2008年型の信用バブルだと主張。2027〜2028年の崩壊時に政府による大規模救済が行われ、それがビットコインを100万ドルへ押し上げる原動力になると予測する。 ヘイズは1.5兆ドルの流動性ドレインを特定。AI関連債務が米国のM2マネーサプライ増加分のほぼ全額を吸収したことで、暗号資産市場に資金が回らず、ビットコインは2025年10月の最高値12万6000ドルから約50%下落したと分析する。
次の実践では何をすればいいでしょうか?
マイケル・バリーもAIバブルを警告するが、結論でヘイズと分かれる。バリーは政府救済でもシステム崩壊を防げない「大きすぎて救えない」問題と見る一方、ヘイズはその救済こそがビットコインの強気材料になると見る。
情報源
finance.yahoo.comArthur Hayes Says AI Spending Boom Is 'Lehman, Not Apple'
coindesk.comLive updates: An AI credit bubble could set up bitcoin's path to $1 million