Russia, Hormuz e raffinerie sature: perché il diesel scarseggia nel mondo
La stretta sui carburanti è soprattutto un problema di raffinerie danneggiate, rotte marittime interrotte e scorte ridotte, non soltanto di disponibilità di greggio. Le restrizioni russe alle esportazioni di diesel hanno sottratto flessibilità al mercato proprio mentre la produzione mediorientale e i trasporti attra...
Pubblicato daModificato con GPT-5.6 LunaImmagini generate con GPT Image 1.5
La stretta sui carburanti è soprattutto un problema di raffinerie danneggiate, rotte marittime interrotte e scorte ridotte, non soltanto di disponibilità di greggio.
Le restrizioni russe alle esportazioni di diesel hanno sottratto flessibilità al mercato proprio mentre la produzione mediorientale e i trasporti attraverso Hormuz sono sotto pressione.
Negli Stati Uniti le raffinerie lavorano a circa il 97% della capacità, mentre le scorte di distillati sono previste sotto la media 2021 2025: inverno, trasporti e agricoltura hanno quindi un margine di sicurezza limi...
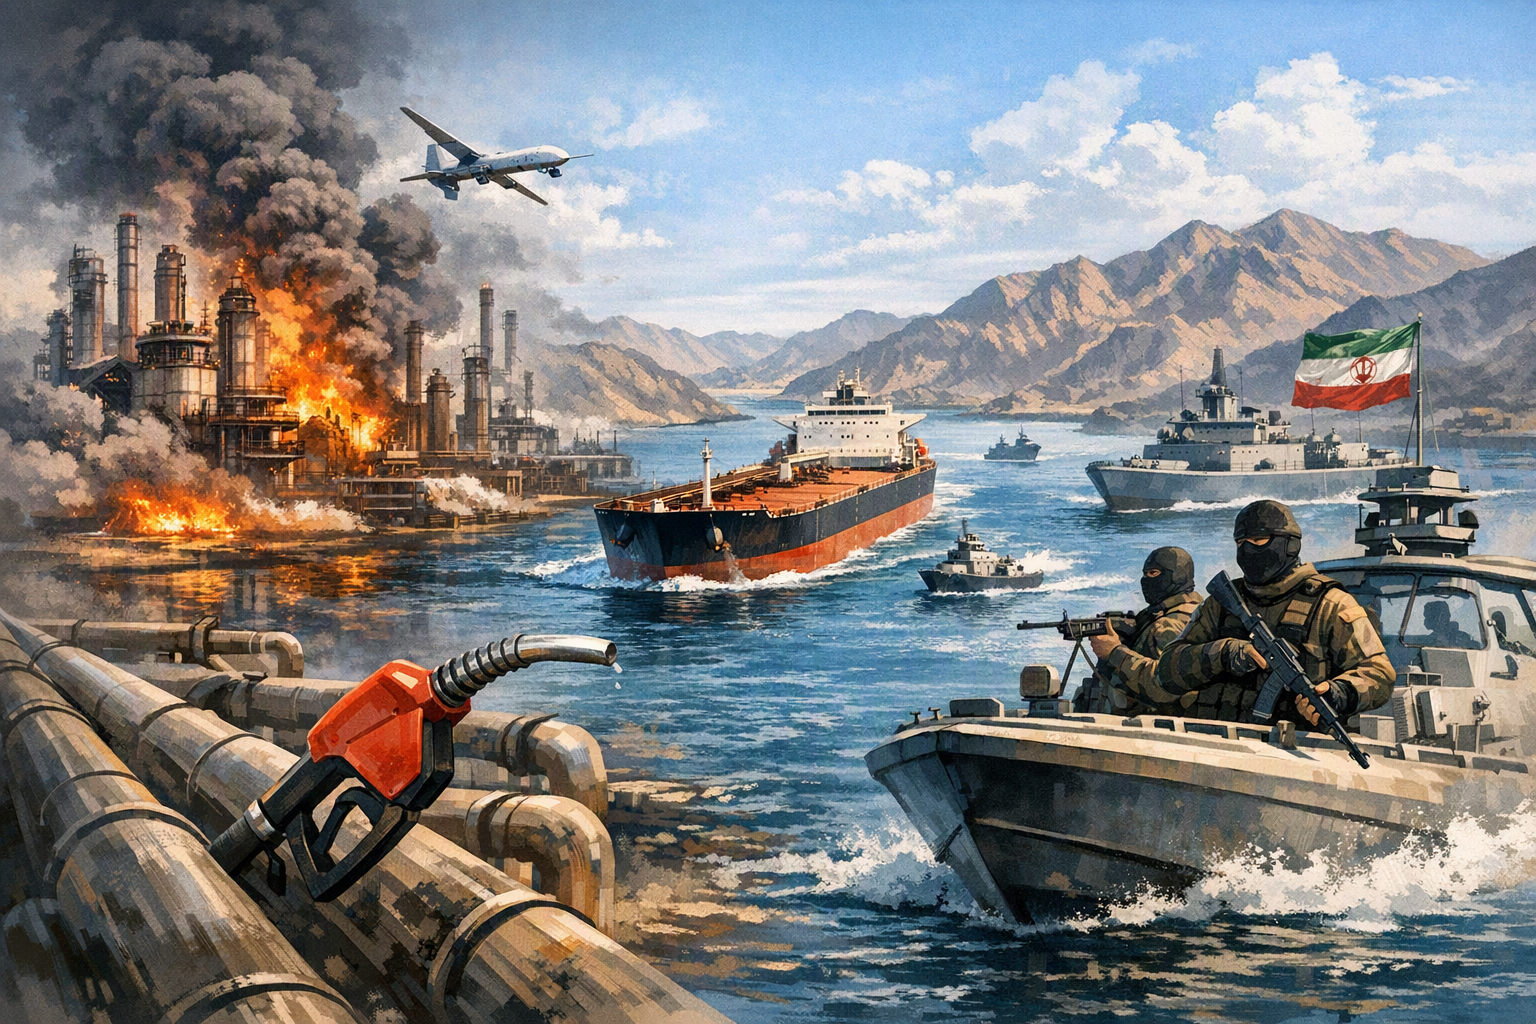
How are Russia’s diesel-export restrictions following Ukrainian drone strikes, disruptions around the Strait of Hormuz linked to the Iran coIllustration of the refining and shipping disruptions tightening global fuel markets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How are Russia’s diesel-export restrictions following Ukrainian drone strikes, disruptions around the Strait of Hormuz linked to the Iran co. Article summary: The squeeze is primarily a refining-and-logistics problem, not simply a crude-oil shortage: damaged Russian plants and an export ban remove diesel from trade, Hormuz disruption strands or curtails Middle Eastern refinery. Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
La crisi attuale del diesel si spiega meglio come una crisi di raffinazione e logistica che come una semplice carenza di petrolio greggio. Gli attacchi ucraini hanno danneggiato la capacità russa e contribuito alle restrizioni di Mosca sulle esportazioni; le tensioni legate al conflitto con l’Iran hanno ostacolato la produzione e i trasporti attorno allo Stretto di Hormuz; nel frattempo, le raffinerie ancora operative devono dividere la propria capacità tra benzina, diesel e carburante per aerei.
Il risultato è un mercato dei prodotti raffinati sempre più teso, anche dove le raffinerie nazionali continuano a lavorare a ritmi elevati.
La Russia toglie al mercato una fonte essenziale di flessibilità
La Russia ha limitato le esportazioni di diesel dopo che gli attacchi con droni ucraini hanno colpito la sua rete di raffinerie e contribuito a creare carenze interne. La decisione pesa sui mercati internazionali perché il Paese è stato a lungo un fornitore importante di diesel e gasolio trasportati via mare.
Tra il 1° e il 10 luglio, i carichi russi di diesel e gasolio sono scesi a 234.000 barili al giorno, contro una media di circa 817.000 barili al giorno nel 2025, secondo i dati citati da Reuters.
La reazione dei mercati è stata immediata: dopo l’annuncio del divieto, i future statunitensi sul diesel sono saliti dell’11%, a 154 dollari al barile. Reuters ha inoltre riferito che gli attacchi ucraini hanno portato la raffinazione russa vicino ai livelli più bassi degli ultimi vent’anni.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Russia, Hormuz e raffinerie sature: perché il diesel scarseggia nel mondo"?
La stretta sui carburanti è soprattutto un problema di raffinerie danneggiate, rotte marittime interrotte e scorte ridotte, non soltanto di disponibilità di greggio.
What are the key points to validate first?
La stretta sui carburanti è soprattutto un problema di raffinerie danneggiate, rotte marittime interrotte e scorte ridotte, non soltanto di disponibilità di greggio. Le restrizioni russe alle esportazioni di diesel hanno sottratto flessibilità al mercato proprio mentre la produzione mediorientale e i trasporti attraverso Hormuz sono sotto pressione.
What should I do next in practice?
Negli Stati Uniti le raffinerie lavorano a circa il 97% della capacità, mentre le scorte di distillati sono previste sotto la media 2021 2025: inverno, trasporti e agricoltura hanno quindi un margine di sicurezza limi...
Il punto non è soltanto quanti barili vengono rimossi dal commercio. Un grande esportatore come la Russia offre anche una sorta di “valvola di sicurezza” quando un altro Paese registra un guasto o un’interruzione. Se quei volumi vengono bloccati, gli acquirenti devono cercare carichi sostitutivi presso un gruppo più ristretto di fornitori.
Hormuz aggiunge un secondo shock
Le tensioni legate al conflitto con l’Iran e le interruzioni intorno allo Stretto di Hormuz aggravano il problema. Le raffinerie mediorientali devono fare i conti con danni fisici, accesso limitato al greggio da trasformare e difficoltà logistiche nello spostamento dei prodotti.
L’Agenzia internazionale dell’energia (IEA) ha stimato che nel secondo trimestre la lavorazione nelle raffinerie del Medio Oriente sia stata inferiore di 2,9 milioni di barili al giorno rispetto ai livelli precedenti alla guerra. Per il terzo trimestre, l’agenzia prevede un deficit ancora pari a 2,2 milioni di barili al giorno.
Un’analisi precedente ha stimato che le interruzioni nelle raffinerie legate ai conflitti in Iran e Ucraina abbiano raggiunto quasi il 9% della capacità globale, con fino a 3,52 milioni di barili al giorno di capacità chiusa a causa del conflitto con l’Iran al 7 maggio. Una stima separata del settore ha quantificato in circa 5 milioni di barili al giorno la capacità di raffinazione complessivamente interessata dai due conflitti.
Queste cifre descrivono la capacità potenzialmente indisponibile, non una perdita automaticamente equivalente di carburante finito. Mostrano però perché un problema nelle raffinerie può essere più grave di una temporanea variazione della produzione di greggio: il petrolio deve comunque essere trasformato nei prodotti specifici richiesti da consumatori e imprese.
Perché le raffinerie non possono semplicemente produrre più diesel
Benzina, diesel e carburante per aerei vengono prodotti insieme nei processi di raffinazione. Una raffineria può modificare la propria combinazione produttiva entro certi limiti, ma non può aumentare indefinitamente il diesel senza ripercussioni sulla benzina, sul carburante per aerei, sui costi del greggio o sulla redditività dell’impianto.
Ne nasce una competizione tra prodotti. Se cresce la domanda di carburante per aerei o diventano più redditizi i margini della benzina, non è possibile dare per scontato che ogni barile di greggio disponibile venga trasformato in diesel.
La IEA ha riferito che a luglio i margini di raffinazione di diesel, carburante per aerei e benzina sono aumentati rapidamente. La domanda stagionale, le carenze di offerta e le scorte ridotte hanno spinto i margini di raffinazione nel bacino atlantico ai massimi storici.
Margini record non significano quindi che l’offerta sia abbondante. Al contrario, indicano che gli acquirenti stanno pagando di più per assicurarsi prodotti ottenuti da una capacità di raffinazione scarsa.
Raffinerie statunitensi al 96-97%: resta poco spazio di manovra
Negli Stati Uniti le raffinerie stanno lavorando vicino ai limiti pratici. I dati settimanali della Energy Information Administration (EIA), citati da Energy News Beat, indicavano un tasso di utilizzo del 96,1% nella settimana terminata il 17 luglio, dopo il 96,2% della settimana precedente. La lavorazione del greggio era pari a 17,1 milioni di barili al giorno.
Un livello simile sostiene l’offerta, ma lascia poco spazio per compensare rapidamente un nuovo guasto, un intervento di manutenzione o un’interruzione delle importazioni. Inoltre, un’elevata capacità di utilizzo non garantisce che la combinazione dei prodotti sia quella di cui il mercato ha più bisogno: anche una raffineria operativa a pieno ritmo deve produrre una miscela di benzina, diesel e altri derivati.
Gli Stati Uniti possono contare sulle proprie raffinerie e sulle importazioni, ma i prezzi interni restano influenzati dalla concorrenza globale. Se gli acquirenti stranieri sono disposti a pagare di più per carichi di diesel scarsi, gli esportatori statunitensi hanno un incentivo maggiore a vendere all’estero. È così che una crisi lontana può arrivare fino ai prezzi praticati negli Stati Uniti.
Cosa significa per prezzi e consumatori americani
Nelle previsioni di agosto, la EIA ha portato a 3,37 dollari per gallone il prezzo medio all’ingrosso del diesel negli Stati Uniti nel 2026, l’8,5% in più rispetto alla previsione precedente. L’agenzia prevede inoltre che la domanda di greggio delle raffinerie statunitensi resti intorno ai 17 milioni di barili al giorno fino ad agosto.
Un’altra analisi che cita la EIA indica invece una previsione di prezzo medio al dettaglio di 4,85 dollari per gallone nel 2026, in aumento rispetto ai 4,61 dollari della stima precedente. Si tratta di una previsione, non di un tetto massimo: il risultato finale dipenderà dalle riparazioni agli impianti, dall’accesso alle rotte marittime, dal livello delle scorte e dall’eventuale intensificazione o attenuazione dei conflitti.
Il diesel non riguarda soltanto chi guida un veicolo. È essenziale per autotrasporto, edilizia, agricoltura e numerose attività industriali. Prezzi all’ingrosso più elevati possono quindi tradursi in costi di trasporto maggiori e in un aumento del prezzo delle merci consegnate, oltre a incidere sui macchinari agricoli e sulle altre attrezzature alimentate a diesel.
Inverno e agricoltura hanno un cuscinetto ridotto
La tempistica è particolarmente delicata per il mercato dei distillati. Diesel e gasolio da riscaldamento dipendono da una disponibilità in parte comune di prodotti intermedi, perciò scorte basse offrono meno protezione in caso di forte aumento della domanda invernale.
Anche la raccolta e l’uso delle macchine agricole possono aumentare la domanda di diesel prima dell’arrivo dei mesi più freddi. Agricoltura, autotrasporto e riscaldamento finiscono così per competere per lo stesso bacino di distillati.
La EIA prevede che le scorte statunitensi di distillati restino sotto la media del periodo 2021-2025. A luglio, inoltre, le scorte di benzina e diesel risultavano vicine ai minimi pluriennali.
Scorte basse non significano necessariamente che si verificherà una carenza fisica. Riducono però la capacità del sistema di assorbire un altro shock senza una reazione rapida dei prezzi.
Perché il sollievo potrebbe tardare
Un miglioramento nel breve periodo dipende da molto più del semplice arrivo del greggio sul mercato. Le raffinerie danneggiate devono essere riparate, i carichi sostitutivi devono essere reperiti e le rotte marittime possono dover essere modificate. Tutti questi aggiustamenti richiedono tempo, soprattutto quando sono colpite contemporaneamente più aree esportatrici.
Per questo l’elevato utilizzo delle raffinerie statunitensi potrebbe non bastare a invertire rapidamente la tendenza. Gli impianti americani stanno già lavorando su volumi consistenti, mentre le scorte di benzina e diesel restano limitate e anche gli acquirenti internazionali cercano forniture alternative.
Il rischio principale è quello di uno shock cumulativo: nuovi attacchi ucraini alle raffinerie russe, una nuova interruzione intorno a Hormuz o il mancato mantenimento di un cessate il fuoco tra Iran e Stati Uniti potrebbero ridurre la produzione, ostacolare i trasporti e spingere gli acquirenti ad accumulare scorte precauzionali nello stesso momento.
In uno scenario simile, il diesel resterebbe probabilmente il prodotto raffinato più vulnerabile, con conseguenze sui costi del trasporto merci, dell’agricoltura e del riscaldamento invernale.
energynewsbeat.coU.S. Refinery Utilization Hits 96.2% as Global Markets ...