Zimbabwe, Guinea e Mozambique smantellano il modello "estrai e imbarca": i minatori cinesi costretti a costruire raffinerie in Africa
Zimbabwe, Guinea e Mozambique stanno smantellando il modello "estrai e imbarca" attraverso divieti di esportazione, obblighi di trasformazione locale e requisiti di partecipazione statale, costringendo aziende cinesi... Lo Zimbabwe ha accelerato il divieto sui concentrati di litio all'inizio del 2026 e dal gennaio 2...
Pubblicato daModificato con DeepSeek-V4-FlashImmagini generate con GPT Image 1.5
Zimbabwe, Guinea e Mozambique stanno smantellando il modello "estrai e imbarca" attraverso divieti di esportazione, obblighi di trasformazione locale e requisiti di partecipazione statale, costringendo aziende cinesi...
Lo Zimbabwe ha accelerato il divieto sui concentrati di litio all'inizio del 2026 e dal gennaio 2027 bloccherà completamente le esportazioni di litio non lavorato, spingendo le imprese cinesi a costruire impianti di s...
La Guinea punta a 7 milioni di tonnellate di capacità di lavorazione dell'allumina entro il 2030 con mega raffinerie sostenute dalla Cina; il Mozambico ha introdotto una legge per una partecipazione statale del 15% e...
How are African nations like Zimbabwe, Guinea, and Mozambique dismantling the pit-to-ship resource extraction model by banning raw mineral eZimbabwe, Guinea, and Mozambique are using export bans and local-processing mandates to force Chinese mining firms to build processing plants on African soil, transforming the continent from a raw-ore source into a strategic hub for battery metals and aluminum production.
AI Prompt
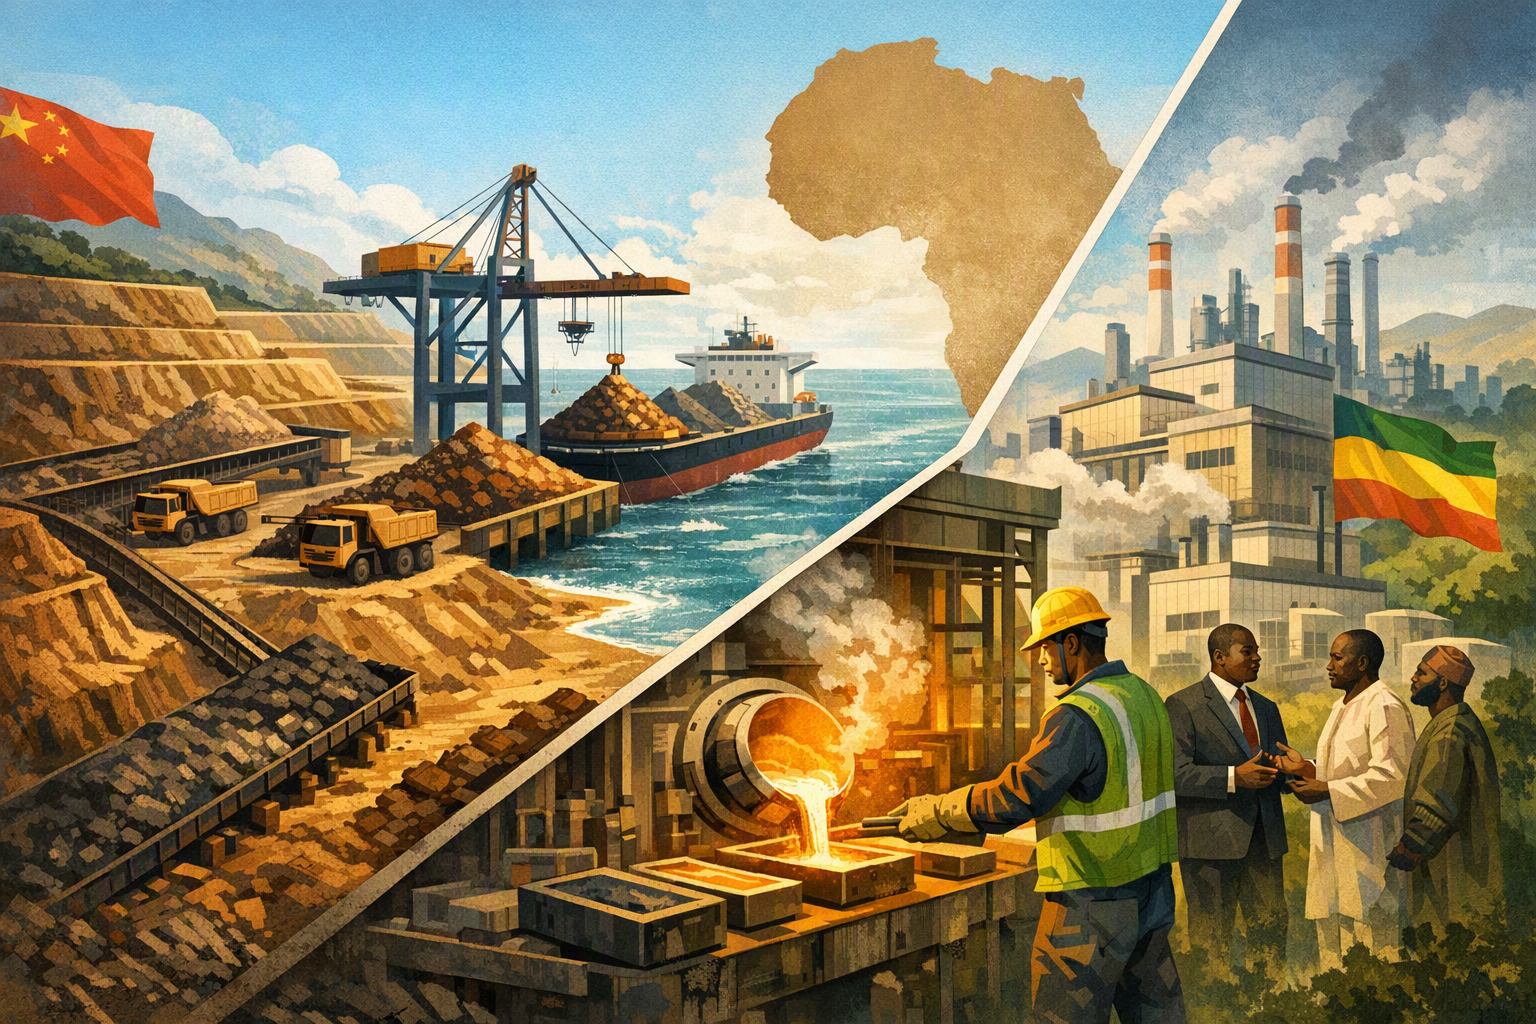
Create a landscape editorial hero image for this Studio Global article: How are African nations like Zimbabwe, Guinea, and Mozambique dismantling the pit-to-ship resource extraction model by banning raw mineral e. Article summary: Zimbabwe, Guinea, and Mozambique are systematically dismantling the old "pit-to-ship" model through export bans, local-processing mandates, and state-equity requirements — forcing Chinese firms to build multibillion-doll. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Per decenni, la ricchezza mineraria africana è stata imbarcata su navi come minerale grezzo, con una lavorazione locale quasi inesistente. Oggi, alcuni paesi africani stanno smantellando questo modello "estrai e imbarca" (pit-to-ship), utilizzando divieti di esportazione, obblighi di lavorazione locale e requisiti di partecipazione statale per costringere i minatori internazionali — in particolare le imprese cinesi — a costruire impianti di trasformazione sul suolo africano. Questo cambiamento sta riposizionando paesi come Zimbabwe, Guinea e Mozambique, trasformandoli da semplici fornitori di materia prima a hub manifatturieri strategici nelle filiere globali delle batterie e dei metalli .
Zimbabwe: dal litio grezzo al solfato per batterie
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Zimbabwe, Guinea e Mozambique smantellano il modello "estrai e imbarca": i minatori cinesi costretti a costruire raffinerie in Africa"?
Zimbabwe, Guinea e Mozambique stanno smantellando il modello "estrai e imbarca" attraverso divieti di esportazione, obblighi di trasformazione locale e requisiti di partecipazione statale, costringendo aziende cinesi...
What are the key points to validate first?
Zimbabwe, Guinea e Mozambique stanno smantellando il modello "estrai e imbarca" attraverso divieti di esportazione, obblighi di trasformazione locale e requisiti di partecipazione statale, costringendo aziende cinesi... Lo Zimbabwe ha accelerato il divieto sui concentrati di litio all'inizio del 2026 e dal gennaio 2027 bloccherà completamente le esportazioni di litio non lavorato, spingendo le imprese cinesi a costruire impianti di s...
What should I do next in practice?
La Guinea punta a 7 milioni di tonnellate di capacità di lavorazione dell'allumina entro il 2030 con mega raffinerie sostenute dalla Cina; il Mozambico ha introdotto una legge per una partecipazione statale del 15% e...
La spinta dello Zimbabwe è iniziata nel dicembre 2022 con il divieto di esportazione del minerale di litio grezzo e l'introduzione di un nuovo sistema di licenze . Il governo ha poi compiuto un passo drastico nel febbraio 2026, annunciando la sospensione immediata di tutte le esportazioni di minerali grezzi e concentrati di litio, citando pratiche scorrette e perdite di entrate . Nell'aprile 2026 è stato introdotto un sistema di quote e conformità come fase di transizione, con un divieto totale per i concentrati di litio fissato al gennaio 2027 . Fino ad allora, si applica anche una tassa del 10% sulle esportazioni di concentrati .
Il risultato: le aziende cinesi che un tempo esportavano il minerale dello Zimbabwe direttamente in Cina — in particolare Sinomine Resource Group — sono state costrette a costruire impianti di lavorazione del solfato di litio all'interno dello Zimbabwe . La produzione di litio del paese è più che raddoppiata su base annua entro la metà del 2025 e, come riportato, il maggior produttore africano di litio ha triplicato i propri guadagni dalle esportazioni come conseguenza diretta della spinta alla lavorazione locale . Il governo oggi chiede pubblicamente "valorizzazione e beneficazione in loco" prima che qualsiasi minerale lasci il paese .
Guinea: dalla bauxite all'allumina, su larga scala
La Guinea, il più grande esportatore mondiale di bauxite, è probabilmente il caso più avanzato di questo cambiamento politico. Dal suo insediamento nel settembre 2021, il governo militare del presidente Mamadi Doumbouya ha esercitato una pressione aggressiva sulle società minerarie affinché lavorassero la bauxite a livello locale, minacciando di revocare i permessi in caso di inadempienza . Il codice minerario rivisto nel 2023 impone esplicitamente la lavorazione locale .
Obiettivo politico: la Guinea punta a 7 milioni di tonnellate di capacità produttiva di allumina entro il 2030, eliminando gradualmente l'esportazione di bauxite grezza .
La risposta degli investimenti cinesi è stata massiccia:
Chalco (Aluminum Corp of China) ha stanziato 1 miliardo di dollari per una nuova raffineria di allumina a Boffa, la sua prima all'estero. Il governo della Guinea riceve una partecipazione iniziale del 5%, con un'opzione per aumentarla fino al 35%.
Chinalco ha avviato la costruzione di un impianto di allumina da 1,68 miliardi di dollari con un cronoprogramma di 36 mesi .
SPIC (State Power Investment Corp) sta costruendo la più grande raffineria di allumina della Guinea (capacità di 1,2 milioni di tonnellate/anno), il cui completamento è previsto per la fine del 2027.
La Guinea utilizza un mix di quote minerarie e pressioni normative — esplicitamente modellato sull'approccio dell'Indonesia alla lavorazione del nichel — per forzare la transizione da esportatore di bauxite a hub dell'allumina .
Mozambico: grafite per batterie elettriche, con partecipazione statale
Il Mozambico è il terzo produttore mondiale di grafite e una fonte fondamentale del materiale per anodi utilizzato nelle batterie dei veicoli elettrici . Nel giugno 2026, il presidente Daniel Chapo ha firmato una legge che impone una partecipazione statale del 15% (a titolo gratuito e non diluibile) in tutte le attività minerarie, oltre alla lavorazione obbligatoria dei minerali in loco.
La legge include un divieto generale sull'esportazione di minerali non lavorati, con esenzioni solo per i casi autorizzati . La partecipazione statale è garantita attraverso la compagnia mineraria nazionale (ENM) . Le associazioni di categoria, tra cui la Camera delle Miniere del Mozambico, hanno avvertito che le nuove norme potrebbero scoraggiare gli investimenti esteri, ma il governo afferma di voler "rafforzare la gestione delle risorse strategiche a difesa dell'interesse nazionale" .
Il primo risultato importante è arrivato quando un impianto di proprietà cinese a Nipepe (costruito e gestito da DH Mining, una sussidiaria di Jinan Yuxiao Group) è entrato in funzione nel gennaio 2026 con una capacità di estrazione e lavorazione di 200.000 tonnellate/anno di grafite — superando l'intera produzione nazionale del Mozambico negli anni precedenti .
Perché questo rende l'Africa un hub industriale cinese
L'effetto combinato di queste politiche è che le aziende cinesi non possono più semplicemente acquistare minerale a basso costo e spedirlo in patria per la lavorazione. Invece, stanno investendo miliardi in impianti di beneficazione in loco. Come riportato dal South China Morning Post e da altre testate, questa dinamica trasforma le nazioni africane "da semplici fonti di minerale grezzo a hub strategici per l'espansione industriale cinese" . Il litio dello Zimbabwe diventa solfato di litio per batterie in Zimbabwe; la bauxite della Guinea diventa allumina in Guinea; la grafite del Mozambico diventa materiale pronto per le batterie in Mozambico — il tutto prima che qualsiasi esportazione varchi il confine.
Non si tratta di un cambiamento filantropico. Le aziende a controllo statale cinese ora possiedono la maggior parte dei nuovi impianti e le loro motivazioni geopolitiche sono chiare: Pechino vuole assicurarsi l'accesso ai materiali critici per le batterie, riducendo al contempo i costi ambientali ed energetici interni della lavorazione. Ma per i paesi ospitanti, il calcolo è altrettanto diretto: più posti di lavoro, maggiori guadagni dalle esportazioni e un posto al tavolo della transizione energetica globale.
Punti chiave
Zimbabwe: ha vietato le esportazioni di litio grezzo nel 2022, ha accelerato con una sospensione immediata nel febbraio 2026 e vieterà completamente i concentrati di litio entro gennaio 2027. I guadagni dalle esportazioni sono triplicati.
Guinea: punta a 7 milioni di tonnellate di capacità di allumina entro il 2030, con oltre 2,6 miliardi di dollari in raffinerie sostenute dalla Cina già in costruzione.
Mozambico: ha introdotto una partecipazione statale gratuita del 15% e il divieto di esportazione di minerali non lavorati nel giugno 2026, con un impianto di grafite sostenuto dalla Cina già operativo.
Il modello politico si ispira alla strategia di successo dell'Indonesia per la lavorazione del nichel e viene osservato con attenzione da altre nazioni africane ricche di risorse.
discoveryalert.com.auGuinea Moves to Cancel Mining Rights of Non-Compliant Companies