Serangan Ras Laffan: Bagaimana Satu Rudal Mengubah Pasar Energi Global
Pada 18 Maret 2026, Iran melancarkan serangan rudal balasan ke Ras Laffan, pusat LNG terbesar dunia di Qatar, menghancurkan dua unit produksi (Train 4 dan 6) dan melumpuhkan 17% kapasitas ekspor LNG Qatar (12,8 juta t... Krisis pasokan langsung terasa: penyimpanan gas UE jatuh ke 57 58% (terendah sejak 2011), kargo...
Diterbitkan olehDiedit dengan DeepSeek-V4-FlashGambar dibuat dengan GPT Image 1.5
Pada 18 Maret 2026, Iran melancarkan serangan rudal balasan ke Ras Laffan, pusat LNG terbesar dunia di Qatar, menghancurkan dua unit produksi (Train 4 dan 6) dan melumpuhkan 17% kapasitas ekspor LNG Qatar (12,8 juta t...
Krisis pasokan langsung terasa: penyimpanan gas UE jatuh ke 57 58% (terendah sejak 2011), kargo LNG AS dialihkan ke pembeli Asia yang membayar lebih tinggi, saham eksportir LNG AS seperti Cheniere Energy naik 36% dan...
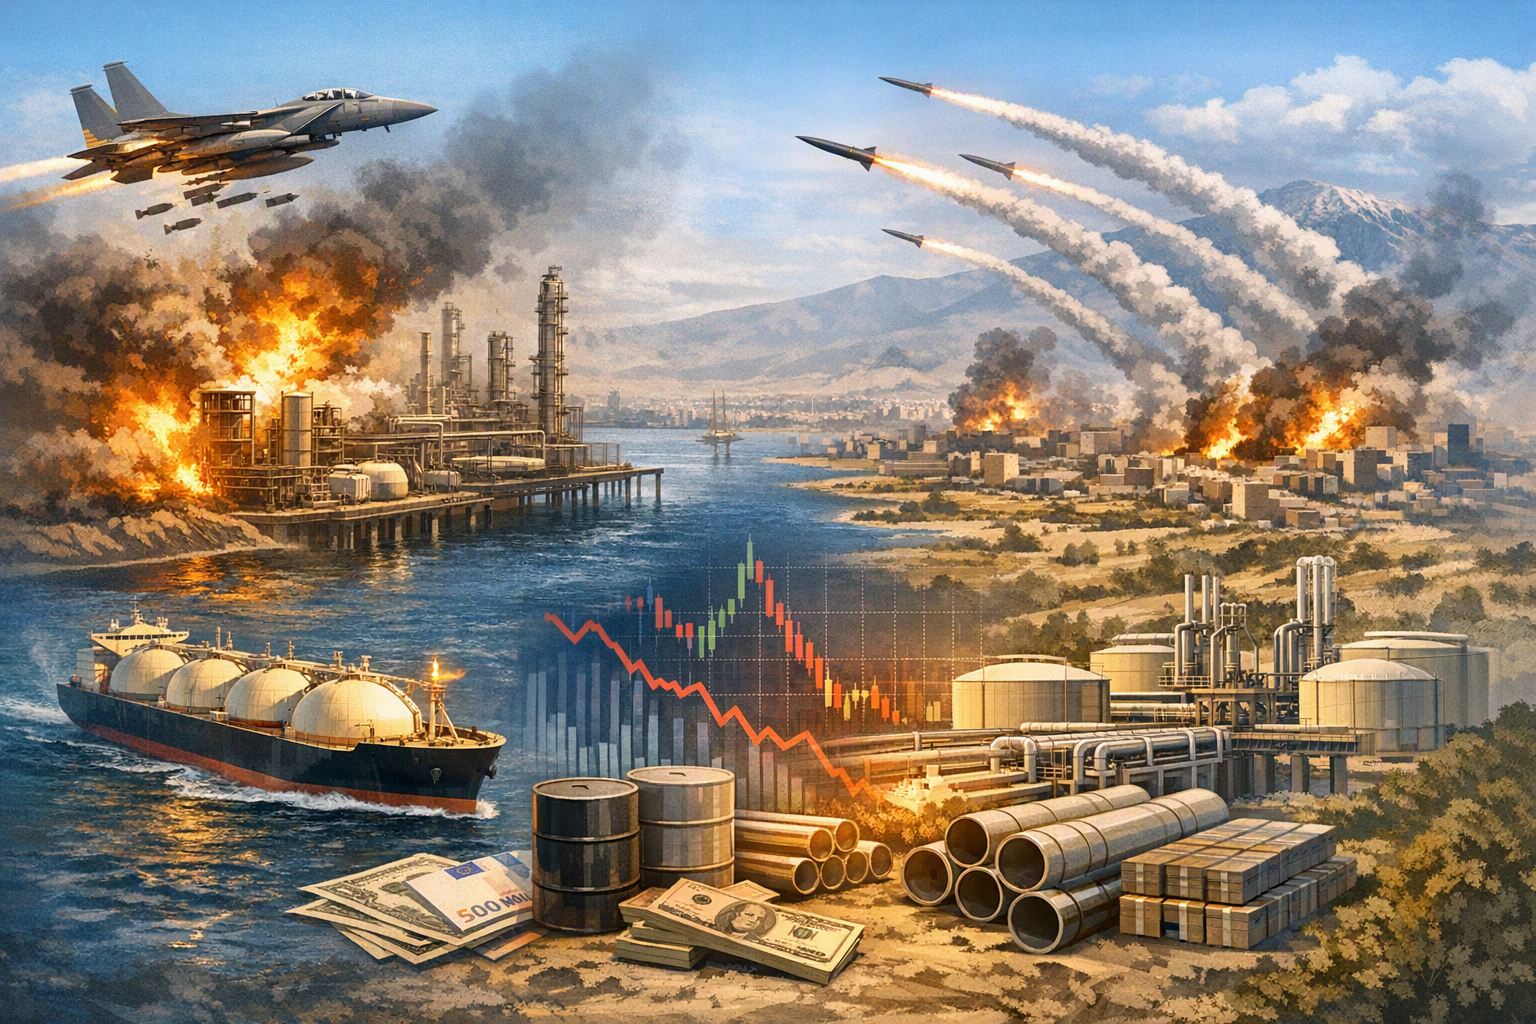
What are the key impacts of the March 2025 Israeli strikes on Iran's South Pars gas infrastructure and Iran's retaliatory missile attacks onAn AI-generated depiction of the aftermath of the March 2026 missile strike on Qatar's Ras Laffan LNG terminal, which triggered force majeure and a global energy supply crisis.
AI Perintah
Create a landscape editorial hero image for this Studio Global article: What are the key impacts of the March 2025 Israeli strikes on Iran's South Pars gas infrastructure and Iran's retaliatory missile attacks on. Article summary: I need to verify the details of this complex scenario. Let me search for these specific events and claimsNow let me search for the specific market impacts mentioned — Commerzbank warnings, European storage, U.S. LNG rero. Topic tags: general, news, general web, user generated, education. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermark
openai.com
Pada 18 Maret 2026, sebuah rudal balasan mengubah arah pasar energi global. Setelah Israel menyerang ladang gas South Pars Iran dan pusat pemrosesan Asaluyeh di Provinsi Bushehr, Korps Garda Revolusi Islam (IRGC) membalas dengan menyerang kompleks ekspor LNG terbesar di dunia — Ras Laffan Industrial City di Qatar . Serangan itu menghancurkan dua unit produksi, memicu krisis pasokan yang masih terus berlangsung hingga berbulan-bulan kemudian.
Studio Global AI
Lanjutkan penelitian Anda
Halaman ini berisi jawaban yang didukung sumber yang dapat Anda lanjutkan di dalam Studio Global.
Apa jawaban singkat untuk "Serangan Ras Laffan: Bagaimana Satu Rudal Mengubah Pasar Energi Global"?
Pada 18 Maret 2026, Iran melancarkan serangan rudal balasan ke Ras Laffan, pusat LNG terbesar dunia di Qatar, menghancurkan dua unit produksi (Train 4 dan 6) dan melumpuhkan 17% kapasitas ekspor LNG Qatar (12,8 juta t...
Apa poin penting yang harus divalidasi terlebih dahulu?
Pada 18 Maret 2026, Iran melancarkan serangan rudal balasan ke Ras Laffan, pusat LNG terbesar dunia di Qatar, menghancurkan dua unit produksi (Train 4 dan 6) dan melumpuhkan 17% kapasitas ekspor LNG Qatar (12,8 juta t... Krisis pasokan langsung terasa: penyimpanan gas UE jatuh ke 57 58% (terendah sejak 2011), kargo LNG AS dialihkan ke pembeli Asia yang membayar lebih tinggi, saham eksportir LNG AS seperti Cheniere Energy naik 36% dan...
Berikut adalah rincian lengkap tentang apa yang terjadi dan efek berantai yang masih mengubah pasar dari Eropa hingga Asia.
Serangan dan kerusakan
Pasukan Israel menyerang ladang gas South Pars Iran dan pusat pemrosesan Asaluyeh pada 18 Maret, merusak empat fasilitas pengolahan gas . Ini adalah bagian dari perang Iran yang lebih luas yang dimulai pada 28 Februari 2026 . Beberapa jam kemudian, Iran membalas dengan serangan rudal ke kilang, pabrik gas, dan terminal ekspor di Arab Saudi, Kuwait, UEA, Bahrain, dan yang paling krusial, Qatar .
Di Ras Laffan, IRGC Iran menghancurkan dua unit produksi (Train 4 dan 6), melumpuhkan sekitar 17% dari kapasitas ekspor LNG Qatar — sekitar 12,8 juta ton per tahun . CEO QatarEnergy, Saad al-Kaabi, memperkirakan kerugian pendapatan tahunan sebesar USD 20 miliar dan mengatakan perbaikan akan memakan waktu 3 hingga 5 tahun. Perusahaan terpaksa menyatakan force majeure pada kontrak jangka panjang dengan pembeli di China, Korea Selatan, Italia, dan Belgia .
Mengapa pemulihan cepat tidak terjadi
Para optimis berharap Qatar dapat dengan cepat memulihkan produksi, tetapi kerusakan struktural parah pada unit pencairan gas di darat (liquefaction trains) belum juga terselesaikan setelah berbulan-bulan perbaikan. Iran memang memulihkan sebagian produksi gas di tiga platform lepas pantai South Pars pada akhir Mei, dengan klaim bahwa platform itu sendiri tidak rusak secara struktural . Namun, kerusakan di Ras Laffan berada dalam skala yang berbeda. Laporan TechTimes akhir Juli mengonfirmasi bahwa dua unit yang hancur di Ras Laffan masih belum beroperasi, dengan jadwal perbaikan yang tidak berubah .
Kehancuran pasar gas Eropa
Pukulan terhadap ekspor Qatar terjadi saat Eropa paling tidak mampu menghadapinya. Pada awal Agustus 2026, penyimpanan gas UE hanya terisi sekitar ~57–58% — level terendah untuk waktu tersebut dalam catatan sejak 2011, dan sekitar 12 hingga 17 poin persentase di bawah level tahun sebelumnya dan rata-rata lima tahun. Wood Mackenzie menilai bahwa persediaan berada pada level "yang sangat rendah", menempatkan keamanan pasokan musim dingin 2026/27 dalam risiko .
Target pengisian musim dingin terancam. CEO Equinor mengatakan Eropa kemungkinan tidak akan mencapai target penyimpanan 80%, dan memproyeksikan wilayah tersebut hanya akan mencapai sekitar ~70% sebelum musim pemanasan, membuatnya sangat rentan terhadap lonjakan harga dan cuaca dingin yang ekstrem .
Memperparah masalah, pembeli Asia — yang menghadapi defisit pasokan sendiri dan permintaan yang didorong oleh El Niño — mulai menawar lebih tinggi untuk kargo LNG spot, mengalihkan volume AS dari terminal Eropa . Eropa kehilangan statusnya sebagai pasar premium untuk LNG fleksibel. Situasi ini diperparah oleh larangan UE yang sudah ada terhadap impor gas pipa dan LNG Rusia, yang menghilangkan penyangga pasokan terbesarnya dalam sejarah .
Lonjakan harga komoditas
Akibat langsung dari serangan 18 Maret, minyak mentah Brent melonjak menuju kenaikan mingguan sekitar ~6% karena konflik mengancam produksi Teluk dan transit Selat Hormuz . Futures gas alam Eropa (TTF) melonjak hingga 35% pada 19 Maret dan menetap di sekitar kenaikan ~10% pada minggu awal, dengan harga tetap tinggi secara struktural hingga Agustus .
Eksportir LNG AS meroket
Ketika pasokan Qatar menghilang, eksportir LNG AS masuk menggantikan — dan saham mereka pun melonjak.
Cheniere Energy (LNG) saham naik ~36% year-to-date per pertengahan Agustus 2026, mengirimkan rekor 670 kargo pada 2025 saat pembeli global berebut pasokan non-Timur Tengah .
Venture Global (VG) melonjak ~130–132% year-to-date, dengan JPMorgan meningkatkan peringkat saham menjadi overweight dan menaikkan target harganya, dengan alasan ketatnya struktural yang berkepanjangan di pasar gas global .
Produsen AS lainnya juga melihat nilai saham melompat 20–70% di seluruh sektor .
Goldman Sachs memperkirakan sektor LNG akan tetap tidak stabil hingga 2027 karena konflik yang sedang berlangsung, sambil menyebut Venture Global dan lainnya sebagai saham yang diposisikan untuk diuntungkan dari krisis pasokan .
Peringatan analis: pasar masih meremehkan risiko
Banyak analis — termasuk Commerzbank, Wood Mackenzie, dan JPMorgan — telah memperingatkan bahwa pasar keuangan masih meremehkan risiko volatilitas geopolitik. Norman Liebke dari Commerzbank menyatakan bahwa bahkan jika Selat Hormuz dibuka kembali secara berkelanjutan, harga gas Eropa akan tetap tinggi karena infrastruktur Qatar yang rusak, penyimpanan Eropa yang rendah, dan permintaan Asia yang lebih kuat. Dia melihat kelegaan hanya dalam jangka panjang .
Wood Mackenzie memperingatkan bahwa gangguan baru di Selat Hormuz telah mendorong harga spot menjadi lebih dari dua kali lipat dari titik terendah Juni, dan penyimpanan Eropa tidak dapat diisi ulang dengan andal dalam kondisi ini . Pasar telah memperhitungkan penyelesaian cepat, tetapi kerusakan di Ras Laffan diukur dalam hitungan tahun, bukan minggu.
Intinya
Serangan Israel pada 18 Maret 2026 ke South Pars dan pembalasan Iran yang menghancurkan dua unit LNG Ras Laffan melumpuhkan sekitar 17% dari kapasitas ekspor Qatar dengan jadwal perbaikan 3-5 tahun, mengirim penyimpanan Eropa ke rekor terendah musiman (~57–58% penuh versus rata-rata lima tahun), mengalihkan LNG AS ke Asia, mendorong Brent naik ~6% dan TTF naik ~35% pada hari itu, dan mendorong Cheniere (+36% YTD) dan Venture Global (+130% YTD) ke level tertinggi multi-tahun. Analis di Commerzbank, Equinor, dan Wood Mackenzie semuanya memperingatkan bahwa pasar belum sepenuhnya memperhitungkan kerusakan infrastruktur multi-tahun dan risiko tail geopolitik yang berkelanjutan.
techtimes.comIran's Proven Energy Retaliation Playbook Has Cost $58B: Power Grid Strikes Risk Round Two