Jalur Minyak “Gelap” di Hormuz: Cara Kapal-Kapal Kecil Menjaga Pasokan Dunia Tetap Mengalir
Kapal tanker kecil menyeberangi Selat Hormuz pada malam hari, sebagian dengan transponder AIS dimatikan, lalu memindahkan minyak ke tanker besar di luar selat. Jaringan ini melibatkan sedikitnya 92 kapal sejak awal Mei dan disebut telah berkembang menjadi sekitar 150 kapal; estimasi arusnya lebih dari 4 juta barel p...
Diterbitkan olehDiedit dengan GPT-5.6 LunaGambar dibuat dengan GPT Image 1.5
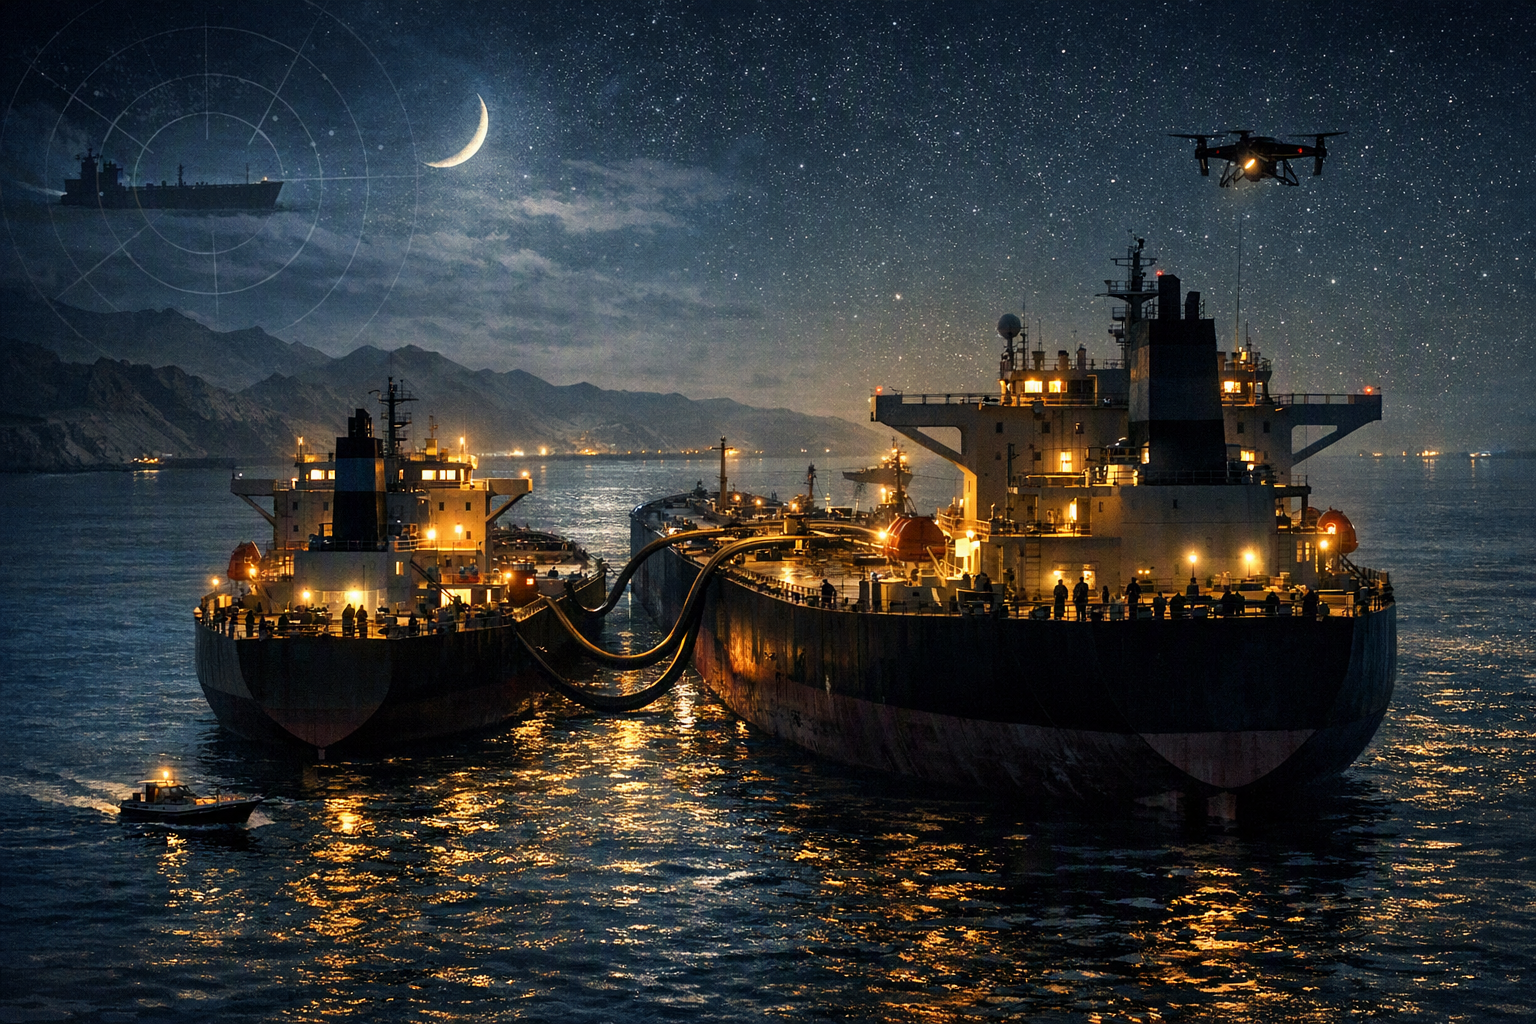
Kapal tanker kecil menyeberangi Selat Hormuz pada malam hari, sebagian dengan transponder AIS dimatikan, lalu memindahkan minyak ke tanker besar di luar selat.
Jaringan ini melibatkan sedikitnya 92 kapal sejak awal Mei dan disebut telah berkembang menjadi sekitar 150 kapal; estimasi arusnya lebih dari 4 juta barel per hari, tetapi sulit diverifikasi.
Irak, Uni Emirat Arab, Kuwait, dan Qatar menjadi pemasok utama, sementara Saudi Aramco dan ADNOC menawarkan pengiriman di luar Hormuz kepada sebagian pembeli Asia.
China tetap membeli minyak, tetapi perusahaan pelayaran negaranya menghindari Hormuz dan Laut Merah; langkah ini membantu menekan lonjakan harga, sekaligus memindahkan risiko ke kapal pengumpan dan transfer lepas pantai.
How are Middle Eastern oil producers, Saudi Arabia, and Chinese shipping companies using covert, nighttime ship to ship transfers off Oman,AI-generated editorial hero image for How are Middle Eastern oil producers, Saudi Arabia, and Chinese shipping companies using covert, nighttime ship to ship transfers off Oman,.
AI Perintah
Create a landscape editorial hero image for this Studio Global article: How are Middle Eastern oil producers, Saudi Arabia, and Chinese shipping companies using covert, nighttime ship to ship transfers off Oman,. Article summary: A parallel, semi covert export system is moving some Gulf crude despite the effective closure of normal Hormuz traffic: small shuttle tankers run through at night—often with AIS transponders disabled—then transfer cargoe. Topic tags: general web, workflow, security, privacy, marketing. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks,
openai.com
Sistem ekspor paralel yang semi-rahasia kini membantu mengalirkan sebagian minyak mentah Teluk meski pelayaran normal melalui Selat Hormuz nyaris terhenti. Tanker-tanker kecil berlayar pada malam hari—sering kali dengan transponder AIS dimatikan—kemudian memindahkan muatan ke tanker yang lebih besar di lepas pantai Oman, Fujairah, dan kawasan Teluk Oman untuk dikirim ke Asia. Cara ini meredam guncangan pasokan dalam jangka pendek, tetapi belum cukup besar atau aman untuk menggantikan ekspor Teluk sebelum perang.
Bagaimana jalur alternatif ini bekerja?
Menurut laporan Reuters, operasi yang diawasi militer Amerika Serikat mulai berjalan pada awal Mei. Drone udara dan laut serta helikopter digunakan untuk membantu memandu konvoi rahasia melewati Hormuz. Kapal-kapal tersebut berlayar “gelap”, yakni mematikan sistem identifikasi otomatis atau AIS, dengan jarak keberangkatan sekitar 3–4 kilometer sebelum melakukan transfer antarkapal di luar selat.
Studio Global AI
Lanjutkan penelitian Anda
Halaman ini berisi jawaban yang didukung sumber yang dapat Anda lanjutkan di dalam Studio Global.
Apa jawaban singkat untuk "Jalur Minyak “Gelap” di Hormuz: Cara Kapal-Kapal Kecil Menjaga Pasokan Dunia Tetap Mengalir"?
Kapal tanker kecil menyeberangi Selat Hormuz pada malam hari, sebagian dengan transponder AIS dimatikan, lalu memindahkan minyak ke tanker besar di luar selat.
Apa poin penting yang harus divalidasi terlebih dahulu?
Kapal tanker kecil menyeberangi Selat Hormuz pada malam hari, sebagian dengan transponder AIS dimatikan, lalu memindahkan minyak ke tanker besar di luar selat. Jaringan ini melibatkan sedikitnya 92 kapal sejak awal Mei dan disebut telah berkembang menjadi sekitar 150 kapal; estimasi arusnya lebih dari 4 juta barel per hari, tetapi sulit diverifikasi.
Apa yang harus saya lakukan selanjutnya dalam latihan?
Irak, Uni Emirat Arab, Kuwait, dan Qatar menjadi pemasok utama, sementara Saudi Aramco dan ADNOC menawarkan pengiriman di luar Hormuz kepada sebagian pembeli Asia.
Dalam skema ini, tanker kecil berfungsi sebagai kapal pengumpan. Kapal tersebut mengambil minyak di sisi Teluk, menyeberangi bagian paling berisiko, lalu menyerahkan muatannya kepada tanker berukuran besar di titik transfer yang lebih dekat dengan rute menuju Asia.
Titik transfer yang dilaporkan berada di lepas pantai Fujairah, Uni Emirat Arab, serta dekat pelabuhan Sohar di Oman. Hingga pertengahan Juni, operasi tersebut telah melibatkan sedikitnya 92 kapal. Estimasi industri yang lebih agresif—dan tingkat keyakinannya lebih rendah—menyebut sekitar 150 kapal kini berkumpul di sekitar Oman, naik dari sekitar 40 kapal pada Januari.
Seberapa besar jaringan ini?
Sejumlah perkiraan industri menempatkan arus minyak dari jaringan “gelap” ini di atas 4 juta barel per hari. Angka tersebut disebut mencakup minyak dari Irak, UEA, Kuwait, dan Qatar. Namun, karena kapal mematikan AIS dan muatan berpindah di tengah laut, asal minyak serta volume sebenarnya sulit dipastikan.
Perbedaan estimasi menunjukkan besarnya ketidakpastian. Menteri Energi AS Chris Wright menyatakan hampir 9 juta barel per hari masih keluar dari kawasan tersebut. Sebaliknya, perusahaan pelacakan kapal memperkirakan jumlahnya paling tinggi hanya sekitar separuh dari angka itu.
Kesimpulan yang paling aman adalah bahwa volumenya signifikan, tetapi tidak transparan. Jaringan tersebut memang mencegah penghentian total ekspor, namun belum mengembalikan arus ke tingkat sebelum perang.
Negara dan perusahaan mana yang terlibat?
Irak menjadi penyumbang tambahan terbesar
Irak tampaknya menjadi kontributor marginal utama. Kenaikan ekspornya pada Juli membantu mengimbangi penurunan dari UEA. Pada bulan itu, ekspor minyak mentah dan kondensat negara-negara Teluk mencapai sekitar 10,7 juta barel per hari—sekitar 40% lebih rendah dibandingkan sebelum perang.
Minyak Irak juga mulai ditawarkan untuk dimuat di luar Hormuz. Totsa, divisi perdagangan TotalEnergies, menawarkan minyak mentah Basrah Medium untuk pemuatan di luar selat dengan premi hampir 10 dolar per barel terhadap harga acuan Dubai. Ini menunjukkan bahwa mekanisme serah-terima lepas pantai mulai diformalkan oleh para pedagang, bukan hanya dilakukan melalui pelayaran langsung.
Saudi Aramco dan ADNOC mengalihkan titik serah-terima
Saudi Aramco menawarkan minyak mentah Arab Medium dan Arab Heavy kepada sebagian penyuling Asia dengan skema pengiriman di luar Hormuz. Muatan itu dilaporkan akan diserahkan melalui transfer antarkapal di lepas pantai Fujairah, dengan pemuatan yang direncanakan pada September.
ADNOC, perusahaan minyak nasional UEA, juga menggunakan pendekatan serupa. Dengan cara ini, tanker besar milik pembeli tidak perlu memasuki jalur air yang paling terancam. Risiko penyeberangan dialihkan kepada kapal-kapal pengumpan yang beroperasi di sisi Teluk.
China tetap membeli, tetapi menghindari jalur paling berbahaya
COSCO Shipping Energy Transportation dan China Merchants Energy Shipping, dua perusahaan pelayaran milik negara China, dilaporkan berhenti mengirim tanker mereka melalui Selat Hormuz dan Bab el-Mandeb sejak akhir Juli. Mereka memilih mengambil muatan minyak di luar Teluk.
China tetap menjadi pembeli besar, tetapi perusahaan pelayarannya memindahkan bagian perjalanan yang paling berisiko kepada kapal pengumpan di sisi Teluk dan operator non-China.
Di sisi permintaan, penyulingan independen China—yang kerap disebut “teapot”—juga membeli minyak dari Irak, UEA, dan Qatar. Pada Juli, mereka dilaporkan membeli sekitar 16 juta–20,5 juta barel minyak mentah non-sanksi dari ketiga negara tersebut.
Mengapa harga Brent belum melonjak ke 150 dolar?
Ada tiga penyangga utama.
Pertama, minyak masih bisa keluar dari Teluk melalui transfer rahasia. Arus ini mencegah terjadinya penghentian fisik secara total. Kedua, Irak meningkatkan pengiriman, sedangkan Arab Saudi dan UEA menawarkan titik serah-terima alternatif kepada pembeli Asia. Ketiga, China menyesuaikan pembeliannya sehingga penurunan pasokan dari Timur Tengah tidak langsung berubah menjadi kekurangan global yang lebih parah. Bloomberg melaporkan bahwa kombinasi faktor tersebut membantu menjaga Brent secara umum di kisaran 80–90 dolar per barel, bukan 150 dolar seperti yang sempat dikhawatirkan pada awal perang.
Penyesuaian permintaan China sangat penting. Kedatangan minyak mentah China pada Juli mencapai 8,41 juta barel per hari—naik dari 7,12 juta barel per hari pada Juni, tetapi masih 24,3% di bawah Juli tahun sebelumnya. Reuters menyebut China menanggung sebagian besar penyesuaian permintaan di Asia untuk mengimbangi berkurangnya pengiriman dari Timur Tengah.
Namun, harga yang lebih rendah bukan berarti pasokan telah kembali normal. Ekspor negara-negara Teluk pada Juli masih sekitar 40% di bawah level sebelum perang. Badan Energi Internasional atau IEA juga memproyeksikan defisit pasokan minyak global sebesar 1,8 juta barel per hari pada kuartal tersebut.
Mengapa perdagangan “gelap” ini rapuh?
Serangan militer
Aktivitas transfer antarkapal di Teluk Oman sudah melambat setelah serangkaian serangan terhadap kapal. Data satelit dan sumber industri menunjukkan bahwa serangan Iran mengganggu operasi tersebut. Otoritas UEA juga menyatakan bahwa dua kapal ADNOC diserang di Hormuz.
Serangan baru terhadap tanker pengumpan, titik transfer, awak kapal, pilot, atau aset pengawal dapat menghentikan jaringan ini dengan cepat.
Risiko tabrakan dan tumpahan minyak
Transfer pada malam hari, manuver kapal dalam jarak dekat, matinya AIS, serta proses pemindahan muatan yang terburu-buru meningkatkan risiko tabrakan, kandas, dan tumpahan minyak. Ketika posisi kapal tidak terlihat, operasi penyelamatan dan penanganan pencemaran juga menjadi lebih lambat.
Belum ada angka agregat yang dapat diverifikasi secara andal mengenai jumlah korban atau volume tumpahan minyak dari operasi ini berdasarkan sumber yang tersedia.
Kekurangan kapal dan biaya asuransi
Skema tersebut membutuhkan lebih banyak kapal. Satu muatan ekspor bisa memerlukan satu tanker pengumpan untuk menyeberangi Teluk dan satu tanker samudra untuk melanjutkan perjalanan ke Asia. Kekurangan tanker yang telah dilaporkan pada pemuatan regional lain menunjukkan bahwa jaringan ini bersaing memperebutkan armada yang terbatas. Akibatnya, biaya angkut, asuransi, dan premi risiko perang dapat meningkat.
Rute alternatif juga tidak sepenuhnya aman
Ekspor Arab Saudi melalui Laut Merah masih menghadapi ancaman Houthi. Salah satu serangan terhadap tanker Saudi di dekat Yanbu bahkan telah diklaim oleh kelompok tersebut. Titik pengiriman yang menghadap Oman atau berlokasi di Fujairah juga tidak sepenuhnya menghapus risiko eskalasi regional.
Pipa bypass memiliki kapasitas terbatas
Pipa Arab Saudi dan UEA yang melewati Hormuz dapat membantu, tetapi kapasitasnya terbatas dan asetnya bersifat tetap serta mudah dipantau. Sumber yang tersedia tidak menunjukkan bahwa pipa-pipa tersebut mampu menggantikan seluruh arus pelayaran yang hilang. Jika pipa terganggu, ketergantungan pada jaringan transfer lepas pantai justru akan semakin besar.
Gangguan LNG dapat memperburuk krisis energi
Belum ada bukti yang memadai dari sumber yang tersedia mengenai deklarasi force majeure tertentu dan terkini untuk kargo LNG. Namun, gangguan terhadap LNG Qatar atau kapasitas pelayaran dapat memperparah guncangan minyak, menambah persaingan memperebutkan kapal, dan meningkatkan tekanan terhadap keamanan energi Asia. Gangguan di Hormuz sebelumnya diperkirakan telah menghentikan sekitar seperlima pasokan LNG bulanan global sejak konflik dimulai.
China adalah penyangga permintaan—tetapi persediaannya tidak transparan
China dapat mengurangi pembelian atau memakai cadangan untuk meredam gangguan. Masalahnya, ukuran dan ketersediaan komersial persediaan tersebut tidak sepenuhnya transparan.
Jika penyuling China kembali membeli secara agresif, persediaan ternyata lebih rendah dari perkiraan, atau Beijing menginginkan pengiriman langsung yang lebih aman daripada serah-terima lepas pantai, penyangga pasokan yang terlihat saat ini dapat menghilang dengan cepat. Keputusan perusahaan pelayaran negara China untuk menghindari Hormuz menunjukkan bahwa risiko itu sudah diperhitungkan.
Intinya, jaringan “gelap” ini telah mengurangi kemungkinan lonjakan minyak langsung ke 150 dolar per barel. Namun, jaringan tersebut tidak menghapus risiko—melainkan memindahkannya ke sistem yang terkonsentrasi, sulit diasuransikan, dan bergantung pada kapal-kapal kecil, transfer di laut, serta persediaan yang tidak terlihat.
Beberapa serangan yang berhasil, tumpahan besar, atau hilangnya kapal pengawal dan tanker yang tersedia dapat mengubah kekurangan pasokan yang masih terkendali menjadi gangguan fisik dan lonjakan harga yang tajam.
rt.com'Dark' oil trade still flowing despite Hormuz disruption – Bloomberg
bloomberg.comCovert Mideast Oil Flows Are Keeping Global Prices in Check
reuters.comThe US is using an Iranian smuggling tactic to sneak oil out of the Gulf
oilprice.comA 4-Million-Bpd Shadow Oil Highway Is Running Through ...
turkiyetoday.comUS uses Iran-style smuggling tactic to move Gulf oil: Report - Türkiye Today