Bank Sentral Jadi Penopang Terakhir Pasar: Risiko Moral Hazard Senilai US$830 Miliar
Wall Street Journal memperingatkan bahwa pergeseran bank sentral dari lender of last resort menjadi market maker of last resort dapat menciptakan siklus krisis berulang: fasilitas darurat menekan biaya pinjaman pemeri... Eksposur hedge fund terhadap obligasi pemerintah AS mencapai US$2,4 triliun pada akhir 2025.
Diterbitkan olehDiedit dengan DeepSeek-V4-FlashGambar dibuat dengan GPT Image 1.5
Wall Street Journal memperingatkan bahwa pergeseran bank sentral dari lender of last resort menjadi market maker of last resort dapat menciptakan siklus krisis berulang: fasilitas darurat menekan biaya pinjaman pemeri...
Eksposur hedge fund terhadap obligasi pemerintah AS mencapai US$2,4 triliun pada akhir 2025.
Sejumlah opsi yang dikaji mencakup fasilitas penyangga The Fed yang lebih terbatas, kenaikan haircut repo, kewajiban central clearing, dan pemanfaatan program buyback Departemen Keuangan AS—namun semuanya tetap mengha...
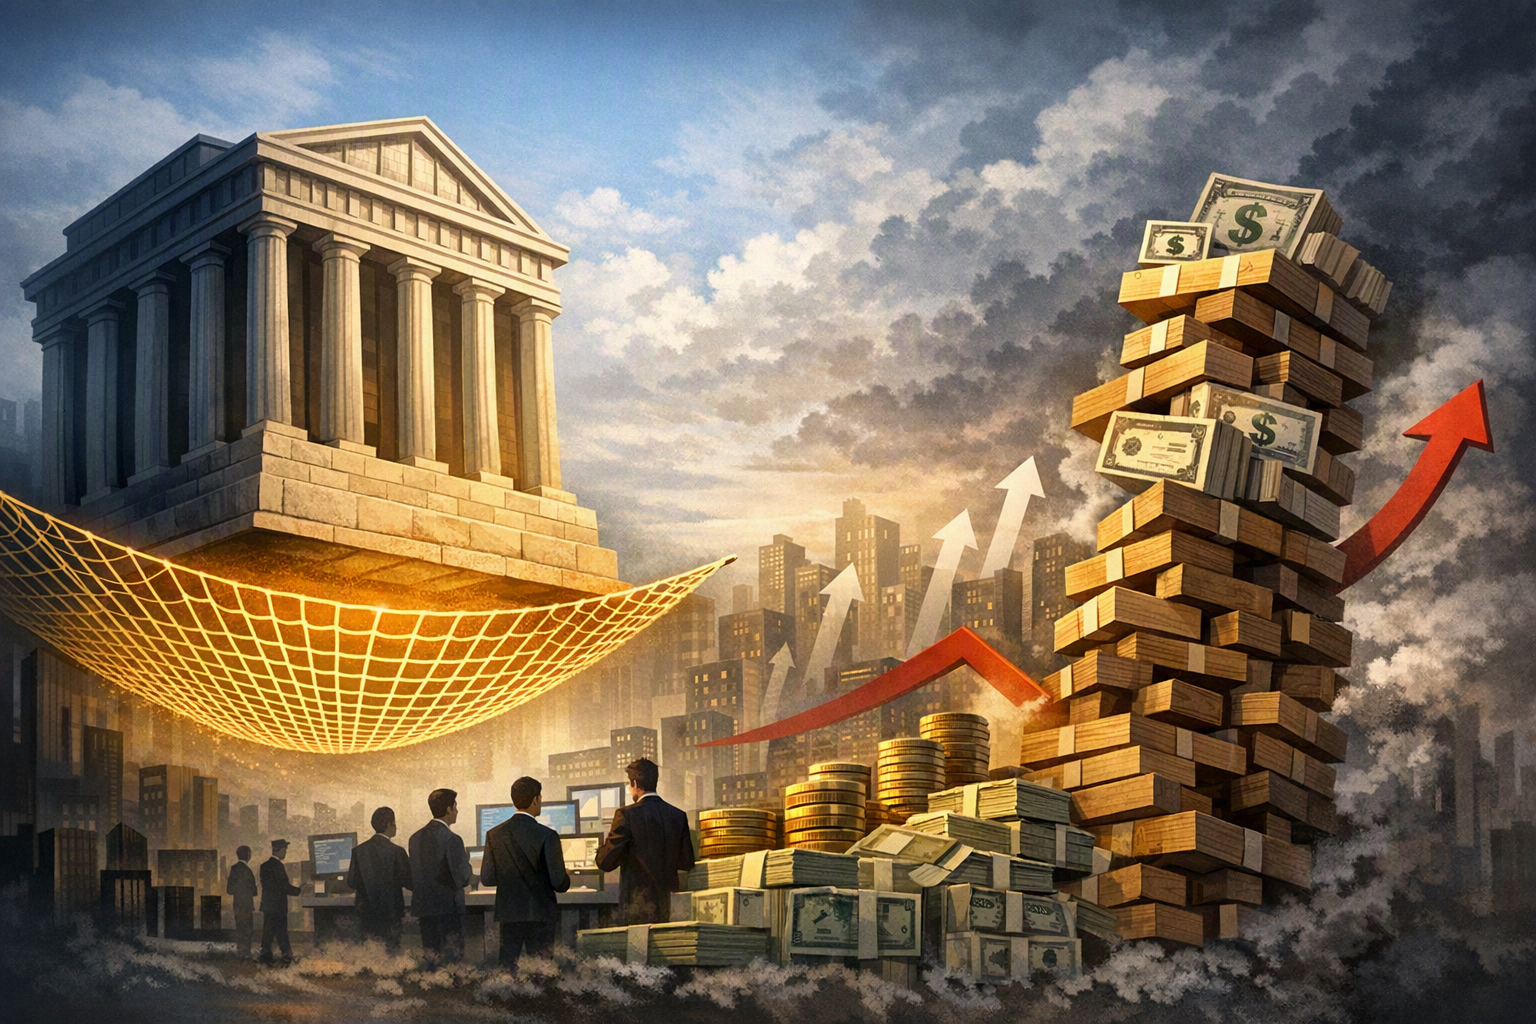
What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how doAI-generated editorial image representing the relationship between central bank emergency facilities and hedge fund leverage in Treasury markets.
AI Perintah
Create a landscape editorial hero image for this Studio Global article: What concerns does The Wall Street Journal raise about central bank emergency facilities potentially fueling excessive leverage, and how do. Article summary: The WSJ's central warning is that by becoming market makers of last resort, central banks have created a self-reinforcing cycle: the safety net encourages hedge funds to pile into enormous, levered basis trades; those tr. Topic tags: general, government, education, news, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, ch
openai.com
Analisis James Mackintosh di The Wall Street Journal pada Agustus 2026 menilai peran bank sentral di pasar keuangan telah berubah secara mendasar. Setelah krisis 2008 dan kembali pada 2020, bank sentral tidak hanya bertindak sebagai lender of last resort—pemberi pinjaman terakhir saat lembaga keuangan kesulitan likuiditas—tetapi juga sebagai market maker of last resort, yakni pihak yang turun tangan agar pasar obligasi korporasi dan pemerintah tetap berjalan .
Langkah tersebut memang dapat mencegah aksi jual paksa yang mengacaukan pasar. Namun, menurut peringatan yang dikutip WSJ, intervensi semacam itu juga dapat menyubsidi pembiayaan pemerintah, memperbesar leverage dan pengambilan risiko, bahkan mengganggu pelaksanaan kebijakan moneter . Kekhawatiran yang muncul adalah terbentuknya siklus : setiap penyelamatan mencegah krisis hari ini, tetapi menyiapkan risiko yang lebih besar untuk krisis berikutnya .
Studio Global AI
Lanjutkan penelitian Anda
Halaman ini berisi jawaban yang didukung sumber yang dapat Anda lanjutkan di dalam Studio Global.
Apa jawaban singkat untuk "Bank Sentral Jadi Penopang Terakhir Pasar: Risiko Moral Hazard Senilai US$830 Miliar"?
Wall Street Journal memperingatkan bahwa pergeseran bank sentral dari lender of last resort menjadi market maker of last resort dapat menciptakan siklus krisis berulang: fasilitas darurat menekan biaya pinjaman pemeri...
Apa poin penting yang harus divalidasi terlebih dahulu?
Wall Street Journal memperingatkan bahwa pergeseran bank sentral dari lender of last resort menjadi market maker of last resort dapat menciptakan siklus krisis berulang: fasilitas darurat menekan biaya pinjaman pemeri... Eksposur hedge fund terhadap obligasi pemerintah AS mencapai US$2,4 triliun pada akhir 2025.
Apa yang harus saya lakukan selanjutnya dalam latihan?
Sejumlah opsi yang dikaji mencakup fasilitas penyangga The Fed yang lebih terbatas, kenaikan haircut repo, kewajiban central clearing, dan pemanfaatan program buyback Departemen Keuangan AS—namun semuanya tetap mengha...
Basis trade hedge fund menjadi contoh paling jelas
Salah satu ilustrasi paling gamblang adalah Treasury cash-futures basis trade. Dalam strategi arbitrase ini, hedge fund membeli obligasi pemerintah AS (cash Treasuries) dan menjual kontrak berjangka Treasury untuk memanfaatkan selisih harga kecil di antara keduanya.
Menurut catatan Federal Reserve, nilai posisi basis trade tersebut mencapai sekitar US$830 miliar pada September 2025—kira-kira dua kali lipat dari puncak sebelumnya pada awal 2020 dan setara dengan 35% total eksposur long hedge fund terhadap Treasury . Secara keseluruhan, kepemilikan hedge fund atas Treasury AS mencapai sekitar US$2,4 triliun pada akhir 2025.
Masalahnya, posisi ini hampir seluruhnya dibiayai melalui pinjaman berbasis repurchase agreement atau repo. Artinya, strategi tersebut sangat bergantung pada akses pendanaan dan rentan terhadap kenaikan margin secara tiba-tiba . Laporan Stabilitas Keuangan The Fed pada Mei 2026 menyebut leverage hedge fund masih bertahan di level tertinggi sepanjang periode pengumpulan data komprehensif .
Jika terjadi guncangan dan hedge fund dipaksa menutup posisi secara bersamaan, gelombang pelepasan aset dapat mengganggu pasar Treasury AS yang bernilai sekitar US$29 triliun.
Bagaimana moral hazard terbentuk?
Basis trade biasanya menguntungkan ketika kondisi pasar normal, tetapi dapat berubah menjadi sumber tekanan ketika volatilitas melonjak, nilai jaminan turun, atau pendanaan repo mengetat. Dalam situasi seperti itu, hedge fund bisa menghadapi tuntutan tambahan jaminan dan terpaksa menjual aset—sebuah spiral margin yang dapat memperbesar gejolak.
Makalah Brookings Institution yang ditulis Kashyap, Stein, Wallen, dan Younger pada Maret 2025 mengusulkan fasilitas The Fed yang dapat menjadi penyangga bagi basis trade hedge fund ketika tekanan pasar mencapai tingkat ekstrem. Secara praktis, fasilitas itu akan mengambil alih posisi yang sedang dilepas, misalnya dengan membeli Treasury dan menjual kontrak berjangka sebagai lindung nilai .
Pendekatan tersebut dinilai lebih terarah daripada pembelian aset secara luas. Namun, kritik utamanya adalah moral hazard: jika investor yakin bank sentral akan menanggung risiko terbesar ketika strategi gagal, mereka memiliki insentif untuk mengambil posisi yang lebih besar dan menggunakan utang lebih banyak.
Salah satu analis risiko merangkum persoalan itu dengan kalimat: "Moral hazard adalah kekhawatiran yang wajar terhadap kebijakan yang menghilangkan risiko utama yang dihadapi hedge fund saat mengambil posisi leverage dalam cash-futures basis" . Congressional Research Service juga mengingatkan bahwa setiap bentuk penyangga pemerintah federal perlu dievaluasi sambil tetap mempertimbangkan moral hazard . Penelitian FDIC turut menemukan konsekuensi moral hazard dari pemberian pinjaman darurat .
Dengan demikian, terbentuk lingkaran yang saling memperkuat:
Ekspektasi terhadap jaring pengaman mendorong posisi yang lebih besar dan lebih berutang.
Posisi tersebut tumbuh hingga berpotensi mengancam stabilitas sistem keuangan.
Saat krisis muncul, intervensi darurat kembali dianggap sebagai satu-satunya pilihan yang dapat diterima secara politik.
Intervensi itu kemudian memperkuat keyakinan pasar bahwa risiko serupa akan diselamatkan pada masa depan.
Mencari intervensi yang lebih terarah
Untuk memutus siklus tersebut, pembuat kebijakan dan ekonom sedang mempertimbangkan sejumlah instrumen yang lebih sempit:
Fasilitas penyangga The Fed yang terbatas, yang hanya aktif saat tekanan pasar sangat parah dan berfokus pada posisi hedge fund yang sedang dibongkar, bukan membeli aset secara luas .
Persyaratan over-collateralization atau haircut repo yang lebih tinggi, sehingga hedge fund harus menyediakan jaminan lebih besar dan tidak dapat membangun leverage basis trade secara berlebihan .
Kewajiban central clearing di pasar Treasury untuk meningkatkan transparansi risiko dan mengurangi penumpukan leverage yang tersembunyi .
Pemanfaatan program buyback Departemen Keuangan AS sebagai alat penyediaan likuiditas yang lebih spesifik .
Pilihan-pilihan ini menunjukkan pengakuan bahwa pendekatan luas sebagai market maker of last resort dapat menimbulkan efek samping. Namun, tidak ada solusi yang sepenuhnya bebas risiko. Tantangannya adalah menyediakan stabilitas yang cukup untuk mencegah dislokasi pasar tanpa menghapus konsekuensi dari pengambilan risiko yang berlebihan.
Intinya
Peringatan utama WSJ bukanlah bahwa pinjaman darurat selalu keliru. Persoalannya adalah perubahan insentif ketika bank sentral bergerak dari peran pemberi pinjaman terakhir ke penopang langsung pasar.
Jaring pengaman kini menjangkau bagian sistem keuangan yang paling banyak menggunakan leverage. Selama pelaku pasar memperkirakan bank sentral akan turun tangan setiap kali posisi besar terancam, respons terhadap satu krisis dapat menjadi fondasi bagi krisis berikutnya. Karena itu, perdebatan kebijakan kini berpusat pada cara membuat intervensi lebih terbatas, transparan, dan tidak mendorong pengambilan risiko tanpa kendali.
stein.scholars.harvard.eduTreasury Market Dysfunction and the Role of the Central Bank
wsj.comCentral banks are stuck in a rinse-and-repeat cycle of crises
federalreserve.govDecomposing Hedge Funds' U.S. Treasury Exposures