El Niño 2026–27 Ancam Harga Pangan Asia: Panen Melemah dan Pasokan Minyak Sawit Menyusut
El Niño yang menguat lebih mungkin memicu lonjakan harga pangan dan penurunan pendapatan petani secara regional daripada kekurangan biji bijian global. Indonesia memantau pasokan beras, cabai, dan bawang merah karena musim kemarau diperkirakan lebih kering dan dapat berlangsung hingga awal 2027.
Diterbitkan olehDiedit dengan GPT-5.6 LunaGambar dibuat dengan GPT Image 1.5
El Niño yang menguat lebih mungkin memicu lonjakan harga pangan dan penurunan pendapatan petani secara regional daripada kekurangan biji bijian global.
Indonesia memantau pasokan beras, cabai, dan bawang merah karena musim kemarau diperkirakan lebih kering dan dapat berlangsung hingga awal 2027.
Inflasi pangan India mencapai 5,52% pada Juli 2026, sementara inflasi umum di perdesaan mencapai 4,84%.
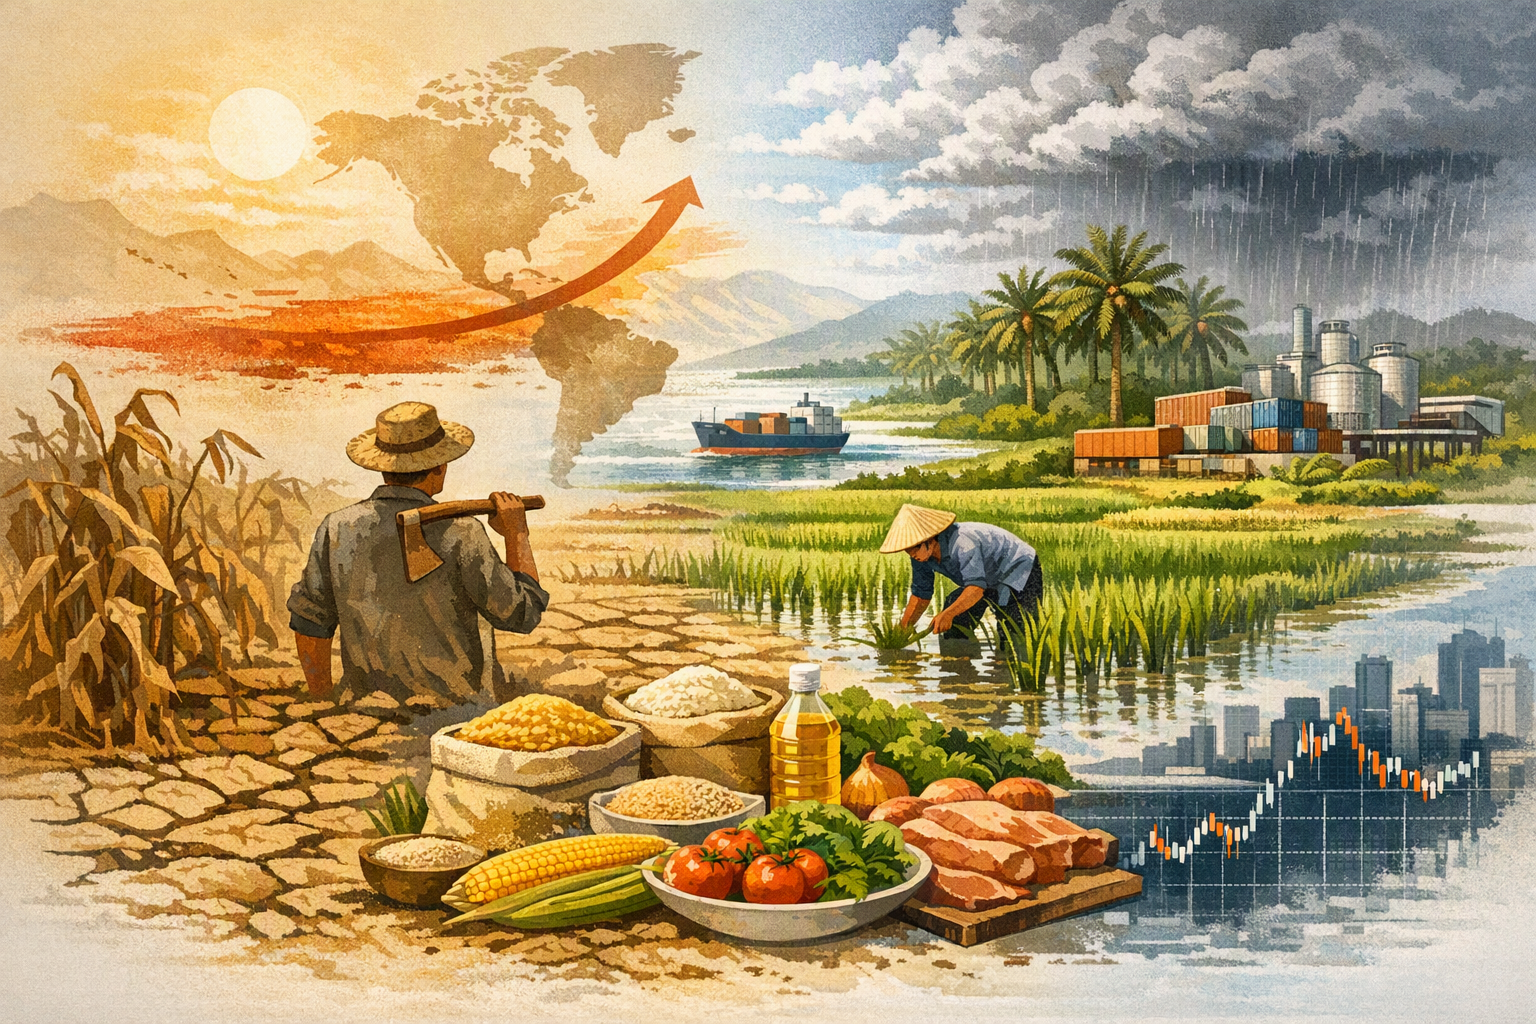
How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth acEditorial illustration of how a stronger El Niño could affect crops, food prices and palm-oil markets across Asia.
AI Perintah
Create a landscape editorial hero image for this Studio Global article: How is the strengthening El Niño expected to affect food supplies, crop production, food inflation, palm-oil markets, and economic growth ac. Article summary: A stronger El Niño raises the probability of a regional food-price and farm-income shock through 2027, rather than guaranteeing a worldwide physical-food shortage. The greatest near-term exposure is rain-fed agriculture . Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
El Niño yang semakin kuat pada 2026 mulai dipandang sebagai risiko pangan dan inflasi regional, bukan bukti bahwa dunia pasti akan mengalami krisis pangan global. Tekanan paling cepat kemungkinan muncul pada pertanian tadah hujan dan komoditas mudah rusak di Asia Selatan serta Asia Tenggara. Minyak sawit menghadirkan risiko yang berbeda: dampak kekeringan terhadap hasil kebun biasanya baru terasa setelah jeda waktu.
Indonesia: beras dan bahan pangan segar menjadi perhatian awal
Bank Indonesia memperingatkan bahwa El Niño yang menguat dapat mengganggu pasokan pangan dan menambah tekanan inflasi. Beras, cabai, dan bawang merah termasuk komoditas yang dipantau ketat. Ketiganya memiliki tingkat kerentanan yang berbeda: beras sangat bergantung pada ketersediaan air, sedangkan cabai dan bawang merah dapat cepat terdampak perubahan suhu dan pola hujan.
Badan Meteorologi, Klimatologi, dan Geofisika (BMKG) memperkirakan musim kemarau 2026 akan lebih kering dan lebih panjang dari biasanya di sejumlah wilayah. Kondisi El Niño juga berpotensi bertahan hingga awal 2027. Fenomena Indian Ocean Dipole (IOD) positif dapat memperparah defisit hujan di beberapa bagian Indonesia.
Studio Global AI
Lanjutkan penelitian Anda
Halaman ini berisi jawaban yang didukung sumber yang dapat Anda lanjutkan di dalam Studio Global.
Apa jawaban singkat untuk "El Niño 2026–27 Ancam Harga Pangan Asia: Panen Melemah dan Pasokan Minyak Sawit Menyusut"?
El Niño yang menguat lebih mungkin memicu lonjakan harga pangan dan penurunan pendapatan petani secara regional daripada kekurangan biji bijian global.
Apa poin penting yang harus divalidasi terlebih dahulu?
El Niño yang menguat lebih mungkin memicu lonjakan harga pangan dan penurunan pendapatan petani secara regional daripada kekurangan biji bijian global. Indonesia memantau pasokan beras, cabai, dan bawang merah karena musim kemarau diperkirakan lebih kering dan dapat berlangsung hingga awal 2027.
Apa yang harus saya lakukan selanjutnya dalam latihan?
Inflasi pangan India mencapai 5,52% pada Juli 2026, sementara inflasi umum di perdesaan mencapai 4,84%.
Perkiraan tersebut tidak otomatis berarti gagal panen akan terjadi secara luas. Pemerintah mendorong percepatan waktu tanam, perbaikan irigasi, penggunaan pompa air, serta benih berumur pendek untuk menjaga produksi. Indonesia juga menyatakan belum memperkirakan perlu mengimpor beras pada 2026. Namun, hasil kebijakan ini akan sangat bergantung pada akses air di tiap daerah dan kapan hujan benar-benar turun.
India dan Asia Selatan: monsun menjadi jalur utama dampak
Di India, dampak ekonomi utama El Niño mengalir melalui monsun. Hujan di bawah normal dan suhu yang lebih tinggi dapat mengancam tanaman kharif—tanaman yang ditanam saat musim hujan—seperti padi dan jagung. Dampaknya dapat berupa keterlambatan tanam, penurunan hasil, dan melemahnya pendapatan petani.
Prospek musiman Organisasi Meteorologi Dunia (WMO) menunjukkan meningkatnya peluang hujan di bawah normal di anak benua India. Perkiraan regional lain juga menunjukkan suhu di atas normal di sebagian besar Asia Selatan dan Asia Tenggara.
India memasuki periode berisiko ini ketika harga pangan sudah tinggi. Data resmi Juli 2026 mencatat inflasi pangan sebesar 5,52%, dibandingkan inflasi umum perdesaan 4,84% dan inflasi perkotaan 3,96%. Jika panen memburuk, daya beli rumah tangga dapat semakin tertekan. Bank Sentral India juga akan menghadapi pilihan yang lebih sulit: tekanan harga pangan dapat membatasi ruang untuk mendukung pertumbuhan tanpa memicu inflasi yang lebih luas.
Bagaimana gangguan cuaca berubah menjadi guncangan ekonomi
Rantai dampaknya relatif jelas:
Hujan yang lebih sedikit dan suhu yang lebih tinggi menurunkan atau menunda produksi tanaman.
Pasokan lokal mengetat, terutama untuk sayuran dan bahan pangan yang mudah rusak.
Harga pangan naik sehingga pendapatan riil rumah tangga menurun.
Konsumen mengurangi belanja nonpokok, sementara pemerintah menghadapi tekanan untuk membiayai bantuan pangan atau melepas cadangan.
Petani dan perusahaan pangan menanggung biaya irigasi, bahan bakar, pupuk, dan transportasi yang lebih tinggi.
Dengan demikian, El Niño dapat memicu dua jenis tekanan sekaligus: guncangan pasokan dan kenaikan biaya produksi. Kelangkaan pupuk serta harga bahan bakar yang mahal akan menyulitkan petani mengimbangi cuaca buruk. Pembatasan perdagangan atau pelemahan mata uang juga dapat memperbesar kenaikan harga di tingkat lokal, meskipun persediaan global masih memadai. Kekhawatiran terhadap pasokan tanaman telah dikaitkan dengan gangguan pupuk dan bahan bakar.
Dampak akhirnya lebih mungkin berupa perlambatan pertumbuhan di negara-negara rentan, bukan resesi global otomatis. Beban terbesar akan dirasakan rumah tangga perdesaan, negara pengimpor pangan, dan konsumen yang mengalokasikan porsi besar pendapatannya untuk kebutuhan pokok.
Minyak sawit: risiko yang lebih besar pada 2027–2028
Pasar minyak sawit menghadapi dua tekanan sekaligus: permintaan domestik Indonesia yang didorong kebijakan dan dampak kekeringan terhadap hasil sawit yang datang terlambat.
Mandat biodiesel B50 Indonesia, yang berlaku mulai Juli 2026, diproyeksikan meningkatkan konsumsi minyak sawit domestik sebesar 11% menjadi 25,3 juta ton. Akibatnya, volume yang tersedia untuk ekspor diperkirakan turun menjadi 23,1 juta ton pada 2026/27. Semakin banyak minyak sawit dialihkan untuk bahan bakar dalam negeri, semakin sedikit pasokan yang tersedia bagi pembeli internasional. Kondisi ini dapat menekan pasar minyak nabati dan mendorong harga naik.
Dampak cuaca kemungkinan baru terlihat kemudian. SD Guthrie Malaysia memperkirakan El Niño akan memengaruhi produksi minyak sawit pada 2027 dan 2028. Produksi sepanjang 2026 diperkirakan relatif tidak banyak terdampak karena respons tanaman terhadap kekeringan mengikuti jeda sekitar 12–16 bulan. Jeda ini penting bagi perencanaan pangan: harga dapat bereaksi terhadap ekspektasi pasar sebelum penurunan hasil kebun benar-benar terlihat.
Kombinasi permintaan B50 dan kekeringan telah memunculkan kekhawatiran terhadap semakin ketatnya keseimbangan pasokan minyak sawit. Salah satu laporan pasar mengutip proyeksi bahwa cadangan minyak sawit global dapat turun ke level terendah dalam sembilan tahun pada musim 2026–27. Konsumen di negara yang bergantung pada impor dapat merasakan dampaknya melalui harga minyak goreng dan berbagai produk berbahan minyak nabati.
Cadangan biji-bijian dapat mencegah kekurangan global
Persediaan yang mendekati rekor dan cadangan pemerintah dapat menjadi bantalan bagi ketersediaan biji-bijian di pasar internasional. Stok gandum dan beras India dilaporkan berada di atas tingkat cadangan strategis, sehingga berpotensi membantu meredam lonjakan harga.
Namun, besarnya persediaan tidak selalu berarti pangan akan terjangkau. Cadangan hanya efektif jika pemerintah bersedia melepasnya, impor dapat menjangkau wilayah yang kekurangan, transportasi tetap berjalan, dan kebijakan perdagangan tidak menghambat arus pasokan. Larangan ekspor, pembelian panik, pelemahan mata uang, serta distribusi yang tidak merata dapat mengubah pasokan global yang cukup menjadi kelangkaan di tingkat lokal.
Karena itu, skenario yang paling masuk akal adalah krisis yang tidak merata: kekurangan serius atau pangan yang terlalu mahal di daerah yang dilanda kekeringan dan negara pengimpor berpendapatan rendah, sementara pasokan di wilayah lain tetap memadai.
Risiko kerawanan pangan terkonsentrasi pada kelompok tertentu
Rumah tangga miskin, petani kecil tanpa irigasi, masyarakat yang terdampak konflik, dan negara yang bergantung pada impor pangan memiliki kemampuan paling terbatas untuk menghadapi kenaikan harga. Sistem peringatan dini, bantuan tunai atau pangan sebelum krisis memburuk, akses terhadap benih dan pupuk, dukungan irigasi, serta perdagangan yang tetap terbuka dapat mengurangi dampak.
Perkiraan yang sering disebut—bahwa 49 juta orang tambahan dapat menghadapi kerawanan pangan akut pada akhir 2027—belum didukung secara independen oleh bukti yang tersedia di sini. Angka tersebut sebaiknya diperlakukan sebagai skenario yang belum terverifikasi, bukan ramalan yang sudah pasti.
Kesimpulan untuk 2026–2027
Bukti yang tersedia paling kuat mengarah pada empat kemungkinan:
Harga pangan lebih tinggi dan lebih bergejolak, terutama untuk beras, sayuran, dan minyak nabati di pasar yang terdampak.
Produksi pertanian menurun atau tertunda di wilayah yang mengandalkan hujan dan memiliki akses air terbatas.
Pasar minyak sawit semakin ketat, dengan dampak produksi terbesar kemungkinan muncul pada 2027–2028.
Pertumbuhan ekonomi dan pendapatan riil melemah di negara-negara rentan karena porsi belanja rumah tangga untuk pangan meningkat.
Kekurangan biji-bijian di seluruh dunia tampaknya lebih kecil kemungkinannya dibandingkan kelangkaan lokal dan krisis keterjangkauan pangan. Risiko akan memburuk secara signifikan jika kekeringan berkepanjangan terjadi bersamaan dengan gangguan pupuk dan solar, pembatasan ekspor, atau keterlambatan bantuan kemanusiaan.
rri.co.idGovt Prepares for 2026 El Niño, Rice Becomes Main Concern