उत्तरप्रकाशित33 स्रोत
चीन का सोलर विरोधाभास: जब घरेलू बाजार धड़ाम हुआ और निर्यात ने सारे रिकॉर्ड तोड़े
निर्धारित दरों (फीड इन टैरिफ) की नीति समाप्त होने और मूल्य निर्धारण की नई मार्केट आधारित प्रणाली लागू होने के कारण चीन के घरेलू सोलर इंस्टॉलेशन अप्रैल 2026 में सालाना आधार पर 79% गिरकर मात्र 9.52 GW रह गए, जो चार लगात... अफ्रीका और दक्षिण पूर्व एशिया चीनी सोलर निर्यात के प्रमुख केंद्र बनकर उभरे हैं; मार्च में अफ्रीक...
प्रकाशितकर्ताDeepSeek-V4-Pro से संपादितGPT Image 1.5 से चित्र बनाए गए
शोध उत्तर
मुख्य निष्कर्ष
- निर्धारित दरों (फीड इन टैरिफ) की नीति समाप्त होने और मूल्य निर्धारण की नई मार्केट आधारित प्रणाली लागू होने के कारण चीन के घरेलू सोलर इंस्टॉलेशन अप्रैल 2026 में सालाना आधार पर 79% गिरकर मात्र 9.52 GW रह गए, जो चार लगात...
- अफ्रीका और दक्षिण पूर्व एशिया चीनी सोलर निर्यात के प्रमुख केंद्र बनकर उभरे हैं; मार्च में अफ्रीकी मांग महीने दर महीने 176% बढ़ी, और निर्यात कर छूट हटने के बावजूद अप्रैल में भी इसमें मजबूती बनी रही [23][18]।
- चीन की लगभग 1,200 GW की वार्षिक विनिर्माण क्षमता वैश्विक मांग से लगभग दोगुनी है, ऐसे में धीमे पड़ते घरेलू बाजार के दबाव को कम करने के लिए निर्यात ही मुख्य सेफ्टी वाल्व बन गया है [33][40]।
AI संकेत
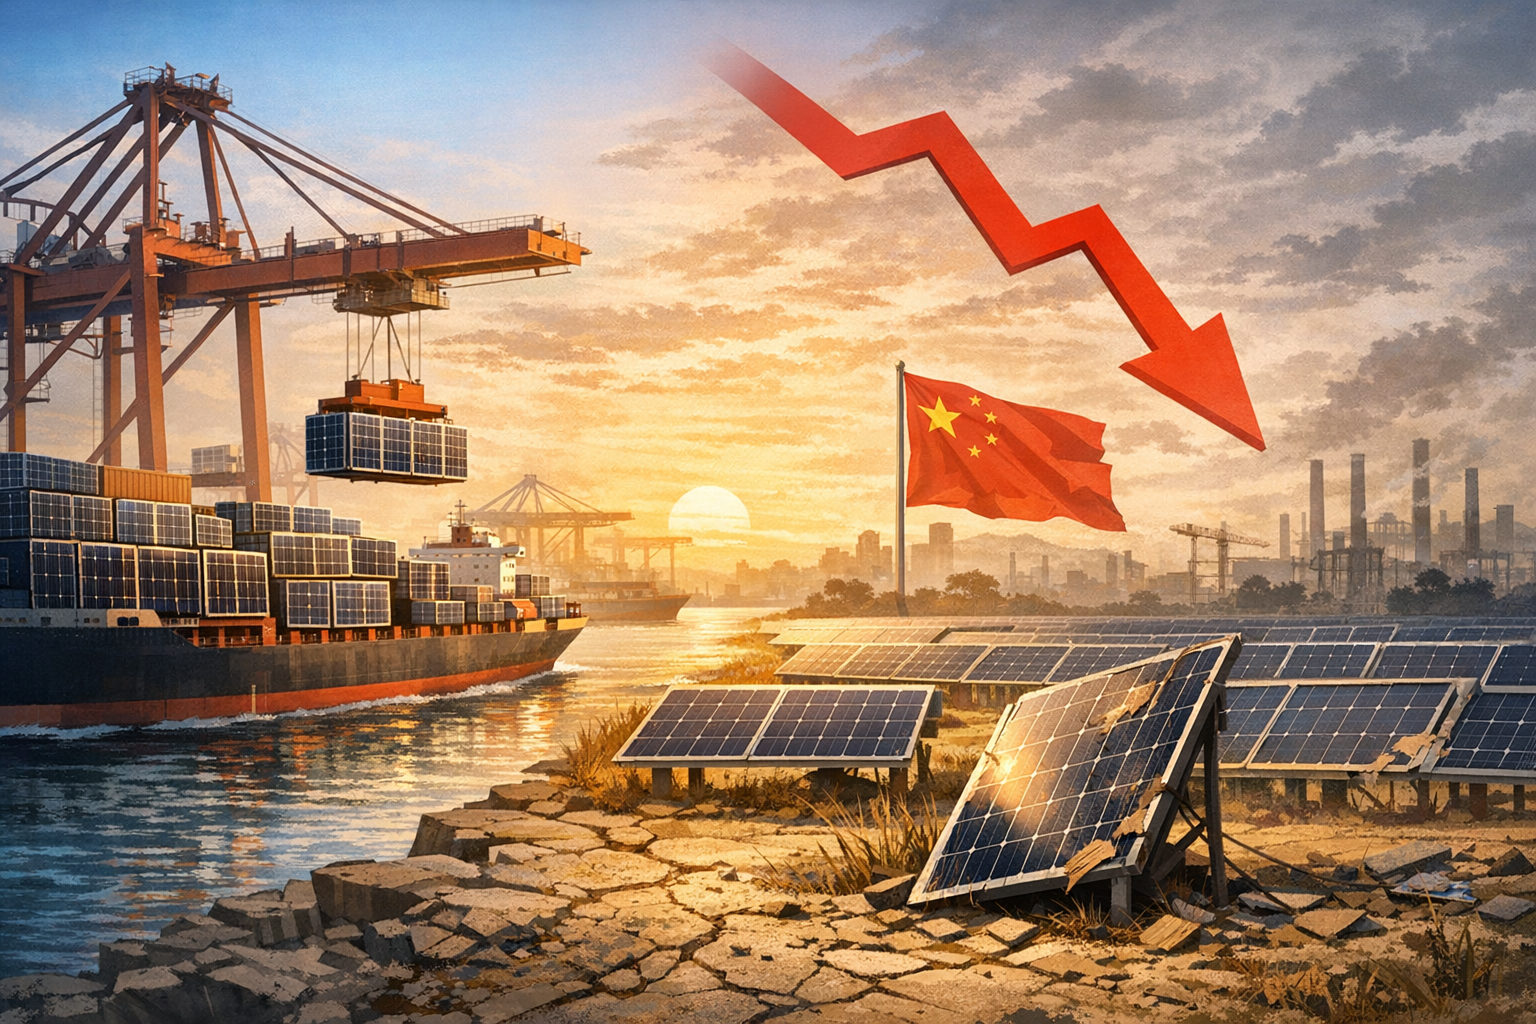
openai.comCreate a landscape editorial hero image for this Studio Global article: What caused China's solar installations to plunge 79% year-on-year in April 2026 to just 9.52 GW even as its solar exports hit a record 68 G. Article summary: ## The April 2026 Collapse Was Driven by a Policy Hangover, Not Weak Demand. Topic tags: general, general web, user generated. Reference image context from search candidates: Reference image 1: visual subject "# China’s solar exports reach “gigantic” record in March as energy crisis bites. **China exported a record amount of solar components and photovoltaic panels last month, signalling" source context "China's solar exports reach "gigantic" record in March as ..." Reference image 2: visual subject "# China’s solar exports reach “gigantic” record in March as energy crisis bites. **China exported a record amount of solar components and photovoltaic panels last
चीन का सौर ऊर्जा उद्योग इस समय एक अजीब दोहरे चरित्र वाली तस्वीर पेश कर रहा है। अप्रैल 2026 में, चीन के राष्ट्रीय ऊर्जा प्रशासन के आंकड़ों के अनुसार, घरेलू सोलर इंस्टॉलेशन सालाना आधार पर 79% गिरकर मात्र 9.52 गीगावाट (GW) रह गया । इसकी तुलना अप्रैल 2025 से करें, जब डेवलपर्स ने एक बड़े नीतिगत बदलाव से ठीक पहले लगभग 45 GW की विशाल क्षमता स्थापित कर दी थी । वहीं दूसरी ओर, मार्च में चीन का सोलर निर्यात 68 GW के सर्वकालिक रिकॉर्ड पर पहुंच गया – जो फरवरी के मुकाबले दोगुना और पिछले रिकॉर्ड से 49% अधिक था । वही संरचनात्मक ताकतें जो घरेलू बाजार को ठंडा कर रही हैं, निर्यात को सुपरचार्ज कर रही हैं, जो देखने में एक विरोधाभास लगता है लेकिन असल में यह नीति, अत्यधिक उत्पादन और वैश्विक ऊर्जा मांग के भूगोल की एक सुसंगत कहानी है।
Studio Global AI
अपना शोध जारी रखें
इस पृष्ठ में एक स्रोत-समर्थित उत्तर शामिल है जिसे आप Studio Global के अंदर जारी रख सकते हैं।
लोग पूछते भी हैं
"चीन का सोलर विरोधाभास: जब घरेलू बाजार धड़ाम हुआ और निर्यात ने सारे रिकॉर्ड तोड़े" का संक्षिप्त उत्तर क्या है?
निर्धारित दरों (फीड इन टैरिफ) की नीति समाप्त होने और मूल्य निर्धारण की नई मार्केट आधारित प्रणाली लागू होने के कारण चीन के घरेलू सोलर इंस्टॉलेशन अप्रैल 2026 में सालाना आधार पर 79% गिरकर मात्र 9.52 GW रह गए, जो चार लगात...
सबसे पहले सत्यापित करने योग्य मुख्य बिंदु क्या हैं?
निर्धारित दरों (फीड इन टैरिफ) की नीति समाप्त होने और मूल्य निर्धारण की नई मार्केट आधारित प्रणाली लागू होने के कारण चीन के घरेलू सोलर इंस्टॉलेशन अप्रैल 2026 में सालाना आधार पर 79% गिरकर मात्र 9.52 GW रह गए, जो चार लगात... अफ्रीका और दक्षिण पूर्व एशिया चीनी सोलर निर्यात के प्रमुख केंद्र बनकर उभरे हैं; मार्च में अफ्रीकी मांग महीने दर महीने 176% बढ़ी, और निर्यात कर छूट हटने के बावजूद अप्रैल में भी इसमें मजबूती बनी रही [23][18]।
मुझे अभ्यास में आगे क्या करना चाहिए?
चीन की लगभग 1,200 GW की वार्षिक विनिर्माण क्षमता वैश्विक मांग से लगभग दोगुनी है, ऐसे में धीमे पड़ते घरेलू बाजार के दबाव को कम करने के लिए निर्यात ही मुख्य सेफ्टी वाल्व बन गया है [33][40]।
सूत्र
now.solarChina Solar Power Installations Drop 9.5 GW in April 2026 vs 45 GW ...
theepochtimes.comChina’s Solar Installations Decline for 4th Month Running
news.mongabay.comChina solar exports hit all-time record in March as Africa, Asia ...
electrek.coChina shipped a record 68 GW of solar in March – here's why it ...