हॉर्मुज़ संकट तेल, शिपिंग और लैटिन अमेरिका के ऊर्जा कारोबार को कैसे बदल रहा है
हॉर्मुज़ से कच्चे तेल और रिफाइंड उत्पादों का प्रवाह युद्ध से पहले के लगभग 1.8 करोड़ बैरल प्रतिदिन से घटकर जुलाई में 48 लाख और अगस्त में करीब 20 लाख बैरल प्रतिदिन रह गया। [35] ब्राज़ील, गुयाना और अर्जेंटीना से 2026 में वैश्विक कच्चे तेल उत्पादन वृद्धि के अनुमानित 80 लाख बैरल प्रतिदिन में से 40 लाख बैरल प्रतिदिन आने क...
प्रकाशितकर्ताGPT-5.6 Luna से संपादितGPT Image 1.5 से चित्र बनाए गए
हॉर्मुज़ से कच्चे तेल और रिफाइंड उत्पादों का प्रवाह युद्ध से पहले के लगभग 1.8 करोड़ बैरल प्रतिदिन से घटकर जुलाई में 48 लाख और अगस्त में करीब 20 लाख बैरल प्रतिदिन रह गया। [35]
ब्राज़ील, गुयाना और अर्जेंटीना से 2026 में वैश्विक कच्चे तेल उत्पादन वृद्धि के अनुमानित 80 लाख बैरल प्रतिदिन में से 40 लाख बैरल प्रतिदिन आने की उम्मीद थी; संकट ने इस आपूर्ति का रणनीतिक महत्व बढ़ा दिया। [1]
तेल निर्यातकों को ऊंची कीमतों से लाभ मिल सकता है, जबकि मध्य अमेरिका के ईंधन आयातक और पर्यटन निर्भर कैरेबियाई देश महंगे ईंधन, बिजली, परिवहन और खाद्य लागत से दबाव में हैं। [18][19]
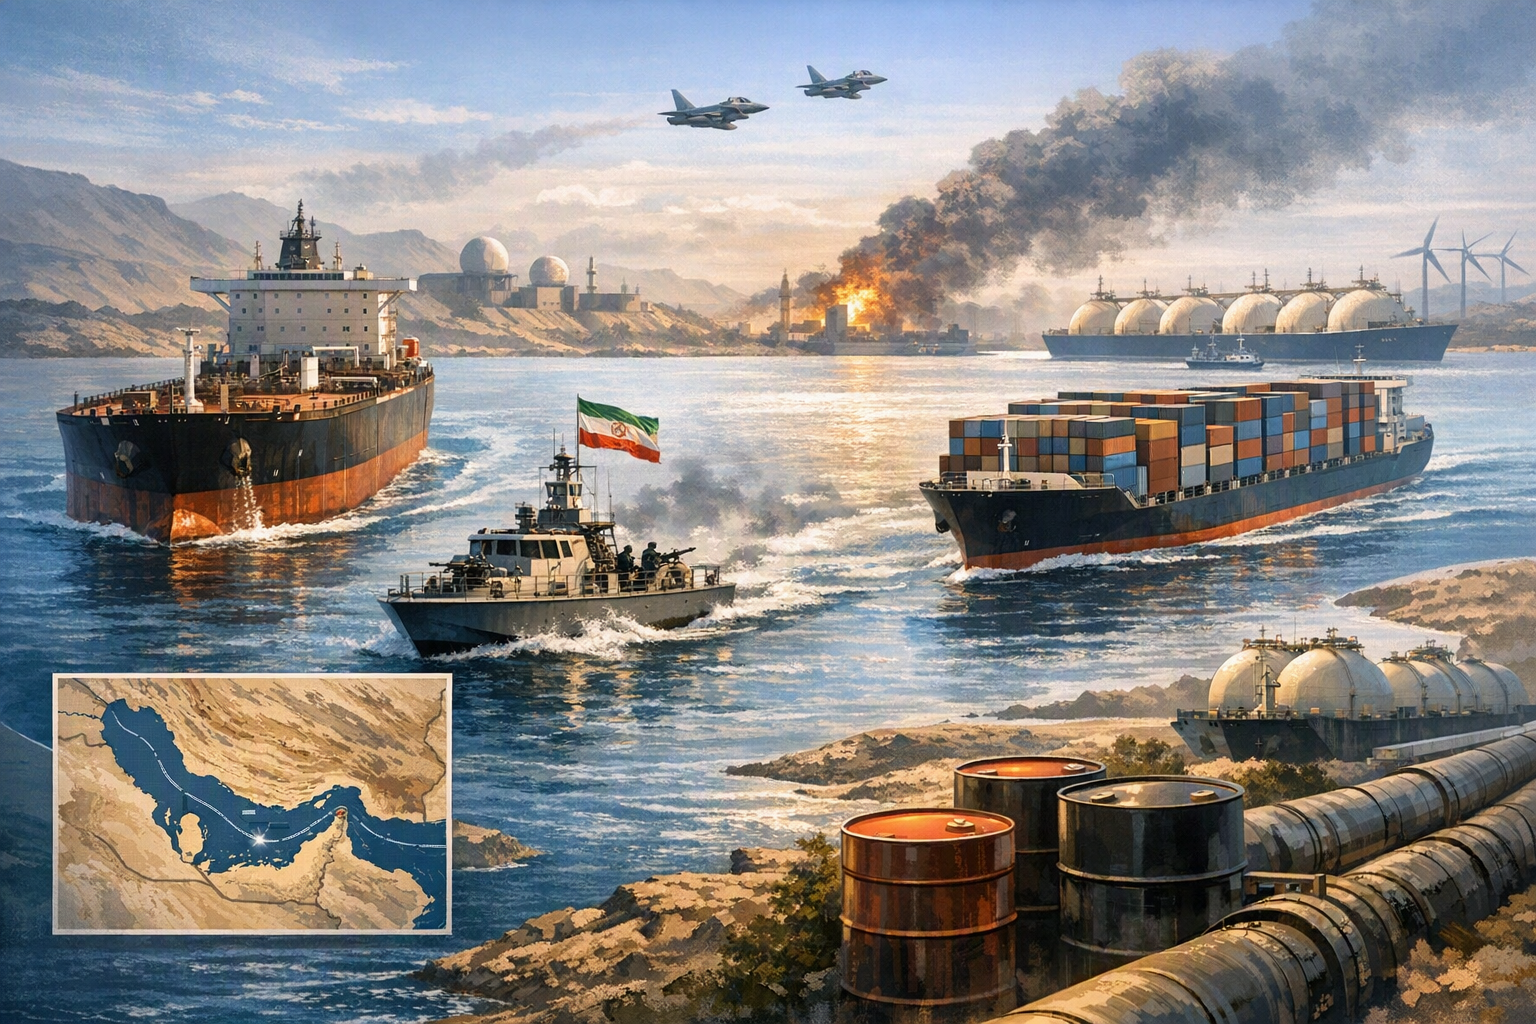
How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has tIllustration of the Strait of Hormuz disruption and its effects on global oil shipping.
AI संकेत
Create a landscape editorial hero image for this Studio Global article: How has the near-closure of the Strait of Hormuz following the U.S.-Iran conflict reshaped global energy and shipping markets, and why has t. Article summary: The disruption has shifted oil markets from an oversupply narrative to a security-and-logistics premium: Gulf barrels have become less reliable and more expensive to move, so Asian refiners are seeking non-Hormuz alterna. Topic tags: general, government, general web, user generated, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
हॉर्मुज़ जलडमरूमध्य संकट ने तेल बाजार की कहानी को केवल “आपूर्ति अधिक है या कम” के सवाल से हटाकर सुरक्षा, भरोसेमंद डिलीवरी और लॉजिस्टिक्स का सवाल बना दिया है। संघर्ष से पहले इस जलमार्ग से कच्चे तेल और रिफाइंड उत्पादों का प्रवाह करीब 1.8 करोड़ बैरल प्रतिदिन था। Kpler के आंकड़ों का हवाला देते हुए रॉयटर्स के अनुसार यह जुलाई में घटकर 48 लाख बैरल प्रतिदिन और अगस्त में लगभग 20 लाख बैरल प्रतिदिन रह गया।
इस झटके ने बाजार से केवल कुछ बैरल हटाए नहीं हैं। इससे खाड़ी क्षेत्र की आपूर्ति को ले जाना कठिन और महंगा हुआ, एशियाई रिफाइनरियों को वैकल्पिक स्रोत तलाशने पड़े और ऐसे तेल का मूल्य बढ़ गया जिसे इस संवेदनशील समुद्री मार्ग से गुजरे बिना ग्राहकों तक पहुंचाया जा सकता है। अटलांटिक बेसिन में मौजूद लैटिन अमेरिकी निर्यातक इस स्थिति से लाभ उठा सकते हैं—हालांकि फिलहाल यह स्थायी व्यापारिक पुनर्संरचना का प्रमाण नहीं, बल्कि निकट अवधि का रणनीतिक लाभ है।
तेल और शिपिंग लागत एक साथ क्यों बढ़ीं
समस्या केवल भौतिक आपूर्ति की कमी तक सीमित नहीं है। अगर जहाजों पर हमले का जोखिम हो, बीमा उपलब्ध न हो या बीमा प्रीमियम बहुत महंगा हो जाए, तो मौजूद कार्गो भी व्यावसायिक रूप से अनुपलब्ध हो सकता है। इससे माल ढुलाई, बीमा, यात्रा अवधि और देरी की लागत बढ़ती है। साथ ही, कम टैंकर जोखिम लेने को तैयार होते हैं। नतीजा यह होता है कि कच्चे तेल की कीमत में केवल तेल का नहीं, बल्कि उसे सुरक्षित ढंग से हासिल करने और पहुंचाने का “लॉजिस्टिक्स प्रीमियम” भी जुड़ जाता है।
बाजार की कीमतों में यह अनिश्चितता साफ दिखाई दी। 14 अगस्त को ब्रेंट क्रूड 88.52 डॉलर प्रति बैरल पर बंद हुआ और बाद में 91 डॉलर से ऊपर चला गया, क्योंकि निवेशक इस पर विरोधी दावों का आकलन कर रहे थे कि जलडमरूमध्य जहाजों के लिए खुला है या नहीं। इसलिए कीमतों की प्रतिक्रिया में तेल का मूल्य ही नहीं, बल्कि उसे पाने, बीमा कराने और गंतव्य तक पहुंचाने का जोखिम भी शामिल था।
कूटनीतिक राहत के अस्थायी होने से यह जोखिम और गहरा हुआ। अमेरिकी कांग्रेस की रिसर्च सर्विस के अनुसार, जून के एक समझौता ज्ञापन में सुरक्षित मार्ग की व्यवस्था केवल 60 दिनों के लिए थी। नए हमलों के बाद अमेरिका ने फिर नाकाबंदी लागू कर दी। बातचीत रुकने पर रिफाइनरियों और कारोबारियों के पास वैकल्पिक आपूर्ति अनुबंध करने और अतिरिक्त भंडार रखने के अधिक कारण थे।
ब्राज़ील और गुयाना को सबसे स्पष्ट लाभ क्यों
ब्राज़ील और गुयाना को भूगोल और बढ़ते उत्पादन का दोहरा लाभ मिल रहा है। उनका अपतटीय तेल अटलांटिक बेसिन में है, इसलिए एशिया जाने वाले कार्गो को हॉर्मुज़ से गुजरने की जरूरत नहीं पड़ती। इसका अर्थ यह नहीं कि उनका तेल खाड़ी के हर ग्रेड का सीधा विकल्प है। कच्चे तेल की गुणवत्ता, रिफाइनरी की तकनीकी अनुकूलता, टैंकरों की उपलब्धता और अंतिम डिलीवरी लागत अब भी महत्वपूर्ण हैं। फिर भी, जब खाड़ी से आपूर्ति अनिश्चित हो, तो भरोसेमंद अटलांटिक आपूर्ति का महत्व बढ़ जाता है।
यह लाभ केवल भौगोलिक स्थिति पर आधारित नहीं है। इसके पीछे वास्तविक उत्पादन वृद्धि भी है। अमेरिकी ऊर्जा सूचना प्रशासन (EIA) का अनुमान है कि 2026 में ब्राज़ील, गुयाना और अर्जेंटीना मिलकर प्रतिदिन 40 लाख बैरल अतिरिक्त उत्पादन देंगे—जो वैश्विक कच्चे तेल उत्पादन में अनुमानित 80 लाख बैरल प्रतिदिन की वृद्धि का आधा है। अंतरराष्ट्रीय ऊर्जा एजेंसी (IEA) ने भी ब्राज़ील, गुयाना और अर्जेंटीना को गैर-OPEC+ आपूर्ति वृद्धि के प्रमुख स्रोतों में गिना है।
Studio Global AI
अपना शोध जारी रखें
इस पृष्ठ में एक स्रोत-समर्थित उत्तर शामिल है जिसे आप Studio Global के अंदर जारी रख सकते हैं।
"हॉर्मुज़ संकट तेल, शिपिंग और लैटिन अमेरिका के ऊर्जा कारोबार को कैसे बदल रहा है" का संक्षिप्त उत्तर क्या है?
हॉर्मुज़ से कच्चे तेल और रिफाइंड उत्पादों का प्रवाह युद्ध से पहले के लगभग 1.8 करोड़ बैरल प्रतिदिन से घटकर जुलाई में 48 लाख और अगस्त में करीब 20 लाख बैरल प्रतिदिन रह गया। [35]
सबसे पहले सत्यापित करने योग्य मुख्य बिंदु क्या हैं?
हॉर्मुज़ से कच्चे तेल और रिफाइंड उत्पादों का प्रवाह युद्ध से पहले के लगभग 1.8 करोड़ बैरल प्रतिदिन से घटकर जुलाई में 48 लाख और अगस्त में करीब 20 लाख बैरल प्रतिदिन रह गया। [35] ब्राज़ील, गुयाना और अर्जेंटीना से 2026 में वैश्विक कच्चे तेल उत्पादन वृद्धि के अनुमानित 80 लाख बैरल प्रतिदिन में से 40 लाख बैरल प्रतिदिन आने की उम्मीद थी; संकट ने इस आपूर्ति का रणनीतिक महत्व बढ़ा दिया। [1]
मुझे अभ्यास में आगे क्या करना चाहिए?
तेल निर्यातकों को ऊंची कीमतों से लाभ मिल सकता है, जबकि मध्य अमेरिका के ईंधन आयातक और पर्यटन निर्भर कैरेबियाई देश महंगे ईंधन, बिजली, परिवहन और खाद्य लागत से दबाव में हैं। [18][19]
इससे ब्राज़ील और गुयाना को लाभ के कई रास्ते मिलते हैं:
बेहतर वास्तविक बिक्री कीमत: व्यापक भू-राजनीतिक जोखिम प्रीमियम से निर्यात कार्गो का मूल्य बढ़ सकता है।
एशियाई खरीदारों तक अधिक पहुंच: हॉर्मुज़ से स्वतंत्र आपूर्ति चाहने वाली रिफाइनरियां अटलांटिक बेसिन के उत्पादकों से खरीद बढ़ा सकती हैं।
रणनीतिक महत्व में वृद्धि: नया उत्पादन केवल अतिरिक्त तेल नहीं, बल्कि भू-राजनीतिक व्यवधान के खिलाफ सुरक्षा कवच भी बन जाता है।
संकट ने ब्राज़ील के प्री-सॉल्ट विस्तार या गुयाना के अपतटीय विकास को जन्म नहीं दिया। उसने इन पहले से चल रही प्रवृत्तियों को व्यावसायिक और रणनीतिक रूप से अधिक महत्वपूर्ण बना दिया है।
अर्जेंटीना भी बढ़ा रहा है क्षेत्रीय आपूर्ति
अर्जेंटीना, वैका मुerta शेल क्षेत्र के विस्तार के जरिए इसी व्यापक आपूर्ति कहानी का हिस्सा है। EIA के अनुसार, अर्जेंटीना का उत्पादन 2024 के औसत 6.7 लाख बैरल प्रतिदिन से बढ़कर 2025 में 7.4 लाख बैरल प्रतिदिन हो सकता है। जनवरी से अक्टूबर 2025 के बीच कुल उत्पादन में वैका मुerta की हिस्सेदारी अनुमानित 62% थी।
हालांकि अर्जेंटीना ब्राज़ील या गुयाना जितनी जल्दी निर्यात बढ़ाने की स्थिति में नहीं है। पाइपलाइन क्षमता, बंदरगाह ढांचा और घरेलू बाजार की जरूरतें तय करेंगी कि अतिरिक्त शेल उत्पादन कितनी तेजी से विदेशी खरीदारों तक पहुंचता है। इसके बावजूद, बढ़ता उत्पादन वैश्विक आपूर्ति में दक्षिण अमेरिका के योगदान की क्षमता बढ़ाता है और समय के साथ क्षेत्र की आयातित तेल पर निर्भरता घटा सकता है।
वेनेज़ुएला का अवसर अधिक सशर्त है
वेनेज़ुएला को ऊंची कीमतों और खाड़ी से बाहर के भारी कच्चे तेल की मांग से लाभ मिल सकता है। लेकिन उपलब्ध साक्ष्य के आधार पर उसके अवसर को ब्राज़ील या गुयाना के बराबर नहीं माना जा सकता। उत्पादन की बहाली और निर्यात वृद्धि परिचालन विश्वसनीयता, बुनियादी ढांचे, निवेश, प्रतिबंधों, भुगतान व्यवस्था और शिपिंग पहुंच पर निर्भर करती है।
यह अंतर महत्वपूर्ण है। ब्राज़ील और गुयाना को सक्रिय उत्पादन वृद्धि तथा अपेक्षाकृत सरल अटलांटिक पहुंच का लाभ मिल रहा है। वेनेज़ुएला को बाजार की अनुकूल परिस्थितियों से फायदा हो सकता है, लेकिन इसे टिकाऊ निर्यात और राजस्व लाभ में बदलने के लिए तेल की कीमत से आगे की कई बाधाओं का समाधान जरूरी होगा।
निर्यातकों को लाभ, आयातकों पर बढ़ता बोझ
क्षेत्रीय असर बेहद असमान है। शुद्ध तेल निर्यातकों को ऊंची कीमतों के दौर में अधिक निर्यात आय और सरकारी राजस्व मिल सकता है। इसके विपरीत, ईंधन आयात करने वाले देशों का आयात बिल बढ़ता है, सब्सिडी पर दबाव आता है, परिवहन महंगा होता है और परिवारों की क्रय शक्ति घटती है।
अंतरराष्ट्रीय मुद्रा कोष (IMF) ने ऊर्जा आयात पर निर्भर मध्य अमेरिकी अर्थव्यवस्थाओं और पर्यटन पर निर्भर कैरेबियाई अर्थव्यवस्थाओं को बढ़ी हुई ऊर्जा लागत के प्रति विशेष रूप से संवेदनशील बताया है। महंगा ईंधन बिजली उत्पादन, सड़क परिवहन, खाद्य वितरण, विमान किराये और क्रूज़ संचालन तक असर डाल सकता है। यानी झटका केवल कच्चे तेल के बाजार तक सीमित नहीं रहता।
एक और महत्वपूर्ण जटिलता यह है कि कच्चे तेल का निर्यातक होना रिफाइंड ईंधन की महंगाई से सुरक्षा की गारंटी नहीं देता। कोई देश कच्चा तेल निर्यात करते हुए पेट्रोल, डीजल या अन्य रिफाइंड उत्पाद आयात कर सकता है। ऐसे में उसके उपभोक्ता वैश्विक कीमतों और शिपिंग लागत के प्रति संवेदनशील बने रहते हैं।
हॉर्मुज़ खुलने के बाद भी नुकसान क्यों जारी रह सकता है
जलडमरूमध्य दोबारा खुलने पर कच्चे तेल के बाजार को तत्काल राहत मिल सकती है, लेकिन खुदरा कीमतों और व्यापक आपूर्ति शृंखलाओं को सामान्य होने में अधिक समय लग सकता है। UN Trade and Development ने चेतावनी दी है कि खाद्य और परिवहन प्रणालियां ऊर्जा बाजारों की तुलना में धीरे-धीरे सुधरती हैं, क्योंकि बाधित शिपिंग नेटवर्क को फिर से व्यवस्थित होने में समय लगता है।
यह देरी छोटे द्वीपीय देशों के लिए विशेष रूप से महत्वपूर्ण है, जो ईंधन और खाद्य—दोनों का आयात करते हैं। UNCTAD के अनुसार, तेल की कीमतें संकट-पूर्व स्तरों के करीब आने के बाद भी कैरेबियाई परिवारों को ईंधन और बिजली के लिए अधिक भुगतान करना पड़ा। बेंचमार्क कीमतों में गिरावट से महंगे माल-ढुलाई अनुबंध, ऊंची कीमत पर खरीदा गया भंडार, बिजली की लागत या जमा राजकोषीय दबाव तुरंत खत्म नहीं होते।
ECLAC का अनुमान है कि 2026 में औसत तेल कीमत 2025 के औसत से ऊपर रहेगी, भले ही साल के बाद के हिस्से में कीमतें कुछ नरम पड़ें। इससे क्षेत्र की अर्थव्यवस्था दो अलग गति में चल सकती है: निर्यातक अप्रत्याशित अतिरिक्त आय हासिल करें, जबकि आयातक लंबे समय तक ऊंची लागत का बोझ उठाते रहें।
क्या यह व्यापारिक बदलाव स्थायी होगा?
फिलहाल ऐसा मानने का पर्याप्त आधार नहीं है। एशियाई मांग का लैटिन अमेरिकी तेल की ओर स्थायी रुख बनने के लिए कई शर्तों का लंबे समय तक बने रहना जरूरी होगा:
हॉर्मुज़ की असुरक्षा इतनी लंबी हो कि खरीद अनुबंधों और रिफाइनरी व्यवहार में स्थायी बदलाव आए।
ब्राज़ील, गुयाना और अन्य अटलांटिक उत्पादक भरोसेमंद उत्पादन वृद्धि जारी रखें।
उनका कच्चा तेल एशियाई रिफाइनरियों की तकनीकी जरूरतों के अनुकूल हो।
टैंकर क्षमता, बीमा और माल-ढुलाई लागत इस मार्ग को प्रतिस्पर्धी बनाए रखें।
खाड़ी की आपूर्ति अपने पारंपरिक लागत और दूरी लाभ के बावजूद कम भरोसेमंद बनी रहे।
अगर हॉर्मुज़ से आवाजाही विश्वसनीय रूप से सामान्य होती है, तो खाड़ी के निर्यातक एशियाई बाजारों में अपनी स्थिति का बड़ा हिस्सा वापस पा सकते हैं। लैटिन अमेरिका की उत्पादन वृद्धि तब भी महत्वपूर्ण रहेगी, लेकिन संकट से पैदा हुआ मूल्य प्रीमियम और अस्थायी बाजार हिस्सेदारी घट सकती है।
इस संकट की सबसे टिकाऊ विरासत शायद स्थायी व्यापारिक बदलाव नहीं, बल्कि रणनीतिक सीख होगी। रिफाइनरियों ने भौगोलिक विविधता का मूल्य देखा है और उत्पादकों ने यह दिखाया है कि किसी बड़े ऊर्जा मार्ग के असुरक्षित होने पर भरोसेमंद अटलांटिक तेल प्रीमियम हासिल कर सकता है। ब्राज़ील और गुयाना के लिए यह निकट अवधि की महत्वपूर्ण बढ़त है। मध्य अमेरिका और कैरेबियन के लिए यह याद दिलाने वाला झटका है कि दूर समुद्र में शुरू हुआ संकट कितनी तेजी से घरेलू महंगाई और जीवन-यापन की समस्या बन सकता है।
unctad.orgWhy Caribbean households remain under pressure after ...