चीन की क्लीन-टेक बढ़त: सस्ती हरित तकनीक या रणनीतिक निर्भरता?
चीन के सरकारी समर्थन और बड़े पैमाने के उत्पादन ने क्लीन टेक को सस्ता और अधिक सुलभ बनाया है, लेकिन महत्वपूर्ण आपूर्ति शृंखलाएं एक भू राजनीतिक प्रतिद्वंद्वी पर केंद्रित हो गई हैं। बैटरी, इलेक्ट्रोलाइज़र, हीट पंप, सौर पीवी और पवन टर्बाइन जैसी पांच प्रमुख क्लीन एनर्जी तकनीकों के उत्पादन में चीन की हिस्सेदारी लगभग 40–80%...
प्रकाशितकर्ताGPT-5.6 Luna से संपादितGPT Image 1.5 से चित्र बनाए गए
चीन के सरकारी समर्थन और बड़े पैमाने के उत्पादन ने क्लीन टेक को सस्ता और अधिक सुलभ बनाया है, लेकिन महत्वपूर्ण आपूर्ति शृंखलाएं एक भू राजनीतिक प्रतिद्वंद्वी पर केंद्रित हो गई हैं।
बैटरी, इलेक्ट्रोलाइज़र, हीट पंप, सौर पीवी और पवन टर्बाइन जैसी पांच प्रमुख क्लीन एनर्जी तकनीकों के उत्पादन में चीन की हिस्सेदारी लगभग 40–80% आंकी गई है।
प्रस्तावित बीच का रास्ता है—नियंत्रित सहयोग: जरूरत पड़ने पर कम लागत वाली चीनी तकनीक का इस्तेमाल जारी रखते हुए घरेलू क्षमता और अधिक मजबूत, विविध आपूर्ति शृंखलाएं विकसित करना।
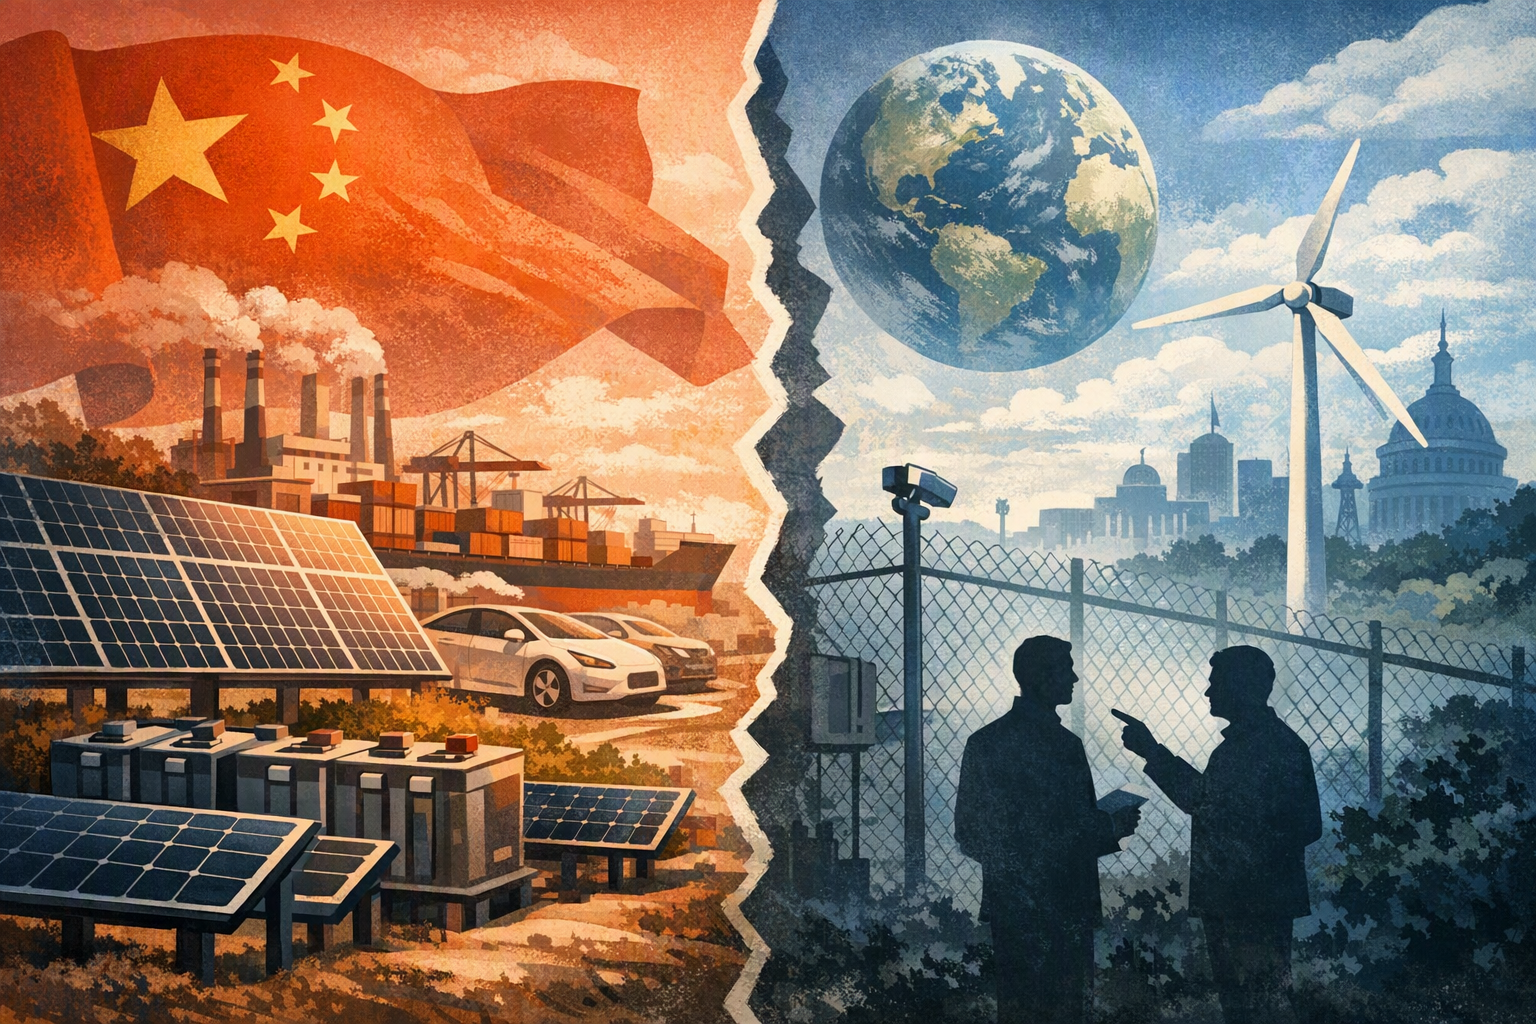
How does China’s dominance of clean-energy manufacturing create a dilemma for global climate action, and what does the University of ManchesEditorial illustration of the global clean-energy manufacturing and supply-chain dilemma.
AI संकेत
Create a landscape editorial hero image for this Studio Global article: How does China’s dominance of clean-energy manufacturing create a dilemma for global climate action, and what does the University of Manches. Article summary: China’s clean-tech lead creates a climate-versus-security dilemma: its state-backed scale has made solar panels, batteries and EVs cheaper and more available, speeding emissions cuts, but it also concentrates critical su. Topic tags: general, government, education, academic, general web. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermark
openai.com
चीन की क्लीन-एनर्जी विनिर्माण क्षमता ने दुनिया के सामने एक असहज दुविधा खड़ी कर दी है। उसके विशाल औद्योगिक पैमाने और सरकारी समर्थन ने सौर पैनल, बैटरी और इलेक्ट्रिक वाहनों को सस्ता बनाकर हरित ऊर्जा के विस्तार को तेज किया है। लेकिन दूसरी ओर, चीन पर निर्भरता अन्य देशों को भू-राजनीतिक तनाव, व्यापारिक विवादों और आपूर्ति में रुकावट के जोखिमों के प्रति उजागर करती है।
Studio Global AI
अपना शोध जारी रखें
इस पृष्ठ में एक स्रोत-समर्थित उत्तर शामिल है जिसे आप Studio Global के अंदर जारी रख सकते हैं।
"चीन की क्लीन-टेक बढ़त: सस्ती हरित तकनीक या रणनीतिक निर्भरता?" का संक्षिप्त उत्तर क्या है?
चीन के सरकारी समर्थन और बड़े पैमाने के उत्पादन ने क्लीन टेक को सस्ता और अधिक सुलभ बनाया है, लेकिन महत्वपूर्ण आपूर्ति शृंखलाएं एक भू राजनीतिक प्रतिद्वंद्वी पर केंद्रित हो गई हैं।
सबसे पहले सत्यापित करने योग्य मुख्य बिंदु क्या हैं?
चीन के सरकारी समर्थन और बड़े पैमाने के उत्पादन ने क्लीन टेक को सस्ता और अधिक सुलभ बनाया है, लेकिन महत्वपूर्ण आपूर्ति शृंखलाएं एक भू राजनीतिक प्रतिद्वंद्वी पर केंद्रित हो गई हैं। बैटरी, इलेक्ट्रोलाइज़र, हीट पंप, सौर पीवी और पवन टर्बाइन जैसी पांच प्रमुख क्लीन एनर्जी तकनीकों के उत्पादन में चीन की हिस्सेदारी लगभग 40–80% आंकी गई है।
मुझे अभ्यास में आगे क्या करना चाहिए?
प्रस्तावित बीच का रास्ता है—नियंत्रित सहयोग: जरूरत पड़ने पर कम लागत वाली चीनी तकनीक का इस्तेमाल जारी रखते हुए घरेलू क्षमता और अधिक मजबूत, विविध आपूर्ति शृंखलाएं विकसित करना।
मैनचेस्टर विश्वविद्यालय के नेतृत्व में हुए शोध ने इसे जलवायु बनाम सुरक्षा की दुविधा बताया है। चीन पर निर्भरता घटाने से औद्योगिक लचीलापन बढ़ सकता है, लेकिन टैरिफ, व्यापार प्रतिबंध और समान आपूर्ति शृंखलाएं नए सिरे से बनाने की महंगी कोशिशें उत्सर्जन घटाने वाली तकनीकों की तैनाती को धीमा भी कर सकती हैं।
क्लीन-एनर्जी विनिर्माण में चीन की पकड़ कितनी मजबूत है?
चीन प्रमुख कम-कार्बन तकनीकों की विनिर्माण और आपूर्ति शृंखलाओं में प्रभावशाली स्थिति रखता है। लंदन स्कूल ऑफ इकोनॉमिक्स के हवाले से दिए गए आकलन के अनुसार, बैटरी, इलेक्ट्रोलाइज़र, हीट पंप, सौर पीवी और पवन टर्बाइन—इन पांच प्रमुख तकनीकों में चीन की हिस्सेदारी लगभग 40–80% है।
सौर ऊर्जा इसका सबसे स्पष्ट उदाहरण है। अंतरराष्ट्रीय ऊर्जा एजेंसी (IEA) के अनुसार, सौर पैनल बनाने के प्रमुख चरणों—पॉलीसिलिकॉन, इनगॉट, वेफर, सेल और मॉड्यूल—सभी में चीन की हिस्सेदारी 80% से अधिक है। 2011 के बाद से चीन ने नई सौर पीवी आपूर्ति क्षमता बनाने में 50 अरब डॉलर से अधिक का निवेश किया है।
इस केंद्रीकरण का एक बड़ा फायदा कीमतों में गिरावट रहा है। IEA की एक प्रस्तुति के मुताबिक, ऐसी नीतियों ने बड़े पैमाने पर उत्पादन और पूरी आपूर्ति शृंखला में नवाचार को बढ़ावा दिया, जिससे सौर पीवी की लागत में लगभग 80% की कमी आई। इसका लाभ केवल चीन तक सीमित नहीं रहा; सस्ते उपकरणों ने उन देशों के लिए भी नवीकरणीय ऊर्जा परियोजनाएं लगाना आसान बनाया है, जहां घरेलू विनिर्माण क्षमता सीमित है।
लेकिन यही एकाग्रता जोखिम भी पैदा करती है। IEA के अनुसार, सौर पीवी और अन्य क्लीन-एनर्जी आपूर्ति शृंखलाएं अब भी चीन में अत्यधिक केंद्रित हैं। उसके आकलन में 2030 तक भी कुछ महत्वपूर्ण उत्पादन चरणों में चीन की हिस्सेदारी 90% से ऊपर रह सकती है। एजेंसी आपूर्ति सुरक्षा के लिए विविधीकरण का समर्थन करती है, साथ ही नवीकरणीय ऊर्जा क्षमता का विस्तार जारी रखने पर जोर देती है।
चीनी सब्सिडी और औद्योगिक नीति पर शोध क्या कहता है?
मैनचेस्टर विश्वविद्यालय का शोध चीन की औद्योगिक नीति को केवल ‘सफलता’ या ‘अनुचित प्रतिस्पर्धा’ की सरल कहानी के रूप में नहीं देखता। उसका मुख्य तर्क है कि चीन के निवेश और सरकारी समर्थन ने नवीकरणीय ऊर्जा तकनीकों की लागत घटाई और इस तरह वैश्विक कम-कार्बन बदलाव को अप्रत्यक्ष रूप से सहारा दिया।
यह समर्थन केवल प्रत्यक्ष अनुदान तक सीमित नहीं है। इसमें प्राथमिकता वाले ऋण, सस्ती जमीन, रियायती बिजली, कम कीमत वाले कच्चे माल और बैटरी, अनुसंधान सहायता तथा कर प्रोत्साहन शामिल हो सकते हैं।
इन उपायों ने चीनी कंपनियों को ऐसा उत्पादन पैमाना हासिल करने में मदद की, जिसकी बराबरी यूरोप और अमेरिका की कंपनियों के लिए कठिन रही है। यही विरोधाभास इस बहस को जटिल बनाता है: जिन नीतियों को अन्य सरकारें बाजार में विकृति पैदा करने वाली मानती हैं, उन्होंने डीकार्बोनाइजेशन के लिए जरूरी उपकरणों को सस्ता और व्यापक रूप से उपलब्ध भी कराया है।
इसका अर्थ यह नहीं कि चीन पर निर्भरता जोखिम-मुक्त है। उत्पादन का अत्यधिक केंद्रीकरण रणनीतिक जोखिम बढ़ा सकता है, घरेलू औद्योगिक क्षमता को कमजोर कर सकता है और भविष्य के व्यापार विवादों या आपूर्ति रुकने के दौरान देशों को असुरक्षित बना सकता है। यूरोप में चीनी निवेश पर हुए शोध में बाजार विकृति, डेटा और महत्वपूर्ण बुनियादी ढांचे की सुरक्षा तथा दीर्घकालिक आर्थिक निर्भरता को लेकर भी चिंताएं दर्ज की गई हैं।
टैरिफ और ‘डी-रिस्किंग’ जलवायु कार्रवाई को कैसे धीमा कर सकते हैं?
अमेरिका और यूरोपीय संघ ने चीनी सरकारी समर्थन, अतिरिक्त उत्पादन क्षमता और कथित अनुचित प्रतिस्पर्धा के जवाब में जांच, टैरिफ और घरेलू सब्सिडी कार्यक्रम शुरू किए हैं। इनका उद्देश्य वैकल्पिक उत्पादन क्षमता खड़ी करना है।
इन नीतियों के पीछे औद्योगिक और सुरक्षा संबंधी तर्क मौजूद हैं। घरेलू विनिर्माण से रोजगार बचाए जा सकते हैं, तकनीकी क्षमताएं विकसित हो सकती हैं और किसी एक आपूर्तिकर्ता पर निर्भरता घट सकती है। यूरोपीय नीति विश्लेषण में यह भी कहा गया है कि इलेक्ट्रिक वाहन उत्पादन के लिए चीन का समर्थन प्रतिस्पर्धा को प्रभावित कर सकता है और लंबे समय में निर्भरता पैदा कर सकता है।
जलवायु संबंधी जोखिम तब पैदा होता है, जब संरक्षणवादी कदम सस्ते विकल्प उपलब्ध होने से पहले लागू कर दिए जाते हैं। यदि टैरिफ से इलेक्ट्रिक वाहन, बैटरी या सौर उपकरण महंगे हो जाएं, या सरकारें नई घरेलू फैक्ट्रियों के बड़े पैमाने पर उत्पादन शुरू करने तक इंतजार करें, तो इन तकनीकों का विस्तार धीमा पड़ सकता है। मैनचेस्टर के शोधकर्ताओं की चेतावनी है कि चीन पर निर्भरता घटाने की अंधाधुंध कोशिशें डीकार्बोनाइजेशन को धीमा और महंगा बना सकती हैं।
इसलिए नीति-निर्माताओं के सामने विकल्प केवल पूरी निर्भरता या पूर्ण अलगाव का नहीं है। चुनौती यह पहचानने की है कि आपूर्ति शृंखला के कौन से हिस्से रणनीतिक रूप से महत्वपूर्ण हैं, उन्हें समय के साथ विविध बनाया जाए और ऐसे कदमों से बचा जाए जो कम लागत वाली क्लीन-टेक तक पहुंच को अनावश्यक रूप से सीमित करें।
रिपोर्ट का सुझाया बीच का रास्ता
शोध पूरी निर्भरता और अचानक अलगाव—दोनों के बजाय नियंत्रित सहयोग की ओर संकेत करता है। देश सस्ती तकनीक तेजी से तैनात करने के लिए चीनी निर्माताओं के साथ काम कर सकते हैं, साथ ही घरेलू उत्पादन क्षमता विकसित कर सकते हैं, आपूर्ति शृंखला में पारदर्शिता बढ़ा सकते हैं और श्रम, पर्यावरणीय प्रदर्शन तथा डेटा सुरक्षा के मानक तय कर सकते हैं।
ब्रिटेन के लिए रिपोर्ट की सिफारिशों में चीनी इलेक्ट्रिक-वाहन निर्माताओं को देश में निवेश और उत्पादन के लिए आमंत्रित करना शामिल है। स्थानीय उत्पादन से अपेक्षाकृत सस्ती गाड़ियों की आपूर्ति, रोजगार, घरेलू आपूर्तिकर्ताओं का विकास और संभावित तकनीकी हस्तांतरण—इन सभी को बढ़ावा मिल सकता है, बशर्ते समझौते सार्वजनिक हितों की रक्षा करें और घरेलू उद्योग को मजबूत बनाएं।
इस दृष्टिकोण में बहस का केंद्र केवल यह नहीं रहता कि किसी कंपनी का मुख्यालय किस देश में है। सवाल यह भी बनता है कि उत्पाद कैसे बनाया जा रहा है, मूल्य किस जगह पैदा हो रहा है और क्या कोई बाजार एक ही स्रोत पर खतरनाक रूप से निर्भर होता जा रहा है।
पश्चिमी बाजारों से आगे बढ़ रही हैं चीनी EV कंपनियां
अमेरिका और यूरोप में व्यापारिक बाधाओं तथा चीन के भीतर तेज प्रतिस्पर्धा और अतिरिक्त उत्पादन क्षमता ने चीनी वाहन निर्माताओं को दूसरे बाजारों की ओर देखने के लिए प्रेरित किया है। दक्षिण कोरिया और दक्षिण अफ्रीका इसके दो अलग-अलग उदाहरण हैं—एक में फ्लीट और डीलरशिप के जरिए विस्तार, जबकि दूसरे में स्थानीय उत्पादन पर जोर बढ़ रहा है।
दक्षिण कोरिया में कार-शेयरिंग कंपनी सोकार ने 2026 की पहली छमाही के लगभग 200 चीन-निर्मित इलेक्ट्रिक वाहनों के अपने बेड़े को साल के अंत तक करीब 1,100 वाहनों तक बढ़ाने की योजना बनाई थी। फ्लीट और रेंटल चैनल नई कंपनियों को निजी बिक्री का बड़ा नेटवर्क बनाने से पहले बाजार में प्रवेश का रास्ता दे सकते हैं।
दक्षिण अफ्रीका भी चीनी EV कंपनियों के लिए महत्वपूर्ण परीक्षण बाजार बन रहा है। BYD ने 2026 के अंत तक अपनी डीलरशिप संख्या बढ़ाकर 60–70 करने की योजना बनाई थी और इलेक्ट्रिक तथा प्लग-इन हाइब्रिड मॉडलों के साथ प्रतिस्पर्धा कर रही है।
Chery ने इससे आगे बढ़कर औद्योगिक रणनीति अपनाई है। कंपनी ने प्रिटोरिया के पास Nissan के पूर्व Rosslyn संयंत्र का औपचारिक अधिग्रहण कर लिया है। वह फैक्ट्री को अपग्रेड करने के बाद 2027 में वाहन उत्पादन शुरू करने की योजना बना रही है। Chery के अनुसार, यह स्थल अफ्रीका में विनिर्माण, निर्यात, अनुसंधान और विकास का केंद्र बन सकता है, जहां इलेक्ट्रिफाइड वाहन भी बनाए जाएंगे।
रिपोर्ट की गई योजनाओं के अनुसार, 2027 में उत्पादन बढ़ाने के शुरुआती चरण में लगभग 15,000 वाहन बनाए जा सकते हैं। संयंत्र के पूरी तरह उन्नत होने के बाद एक शिफ्ट में सालाना 50,000 वाहनों की क्षमता हासिल करने का लक्ष्य है।
इन घटनाओं से पता चलता है कि व्यापारिक बाधाएं चीनी क्लीन-टेक कंपनियों के विस्तार को हमेशा रोकती नहीं हैं; वे उसका रास्ता बदल सकती हैं। निर्यात पर निर्भर रहने के बजाय कंपनियां उन बाजारों में स्थानीय असेंबली, साझेदारी और निवेश का रास्ता अपना सकती हैं, जहां सरकारें सस्ता परिवहन और नई औद्योगिक क्षमता चाहती हैं।
EV निवेश बढ़ने पर देशों को किन बातों पर नजर रखनी चाहिए?
उभरते बाजारों के लिए संभावित लाभों में सस्ती इलेक्ट्रिक मोबिलिटी, नया निवेश और स्थानीय आपूर्तिकर्ताओं का विकास शामिल हैं। लेकिन परिणाम काफी हद तक सरकारी नीतियों और बुनियादी ढांचे पर निर्भर करेंगे।
सरकारों को स्थानीय सामग्री की अनिवार्यता और वाहनों को सस्ता बनाए रखने की जरूरत के बीच संतुलन बनाना होगा। उन्हें चार्जिंग नेटवर्क, बिजली की विश्वसनीयता, रोजगार की गुणवत्ता और तकनीकी हस्तांतरण पर भी विचार करना होगा। साथ ही, यह जोखिम भी मौजूद है कि आयातित अतिरिक्त उत्पादन क्षमता स्थानीय निर्माताओं को कमजोर कर सकती है। उपलब्ध स्रोत इन तनावों को रेखांकित करते हैं, लेकिन यह साबित नहीं करते कि हर EV प्रोत्साहन या स्थानीयकरण कार्यक्रम सफल होगा।
व्यापक सबक यह है कि क्लीन-एनर्जी नीति को झूठे द्वंद्व से बचना चाहिए। चीन के औद्योगिक पैमाने ने उन तकनीकों तक पहुंच तेज की है, जिनकी दुनिया को उत्सर्जन घटाने के लिए जरूरत है। फिर भी, अत्यधिक केंद्रीकरण वास्तविक रणनीतिक जोखिम पैदा करता है। सबसे टिकाऊ रास्ता है—महत्वपूर्ण आपूर्ति शृंखलाओं में विविधता लाना, सब्सिडी और उत्पादन नियमों में पारदर्शिता लागू करना और स्थानीय क्षमता विकसित करना; लेकिन ऐसा करते समय कम लागत वाली क्लीन-टेक को इतना महंगा न बना दिया जाए कि जलवायु बदलाव से निपटने की गति ही धीमी पड़ जाए।
europarl.europa.euThe future of European electric vehicles
lse.ac.ukChina's role in accelerating the global energy transition ...
manchester.ac.ukReluctance to rely on China for green technology could slow climate action
phys.orgTrying to compete with China could slow global climate action, report warns
scmp.comChina's green dominance a 'fundamental dilemma' for ...