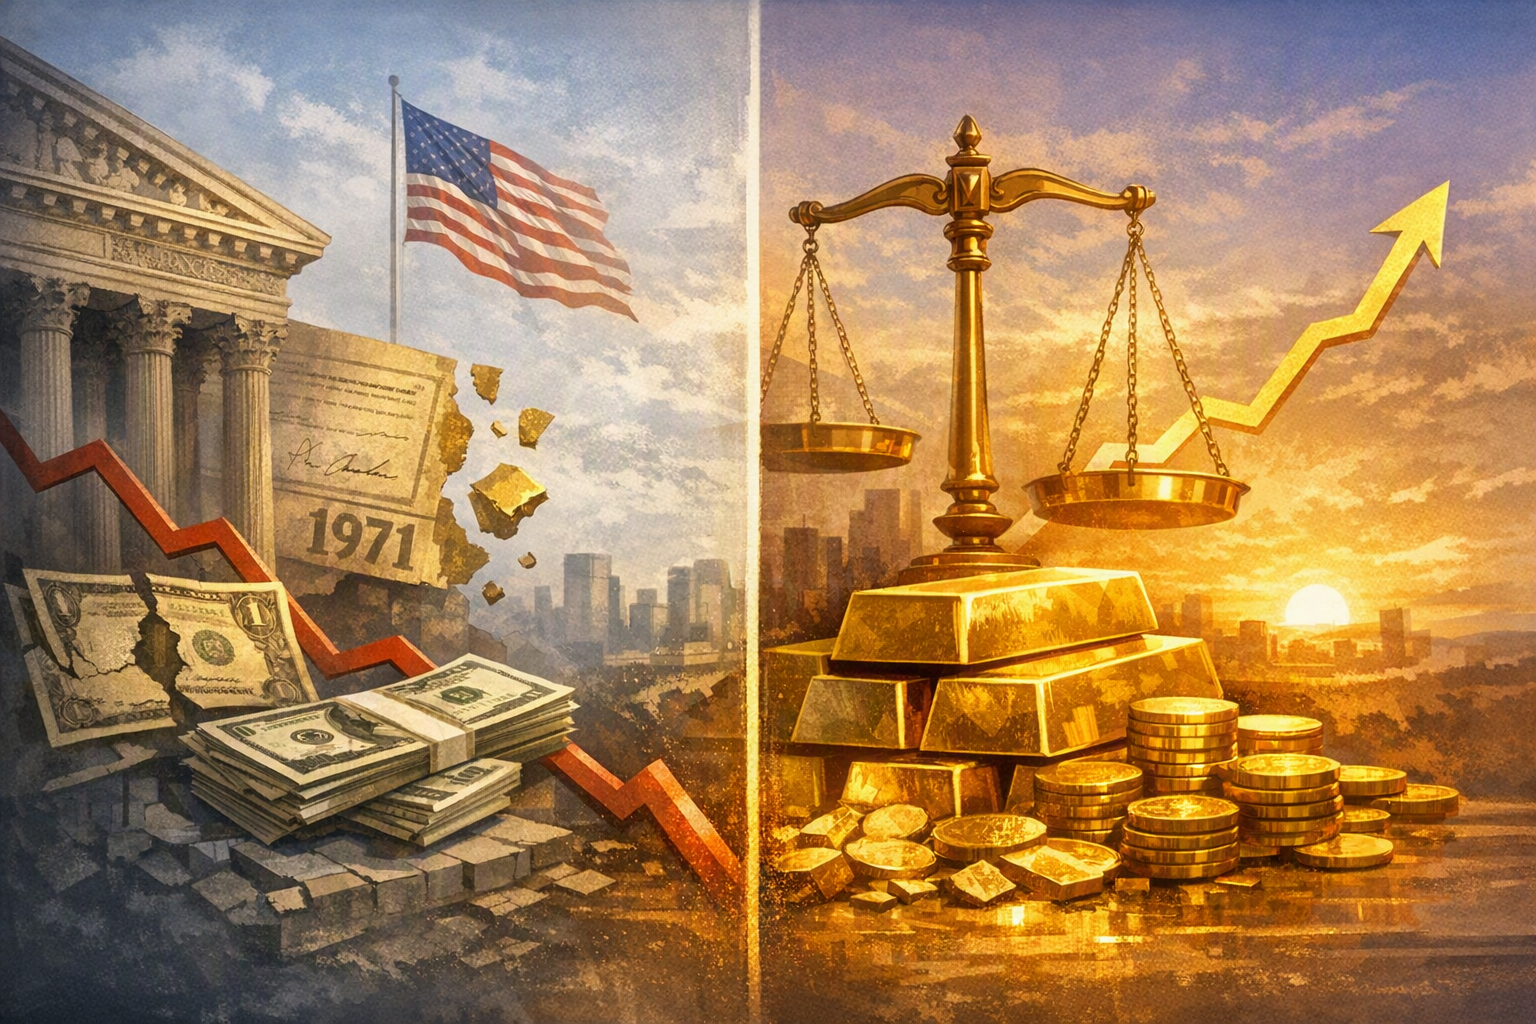
55 שנה אחרי סגירת חלון הזהב: הזהב זינק ב-12,000% והדולר איבד 87% מכוחו
ב 15 באוגוסט 2026 מלאו 55 שנה מאז הפך הדולר למטבע פיאט טהור, כש'חלון הזהב' נסגר והזהב זינק מ 35 דולר לאונקיה למעל 4,375 דולר, שיקוף של שחיקת הערך הדרמטית של הדולר. מאז 1971 איבד הדולר האמריקאי כ 87% מכוח הקנייה שלו, והזהב רשם עלייה של כ 12,300% ממחיר הייחוס של 35 דולר, תוך שהוא מגיע לשיא כל הזמנים של למעלה מ 5,600 ד...
פורסם על ידינערך באמצעות DeepSeek-V4-Flashהתמונות נוצרו באמצעות GPT Image 1.5
ב 15 באוגוסט 2026 מלאו 55 שנה מאז הפך הדולר למטבע פיאט טהור, כש'חלון הזהב' נסגר והזהב זינק מ 35 דולר לאונקיה למעל 4,375 דולר, שיקוף של שחיקת הערך הדרמטית של הדולר.
מאז 1971 איבד הדולר האמריקאי כ 87% מכוח הקנייה שלו, והזהב רשם עלייה של כ 12,300% ממחיר הייחוס של 35 דולר, תוך שהוא מגיע לשיא כל הזמנים של למעלה מ 5,600 דולר לאונקיה בינואר 2026.
What notable milestones and trends define the state of the U.SA visual timeline of gold's price journey and the U.S. dollar's purchasing power decline since the 1971 Nixon Shock.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: What notable milestones and trends define the state of the U.S. dollar and gold 55 years after President Nixon's 1971 suspension of the doll. Article summary: On August 15, 2026, the U.S. dollar marked 55 years as a pure fiat currency since President Nixon closed the gold window, while gold — freed from its fixed $35/oz peg — surged to new highs, reflecting the dollar's dramat. Topic tags: general, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake n
openai.com
ב-15 באוגוסט 2026 השלים הדולר האמריקאי 55 שנים כמטבע פיאט (Fiat) טהור. באותו תאריך בשנת 1971 הודיע הנשיא ריצ'רד ניקסון על השעיית ההמרה הישירה של הדולר לזהב, מהלך שנודע בשם 'הלם ניקסון' (Nixon Shock) . 'חלון הזהב' מעולם לא נפתח מחדש , ומערכת ברטון-וודס (Bretton Woods) של שערי חליפין קבועים הגיעה לקיצה . בחמשת העשורים וחצי שחלפו מאז, הדולר והזהב הלכו בדרכים מנוגדות בתכלית, והפכו למחקר מקרה ברור של שחיקת מטבע פיאט לעומת שמירת ערך של נכס קשה.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "55 שנה אחרי סגירת חלון הזהב: הזהב זינק ב-12,000% והדולר איבד 87% מכוחו"?
ב 15 באוגוסט 2026 מלאו 55 שנה מאז הפך הדולר למטבע פיאט טהור, כש'חלון הזהב' נסגר והזהב זינק מ 35 דולר לאונקיה למעל 4,375 דולר, שיקוף של שחיקת הערך הדרמטית של הדולר.
What are the key points to validate first?
ב 15 באוגוסט 2026 מלאו 55 שנה מאז הפך הדולר למטבע פיאט טהור, כש'חלון הזהב' נסגר והזהב זינק מ 35 דולר לאונקיה למעל 4,375 דולר, שיקוף של שחיקת הערך הדרמטית של הדולר. מאז 1971 איבד הדולר האמריקאי כ 87% מכוח הקנייה שלו, והזהב רשם עלייה של כ 12,300% ממחיר הייחוס של 35 דולר, תוך שהוא מגיע לשיא כל הזמנים של למעלה מ 5,600 דולר לאונקיה בינואר 2026.
ב-15 באוגוסט 1971 נאם הנשיא ניקסון בפני האומה והכריז על 'המדיניות הכלכלית החדשה'. הצעד המשמעותי ביותר היה ההוראה לשר האוצר ג'ון קונלי 'להשעות זמנית' את המרת הדולר לזהב או לנכסי רזרבה אחרים . ההשעיה נועדה לעצור את המירוץ לדולרים ולמלחמה באינפלציה הגואה, אך השינוי הפך לקבוע . הדולר לא נתמך עוד על ידי סחורה כלשהי; הוא הפך למטבע פיאט, מגובה רק ב'אמונה ובאשראי המלא' של ממשלת ארה"ב .
עליית המחיר של הזהב: מ-35 דולר למעל 5,600 דולר
מסעו של הזהב ממחירו הקבוע ממחיש את הסיפור בצורה הברורה ביותר. תחת שיטת ברטון-וודס, מחיר הזהב היה קבוע על 35 דולר לאונקיה מאז 1944 . עם שחרורו מהכבל הזה, החל מחיר הזהב לעלייה ארוכת טווח.
1971: הזהב החל להיסחר בחופשיות בסביבות 41 דולר לאונקיה
1980: הזהב זינק לכ-850 דולר לאונקיה בתקופה של אינפלציה גבוהה ומשברים גיאופוליטיים
1999: המחיר הגיע לשפל של כ-252 דולר לאונקיה (המכונה 'התחתית של בראון'), שסימן את סוף שוק הדובים של שני עשורים
2011: הזהב הגיע לכ-1,921 דולר לאונקיה על רקע משבר החוב האירופי
2020: המחיר חצה את רף 2,000 הדולר לאונקיה בפעם הראשונה
ינואר 2026: הזהב רשם שיא כל הזמנים מעל 5,600 דולר לאונקיה, עם שיא שנע בין 5,589 ל-5,603 דולר לפי מקורות שונים
אמצע אוגוסט 2026: הזהב נסחר סביב 4,375 דולר לאונקיה
ממחיר הייחוס של 35 דולר לאונקיה בעידן ניקסון ועד לשיא של ינואר 2026, הזהב עלה בערך פי 160 . המשמעות היא עלייה של כ-12,300% ממחיר ה-35 דולר .
קריסת כוח הקנייה של הדולר ב-87%
בזמן שהזהב זינק, הדולר איבד בהתמדה מערכו. על פי נתוני מדד המחירים לצרכן (CPI) של הלשכה לסטטיסטיקה של העבודה האמריקאית (Bureau of Labor Statistics), הדולר איבד כ- 87% מכוח הקנייה שלו מאז 1971 . מה שדולר אחד היה יכול לקנות באוגוסט 1971 דורש כיום כ-8.15 דולר כדי לקנות את אותו סל מוצרים . בפרספקטיבה רחבה יותר, מאז הקמת הפדרל ריזרב ב-1913, מדדים מסוימים מראים אובדן של 97%, כאשר רוב הירידה התרחשה לאחר 1971 .
היצע הכסף (M2) צמח מכ-630 מיליארד דולר ב-1971 למעל 22 טריליון דולר ב-2026 - צמיחה של פי 35 - מה שממחיש עוד יותר את הרקע המוניטרי של הפיחות הזה .
רכישות הבנקים המרכזיים: מגמה מרכזית של שנות ה-2020
מאפיין בולט של העשור הנוכחי הוא צבירת זהב מתמשכת על ידי בנקים מרכזיים ברחבי העולם. הבנקים המרכזיים רכשו מעל 1,000 טון זהב בשנה ב-2022, 2023 ו-2024 - הקצב הגבוה ביותר מאז עידן ברטון-וודס . ברבעון הראשון של 2026 בלבד, רכשו הבנקים המרכזיים נטו של 244 טון זהב . מגמה זו מתפרשת על ידי אנליסטים רבים כתוצאה ישירה וארוכת טווח של עידן הפיאט שלאחר 1971, שכן הבנקים המרכזיים מבקשים לגוון רזרבות הרחק מנכסים הנקובים בדולר .
תפקידו המתמשך (אך הנשחק) של הדולר העולמי
למרות אובדן גיבוי הזהב, שמר הדולר האמריקאי על מעמדו כמטבע הרזרבה העיקרי בעולם . עם זאת, שחיקת כוח הקנייה שלו הניעה ביקוש לחלופות של נכסים קשים כמו זהב. חלקו של הדולר ביתרות מטבע החוץ העולמיות ירד מכ-71% בתחילת שנות ה-2000, מה שמשקף מעבר הדרגתי לגיוון רזרבות .
השורה התחתונה
חמישים וחמש שנים לאחר שניקסון סגר את חלון הזהב, הסיפור הוא של ניגוד עמוק: הזהב עלה ביותר מ-12,000% מול הדולר, בעוד הדולר איבד כמעט 90% מכוח הקנייה המקומי שלו. רכישות הבנקים המרכזיים ומחירי הזהב השוברים שיאים ב-2026 מרמזים שהמשטר המוניטרי שלאחר 1971 ממשיך לעצב מחדש את אסטרטגיות הרזרבה העולמיות ואת התנהגות המשקיעים.
Nixon Ended the Gold Standard 55 Years Later - HOKANEWS.COM