רוסיה, הורמוז ובתי זיקוק עמוסים: למה הדיזל מתייקר ברחבי העולם
הטלטלה בשוק הדלקים היא בעיקר בעיית זיקוק ולוגיסטיקה: בתי זיקוק שנפגעו ונתיבי שיט משובשים מצמצמים את היכולת להפוך נפט גולמי לדיזל. הגבלות הייצוא של רוסיה מסירות מהשוק ספקית מרכזית של דיזל, דווקא בזמן שתפוקת בתי הזיקוק במזרח התיכון נפגעת.
פורסם על ידינערך באמצעות GPT-5.6 Lunaהתמונות נוצרו באמצעות GPT Image 1.5
הטלטלה בשוק הדלקים היא בעיקר בעיית זיקוק ולוגיסטיקה: בתי זיקוק שנפגעו ונתיבי שיט משובשים מצמצמים את היכולת להפוך נפט גולמי לדיזל.
הגבלות הייצוא של רוסיה מסירות מהשוק ספקית מרכזית של דיזל, דווקא בזמן שתפוקת בתי הזיקוק במזרח התיכון נפגעת.
בתי הזיקוק בארצות הברית פעלו בכמעט 97% מהקיבולת, בעוד שמלאי התזקיקים צפוי להישאר מתחת לממוצע של השנים 2021–2025 — מצב שמותיר מעט הגנה בפני זעזוע נוסף.
מינהל המידע האמריקאי לאנרגיה העלה את תחזית מחיר הדיזל הקמעונאי הממוצע בארצות הברית ב 2026 ל 4.85 דולר לגלון, לעומת 4.61 דולר בתחזית הקודמת.
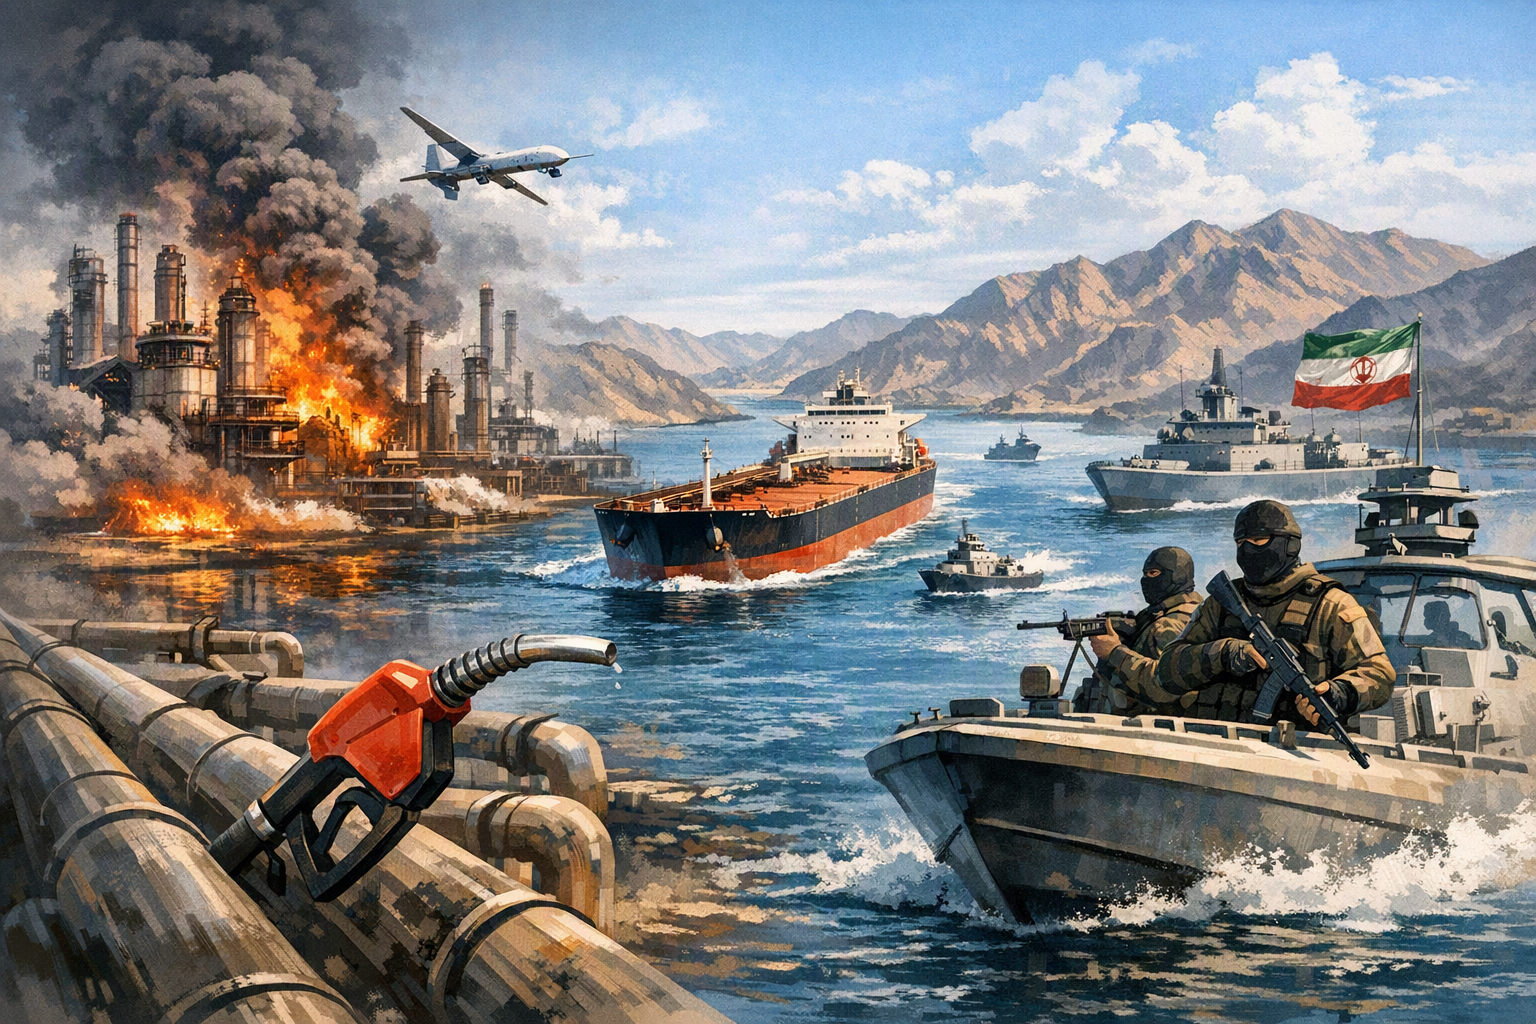
How are Russia’s diesel-export restrictions following Ukrainian drone strikes, disruptions around the Strait of Hormuz linked to the Iran coIllustration of the refining and shipping disruptions tightening global fuel markets.
AI Prompt
Create a landscape editorial hero image for this Studio Global article: How are Russia’s diesel-export restrictions following Ukrainian drone strikes, disruptions around the Strait of Hormuz linked to the Iran co. Article summary: The squeeze is primarily a refining-and-logistics problem, not simply a crude-oil shortage: damaged Russian plants and an export ban remove diesel from trade, Hormuz disruption strands or curtails Middle Eastern refinery. Topic tags: general, news, general web, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with
openai.com
המחסור הנוכחי בדלקים מתבהר כשמסתכלים פחות על כמות הנפט הגולמי — ויותר על היכולת לזקק, לשנע ולספק את המוצר הנכון בזמן הנכון.
פגיעות בבתי זיקוק ברוסיה בעקבות תקיפות כטב״מים אוקראיניות הובילו את מוסקבה להגביל את ייצוא הדיזל. במקביל, הלחימה וההפרעות סביב מצר הורמוז פגעו בתפוקת בתי זיקוק במזרח התיכון וביכולת לשנע תזקיקים. בתי הזיקוק שנותרו פעילים נאלצים כעת לאזן בין ייצור בנזין, דיזל ודלק סילוני — מוצרים שנוצרים במידה רבה באותם תהליכים.
רוסיה מוציאה מהשוק גמישות חיונית
רוסיה הגבילה את ייצוא הדיזל לאחר שתקיפות כטב״מים אוקראיניות פגעו ברשת בתי הזיקוק שלה ותרמו למחסור בדלק בשוק המקומי. ההשפעה אינה מוגבלת למדינות שרכשו דיזל רוסי ישירות: רוסיה הייתה ספקית משמעותית של דיזל וסולר בהובלה ימית, ולכן כל ירידה ביצוא מאלצת קונים לחפש מטענים חלופיים ממספר קטן יותר של ספקים.
היקף ההעמסות הרוסיות של דיזל וסולר ירד ל-234 אלף חביות ביום בין 1 ל-10 ביולי, לעומת ממוצע של כ-817 אלף חביות ביום ב-2025, לפי נתונים שצוטטו על ידי רויטרס.
השווקים הגיבו כמעט מיד: חוזי הדיזל העתידיים בארצות הברית זינקו ב-11% ל-154 דולר לחבית לאחר ההודעה על איסור הייצוא. רויטרס דיווחה גם כי התקיפות האוקראיניות הורידו את פעילות הזיקוק הרוסית לרמה הקרובה לשפל של כמעט שני עשורים.
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "רוסיה, הורמוז ובתי זיקוק עמוסים: למה הדיזל מתייקר ברחבי העולם"?
הטלטלה בשוק הדלקים היא בעיקר בעיית זיקוק ולוגיסטיקה: בתי זיקוק שנפגעו ונתיבי שיט משובשים מצמצמים את היכולת להפוך נפט גולמי לדיזל.
What are the key points to validate first?
הטלטלה בשוק הדלקים היא בעיקר בעיית זיקוק ולוגיסטיקה: בתי זיקוק שנפגעו ונתיבי שיט משובשים מצמצמים את היכולת להפוך נפט גולמי לדיזל. הגבלות הייצוא של רוסיה מסירות מהשוק ספקית מרכזית של דיזל, דווקא בזמן שתפוקת בתי הזיקוק במזרח התיכון נפגעת.
What should I do next in practice?
בתי הזיקוק בארצות הברית פעלו בכמעט 97% מהקיבולת, בעוד שמלאי התזקיקים צפוי להישאר מתחת לממוצע של השנים 2021–2025 — מצב שמותיר מעט הגנה בפני זעזוע נוסף.
הנקודה המרכזית היא לא רק כמות החביות שנעלמה מהסחר. ספקית גדולה כמו רוסיה מספקת לשוק גמישות כאשר בית זיקוק או נתיב שיט באזור אחר מושבתים. כאשר גם החביות האלה נעצרות, הקונים מתחרים על היצע חלופי מוגבל יותר.
הורמוז מוסיף זעזוע נוסף למערכת
העימות עם איראן וההפרעות סביב מצר הורמוז מוסיפים שכבה שנייה של לחץ. בתי זיקוק במזרח התיכון מתמודדים עם נזקים פיזיים, גישה מוגבלת לחומר גלם וזיקוק וקשיים לוגיסטיים בהעברת תוצרים.
סוכנות האנרגיה הבין־לאומית (IEA) העריכה כי תפוקת בתי הזיקוק במזרח התיכון הייתה נמוכה ב-2.9 מיליון חביות ביום מהרמות שלפני המלחמה ברבעון השני, וצפתה פער של 2.2 מיליון חביות ביום גם ברבעון השלישי.
דיווח מוקדם יותר העריך כי השבתות הקשורות למלחמות באיראן ובאוקראינה הגיעו לכמעט 9% מכושר הזיקוק העולמי. לפי אותו דיווח, עד 7 במאי הושבתו עקב העימות עם איראן עד 3.52 מיליון חביות ביום של כושר זיקוק. הערכה נפרדת של התעשייה העמידה את כושר הזיקוק שנפגע בשתי המלחמות על כ-5 מיליון חביות ביום.
המספרים האלה מתייחסים לכושר זיקוק — לא בהכרח לאובדן זהה של דלק מוגמר. אבל הם ממחישים מדוע פגיעה בבית זיקוק עלולה להיות חמורה יותר מירידה זמנית בהפקת נפט גולמי: הנפט חייב לעבור עיבוד כדי להפוך למוצר הספציפי שנהגים, חברות הובלה, חקלאים ותעשייה צריכים.
למה אי אפשר פשוט לייצר יותר דיזל
בתי זיקוק מייצרים יחד בנזין, דיזל ודלק סילוני. אפשר לשנות את תמהיל התוצרים בתוך גבולות מסוימים, אך אי אפשר להגדיל את ייצור הדיזל ללא הגבלה בלי להשפיע על ייצור הבנזין והדלק הסילוני, על עלות הנפט ועל כדאיות ההפעלה.
כך נוצרת תחרות בין המוצרים. אם הביקוש לדלק סילוני עולה או שמרווחי הרווח של הבנזין נעשים אטרקטיביים יותר, לא כל חבית נפט זמינה תהפוך בהכרח לדיזל. ה-IEA מסרה כי מרווחי הזיקוק של דיזל, דלק סילוני ובנזין זינקו ביולי, כאשר הביקוש העונתי פגש מחסור בהיצע ומלאים מדולדלים. כתוצאה מכך הגיעו מרווחי הזיקוק באגן האטלנטי לשיא של כל הזמנים.
לכן מרווחי שיא אינם סימן לכך שההיצע נוח. להפך: הם מעידים שהקונים מוכנים לשלם יותר כדי להשיג תוצרים מבתי זיקוק נדירים.
בתי הזיקוק בארצות הברית פועלים כמעט ללא מרווח
בתי הזיקוק האמריקאיים פועלים קרוב למגבלות המעשיות שלהם. נתוני המינהל האמריקאי למידע על אנרגיה (EIA), שצוטטו ב-Energy News Beat, הראו שיעור ניצולת של 96.1% בשבוע שהסתיים ב-17 ביולי, לאחר 96.2% בשבוע הקודם. באותו שבוע עיבדו בתי הזיקוק 17.1 מיליון חביות נפט גולמי ביום.
הפעלה ברמה כזאת תומכת באספקה, אך משאירה פחות יכולת להתמודד עם תקלה נוספת, השבתה לצורכי תחזוקה או הפרעה ביבוא. גם ניצולת גבוהה אינה מבטיחה שהתמהיל שייצא מבתי הזיקוק יתאים בדיוק לצורכי השוק — המפעלים עדיין מייצרים שילוב של בנזין, דיזל ומוצרים נוספים.
ארצות הברית יכולה להסתמך על בתי הזיקוק המקומיים ועל יבוא, אך המחירים בשוק האמריקאי מושפעים מהתחרות העולמית. כאשר קונים בחו״ל מוכנים לשלם יותר על מטעני דיזל נדירים, לספקים אמריקאיים יש תמריץ חזק יותר לייצא. כך שיבושים מעבר לים יכולים להגיע גם למחירים בארצות הברית, אף שהזיקוק המקומי פועל בקצב גבוה.
מה המשמעות עבור המחירים והצרכנים בארצות הברית
תחזית אוגוסט של ה-EIA העלתה את מחיר הדיזל הסיטונאי הממוצע בארצות הברית ב-2026 ל-3.37 דולר לגלון — עלייה של 8.5% לעומת התחזית הקודמת. במקביל, הסוכנות צופה כי הביקוש האמריקאי לנפט גולמי מצד בתי הזיקוק יישאר סביב 17 מיליון חביות ביום במהלך אוגוסט.
דיווח נפרד, שהתבסס על תחזית ה-EIA, העמיד את מחיר הדיזל הקמעונאי הממוצע ב-2026 על 4.85 דולר לגלון, לעומת 4.61 דולר בתחזית הקודמת. זו תחזית ולא תקרת מחיר. התוצאה בפועל תלויה בקצב תיקון בתי הזיקוק, בנגישות נתיבי השיט, ברמת המלאים ובהתפתחות העימותים.
הדיזל משפיע על הרבה יותר מנהגים פרטיים. הוא חיוני להובלות, לבנייה, לחקלאות ולפעילות תעשייתית. מחירי סיטונאות גבוהים יותר עלולים להעלות את תעריפי ההובלה ואת עלות הגעתם של מוצרים לחנויות, ובמקביל להכביד על תפעול טרקטורים, ציוד חקלאי ומכונות אחרות המונעות בדיזל.
החורף ועונת החקלאות מתקרבים עם כרית ביטחון דקה
העיתוי קריטי במיוחד בשוק התזקיקים. דיזל ונפט להסקה נשענים על היצע קשור של תזקיקים בינוניים, ולכן מלאים נמוכים מספקים פחות הגנה במקרה שהביקוש לחימום יעלה בחדות.
גם עונת הקציר והפעלת המכונות החקלאיות עשויות להגדיל את הביקוש לדיזל עוד לפני שיא הקור. הדבר מוסיף לחץ על אותו מאגר תוצרים המשמש חברות הובלה וצרכני חימום.
ה-EIA צופה שמלאי התזקיקים בארצות הברית יישאר מתחת לממוצע של השנים 2021–2025. ביולי דווח גם כי מלאי הבנזין והדיזל היו קרובים לשפל של כמה שנים.
מלאים נמוכים אינם מבטיחים מחסור פיזי, אך הם מצמצמים את יכולתה של המערכת לספוג שיבוש נוסף בלי תגובת מחיר מהירה.
מדוע ההקלה עשויה להתעכב
הקלה בטווח הקצר תלויה ביותר מכך שנפט גולמי יגיע לשוק. בתי זיקוק שנפגעו זקוקים לתיקונים, יש לאתר מטענים חלופיים, ולעיתים צריך לשנות את נתיבי השיט כדי לעקוף אזורים משובשים. כאשר כמה אזורי יצוא נפגעים במקביל, ההתאמות האלה עלולות להימשך זמן.
זו הסיבה שניצולת גבוהה בארצות הברית לבדה לא בהכרח תסיים את הלחץ במהירות. בתי הזיקוק המקומיים כבר מעבדים כמויות גדולות, בעוד שמלאי הבנזין והדיזל מוגבלים וגם קונים בשווקים אחרים מחפשים אספקה חלופית.
הסיכון המרכזי הוא זעזוע מצטבר: תקיפות אוקראיניות נוספות על בתי זיקוק ברוסיה, הפרעה מחודשת סביב מצר הורמוז או כישלון בשימור הפסקת אש עם איראן עלולים לצמצם את הייצור, לחסום הובלה ימית ולגרום לקונים להגדיל מלאים precautionary בעת ובעונה אחת. בתרחיש כזה, הדיזל צפוי להישאר מוצר הזיקוק הפגיע ביותר — עם השלכות על ההובלה, החקלאות וחימום הבתים בחורף.
energynewsbeat.coU.S. Refinery Utilization Hits 96.2% as Global Markets ...