AnswersPublished32 sources
התזה של ארתור הייז: מדוע התפוצצות בועת הבינה המלאכותית עשויה להזניק את הביטקוין מעל מיליון דולר
ארתור הייז טוען שהבאזז סביב תשתיות AI הוא בועת אשראי כמו משכנתאות הסאבפריים ב 2008, לא כמו בועת הדוט קום ב 2000. הייז מזהה ניקוז נזילות של 1.5 טריליון דולר: החוב שגויס על ידי חברות AI בתקופה שלאחר נובמבר 2022 בלע כמעט את כל ההרחבה הכספית בארה"ב, ומנע מביטקוין לעלות.
פורסם על ידינערך באמצעות DeepSeek-V4-Flashהתמונות נוצרו באמצעות GPT Image 1.5
Research answer
Key takeaways
- ארתור הייז טוען שהבאזז סביב תשתיות AI הוא בועת אשראי כמו משכנתאות הסאבפריים ב 2008, לא כמו בועת הדוט קום ב 2000.
- הייז מזהה ניקוז נזילות של 1.5 טריליון דולר: החוב שגויס על ידי חברות AI בתקופה שלאחר נובמבר 2022 בלע כמעט את כל ההרחבה הכספית בארה"ב, ומנע מביטקוין לעלות.
- גם מייקל ברי ('השורט הגדול') מזהיר מבועת AI, אך בניגוד להייז הוא רואה קריסה מערכתית שהממשלות לא יוכלו לחלץ – בעוד הייז רואה בחילוץ הממשלתי את הדלק לעליית הביטקוין.
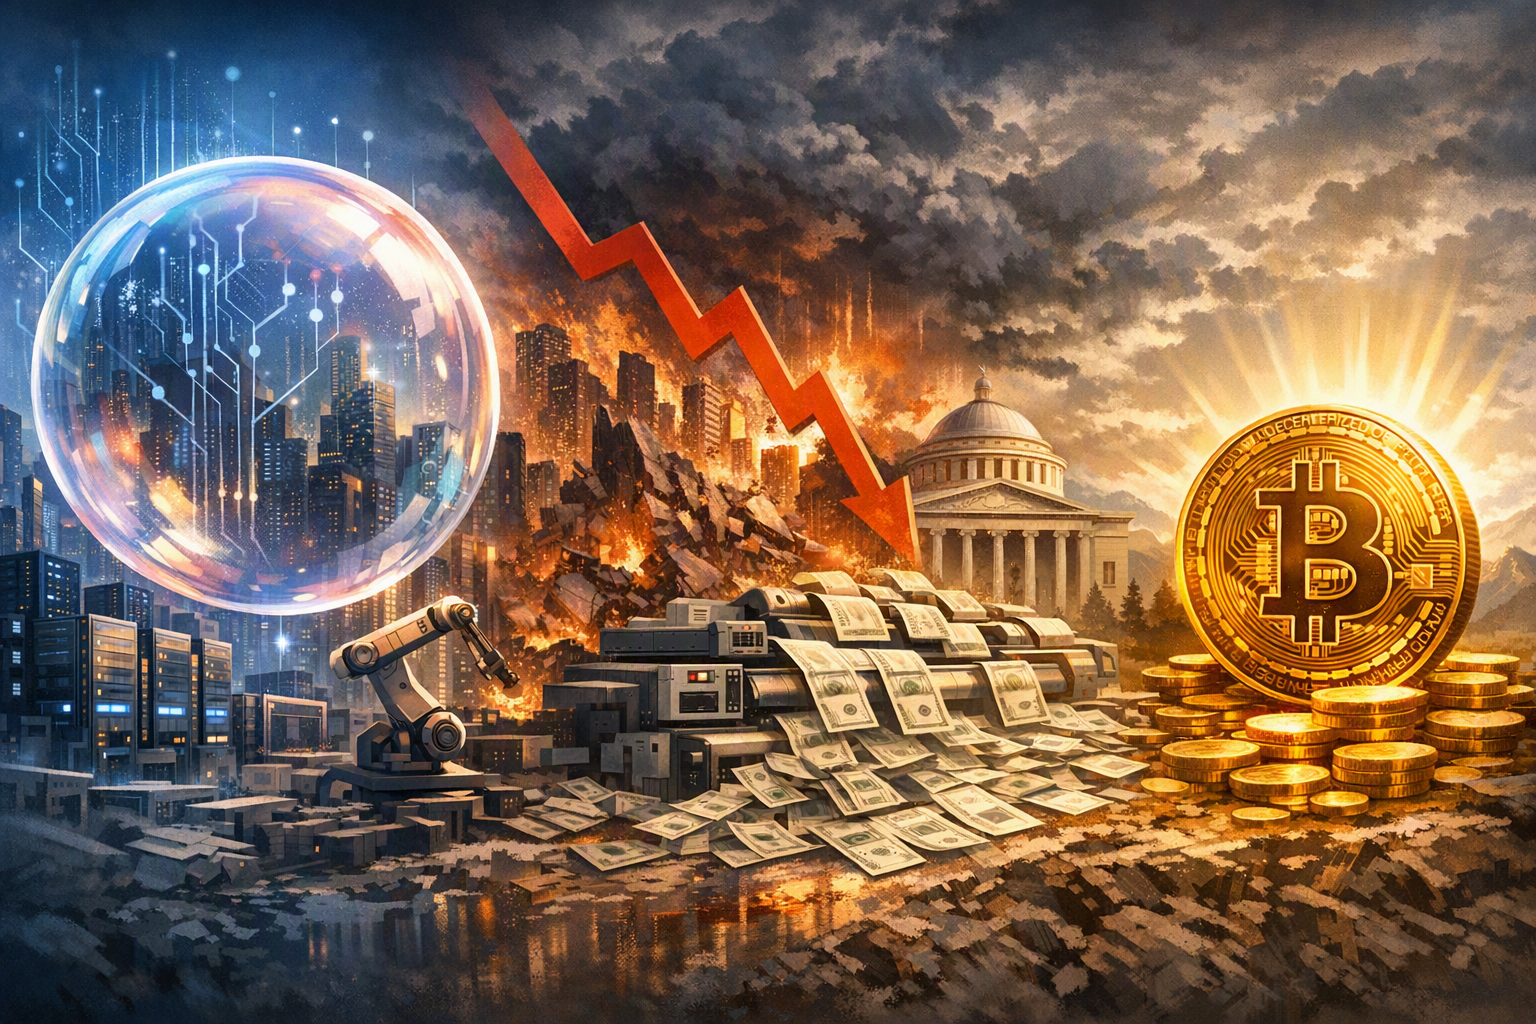
AI Prompt
openai.comCreate a landscape editorial hero image for this Studio Global article: Based on Arthur Hayes's recent essay, what is his thesis about the relationship between the AI investment boom and Bitcoin's potential rise. Article summary: Hayes's thesis in "Situationship" is a three-act play: (1) the AI infrastructure buildout is a debt bubble on the scale of 2008 subprime; (2) when it bursts around 2027–2028, central banks will print trillions in rescue . Topic tags: general, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fak
ארתור הייז, מייסד BitMEX ומנהל ההשקעות הראשי של Maelstrom, פרסם ב-4 באוגוסט 2026 את המאמר "Situationship" ובו תזה פרובוקטיבית בת שלוש מערכות: גל ההשקעות בתשתיות בינה מלאכותית הוא בועת אשראי בסדר גודל של משבר הסאבפריים מ-2008; כאשר הבועה תתפוצץ, סביב 2027–2028, הבנקים המרכזיים ידפיסו טריליוני דולרים כדי לחלץ את השווקים; ושטף הכסף המודפס הזה יזרום לנכסים קשיחים, כולל ביטקוין, וידחוף אותו מעבר ל-1,000,000 דולר .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
People also ask
What is the short answer to "התזה של ארתור הייז: מדוע התפוצצות בועת הבינה המלאכותית עשויה להזניק את הביטקוין מעל מיליון דולר"?
ארתור הייז טוען שהבאזז סביב תשתיות AI הוא בועת אשראי כמו משכנתאות הסאבפריים ב 2008, לא כמו בועת הדוט קום ב 2000.
What are the key points to validate first?
ארתור הייז טוען שהבאזז סביב תשתיות AI הוא בועת אשראי כמו משכנתאות הסאבפריים ב 2008, לא כמו בועת הדוט קום ב 2000. הייז מזהה ניקוז נזילות של 1.5 טריליון דולר: החוב שגויס על ידי חברות AI בתקופה שלאחר נובמבר 2022 בלע כמעט את כל ההרחבה הכספית בארה"ב, ומנע מביטקוין לעלות.
What should I do next in practice?
גם מייקל ברי ('השורט הגדול') מזהיר מבועת AI, אך בניגוד להייז הוא רואה קריסה מערכתית שהממשלות לא יוכלו לחלץ – בעוד הייז רואה בחילוץ הממשלתי את הדלק לעליית הביטקוין.
Sources
finance.yahoo.comArthur Hayes Says AI Spending Boom Is 'Lehman, Not Apple'
coindesk.comLive updates: An AI credit bubble could set up bitcoin's path to $1 million