L'Allemagne dresse en secret la carte des vulnérabilités chinoises face à la menace d'une guerre commerciale avec l'UE
Depuis fin juillet 2026, le gouvernement allemand cartographie en secret les points de dépendance de la Chine dans les équipements de semi conducteurs, les machines de précision et les services techniques, afin de se... Cette initiative fait suite à un déficit commercial record de 87 milliards d'euros avec la Chine...
Publié parModifié avec DeepSeek-V4-FlashImages générées avec GPT Image 1.5
Depuis fin juillet 2026, le gouvernement allemand cartographie en secret les points de dépendance de la Chine dans les équipements de semi conducteurs, les machines de précision et les services techniques, afin de se...
Cette initiative fait suite à un déficit commercial record de 87 milliards d'euros avec la Chine en 2025 et à une chute des exportations allemandes, alors que Pékin a renforcé ses contrôles à l'exportation visant 14 e...
Si Berlin identifie des leviers réels dans les équipements de pointe, les experts soulignent que la dépendance asymétrique de l'Allemagne en terres rares, principes pharmaceutiques actifs et aimants permanents rend sa...
What is the reported rationale, methodology, initial findings, and expert assessment of Germany's current effort to map Chinese dependenciesGermany is mapping Chinese dependencies on European technology as a potential leverage tool amid escalating EU-China trade tensions.
Prompt IA
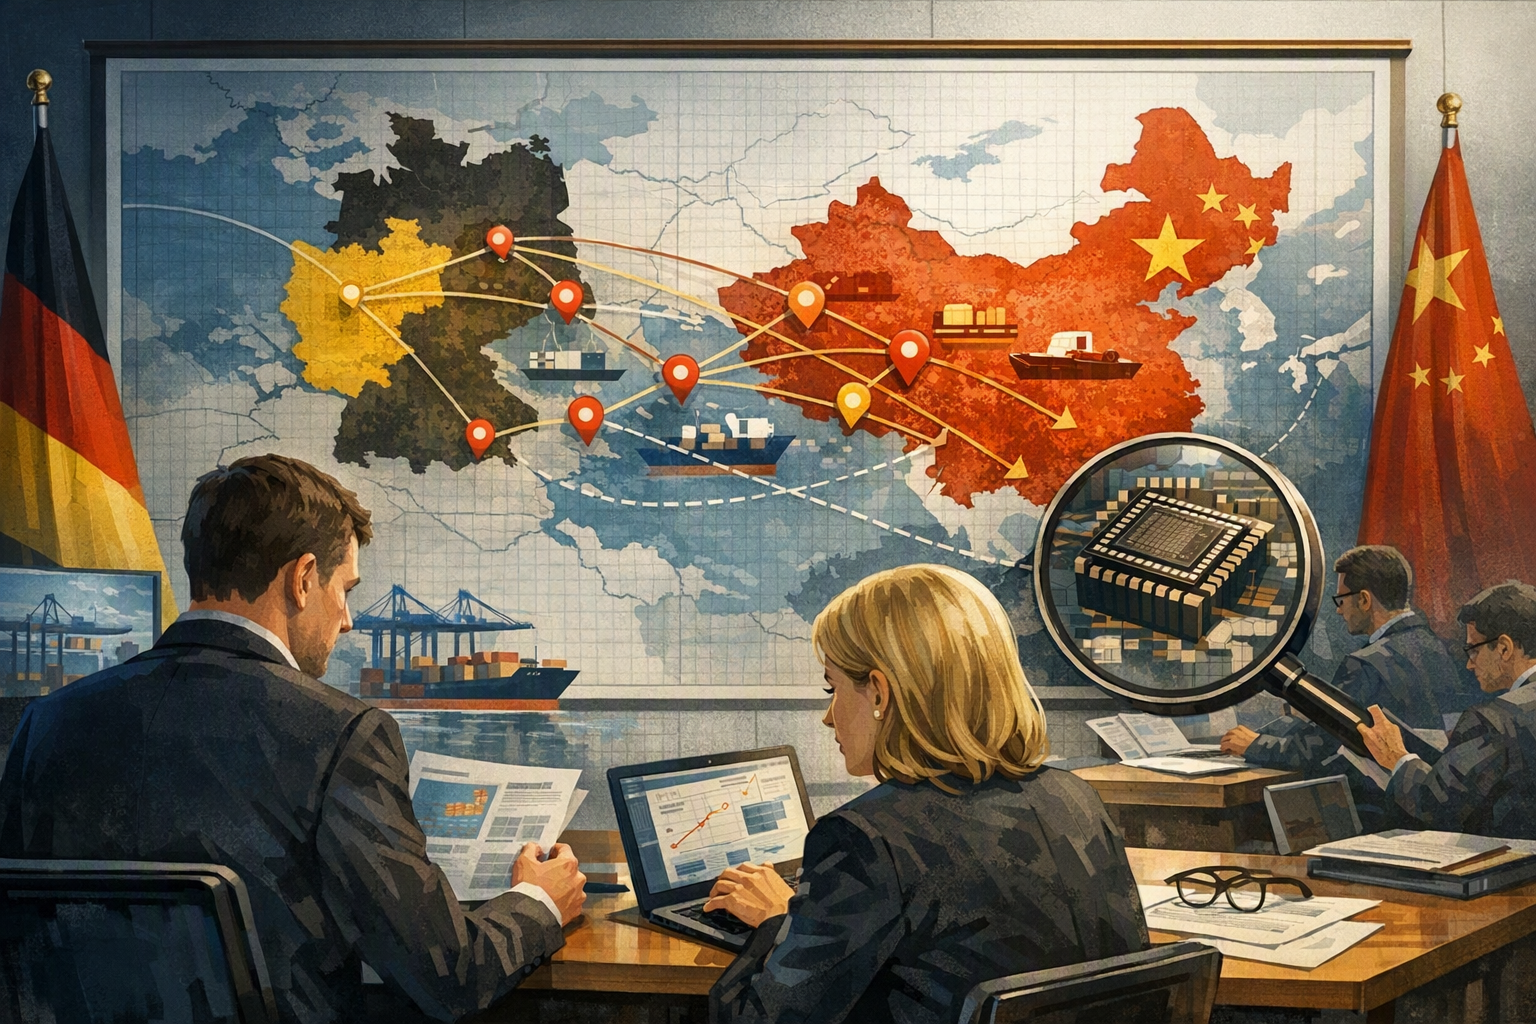
Create a landscape editorial hero image for this Studio Global article: What is the reported rationale, methodology, initial findings, and expert assessment of Germany's current effort to map Chinese dependencies. Article summary: Since late July 2026, the German government under Chancellor Friedrich Merz has been quietly but systematically mapping Chinese economic vulnerabilities — identifying choke points where China still depends on German and . Topic tags: general, news, general web, user generated, government. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermar
openai.com
Depuis fin juillet 2026, le gouvernement allemand dirigé par le chancelier Friedrich Merz cartographie en secret et de manière systématique les vulnérabilités économiques de la Chine — en repérant les goulets d'étranglement où Pékin dépend encore de la technologie allemande et européenne — afin de constituer un arsenal de représailles en cas d'embrasement d'une guerre commerciale entre l'UE et la Chine . Cette démarche est motivée par une détérioration marquée de la position commerciale de l'Allemagne vis-à-vis de la Chine, des craintes de perdre sa base industrielle, et le constat que Pékin a déjà utilisé sa propre domination des chaînes d'approvisionnement comme arme.
Pourquoi Berlin agit maintenant
Plusieurs pressions convergentes ont poussé Berlin à passer d'une posture d'accommodement à une planification active de scénarios de confrontation.
Un déficit commercial record. Le déficit commercial de l'Allemagne avec la Chine a atteint un niveau record de 87 milliards d'euros en 2025, et les exportations allemandes vers la Chine ont chuté de plus de 12 % sur un an au premier semestre 2026, faisant de la Chine seulement le neuvième marché d'exportation pour l'Allemagne .
Studio Global AI
Continuez vos recherches
Cette page comprend une réponse basée sur la source que vous pouvez continuer dans Studio Global.
Quelle est la réponse courte à « L'Allemagne dresse en secret la carte des vulnérabilités chinoises face à la menace d'une guerre commerciale avec l'UE » ?
Depuis fin juillet 2026, le gouvernement allemand cartographie en secret les points de dépendance de la Chine dans les équipements de semi conducteurs, les machines de précision et les services techniques, afin de se...
Quels sont les points clés à valider en premier ?
Depuis fin juillet 2026, le gouvernement allemand cartographie en secret les points de dépendance de la Chine dans les équipements de semi conducteurs, les machines de précision et les services techniques, afin de se... Cette initiative fait suite à un déficit commercial record de 87 milliards d'euros avec la Chine en 2025 et à une chute des exportations allemandes, alors que Pékin a renforcé ses contrôles à l'exportation visant 14 e...
Que dois-je faire ensuite en pratique ?
Si Berlin identifie des leviers réels dans les équipements de pointe, les experts soulignent que la dépendance asymétrique de l'Allemagne en terres rares, principes pharmaceutiques actifs et aimants permanents rend sa...
L'escalade des contrôles à l'exportation de Pékin. Fin juillet 2026, la Chine a imposé des contrôles à l'exportation à 14 entreprises de l'UE et renforcé son emprise sur les terres rares et les matériaux pour batteries — une décision qui a directement conduit Berlin à réaliser qu'elle avait besoin de contre-mesures .
La perte de bastions industriels traditionnels. Les constructeurs automobiles, les fabricants de machines, l'industrie chimique et aéronautique allemands sont simultanément évincés du marché chinois, tandis que les entreprises chinoises réduisent leur dépendance aux importations européennes . Les sociétés allemandes implantées en Chine ont fortement localisé leur production, important moins de biens intermédiaires depuis l'Europe pour la vente sur le marché chinois .
Une dépendance asymétrique. L'Allemagne dépend à 100 % des importations pour ses besoins en terres rares et importe 90 % de ses aimants permanents de Chine, créant une vulnérabilité profonde que l'effort de cartographie vise à contrebalancer .
Méthodologie : un audit officieux et discret
La cartographie n'est pas un processus législatif public. Les responsables allemands travaillent de manière informelle, en analysant les flux commerciaux, les chaînes d'approvisionnement, les données d'entreprise et les dépendances technologiques transfrontalières pour identifier les points faibles chinois .
L'effort cible « les technologies, les fournisseurs et les capacités industrielles que l'Europe pourrait utiliser comme levier de pression » — en particulier les secteurs où l'économie chinoise dépend encore d'intrants allemands et européens .
Point crucial : Berlin n'a annoncé aucune restriction ni politique officielle fondée sur cette cartographie ; il s'agit d'un exercice préparatoire de renseignement et de planification de scénarios, et non du premier geste d'un conflit commercial .
Premières conclusions : là où l'Allemagne a encore des leviers
Les analystes et les rapports pointent un ensemble limité de secteurs où l'Allemagne conserve de véritables goulots d'étranglement :
Équipements de fabrication de semi-conducteurs. Les entreprises allemandes et néerlandaises fournissent des outils essentiels à la fabrication de puces dont la Chine dépend encore. Il s'agit d'une « dépendance stratégique active élevée » pour la Chine .
Machines-outils de précision et équipements industriels. Les machines-outils allemandes et les équipements de fabrication avancés sont difficiles à remplacer rapidement pour la Chine .
Lasers industriels, produits chimiques de spécialité et maintenance d'équipements. Au-delà du matériel, les usines chinoises dépendent souvent des entreprises allemandes pour la maintenance, les mises à niveau et les logiciels propriétaires des équipements industriels de haute technicité — des domaines où le savoir-faire européen est difficile à reproduire .
L'avis des experts : un levier réel, mais limité et temporaire
Les analystes s'accordent à dire que, si l'Allemagne a bien identifié des goulots d'étranglement dans les équipements de semi-conducteurs et les machines de précision, tout levier est à la fois « limité et temporaire » — la Chine travaille activement à réduire ces dépendances via sa propre politique industrielle et des programmes de substitution aux importations .
Les vulnérabilités de l'Allemagne sont plus profondes. Plusieurs experts préviennent que si les deux parties auditaient rigoureusement leurs dépendances, les vulnérabilités allemandes seraient les plus graves — en particulier dans les terres rares, les principes pharmaceutiques actifs et le conditionnement des puces, où la Chine détient un quasi-monopole . Un rapport de l'Institut d'études de sécurité de l'UE note que même avec des contre-mesures identifiées, la dépendance fondamentale de l'Europe vis-à-vis de la Chine pour les matières premières critiques signifie que la main de l'Allemagne est plus faible dans toute confrontation directe .
Un effort « attendu depuis longtemps ». Les analystes européens ont qualifié cette recherche de contre-mesures de tardive, faisant remarquer que Pékin a passé des années à accumuler des goulets d'étranglement en Europe pendant que Berlin restait complaisant . Un rapport du Centre for European Reform décrit la situation comme un « China shock 2.0 » et met en garde contre le coût de la complaisance allemande .
Risque d'escalade. Le Global Times, média d'État chinois, a répondu à ces informations en avertissant que l'Allemagne devrait « préserver conjointement les chaînes d'approvisionnement mondiales » plutôt que de les utiliser comme une arme, signalant que Pékin considère cette cartographie comme un acte hostile .
Une asymétrie stratégique persistante. L'UE reste dépendante à 100 % des importations pour les terres rares, la Chine fournissant 62 % des importations directes de terres rares de l'Allemagne en 2024, et jusqu'à 97 % si l'on ne compte que les importations hors UE . Les restrictions à l'exportation chinoises en 2025-2026 ont déjà provoqué des flambées de prix et des arrêts de production dans l'industrie allemande .
Contexte plus large : une nouvelle approche allemande vis-à-vis de la Chine
L'effort de cartographie actuel de l'Allemagne s'inscrit dans une trajectoire plus longue de réévaluation. En novembre 2025, le parlement allemand a mis en place une commission spéciale pour réévaluer les approches commerciales avec la Chine, accélérant la stratégie de « réduction des risques » après les premières restrictions de Pékin sur l'exportation de terres rares . L'Institut économique allemand IW a constaté qu'en 2024, la dépendance critique de l'Allemagne aux importations chinoises n'avait pas significativement changé depuis la mise en œuvre de la stratégie Chine de 2023 .
Début 2026, l'Allemagne avait déjà averti ses partenaires du G7 que les économies occidentales étaient « à court de temps » pour réduire leur dépendance à la Chine pour les minéraux critiques, le ministre des Finances Lars Klingbeil appelant à une action urgente pour développer des chaînes d'approvisionnement alternatives pour les terres rares utilisées dans les semi-conducteurs, l'intelligence artificielle et les systèmes de défense .
En résumé
La cartographie silencieuse des dépendances chinoises par l'Allemagne représente un changement significatif dans la posture de Berlin — passant d'une confiance dans l'engagement économique à une préparation active à la confrontation. Mais le bilan est déséquilibré. Si Berlin a trouvé de véritables leviers dans les équipements de semi-conducteurs et les machines de précision, la dépendance structurelle la plus profonde va dans l'autre sens. Pour chaque goulot d'étranglement que l'Allemagne contrôle dans la fabrication avancée, la Chine en contrôle plusieurs dans les matières premières, les produits pharmaceutiques et le traitement en aval. L'effort de cartographie peut donner à Berlin un manuel de jeu — mais ce n'est pas encore un manuel gagnant.
euinsider.euGermany Quietly Maps China's Weak Spots as the EU Braces for a ...
bloomberg.comGermany Readies an Arsenal for a Potential EU Trade War With China
reuters.comGermany rethinks China policy as trade squeeze exposes vulnerabilities
ip-quarterly.comGermany's China Shock | Internationale Politik Quarterly