Le grand virage africain : fin du « tout-export » de minerai brut, place aux usines locales
Le Zimbabwe, la Guinée et le Mozambique démantèlent le modèle économique historique du « pit to ship » en interdisant les exportations de minerais bruts, en exigeant une transformation locale et en imposant des partic... Le Zimbabwe a accéléré son interdiction des concentrés de lithium en février 2026 ; la pleine pr...
Publié parModifié avec DeepSeek-V4-FlashImages générées avec GPT Image 1.5
Le Zimbabwe, la Guinée et le Mozambique démantèlent le modèle économique historique du « pit to ship » en interdisant les exportations de minerais bruts, en exigeant une transformation locale et en imposant des partic...
Le Zimbabwe a accéléré son interdiction des concentrés de lithium en février 2026 ; la pleine prohibition des exportations de lithium non transformé est fixée à janvier 2027.
La Guinée vise 7 millions de tonnes de capacité de production d'alumine d'ici 2030 via des investissements chinois majeurs ; le Mozambique a adopté une loi imposant 15 % de participation de l'État et une interdiction...
How are African nations like Zimbabwe, Guinea, and Mozambique dismantling the pit-to-ship resource extraction model by banning raw mineral eZimbabwe, Guinea, and Mozambique are using export bans and local-processing mandates to force Chinese mining firms to build processing plants on African soil, transforming the continent from a raw-ore source into a strategic hub for battery metals and aluminum production.
Prompt IA
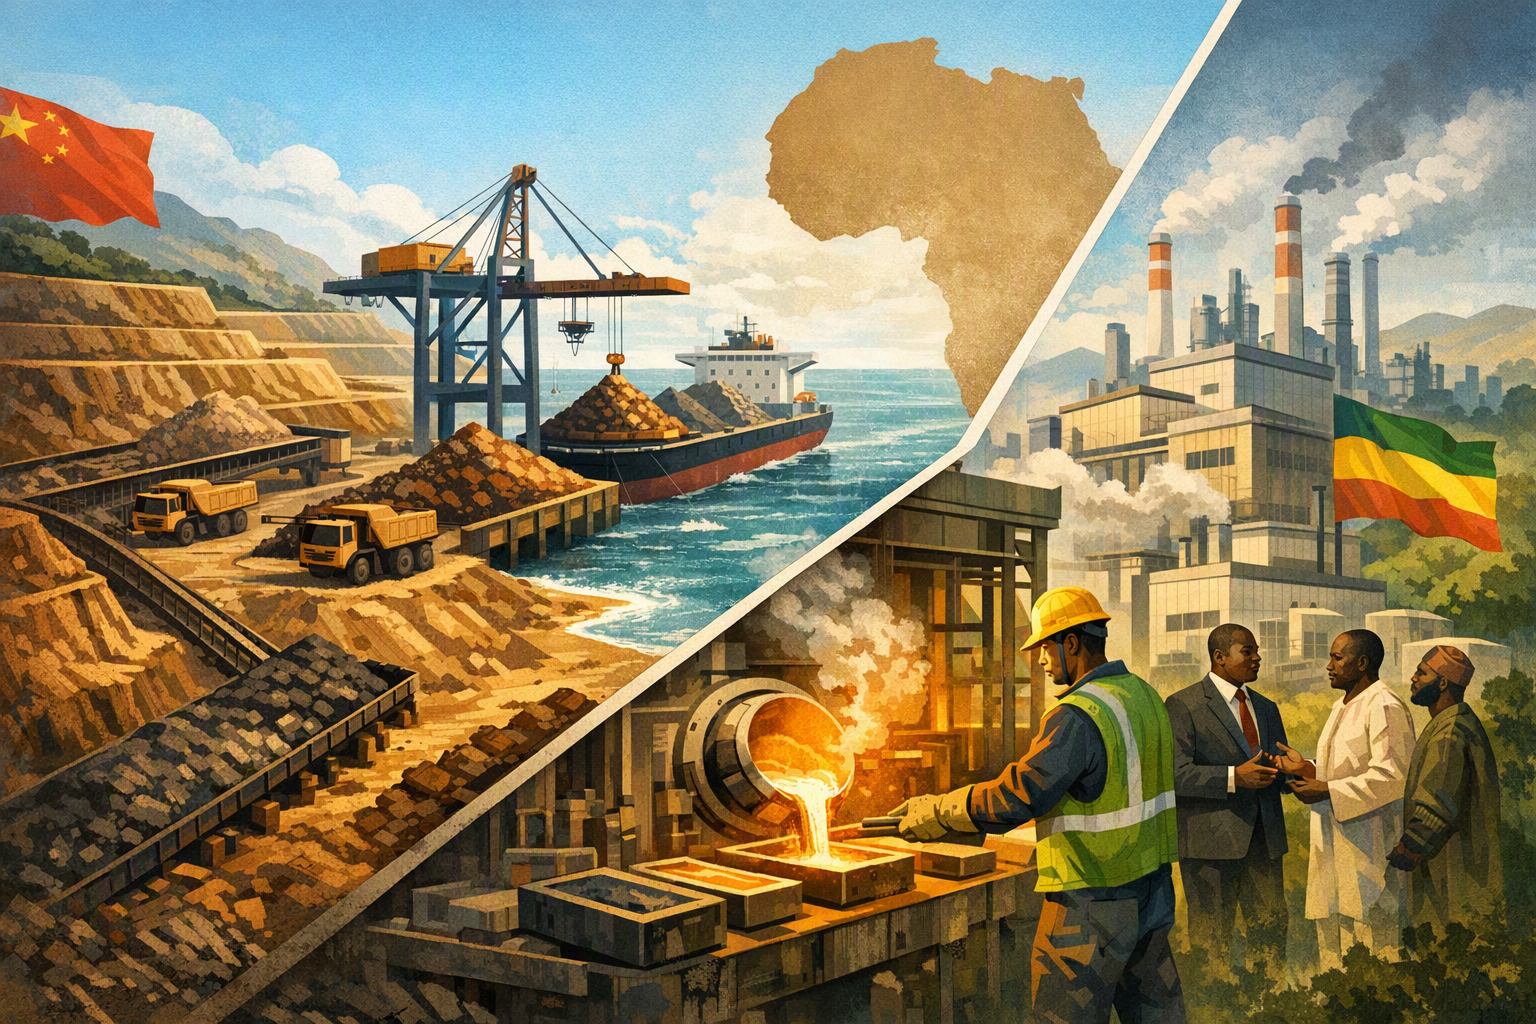
Create a landscape editorial hero image for this Studio Global article: How are African nations like Zimbabwe, Guinea, and Mozambique dismantling the pit-to-ship resource extraction model by banning raw mineral e. Article summary: Zimbabwe, Guinea, and Mozambique are systematically dismantling the old "pit-to-ship" model through export bans, local-processing mandates, and state-equity requirements — forcing Chinese firms to build multibillion-doll. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
openai.com
Pendant des décennies, les richesses minières de l'Afrique s'écoulaient vers l'étranger sous forme de minerai brut, sans presque aucune transformation locale. Aujourd'hui, plusieurs nations africaines démantèlent ce modèle du « pit-to-ship » (de la mine au navire), en utilisant des interdictions d'exportation, des obligations de transformation locale et des exigences de participation étatique pour forcer les mineurs internationaux – en particulier les entreprises chinoises – à construire des usines de transformation sur le sol africain. Ce changement repositionne des pays comme le Zimbabwe, la Guinée et le Mozambique, qui passent du statut de simple fournisseur de matières premières à celui de plaques tournantes de la fabrication stratégique dans les chaînes d'approvisionnement mondiales des batteries et des métaux .
Studio Global AI
Continuez vos recherches
Cette page comprend une réponse basée sur la source que vous pouvez continuer dans Studio Global.
Quelle est la réponse courte à « Le grand virage africain : fin du « tout-export » de minerai brut, place aux usines locales » ?
Le Zimbabwe, la Guinée et le Mozambique démantèlent le modèle économique historique du « pit to ship » en interdisant les exportations de minerais bruts, en exigeant une transformation locale et en imposant des partic...
Quels sont les points clés à valider en premier ?
Le Zimbabwe, la Guinée et le Mozambique démantèlent le modèle économique historique du « pit to ship » en interdisant les exportations de minerais bruts, en exigeant une transformation locale et en imposant des partic... Le Zimbabwe a accéléré son interdiction des concentrés de lithium en février 2026 ; la pleine prohibition des exportations de lithium non transformé est fixée à janvier 2027.
Que dois-je faire ensuite en pratique ?
La Guinée vise 7 millions de tonnes de capacité de production d'alumine d'ici 2030 via des investissements chinois majeurs ; le Mozambique a adopté une loi imposant 15 % de participation de l'État et une interdiction...
Zimbabwe : Du lithium brut au sulfate de qualité batterie
La politique zimbabwéenne a débuté en décembre 2022 avec une interdiction d'exporter du minerai de lithium brut et la mise en place d'un nouveau système de licences . Le gouvernement a franchi une étape décisive en février 2026, en annonçant la suspension immédiate de toutes les exportations de minerais bruts et de concentrés de lithium, invoquant des pratiques sectorielles frauduleuses et des pertes de recettes . En avril 2026, un système de quotas et de conformité a été introduit comme mesure de transition, l'interdiction totale des exportations de concentrés de lithium étant fixée à janvier 2027 . Une taxe à l'exportation de 10% sur les concentrés s'applique également jusqu'à cette date .
Le résultat : les entreprises chinoises qui expédiaient auparavant le minerai zimbabwéen directement en Chine – notamment Sinomine Resource Group – ont été contraintes de construire des usines de sulfate de lithium à l'intérieur du Zimbabwe . La production de lithium du pays a plus que doublé d'une année sur l'autre à la mi-2025, et comme le rapporte un rapport, le plus grand producteur de lithium d'Afrique a triplé ses recettes d'exportation grâce à cette stratégie de transformation locale . Le gouvernement exige désormais publiquement une « valorisation et une enrichissement du minerai sur le territoire national » avant toute exportation .
Guinée : De la bauxite à l'alumine, à grande échelle
La Guinée, plus grand exportateur mondial de bauxite, est sans doute le cas le plus avancé de ce changement de politique. Depuis son arrivée au pouvoir en septembre 2021, le gouvernement militaire du président Mamadi Doumbouya fait pression avec vigueur sur les entreprises minières pour qu'elles transforment la bauxite localement et menace d'annuler les permis en cas de non-conformité . Le Code minier révisé de 2023 du gouvernement impose explicitement la transformation locale .
Objectif politique : La Guinée vise 7 millions de tonnes de capacité de production d'alumine d'ici 2030, en supprimant progressivement les exportations de minerai de bauxite brut .
La réponse des investissements chinois a été massive :
Chalco (Aluminum Corp of China) s'est engagée à hauteur de 1 milliard de dollars pour une nouvelle raffinerie d'alumine à Boffa – sa première raffinerie en dehors de la Chine. Le gouvernement guinéen reçoit une participation initiale de 5%, avec une option pour la porter à 35%.
Chinalco a lancé la construction d'une usine d'alumine d'une valeur de 1,68 milliard de dollars avec un délai de construction de 36 mois .
SPIC (State Power Investment Corp) construit la plus grande raffinerie d'alumine de Guinée (capacité de 1,2 million de tonnes/an), dont l'achèvement est prévu pour fin 2027.
La Guinée utilise un mélange de quotas miniers et de pressions réglementaires – explicitement calqué sur l'approche indonésienne concernant le traitement du nickel – pour forcer la transition d'exportateur de bauxite à hub d'alumine .
Mozambique : Le graphite pour batteries de VE, avec une participation de l'État
Le Mozambique est le troisième producteur mondial de graphite et une source essentielle de matériau d'anode utilisé dans les batteries de véhicules électriques . En juin 2026, le président Daniel Chapo a promulgué une loi exigeant 15% de propriété d'État (participation gratuite et non diluable) dans toutes les entreprises minières, ainsi que la transformation locale obligatoire des minéraux .
La loi inclut une interdiction générale des exportations de minéraux non transformés, avec des exemptions uniquement pour les cas autorisés . La participation de l'État est appliquée par l'intermédiaire de la Compagnie minière nationale (ENM) . Les organisations professionnelles, dont la Chambre des Mines du Mozambique, ont averti que ces règles pourraient dissuader les investissements étrangers, mais le gouvernement affirme qu'il « renforce la gestion des ressources stratégiques pour défendre l'intérêt national » .
Le premier résultat majeur est survenu lorsqu'une usine chinoise à Nipepe (construite et exploitée par DH Mining, une filiale du groupe Jinan Yuxiao) est entrée en service en janvier 2026 avec une capacité d'extraction et de traitement de graphite de 200 000 tonnes/an – soit plus que la production nationale totale du Mozambique des années précédentes .
Pourquoi cela fait de l'Afrique un hub industriel chinois
L'effet combiné de ces politiques est que les entreprises chinoises ne peuvent plus simplement acheter du minerai bon marché et l'expédier chez elles pour le transformer. Au lieu de cela, elles investissent des milliards dans des usines d'enrichissement locales. Comme l'ont rapporté le South China Morning Post et d'autres médias, cette dynamique transforme les nations africaines « d'une simple source de minerai brut en un hub stratégique pour l'expansion industrielle chinoise » . Le lithium du Zimbabwe devient désormais du sulfate de lithium de qualité batterie au Zimbabwe ; la bauxite de Guinée devient de l'alumine en Guinée ; le graphite du Mozambique devient un matériau prêt pour les batteries au Mozambique – tout cela avant que la moindre exportation ne franchisse la frontière.
Ce n'est pas un changement philanthropique. Les entreprises soutenues par l'État chinois contrôlent désormais la plupart des nouvelles usines, et leurs motivations géopolitiques sont claires : Pékin veut sécuriser l'accès aux matériaux critiques pour les batteries tout en réduisant ses propres coûts environnementaux et énergétiques de transformation. Mais pour les nations hôtes, le calcul est tout aussi direct : plus d'emplois, des recettes d'exportation plus élevées et une place à la table de la transition énergétique mondiale.
Points clés à retenir
Zimbabwe : interdiction des exportations de lithium brut en 2022, suspension immédiate accélérée en février 2026, et interdiction totale des exportations de concentrés de lithium d'ici janvier 2027. Les recettes d'exportation ont triplé.
Guinée : objectif de 7 millions de tonnes de capacité d'alumine d'ici 2030, avec plus de 2,6 milliards de dollars de raffineries soutenues par la Chine en construction.
Mozambique : adoption en juin 2026 d'une loi sur une participation de l'État de 15% (gratuite) et une interdiction des exportations de minéraux non transformés ; une usine de graphite soutenue par la Chine est déjà en activité.
Ce modèle politique s'inspire de la réussite de l'Indonésie dans le domaine du nickel et est observé de près par d'autres nations africaines riches en ressources.
discoveryalert.com.auGuinea Moves to Cancel Mining Rights of Non-Compliant Companies