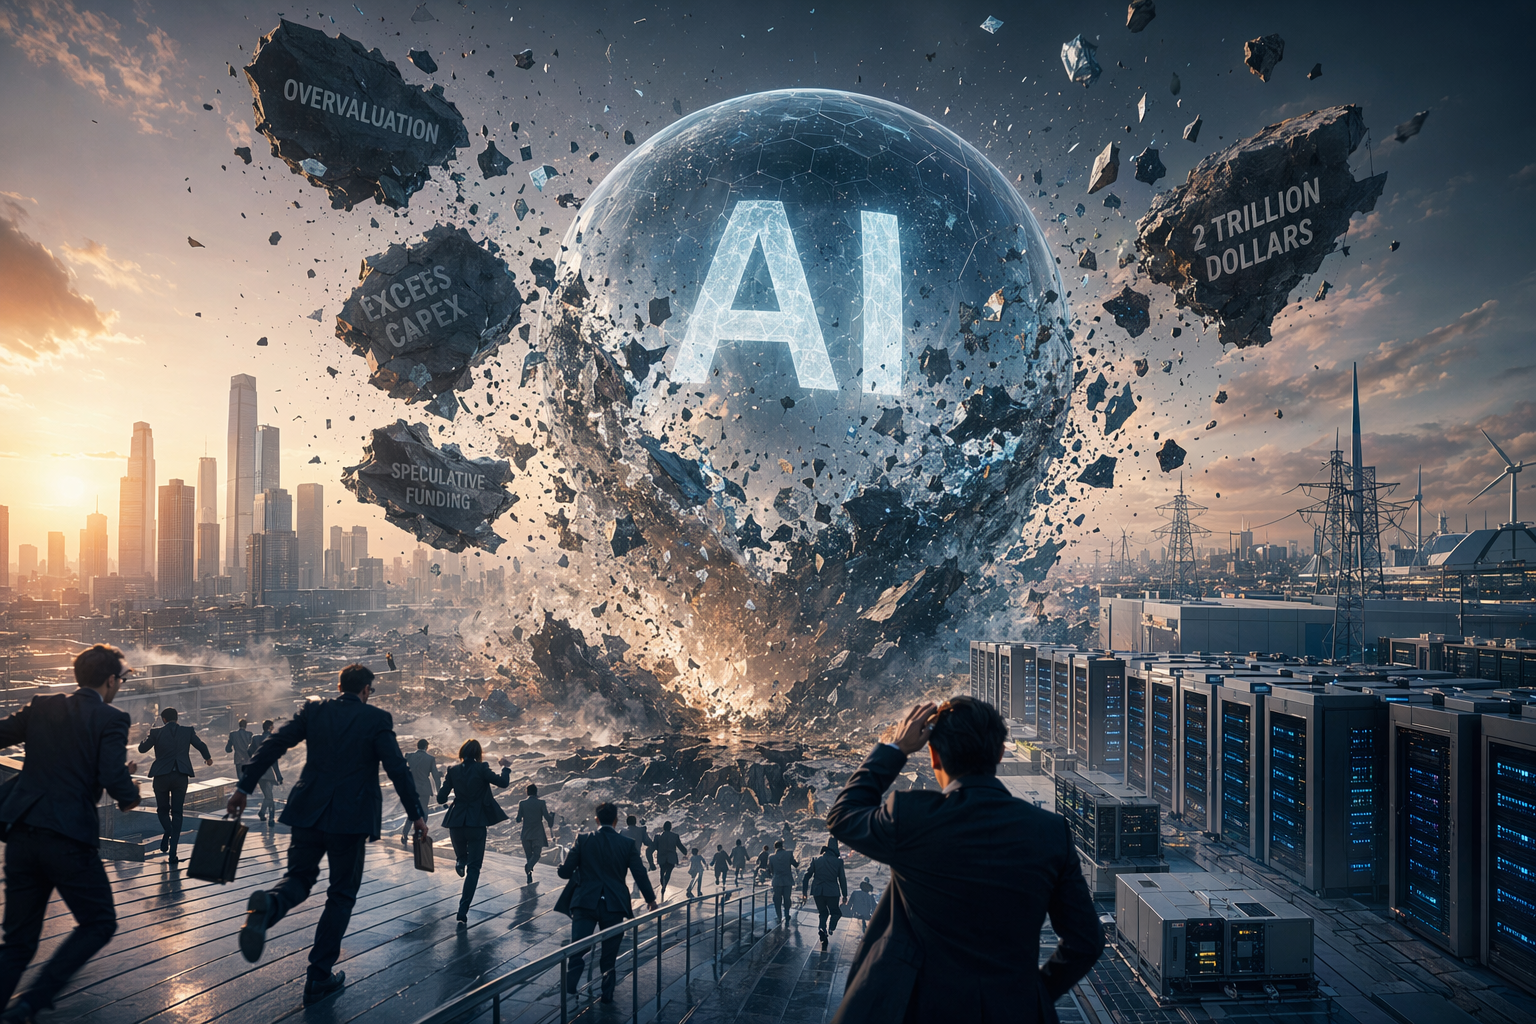
Bulle de l’IA : pourquoi le risque économique dépasse la chute des valorisations
Une perte de valorisation de 2 000 milliards de dollars ne se traduit pas automatiquement par 2 000 milliards de PIB en moins : l’enjeu est surtout la rupture des flux d’investissement et de financement. Le FMI estime que l’essor des investissements informatiques, notamment liés à l’IA, soutient fortement l’investis...
Publié parModifié avec GPT-5.5Images générées avec GPT Image 2
Une perte de valorisation de 2 000 milliards de dollars ne se traduit pas automatiquement par 2 000 milliards de PIB en moins : l’enjeu est surtout la rupture des flux d’investissement et de financement.
Le FMI estime que l’essor des investissements informatiques, notamment liés à l’IA, soutient fortement l’investissement des entreprises américaines et l’activité économique, avec un poids dans le PIB au plus haut depu...
Oliver Wyman cite une estimation de J.P. Morgan selon laquelle plus de 6 000 milliards de dollars seraient nécessaires d’ici 2030 pour financer les data centers, l’énergie et la chaîne d’approvisionnement liés à l’IA[...
Create a landscape editorial hero image for this Studio Global article: 2兆ドルのAIバブルが崩壊したら?GDP減より怖い投資停止と信用収縮. Article summary: 2兆ドルの評価損がそのままGDPを2兆ドル削るわけではない。本当のリスクは、AI関連投資の停止と信用収縮で、AIデータセンター・エネルギー・サプライチェーンの資金需要は2030年までに6兆ドル超とも推計されている[11]。. Topic tags: ai, investing, financial markets, macroeconomics, data centers. Reference image context from search candidates: Reference image 1: visual subject "日本経済新聞トップ NIKKEI Prime NIKKEI Digital Governance NIKKEI Financial NIKKEI FT the World NIKKEI GX Minutes by NIKKEI NIKKEI Mobility NIKKEI Tech Foresight 日経ヴェリタス NIKKEI Pr" source context "AIバブル崩壊時の最大のリスク - 日本経済新聞" Reference image 2: visual subject "A massive explosion beneath a cityscape, with people running away from falling debris labeled "Hype Data" and "Hype," illustrating the collapse of a $2 trillion AI bubble." Style: premium digital editorial illustration, source-backed research mood, clean
openai.com
Un éclatement de la bulle de l’IA à hauteur de 2 000 milliards de dollars ferait trembler les marchés. Mais il ne faut pas confondre une perte de capitalisation boursière avec une destruction équivalente de richesse produite dans l’économie réelle. Le PIB mesure la valeur ajoutée créée ; la Bourse mesure des anticipations de profits futurs.
Le vrai sujet est donc ailleurs : que se passe-t-il si l’argent qui afflue vers les puces, les data centers, les logiciels, les infrastructures électriques et les start-up IA se tarit soudainement ? Le Fonds monétaire international, FMI, souligne que la flambée des investissements informatiques, en particulier dans l’IA, a soutenu l’investissement des entreprises et l’activité aux États-Unis, au point que l’investissement IT rapporté au PIB américain atteint son plus haut niveau depuis 2001. L’IA alimente aussi une demande nouvelle en serveurs, data centers, logiciels et infrastructures électriques.
Studio Global AI
Continuez vos recherches
Cette page comprend une réponse basée sur la source que vous pouvez continuer dans Studio Global.
Quelle est la réponse courte à « Bulle de l’IA : pourquoi le risque économique dépasse la chute des valorisations » ?
Une perte de valorisation de 2 000 milliards de dollars ne se traduit pas automatiquement par 2 000 milliards de PIB en moins : l’enjeu est surtout la rupture des flux d’investissement et de financement.
Quels sont les points clés à valider en premier ?
Une perte de valorisation de 2 000 milliards de dollars ne se traduit pas automatiquement par 2 000 milliards de PIB en moins : l’enjeu est surtout la rupture des flux d’investissement et de financement. Le FMI estime que l’essor des investissements informatiques, notamment liés à l’IA, soutient fortement l’investissement des entreprises américaines et l’activité économique, avec un poids dans le PIB au plus haut depu...
Que dois-je faire ensuite en pratique ?
Oliver Wyman cite une estimation de J.P. Morgan selon laquelle plus de 6 000 milliards de dollars seraient nécessaires d’ici 2030 pour financer les data centers, l’énergie et la chaîne d’approvisionnement liés à l’IA[...
Autrement dit, une correction ne resterait pas forcément cantonnée aux écrans de trading.
Capitalisation perdue et PIB perdu : deux choses différentes
Si des actions liées à l’IA ou des start-up non cotées perdent 2 000 milliards de dollars de valorisation, cela ne signifie pas que 2 000 milliards de production disparaissent du jour au lendemain. La première onde de choc serait une réévaluation des sociétés liées à l’IA : semi-conducteurs, cloud, logiciels, opérateurs de data centers et jeunes entreprises qui ont bâti leur récit de croissance autour de l’intelligence artificielle.
Cela peut tout de même peser sur l’économie. Si les pertes touchent les ménages, les fonds de pension ou les fonds d’investissement, l’« effet richesse » joue à l’envers : les investisseurs se sentent moins riches, les prises de risque diminuent et la consommation peut se refroidir. Une analyse liée au FMI, relayée par Futu News, estime qu’une correction des valeurs technologiques pourrait entraîner des pertes de richesse pour les ménages.
Les entreprises non cotées seraient particulièrement exposées. Le Forum économique mondial explique qu’en période de bulle, les jeunes sociétés capables de se présenter comme liées à l’IA peuvent lever de l’argent à bas coût et piloter une partie de l’investissement dans l’économie réelle. Si les valorisations chutent, les tours de financement deviennent plus difficiles, les embauches ralentissent et les projets les plus fragiles sont coupés.
Le canal principal : l’investissement dans les data centers
Pour le PIB, le risque le plus direct vient d’un retournement des dépenses d’investissement. Le boom de l’IA ne se limite pas à des lignes de code : il suppose des bâtiments, des processeurs, des systèmes de refroidissement, des raccordements électriques, des logiciels et de la maintenance.
Le FMI indique que l’essor des investissements informatiques liés notamment à l’IA est concentré aux États-Unis, tout en créant des effets positifs à l’étranger, en particulier pour les exportations technologiques asiatiques. Si cette demande se retourne, les commandes de serveurs, les projets de data centers, les achats de logiciels et les investissements électriques peuvent être retardés ou annulés.
Construire un data center est en soi une activité économique : cela crée du PIB et des emplois. Mais le Forum économique mondial rappelle qu’en situation de bulle, le rendement économique des investissements peut se révéler décevant une fois les infrastructures construites. Pendant la construction, l’activité est soutenue ; après coup, si les revenus attendus ne sont pas au rendez-vous, le coup de frein peut être brutal.
L’ampleur reste incertaine. Selon Futu News, qui rapporte une analyse du FMI, une baisse de l’investissement dans l’IA pourrait retrancher environ 0,4 point de pourcentage à la croissance mondiale. Ce n’est pas une conversion mécanique d’une perte boursière en PIB : c’est l’effet combiné d’un ralentissement de l’investissement, d’une correction des actifs et d’une confiance plus fragile.
Le vrai point de bascule : le crédit
La grande question est de savoir si l’éclatement d’une bulle IA resterait une correction boursière douloureuse ou deviendrait un choc financier plus large. La différence tient en un mot : l’endettement.
Si le boom a surtout été financé par des actions et du capital-risque, les pertes se concentrent sur les actionnaires, les fonds de venture capital et les salariés payés en stock-options. C’est violent, mais cela ne provoque pas nécessairement une crise du crédit.
En revanche, si une part importante des data centers, des projets énergétiques et des infrastructures IA a été financée par dette, le problème n’est plus seulement la valorisation : c’est la capacité de remboursement. Oliver Wyman cite une estimation de J.P. Morgan selon laquelle plus de 6 000 milliards de dollars de financements seraient nécessaires d’ici 2030 pour développer les data centers liés à l’IA, les projets énergétiques et la chaîne d’approvisionnement de l’IA. L’article souligne aussi qu’une part croissante de ces investissements repose sur de la dette, parfois logée dans des véhicules hors bilan.
Dans ce scénario, une baisse des valeurs d’actifs peut fragiliser les garanties, compliquer les refinancements et provoquer des pertes chez les prêteurs. Le risque est alors une contraction du crédit : les financeurs deviennent plus prudents, et des entreprises sans lien direct avec l’IA peuvent à leur tour avoir plus de mal à se financer.
Trois scénarios possibles
Scénario
Ce qui se passe
Signification économique
Correction de valorisation
Les actions IA et les valorisations non cotées baissent fortement.
Les pertes pour les investisseurs sont importantes, mais la contagion financière peut rester limitée. Certains analystes comparent ce risque à l’épisode des dot-com.
Retournement de l’investissement
Les projets de data centers, serveurs, logiciels et infrastructures électriques sont reportés ou réduits.
L’investissement, l’emploi et les chaînes d’approvisionnement ralentissent, ce qui pèse sur la croissance.
Contraction du crédit
Des projets IA financés par dette rencontrent des problèmes de refinancement ou de remboursement.
Les prêteurs se replient, et les difficultés de financement peuvent se propager à d’autres secteurs.
L’emploi serait touché au-delà de la tech
Le choc commencerait probablement dans les entreprises qui ont embauché sur la base d’une croissance rapide : start-up IA, logiciels, cloud, semi-conducteurs et services associés. Puis il pourrait se transmettre aux secteurs qui ont accompagné l’expansion : construction de data centers, ingénierie électrique, équipements, maintenance et fournisseurs spécialisés.
La demande d’IA a nourri les besoins en serveurs, data centers, logiciels et infrastructures électriques. Si les budgets d’investissement sont gelés, les entreprises qui dépendaient de cette vague subissent à leur tour une pression sur leurs carnets de commandes et leurs effectifs.
Un krach de la bulle ne serait pas forcément la fin de l’IA
Il faut distinguer deux choses : l’échec d’une bulle financière et l’échec d’une technologie. Des valorisations excessives peuvent disparaître, des projets peu rentables peuvent être abandonnés, sans que les usages réels de l’IA s’arrêtent.
Le camp optimiste dispose aussi d’arguments. Le Forum économique mondial a relayé une étude selon laquelle l’IA pourrait potentiellement accomplir l’équivalent de 4 500 milliards de dollars de tâches aux États-Unis. Mais ce chiffre décrit un potentiel de tâches automatisables ou assistées, pas une garantie de profits, de productivité ou de rendement financier.
Après une correction, le marché ferait probablement le tri : les usages réellement utiles survivraient, tandis que les modèles économiques fondés uniquement sur la promesse d’une croissance future seraient beaucoup plus difficiles à financer.
Les indicateurs à surveiller
Pour mesurer la gravité d’un éclatement de bulle IA, regarder uniquement les indices boursiers ne suffit pas. Les signaux les plus importants seraient :
les plans d’investissement des grands groupes technologiques ;
les reports ou annulations de data centers et de projets électriques ;
les conditions de financement des start-up IA ;
les spreads de crédit sur les obligations, les contrats de leasing et le crédit privé ;
les annonces d’emplois supprimés dans la tech et ses fournisseurs ;
la capacité réelle de l’IA à améliorer les marges, les revenus ou la productivité des entreprises.
En résumé, un éclatement de bulle de 2 000 milliards de dollars dans l’IA ne ferait pas automatiquement baisser le PIB du même montant. Mais comme le boom actuel soutient l’investissement informatique, les data centers, les infrastructures électriques et certaines chaînes d’approvisionnement, son retournement peut avoir des effets bien réels sur l’économie. Le passage d’une simple correction de marché à une crise plus sérieuse dépendrait surtout de deux facteurs : le niveau d’endettement derrière les infrastructures IA, et la capacité de l’IA à produire des gains économiques tangibles plutôt qu’un simple récit de croissance.
oliverwyman.comHow An AI Bubble Burst Could Shake Global Financial Marketswww.oliverwyman.com › our-expertise › insights › jan › impact-ai-bubble...