Alphabetin vuosisadan joukkolainan arvo romahti kahdesta syystä
Alphabetin miljardin punnan 100 vuoden joukkolainan hinta laski alle 90 penniin 23. Lainan poikkeuksellisen pitkä duraatio tekee siitä erittäin herkän korkojen nousulle: Bloombergin mukaan yhden prosenttiyksikön nousu koroissa voi laskea hintaa noin 15 penniä [17][21].
JulkaisijaMuokattu mallilla DeepSeek-V4-FlashKuvat luotu mallilla GPT Image 1.5
Alphabetin miljardin punnan 100 vuoden joukkolainan hinta laski alle 90 penniin 23.
Lainan poikkeuksellisen pitkä duraatio tekee siitä erittäin herkän korkojen nousulle: Bloombergin mukaan yhden prosenttiyksikön nousu koroissa voi laskea hintaa noin 15 penniä [17][21].
Tekoälyinvestointeihin liittyvä massiivinen velanotto on täyttänyt yrityslainamarkkinaa ja heikentänyt uusien teknologia alan lainojen kysyntää.
Search & fact-check with cited sources for What caused Alphabet's 100-year sterling bond to drop more than 10% below face value within fiveAlphabet's landmark 100-year sterling bond lost more than 10% of its face value within five months, caught between rising yields from the Iran conflict and a historic wave of AI-infrastructure debt.
AI Prompt
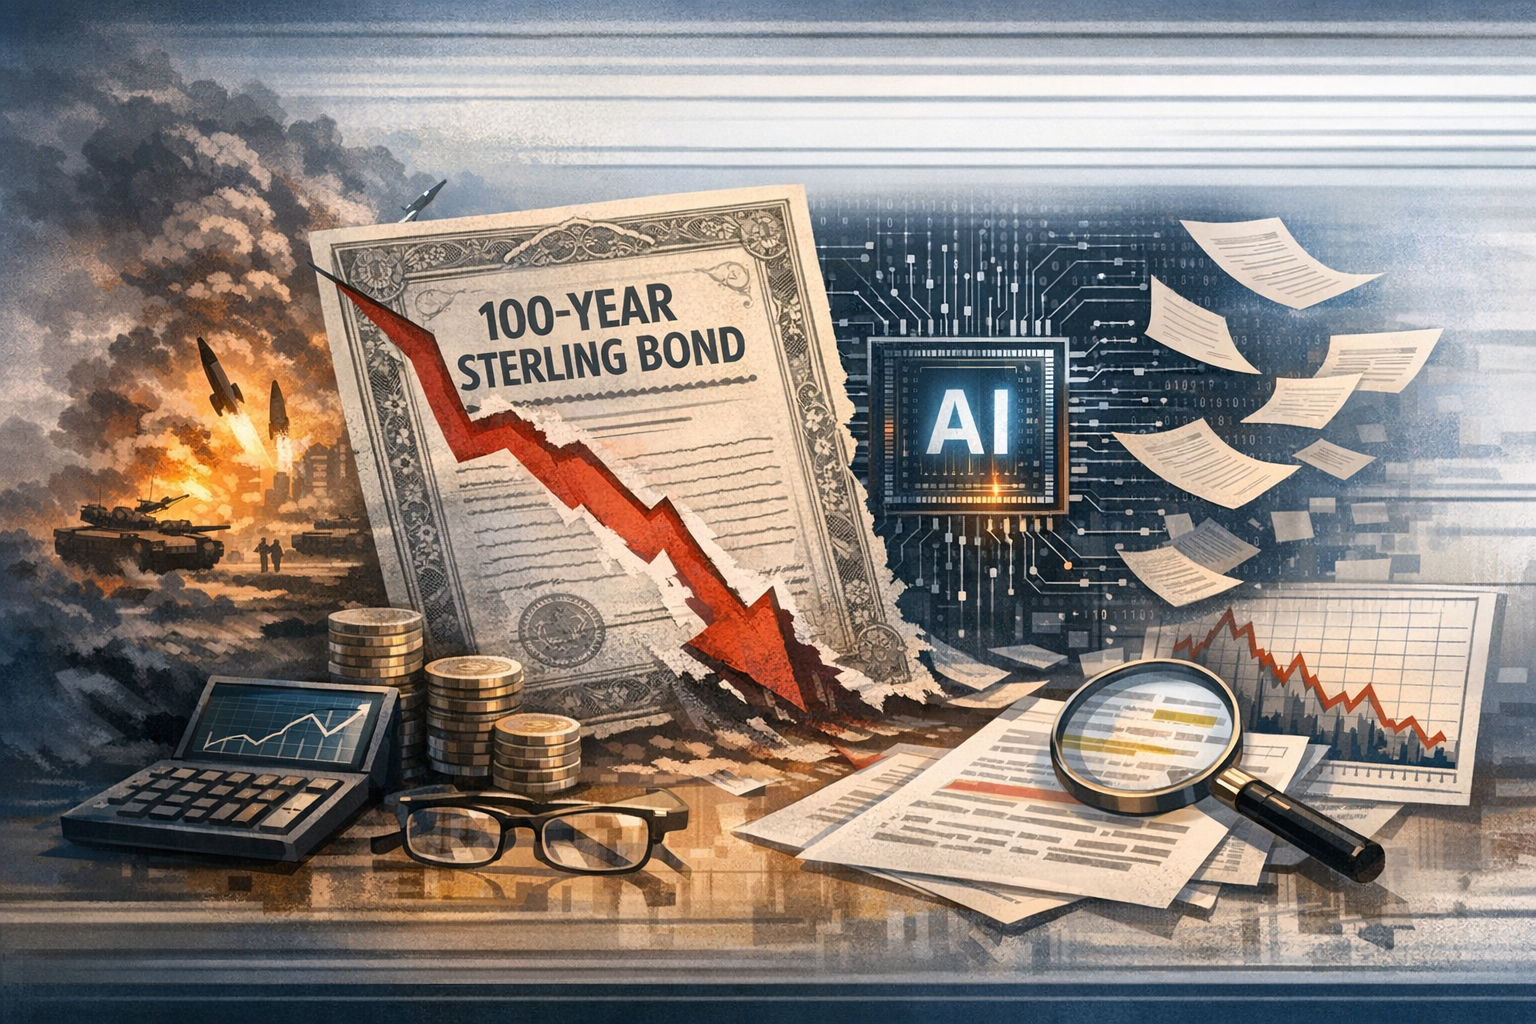
Create a landscape editorial hero image for this Studio Global article: Search & fact-check with cited sources for What caused Alphabet's 100-year sterling bond to drop more than 10% below face value within five. Article summary: The bond's collapse was caused by the brutal math of extreme duration in a rising-yield environment, amplified by the sheer scale of AI-driven debt issuance saturating the market. The macro trigger was the Iran conflict . Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts wi
openai.com
Alphabetin helmikuussa 2026 liikkeeseen laskema miljardin punnan eli noin 1,34 miljardin dollarin 100 vuoden sterlingmääräinen joukkolaina on joutunut rahoitusmarkkinoiden kahden vastakkaisen voiman puristukseen.
Lainan hinta painui 23. heinäkuuta ensimmäistä kertaa alle 90 penniin jokaista nimellisarvon puntaa kohden. Bloombergin tietojen mukaan noteeraus oli 89,978 penniä, mikä merkitsee yli 10 prosentin laskua hieman alle nimellisarvon tapahtuneesta liikkeeseenlaskusta viidessä kuukaudessa . Samalla lainan riskilisä suhteessa riskittöminä pidettyihin Britannian valtionlainoihin nousi ennätykselliseen 139,8 korkopisteeseen .
Studio Global AI
Continue your research
This page includes a source-backed answer you can continue inside Studio Global.
What is the short answer to "Alphabetin vuosisadan joukkolainan arvo romahti kahdesta syystä"?
Alphabetin miljardin punnan 100 vuoden joukkolainan hinta laski alle 90 penniin 23.
What are the key points to validate first?
Alphabetin miljardin punnan 100 vuoden joukkolainan hinta laski alle 90 penniin 23. Lainan poikkeuksellisen pitkä duraatio tekee siitä erittäin herkän korkojen nousulle: Bloombergin mukaan yhden prosenttiyksikön nousu koroissa voi laskea hintaa noin 15 penniä [17][21].
What should I do next in practice?
Tekoälyinvestointeihin liittyvä massiivinen velanotto on täyttänyt yrityslainamarkkinaa ja heikentänyt uusien teknologia alan lainojen kysyntää.
Kyse ei ollut yhdestä markkinashokista. Taustalla on niin sanottu kaksoispaine: valtionlainojen korkojen nousu romahdutti näin pitkäaikaisen lainan hintaa mekaanisesti, ja tekoälyinfrastruktuurin rahoittamiseksi otettu velka tulvi markkinoille.
Ensin vahva kysyntä – sitten jyrkkä käänne
Alphabet laski 100 vuoden lainansa liikkeeseen osana laajempaa, yhteensä 5,5 miljardin punnan sterlingmääräistä lainajärjestelyä. Lainan kuponkikorko on 6,125 prosenttia, ja se erääntyy vuonna 2126 . Kyseessä oli ensimmäinen teknologiayhtiön näin pitkä joukkolaina sitten Motorolan vuonna 1997 .
Alkuinnostus oli huomattava: sijoittajat jättivät lainasta lähes 9,5 miljardin punnan edestä merkintätoimeksiantoja, eli kysyntää oli noin kymmenkertaisesti tarjolla olleeseen määrään nähden .
Myöhempi kehitys osoittaa kuitenkin, kuinka nopeasti pitkäaikaisten korkosijoitusten arvo voi muuttua, kun markkinakorot kääntyvät nousuun.
1. Korkojen nousu iski erityisen kovaa
Joukkolainan hinta ja markkinakorko liikkuvat yleensä vastakkaisiin suuntiin. Mitä kauemmas tulevaisuuteen lainan maksut ulottuvat, sitä voimakkaammin nykyinen hinta reagoi korkojen muutoksiin.
Alphabetin lainalla on benchmark-kelpoisten yrityslainojen pisin jäljellä oleva laina-aika. Bloombergin mukaan yhden prosenttiyksikön nousu koroissa voi laskea sen hintaa noin 15 penniä . Tätä korkoherkkyyttä kuvataan duraatiolla.
Britannian valtionlainojen korot nousivat vuoden 2026 puoliväliä kohti inflaatio- ja julkisen talouden alijäämähuolten vahvistuessa . Myös Yhdysvaltain valtionlainojen korot nousivat: 10 vuoden valtionlainan korko kävi heinäkuun lopulla 4,71 prosentissa, korkeimmillaan sitten tammikuun 2025, ja 30 vuoden korko nousi 5,19 prosenttiin .
Korkojen nousua vauhdittivat Lähi-idän konfliktin kärjistyminen, öljyn hinnan nousu ja uudet inflaatiopelot. Brent-raakaöljy palasi 100 dollariin barrelilta, ja markkinat alkoivat hinnoitella noin kahta Yhdysvaltain keskuspankin 0,25 prosenttiyksikön koronnostoa vuoden loppuun mennessä .
2. AI-velan valtava tarjonta painoi markkinaa
Toinen paine syntyi teknologiajättien lainanotosta. Yhtiöt rahoittavat datakeskuksia, laskentakapasiteettia ja tekoälyhankkeita yhä enemmän velkamarkkinoilta.
Alphabet myi helmikuussa eri valuutoissa lainoja noin 32 miljardin dollarin arvosta. Oracle puolestaan myi 25 miljardin dollarin edestä velkaa, ja viisi suurta teknologiayhtiötä laski vuoden 2026 alkupuolella liikkeeseen yhteensä noin 159 miljardin dollarin arvosta joukkolainoja .
Kun uusia lainoja tulee markkinoille paljon lyhyessä ajassa, vanhojen lainojen hinnat voivat joutua paineeseen. Samalla sijoittajat vaativat suurempaa riskilisää teknologiayhtiöiden velasta. Alphabetin vuosisadan lainan riskilisän ennätyksellinen leveneminen kertoo juuri tästä muutoksesta .
Analyytikot ovat tulkinneet lainan liikkeeseenlaskun myös merkiksi luottomarkkinoiden liiallisesta innostuksesta aikana, jolloin teknologiayhtiöt rahoittavat tekoälykilpailua ennennäkemättömällä velkamäärällä .
Markkinoilla näkyy jo kyllästymisen merkkejä
Korkojen nousu ja velkatarjonnan kasvu vahvistavat toistensa vaikutusta. Korkojen nousu alentaa pitkien lainojen nykyarvoa, kun taas uusi tarjonta hajottaa sijoittajien kysyntää ja voi nostaa yrityslainojen riskilisiä.
Yksi selkeä varoitusmerkki nähtiin 24. heinäkuuta, kun BlackRock markkinoi 12,3 miljardin dollarin joukkolainamyyntiä Meta Platformsille suunnatun El Pason datakeskushankkeen rahoittamiseksi. Bloombergin mukaan kysyntä oli vaisua eli niin sanotusti ”soft demand” -tasolla .
Tapaus testasi sijoittajien halukkuutta rahoittaa jälleen yhtä valtavaa tekoälyinfrastruktuurihanketta sen jälkeen, kun markkinoille oli tullut kuukausien ajan suuria teknologia-alan lainajärjestelyjä.
Mitä Alphabetin lainan romahdus kertoo?
Alphabetin vuosisadan joukkolainan hinnanlasku ei yksin tarkoita, että yhtiön maksukyky olisi romahtamassa. Se kuvaa ennen kaikkea sitä, kuinka herkästi äärimmäisen pitkä laina reagoi korkoympäristöön ja markkinoiden riskinottohaluun.
Sijoittajille viesti on kaksijakoinen:
Korkoriski: Yhdysvaltain valtionlainojen ja Britannian gilttien korkojen nousu painaa erityisesti erittäin pitkän juoksuajan lainoja.
Tarjontariski: Tekoälybuumin rahoittaminen velalla lisää yrityslainojen tarjontaa ja voi heikentää sijoittajien kiinnostusta uusiin lainoihin.
Alphabetin 100 vuoden laina joutui näiden voimien väliin. Ensin markkina palkitsi poikkeuksellisen pitkän velan vahvalla kysynnällä. Kun korot nousivat ja tekoälyvelkaa alkoi tulla markkinoille valtavia määriä, sama pitkä juoksuaika muuttui voimavarasta raskaaksi riskiksi.
Lopputulos
Lainan yli 10 prosentin hinnanlasku syntyi äärimmäisen duraation ja nousevien korkojen yhdistelmästä. Tekoälyinfrastruktuurin rahoittamiseen liittyvä velkavyöry lisäsi painetta, kun sijoittajien kysyntä joutui vastaamaan yhä suurempaan lainatarjontaan.
Lähi-idän konfliktin nostama öljyn hinta vahvisti inflaatiopelkoja ja painoi sekä Britannian gilttien että Yhdysvaltain valtionlainojen hintoja. Teknologiayhtiöiden joukkolainamarkkinoilla tämä näkyy nyt kahtena samanaikaisena vastatuulena: korkeammat diskonttokorot painavat hintoja mekaanisesti, ja velan ylitarjonta heikentää markkinan vetoa rakenteellisesti.
bloomberg.comAlphabet's Century Bond Has Now Lost a 10th of Its Face ...
bitget.comAlphabet's centennial bond falls below 90% of face value for the first time, mega cloud service providers' bond credit spreads widen
reuters.comAlphabet to sell rare 100-year bond to fund AI expansion, media reports say
businesstimes.com.sgAlphabet seeks US$9.4 billion from sterling, Swiss franc ...