Cómo los controles de capital de China están dejando fuera a los inversores minoristas de la OPI de SpaceX
El regulador de valores de China ha abierto casos de ejecución contra Tiger Brokers, Futu y Longbridge, incautando ganancias ilícitas e imponiendo un período de dos años para detener nuevas entradas de fondos y órdene... La nueva normativa sobre inversiones en el exterior del Consejo de Estado, vigente desde el 1 de...
Publicado porEditado con DeepSeek-V4-ProImágenes generadas con GPT Image 1.5
El regulador de valores de China ha abierto casos de ejecución contra Tiger Brokers, Futu y Longbridge, incautando ganancias ilícitas e imponiendo un período de dos años para detener nuevas entradas de fondos y órdene...
La nueva normativa sobre inversiones en el exterior del Consejo de Estado, vigente desde el 1 de julio de 2026, otorga a Pekín autoridad retroactiva para deshacer acuerdos en el extranjero e impone multas del 0,1% al...
Aunque no hay un vínculo directo entre la ofensiva y la OPI de SpaceX, la coincidencia en el tiempo y el alcance de las medidas representan un endurecimiento del régimen de control de capitales destinado a evitar la f...
What specific actions has China taken to block mainland retail investors from purchasing U.SChina's May 2026 enforcement actions against offshore brokerages have effectively blocked mainland retail investors from participating in major U.S. IPOs, including SpaceX's record $75 billion Nasdaq debut.
Prompt de IA
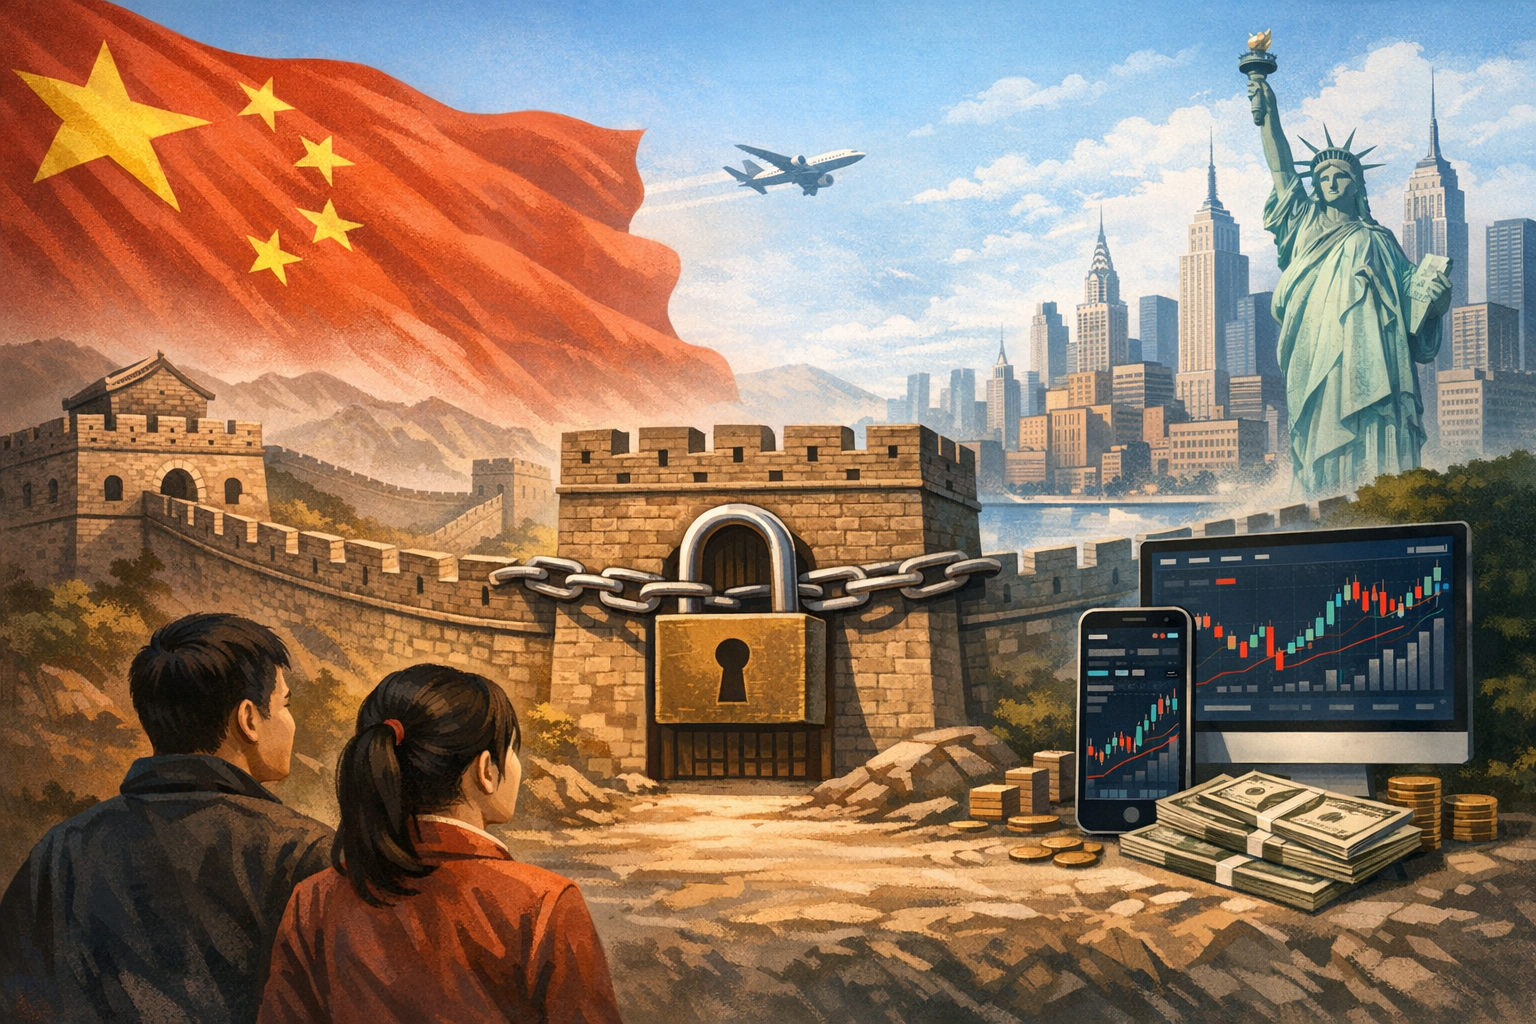
Create a landscape editorial hero image for this Studio Global article: What specific actions has China taken to block mainland retail investors from purchasing U.S. stocks through offshore brokerages, and how do. Article summary: Here is the evidence-backed analysis across all three parts of your question.. Topic tags: general, general web, user generated, news. Reference image context from search candidates: Reference image 1: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail Investors to Buy US Stocks. China’s securities wa" source context "China Shuts Down the Last Route for Retail Investors to Buy US Stocks - Vision Times" Reference image 2: visual subject "Home » China » China Shuts Down the Last Route for Retail Investors to Buy US Stocks. # China Shuts Down the Last Route for Retail I
openai.com
A finales de mayo de 2026, el regulador de valores de China lanzó una de sus campañas de ejecución más agresivas en años contra los brókeres offshore que permitían a los inversores minoristas chinos comprar acciones estadounidenses. El momento sitúa esta ofensiva justo en el camino de la OPI récord de SpaceX, un debut en el Nasdaq de 75.000 millones de dólares a un precio de 135 dólares por acción. Aunque no existe un vínculo regulatorio directo entre ambos eventos, la superposición revela un endurecimiento más amplio de la arquitectura de control de capital de China que mantendrá el dinero minorista chino fuera de las OPI estadounidenses de alto perfil en el futuro previsible.
La ofensiva contra los brókeres offshore de mayo de 2026: qué sucedió
El 22 de mayo de 2026, la Comisión Reguladora de Valores de China (CSRC, por sus siglas en inglés) anunció acciones formales de ejecución contra tres grandes plataformas de brókeres offshore: Tiger Brokers, Futu Securities International y Longbridge Securities . El regulador las acusó de operar negocios de valores transfronterizos no autorizados para clientes chinos continentales sin aprobación.
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "Cómo los controles de capital de China están dejando fuera a los inversores minoristas de la OPI de SpaceX"?
El regulador de valores de China ha abierto casos de ejecución contra Tiger Brokers, Futu y Longbridge, incautando ganancias ilícitas e imponiendo un período de dos años para detener nuevas entradas de fondos y órdene...
¿Cuáles son los puntos clave a validar primero?
El regulador de valores de China ha abierto casos de ejecución contra Tiger Brokers, Futu y Longbridge, incautando ganancias ilícitas e imponiendo un período de dos años para detener nuevas entradas de fondos y órdene... La nueva normativa sobre inversiones en el exterior del Consejo de Estado, vigente desde el 1 de julio de 2026, otorga a Pekín autoridad retroactiva para deshacer acuerdos en el extranjero e impone multas del 0,1% al...
¿Qué debo hacer a continuación en la práctica?
Aunque no hay un vínculo directo entre la ofensiva y la OPI de SpaceX, la coincidencia en el tiempo y el alcance de las medidas representan un endurecimiento del régimen de control de capitales destinado a evitar la f...
El paquete de ejecución incluyó tres medidas clave:
Incautación de ganancias ilícitas. La CSRC confiscó lo que describió como ingresos ilegales generados por servir a inversores chinos . Los informes indican que las multas y las cantidades confiscadas totalizaron aproximadamente 330 millones de dólares entre las tres firmas .
Un período de rectificación de dos años. A los brókeres se les otorgó un plazo obligatorio de dos años durante el cual deben dejar de aceptar nuevas entradas de fondos de clientes chinos y detener todas las ofertas de transacciones de compra. Los inversores afectados solo pueden liquidar posiciones existentes y retirar fondos; no pueden realizar nuevas órdenes de compra ni agregar depósitos .
Un plan de implementación conjunta de ocho departamentos. Ocho departamentos gubernamentales liderados por la CSRC emitieron un plan para erradicar las actividades ilegales de negocios de valores, futuros y fondos transfronterizos en un plazo de dos años. Según el plan, se prohíbe a las instituciones extraterritoriales realizar cualquier negocio de valores con clientes chinos continentales, a menos que cuenten con una aprobación específica .
Esta ofensiva no surgió de la nada. Los reguladores ya habían ido apretando las tuercas durante años. Un aviso de 2023 ya prohibía a los brókeres nacionales y sus unidades en el extranjero aceptar nuevos clientes chinos para el comercio offshore y restringía nuevas inversiones de clientes chinos existentes . Las acciones de mayo de 2026 endurecieron ese marco preexistente hasta convertirlo en una aplicación activa y punitiva con consecuencias reales.
El resultado práctico: los canales principales que los inversores minoristas chinos utilizaban para comprar acciones estadounidenses, especialmente a través de brókeres fintech chinos que cotizan en EE. UU., se han restringido severamente o se han cerrado por completo . Los analistas describieron la ofensiva como Pekín "comenzando en serio a prevenir las salidas de capital", interpretándolo como algo que va más allá de la simple regulación financiera y entra en territorio de bloqueo activo del flujo de capital .
La OPI de SpaceX: un debut de 75.000 millones de dólares llega en un momento incómodo
Mientras la CSRC incautaba ganancias ilícitas de los brókeres offshore, SpaceX ultimaba los planes para lo que se convertiría en la OPI más grande de la historia de EE. UU. Según fuentes citadas por Reuters, la empresa tiene la intención de vender aproximadamente 555,6 millones de acciones a un precio fijo de 135 dólares cada una en el Nasdaq bajo el ticker SPCX, con el objetivo de recaudar 75.000 millones de dólares y alcanzar una valoración implícita de aproximadamente 1,75 billones de dólares . La gira de presentación de la OPI estaba programada para comenzar el 4 de junio de 2026, y se esperaba el debut en bolsa alrededor del 12 de junio .
La oferta está estructurada como una operación totalmente primaria, lo que significa que todos los ingresos se destinan a la empresa y no a los accionistas existentes . SpaceX planea destinar el capital a la expansión de su red de satélites Starlink y a los recursos de computación de IA .
No hay evidencia de ningún vínculo regulatorio directo entre la ofensiva contra los brókeres de China y la OPI de SpaceX. Ninguna declaración del gobierno chino ha mencionado a SpaceX por su nombre, y ningún documento de SpaceX ha señalado el riesgo regulatorio chino como un factor material. Sin embargo, la conexión indirecta es significativa.
La ofensiva elimina efectivamente un gran grupo de demanda potencial de los inversores minoristas chinos que, en un entorno regulatorio diferente, habrían negociado acciones de SpaceX a través de cuentas de bróker offshore en el momento del debut o poco después. Para una cotización de esta escala, la más grande de la historia, cualquier reducción en la participación minorista global es importante, y la base de inversores minoristas de China ha mostrado históricamente un fuerte apetito por las acciones tecnológicas estadounidenses de alto perfil cuando los canales estaban abiertos.
Las regulaciones del Consejo de Estado del 1 de junio: una nueva arquitectura legal
El 1 de junio de 2026, el día en que SpaceX presentó la Enmienda No. 1 a su declaración de registro S-1 , el Consejo de Estado de China promulgó el Reglamento sobre Inversiones en el Exterior (《国务院关于对外投资的规定》), que entró en vigor el 1 de julio de 2026 . El reglamento proporciona la base legal más clara y formalizada hasta ahora para que las autoridades chinas vigilen los flujos de capital, tecnología y datos transfronterizos.
Las disposiciones clave incluyen:
Autoridad de anulación retroactiva. Por primera vez, las regulaciones proporcionan una base legal integral para que las autoridades chinas obliguen a deshacer transacciones en el extranjero ya completadas que involucren bienes, tecnología, servicios o datos restringidos . Esto no es teórico: las reglas se emitieron aproximadamente un mes después de que Pekín ordenara a Meta deshacer su adquisición completa de la startup de IA Manus, una demostración directa del tipo de poder retroactivo que el nuevo marco codifica .
Sanciones financieras por acuerdos no autorizados. El artículo 27 impone multas del 0,1% al 0,5% del monto de la inversión por presentaciones incompletas o información falsa. Los reincidentes se enfrentan a sanciones mayores del 0,5% al 1%, junto con la suspensión obligatoria de las inversiones. Las personas responsables pueden enfrentar multas de 20.000 a 50.000 RMB . Las sanciones más amplias también pueden incluir la disposición de activos .
Controles de transferencia de tecnología y datos. Se prohíbe explícitamente a los inversores transferir bienes, tecnología, servicios y datos chinos restringidos al extranjero sin autorización previa. Las reglas requieren la aprobación estatal para las exportaciones de tecnologías restringidas y datos relacionados, incluidas las transferencias realizadas a través del despliegue en el extranjero de personal técnico, orientación técnica o acuerdos de formación .
Amplio alcance de seguridad nacional. Las regulaciones se aplican a cualquier acuerdo en el extranjero que involucre inversores, tecnología, datos o seguridad nacional chinos, un alcance deliberadamente amplio diseñado para dar a los reguladores una amplia discreción .
Disposiciones de aplicación recíproca. Pekín puede castigar a las empresas extranjeras si su país de origen restringe la inversión china, lo que añade una dimensión geopolítica al conjunto de herramientas de ejecución .
Los analistas legales señalaron que el reglamento "proporciona la base legal más clara hasta ahora para que las autoridades chinas revisen y potencialmente prohíban las transacciones transfronterizas que podrían resultar en la transferencia de tecnología crítica, datos o activos estratégicos fuera de la jurisdicción china" . El marco también especifica que las autoridades chinas pueden continuar afirmando la autoridad regulatoria sobre las transacciones subyacentes incluso cuando la parte china no haya obtenido la autorización requerida .
Cómo encajan las piezas
En conjunto, las acciones de ejecución de los brókeres de mayo de 2026 y las regulaciones del Consejo de Estado del 1 de junio revelan un régimen que está cerrando la puerta a las salidas de capital minorista mientras construye simultáneamente la infraestructura legal para vigilar todas las transacciones salientes de manera más agresiva.
La ofensiva contra los brókeres cierra la puerta minorista. Los inversores chinos que una vez usaron Futu, Tiger o Longbridge para comprar acciones estadounidenses ya no pueden realizar nuevas órdenes de compra ni agregar fondos. Se enfrentan a una ventana de liquidación únicamente de dos años . La era de abrir una cuenta de bróker offshore con solo una tarjeta de identificación nacional ha terminado definitivamente .
Las regulaciones del Consejo de Estado construyen la puerta institucional. Incluso si una transacción se escapa a través del canal minorista, Pekín ahora tiene autoridad legal formal para deshacerla, sancionar a los participantes y restringir las transferencias subyacentes de tecnología o datos . Las reglas son deliberadamente amplias y se demostraron en acción a través del caso Meta-Manus antes de que siquiera entraran en vigor.
La OPI de SpaceX se encuentra en la intersección de estas dos fuerzas. La ofensiva contra los brókeres significa que el canal minorista está cerrado. Las nuevas regulaciones significan que cualquier intento de canalizar capital chino hacia la OPI a través de estructuras alternativas se enfrentaría a un escrutinio formal y a una posible anulación retroactiva. Para los inversores minoristas chinos que esperaban comprar un pedazo de SpaceX el primer día, la ventana se ha sellado desde ambos lados.
No hay evidencia que sugiera que la propia SpaceX sea un objetivo de la acción regulatoria china. Pero la combinación del momento de la ejecución, el alcance regulatorio y la amplitud deliberada de las nuevas reglas crea un entorno en el que la participación china en los mercados de valores estadounidenses, especialmente en cotizaciones tecnológicas de alto perfil, se enfrenta a más barreras que en cualquier otro momento de la historia reciente.
theepochtimes.comChina Moves to Shut Down Offshore Stock-Trading Channels Used by Mainland Investors
mexc.comChinese Government Announces Severe Penalties Against ...
biz.chosun.comChina blocks indirect foreign stock bets, steers funds ...