Hipotecas en Hong Kong en mayo de 2026: 3,25%, HIBOR y tipo P sin líos
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen... Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula...
Publicado porEditado con GPT-5.5Imágenes generadas con GPT Image 2
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen...
Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula P —prime rate del banco menos descuento—, y revisar también devolución en efectivo, periodo de penalización, fecha de ac...
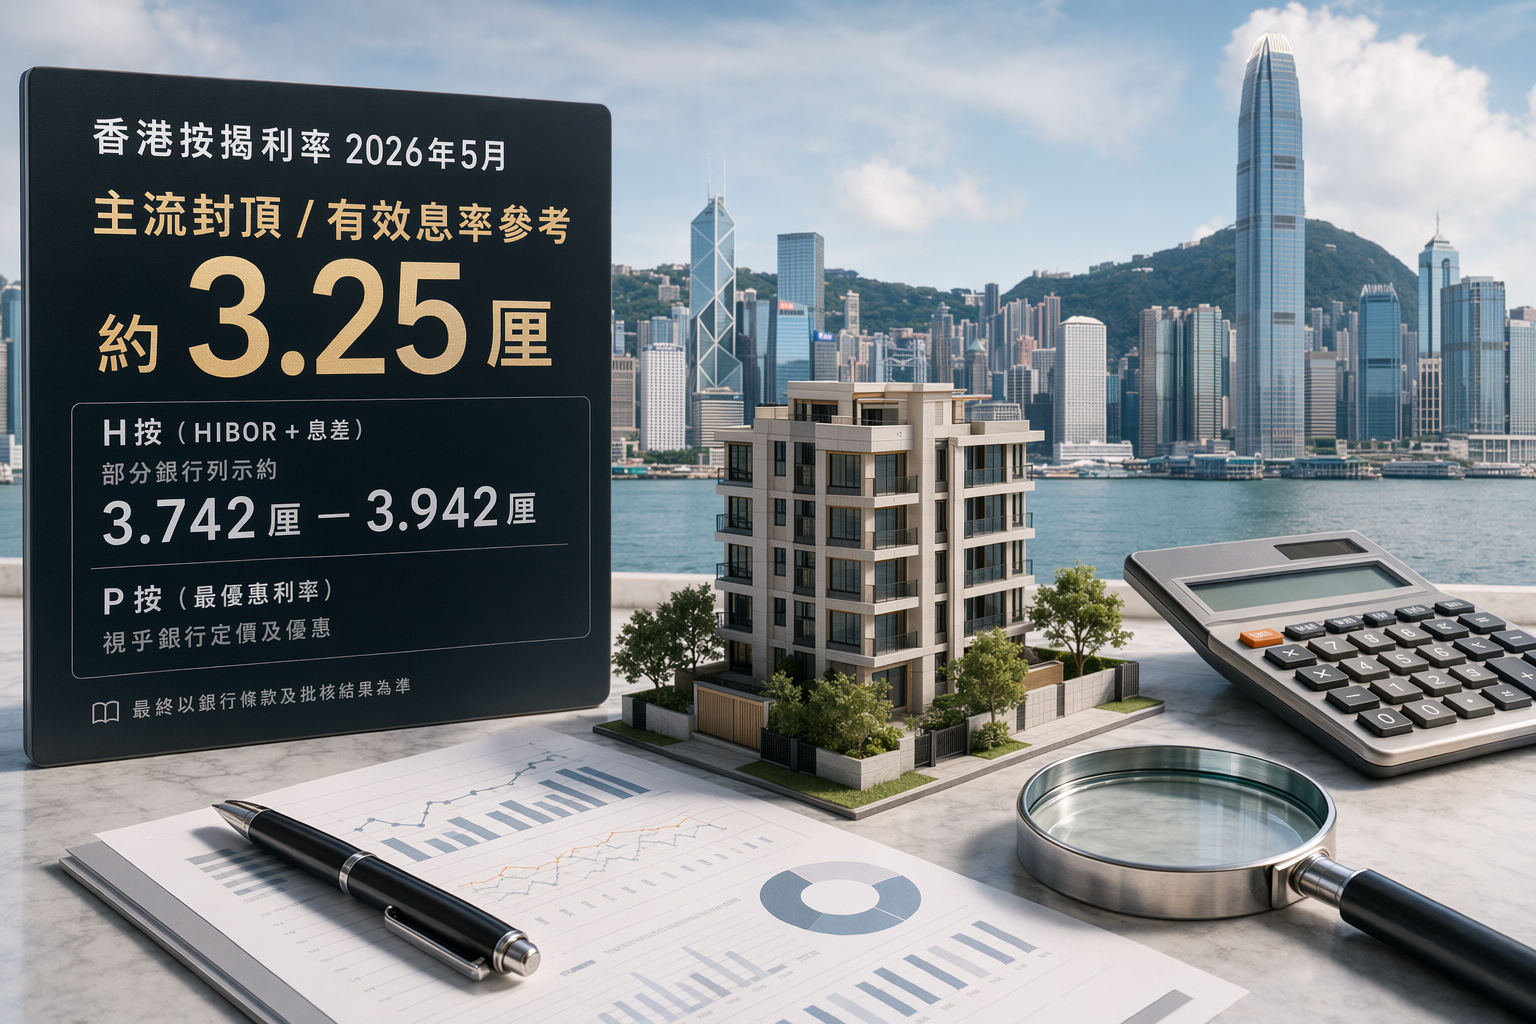
Create a landscape editorial hero image for this Studio Global article: 香港按揭利率2026年5月:3.25厘封頂、H按與P按點計?. Article summary: 截至2026年5月初,香港住宅按揭可先用約3.25厘作主流封頂/有效息率參考;但部分H按按HIBOR加息差列示約3.742厘至3.942厘,最終仍要看銀行條款及批核。[1][2][6]. Topic tags: hong kong, mortgage, housing, real estate, interest rates. Reference image context from search candidates: Reference image 1: visual subject "# HIBOR 按揭利率比較 H按 vs P按 實際利率. 即時比較匯豐、恒生及 HKAB 銀行同業拆息,計算 H按 vs P按 實際利率差異,助您選擇最慳息嘅按揭方案. H按利率 = HIBOR + 1.3%,設有**封頂利率 3.25%**(即 P − 1.75%,以細P 5%計)。當 H按計算利率高於封頂時,實際利率以封頂為準。因此,**實際按息 =" source context "HIBOR 按揭利率比較【2026】H按 vs P按 實際利率即時比較 | SEEHSE 搵樓街" Reference image 2: visual subject "2889 2886 WhatsApp 9228 2138 WeChat 申請按揭. # 【2026 轉按攻略】按揭利率「時光倒流」加息前?轉按三大核心吸引力:慳息、回贈、套現全解析. 香港銀行跟隨美國步伐多次減息,最近一次調整令 H 按封頂息率重返 3.25%,猶如「時光倒流」回到三年前水平。這意味著轉按 (Refinancing) 的黃金時機再次來臨" source context "H按封頂息重返3.25% vs 定息按揭2.73%:2026慳息、回贈、套現全解析" Style: prem
openai.com
Al estimar la cuota de una hipoteca en Hong Kong, el error más común es meter en el mismo saco cuatro cosas distintas: el tipo que anuncia el banco, la fórmula de una hipoteca H, la fórmula de una hipoteca P y el tipo máximo o tope. Con los datos públicos disponibles a principios de mayo de 2026, el 3,25% anual sirve como referencia rápida para muchas ofertas nuevas, pero no siempre es el tipo que sale de la fórmula ni necesariamente el que aprobará el banco para cada cliente.
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "Hipotecas en Hong Kong en mayo de 2026: 3,25%, HIBOR y tipo P sin líos"?
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen...
¿Cuáles son los puntos clave a validar primero?
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen... Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula P —prime rate del banco menos descuento—, y revisar también devolución en efectivo, periodo de penalización, fecha de ac...
Hipotecas en Hong Kong en mayo de 2026: 3,25%, HIBOR y tipo P sin líos
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen... Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula...
Publicado porEditado con GPT-5.5Imágenes generadas con GPT Image 2
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen...
Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula P —prime rate del banco menos descuento—, y revisar también devolución en efectivo, periodo de penalización, fecha de ac...
Create a landscape editorial hero image for this Studio Global article: 香港按揭利率2026年5月:3.25厘封頂、H按與P按點計?. Article summary: 截至2026年5月初,香港住宅按揭可先用約3.25厘作主流封頂/有效息率參考;但部分H按按HIBOR加息差列示約3.742厘至3.942厘,最終仍要看銀行條款及批核。[1][2][6]. Topic tags: hong kong, mortgage, housing, real estate, interest rates. Reference image context from search candidates: Reference image 1: visual subject "# HIBOR 按揭利率比較 H按 vs P按 實際利率. 即時比較匯豐、恒生及 HKAB 銀行同業拆息,計算 H按 vs P按 實際利率差異,助您選擇最慳息嘅按揭方案. H按利率 = HIBOR + 1.3%,設有**封頂利率 3.25%**(即 P − 1.75%,以細P 5%計)。當 H按計算利率高於封頂時,實際利率以封頂為準。因此,**實際按息 =" source context "HIBOR 按揭利率比較【2026】H按 vs P按 實際利率即時比較 | SEEHSE 搵樓街" Reference image 2: visual subject "2889 2886 WhatsApp 9228 2138 WeChat 申請按揭. # 【2026 轉按攻略】按揭利率「時光倒流」加息前?轉按三大核心吸引力:慳息、回贈、套現全解析. 香港銀行跟隨美國步伐多次減息,最近一次調整令 H 按封頂息率重返 3.25%,猶如「時光倒流」回到三年前水平。這意味著轉按 (Refinancing) 的黃金時機再次來臨" source context "H按封頂息重返3.25% vs 定息按揭2.73%:2026慳息、回贈、套現全解析" Style: prem
openai.com
Al estimar la cuota de una hipoteca en Hong Kong, el error más común es meter en el mismo saco cuatro cosas distintas: el tipo que anuncia el banco, la fórmula de una hipoteca H, la fórmula de una hipoteca P y el tipo máximo o tope. Con los datos públicos disponibles a principios de mayo de 2026, el 3,25% anual sirve como referencia rápida para muchas ofertas nuevas, pero no siempre es el tipo que sale de la fórmula ni necesariamente el que aprobará el banco para cada cliente.
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "Hipotecas en Hong Kong en mayo de 2026: 3,25%, HIBOR y tipo P sin líos"?
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen...
¿Cuáles son los puntos clave a validar primero?
A principios de mayo de 2026, varias tablas públicas situaban muchas hipotecas residenciales nuevas de Hong Kong en torno al 3,25% como tipo efectivo o tope; aun así, algunas ofertas H calculadas con HIBOR más margen... Para comparar bien, hay que separar la fórmula H —HIBOR más margen y posible tope— de la fórmula P —prime rate del banco menos descuento—, y revisar también devolución en efectivo, periodo de penalización, fecha de ac...
En la práctica, conviene leer el 3,25% como un punto de partida para hacer números, no como una promesa universal. Algunas tablas comparativas muestran tipos efectivos o topes del 3,25%; otras, al aplicar HIBOR más margen, enseñan tipos nominales superiores.
Resumen rápido: qué significa cada cifra
Qué mirar
Lo que muestran las fuentes públicas
Cómo interpretarlo
Tipo efectivo o tope habitual
Cerca del 3,25%
Property.hk e Invest101 recogen varias ofertas nuevas con tipo efectivo o tope del 3,25%.
Hipotecas H antes de aplicar topes
Aproximadamente del 3,742% al 3,942%
28Hse muestra ejemplos con H = 2,442% y márgenes de H+1,30% a H+1,50%, lo que da esos tipos hipotecarios anuales.
Hipotecas P frecuentes
P-1,75% o P-2% pueden acabar en torno al 3,25%
HSBC HK indica un prime rate en dólares de Hong Kong del 5,00%; las tablas también recogen bancos con P = 5,00% y descuento P-1,75%, o P = 5,25% y descuento P-2%.
Tipo final de la operación
No tiene por qué coincidir con la tabla
28Hse advierte que sus datos son solo de referencia y que todo depende de la política vigente del banco y de la aprobación final del cliente.
Hipoteca H: HIBOR más margen, pero ojo con el tope
En Hong Kong, una hipoteca H se calcula a partir del HIBOR, el tipo interbancario del dólar de Hong Kong, más un margen fijado por el banco. En varias tablas, muchas ofertas aparecen con la fórmula H+1,30%.
La Asociación de Bancos de Hong Kong publicó para el 30 de abril de 2026, a las 11:15 hora local, un HIBOR a un mes del 2,44238%. Si a esa cifra se le suma un margen de 1,30 puntos porcentuales, el resultado antes de aplicar cualquier tope es aproximadamente el 3,74238% anual. Esa cifra encaja con el ejemplo de 28Hse que muestra H = 2,442%, H+1,30% y un tipo hipotecario anual del 3,742%.
Por eso, en una oferta H no basta con preguntar cuánto está el HIBOR. Hay que confirmar al menos tres datos: qué plazo de HIBOR se usa —por ejemplo, un mes o tres meses—, cuál es el margen del banco y si existe un tope contractual, como el 3,25% que aparece en varias comparativas.
Hipoteca P: no todos los prime rate son iguales
La hipoteca P funciona de otra manera. Se basa en el prime rate o tipo preferente del banco, denominado P, menos un descuento. HSBC Hong Kong indica en su página pública que su prime rate en dólares de Hong Kong es del 5,00%.
Con esa base, un plan P-1,75% equivale a aproximadamente el 3,25%. En otras tablas también aparecen bancos con P = 5,25% y descuento P-2%, lo que igualmente lleva al 3,25%.
Pero eso no significa que toda hipoteca P esté en el 3,25%. 28Hse muestra, por ejemplo, un plan P de China Construction Bank con P = 5,25% y descuento P-1%, que da un tipo hipotecario anual del 4,25%. Así que la pregunta correcta no es solo cuál es el P, sino qué P usa ese banco, cuánto descuenta, en qué fecha está actualizada la oferta y qué condiciones aprueba finalmente la entidad.
¿Sirve el 3,25% para calcular la cuota mensual?
Sí, pero con cautela. Si solo se quiere hacer una primera prueba de capacidad de pago para comprar vivienda en Hong Kong o refinanciar una hipoteca existente, el 3,25% es una referencia útil porque varias comparativas de finales de abril y principios de mayo de 2026 muestran ese nivel como tipo efectivo o como tope en muchas ofertas.
Para tomar una decisión, es más prudente preparar al menos dos escenarios:
Escenario H: calcular con el HIBOR más reciente, el margen del banco y el tope aplicable, si lo hay.
Escenario P: calcular con el prime rate que usa cada banco y su descuento concreto, como P-1,75%, P-2% u otra fórmula.
Tampoco conviene asumir que el 3,25% será estable durante toda la vida del préstamo. La Asociación de Bancos de Hong Kong publica a diario los tipos HIBOR, y la página de HSBC muestra un historial de cambios en su prime rate, lo que refleja que las referencias usadas para las hipotecas pueden actualizarse con el mercado y con la política de cada banco.
Lista de comprobación antes de pedir una oferta
Antes de comparar solo por la cifra grande del anuncio, revise estos puntos con el banco o el intermediario:
Fórmula H: qué HIBOR se utiliza, de qué plazo, qué margen se suma y si hay tope de interés.
Fórmula P: qué prime rate usa la entidad y cuál es el descuento real, como P-1,75%, P-2% u otro.
Naturaleza del 3,25%: confirme si es tipo efectivo, tipo máximo, cifra de comparación o condición sujeta a aprobación.
Devolución en efectivo: Property.hk, 28Hse e Invest101 incluyen campos de cash rebate o devolución, un elemento que puede cambiar el atractivo total de la oferta.
Periodo de penalización: varias tablas muestran periodos de dos o tres años; es clave si se prevé refinanciar o amortizar antes de tiempo.
Fecha de actualización y aprobación final: 28Hse recalca que la información es solo orientativa y que prevalecen la política actual del banco y la aprobación final del cliente.
Conclusión
Para las hipotecas residenciales de Hong Kong a principios de mayo de 2026, el 3,25% puede usarse como referencia inicial de tipo efectivo o tope frecuente. Pero la cuota real depende de la mecánica de cada plan: HIBOR más margen en una hipoteca H, prime rate menos descuento en una hipoteca P, topes, devolución en efectivo, penalizaciones y, finalmente, la decisión del banco.
hkab.org.hk
香港銀行公會港元利息結算利率
En la práctica, conviene leer el 3,25% como un punto de partida para hacer números, no como una promesa universal. Algunas tablas comparativas muestran tipos efectivos o topes del 3,25%; otras, al aplicar HIBOR más margen, enseñan tipos nominales superiores.
Resumen rápido: qué significa cada cifra
Qué mirar
Lo que muestran las fuentes públicas
Cómo interpretarlo
Tipo efectivo o tope habitual
Cerca del 3,25%
Property.hk e Invest101 recogen varias ofertas nuevas con tipo efectivo o tope del 3,25%.
Hipotecas H antes de aplicar topes
Aproximadamente del 3,742% al 3,942%
28Hse muestra ejemplos con H = 2,442% y márgenes de H+1,30% a H+1,50%, lo que da esos tipos hipotecarios anuales.
Hipotecas P frecuentes
P-1,75% o P-2% pueden acabar en torno al 3,25%
HSBC HK indica un prime rate en dólares de Hong Kong del 5,00%; las tablas también recogen bancos con P = 5,00% y descuento P-1,75%, o P = 5,25% y descuento P-2%.
Tipo final de la operación
No tiene por qué coincidir con la tabla
28Hse advierte que sus datos son solo de referencia y que todo depende de la política vigente del banco y de la aprobación final del cliente.
Hipoteca H: HIBOR más margen, pero ojo con el tope
En Hong Kong, una hipoteca H se calcula a partir del HIBOR, el tipo interbancario del dólar de Hong Kong, más un margen fijado por el banco. En varias tablas, muchas ofertas aparecen con la fórmula H+1,30%.
La Asociación de Bancos de Hong Kong publicó para el 30 de abril de 2026, a las 11:15 hora local, un HIBOR a un mes del 2,44238%. Si a esa cifra se le suma un margen de 1,30 puntos porcentuales, el resultado antes de aplicar cualquier tope es aproximadamente el 3,74238% anual. Esa cifra encaja con el ejemplo de 28Hse que muestra H = 2,442%, H+1,30% y un tipo hipotecario anual del 3,742%.
Por eso, en una oferta H no basta con preguntar cuánto está el HIBOR. Hay que confirmar al menos tres datos: qué plazo de HIBOR se usa —por ejemplo, un mes o tres meses—, cuál es el margen del banco y si existe un tope contractual, como el 3,25% que aparece en varias comparativas.
Hipoteca P: no todos los prime rate son iguales
La hipoteca P funciona de otra manera. Se basa en el prime rate o tipo preferente del banco, denominado P, menos un descuento. HSBC Hong Kong indica en su página pública que su prime rate en dólares de Hong Kong es del 5,00%.
Con esa base, un plan P-1,75% equivale a aproximadamente el 3,25%. En otras tablas también aparecen bancos con P = 5,25% y descuento P-2%, lo que igualmente lleva al 3,25%.
Pero eso no significa que toda hipoteca P esté en el 3,25%. 28Hse muestra, por ejemplo, un plan P de China Construction Bank con P = 5,25% y descuento P-1%, que da un tipo hipotecario anual del 4,25%. Así que la pregunta correcta no es solo cuál es el P, sino qué P usa ese banco, cuánto descuenta, en qué fecha está actualizada la oferta y qué condiciones aprueba finalmente la entidad.
¿Sirve el 3,25% para calcular la cuota mensual?
Sí, pero con cautela. Si solo se quiere hacer una primera prueba de capacidad de pago para comprar vivienda en Hong Kong o refinanciar una hipoteca existente, el 3,25% es una referencia útil porque varias comparativas de finales de abril y principios de mayo de 2026 muestran ese nivel como tipo efectivo o como tope en muchas ofertas.
Para tomar una decisión, es más prudente preparar al menos dos escenarios:
Escenario H: calcular con el HIBOR más reciente, el margen del banco y el tope aplicable, si lo hay.
Escenario P: calcular con el prime rate que usa cada banco y su descuento concreto, como P-1,75%, P-2% u otra fórmula.
Tampoco conviene asumir que el 3,25% será estable durante toda la vida del préstamo. La Asociación de Bancos de Hong Kong publica a diario los tipos HIBOR, y la página de HSBC muestra un historial de cambios en su prime rate, lo que refleja que las referencias usadas para las hipotecas pueden actualizarse con el mercado y con la política de cada banco.
Lista de comprobación antes de pedir una oferta
Antes de comparar solo por la cifra grande del anuncio, revise estos puntos con el banco o el intermediario:
Fórmula H: qué HIBOR se utiliza, de qué plazo, qué margen se suma y si hay tope de interés.
Fórmula P: qué prime rate usa la entidad y cuál es el descuento real, como P-1,75%, P-2% u otro.
Naturaleza del 3,25%: confirme si es tipo efectivo, tipo máximo, cifra de comparación o condición sujeta a aprobación.
Devolución en efectivo: Property.hk, 28Hse e Invest101 incluyen campos de cash rebate o devolución, un elemento que puede cambiar el atractivo total de la oferta.
Periodo de penalización: varias tablas muestran periodos de dos o tres años; es clave si se prevé refinanciar o amortizar antes de tiempo.
Fecha de actualización y aprobación final: 28Hse recalca que la información es solo orientativa y que prevalecen la política actual del banco y la aprobación final del cliente.
Conclusión
Para las hipotecas residenciales de Hong Kong a principios de mayo de 2026, el 3,25% puede usarse como referencia inicial de tipo efectivo o tope frecuente. Pero la cuota real depende de la mecánica de cada plan: HIBOR más margen en una hipoteca H, prime rate menos descuento en una hipoteca P, topes, devolución en efectivo, penalizaciones y, finalmente, la decisión del banco.