RespuestasPublicado14 fuentes
James Durance evita los bonos tecnológicos financiados por la IA
James Durance mantiene la exposición a tecnología por debajo del 2% en estrategias de renta que gestionan unos 14.000 millones de dólares, al considerar que el auge de deuda para IA está demasiado concurrido para la c... A mediados de 2026, la deuda vinculada a la IA rozaba el 15% de la emisión con grado de inversió...
Publicado porEditado con GPT-5.6 TerraImágenes generadas con GPT Image 2
Respuesta de investigación
Conclusiones clave
- James Durance mantiene la exposición a tecnología por debajo del 2% en estrategias de renta que gestionan unos 14.000 millones de dólares, al considerar que el auge de deuda para IA está demasiado concurrido para la c...
- A mediados de 2026, la deuda vinculada a la IA rozaba el 15% de la emisión con grado de inversión; además, las colocaciones se concentran en vencimientos largos.
- Para seguir el riesgo, Fidelity recomienda vigilar el flujo de caja libre después de inversión, la deuda neta, la cobertura de intereses, los diferenciales de crédito y la financiación externa.
Prompt de IA
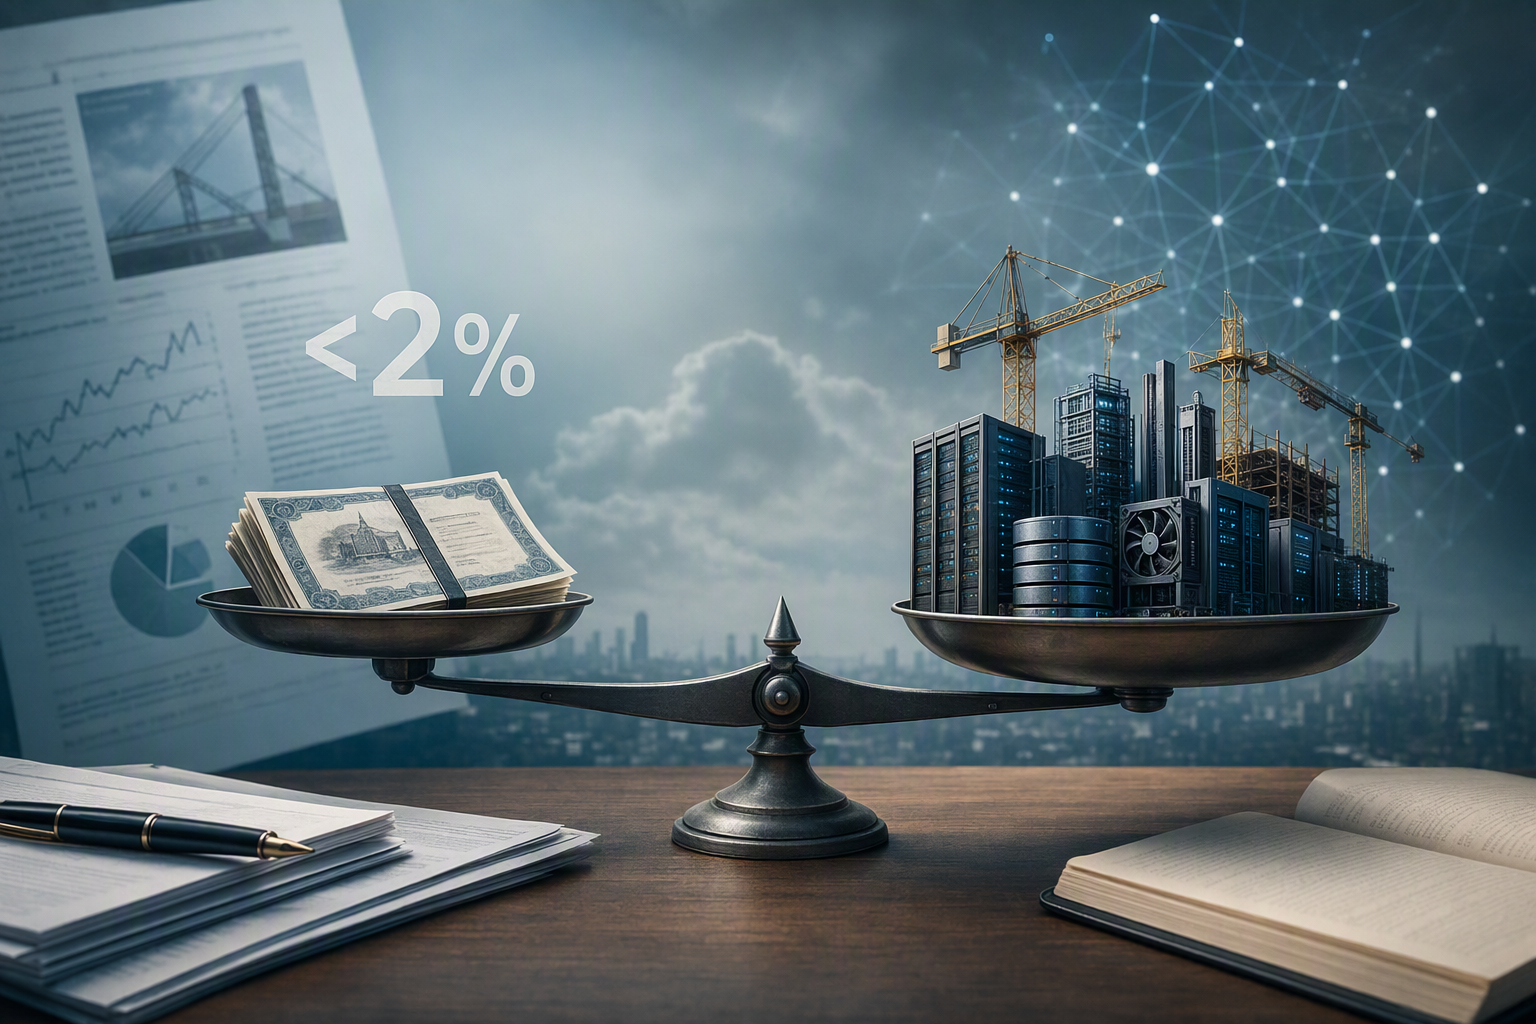
openai.comCreate a landscape editorial hero image for this Studio Global article: Why is Fidelity International portfolio manager James Durance keeping technology-bond exposure below 2% in his $14 billion income strategies. Article summary: Durance is avoiding AI-linked technology bonds primarily on valuation, supply, and concentration grounds—not because he expects an immediate default wave. He sees an increasingly crowded sector issuing large amounts of l. Topic tags: general, news, general web, user generated. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts w
James Durance, gestor de carteras de Fidelity International, mantiene deliberadamente una posición muy reducida en crédito tecnológico mientras las grandes compañías del sector se endeudan para financiar infraestructura de inteligencia artificial. En las estrategias de renta que supervisa, con alrededor de 14.000 millones de dólares en activos, la exposición a tecnología se sitúa por debajo del 2%. Su tesis es que el propio crecimiento del sector puede acabar convirtiéndose en un riesgo. 1
Su cautela no implica que anticipe una ola inminente de impagos entre los grandes proveedores de nube. La cuestión es otra: si los inversores en bonos reciben una rentabilidad suficiente por un mercado muy concurrido, intensivo en capital y cada vez más expuesto a las mismas hipótesis sobre la IA.
No es una previsión de impagos, sino una decisión sobre precio y oferta
Para Durance, el problema es que una asignación tecnológica que crece con rapidez puede hacer que las carteras de crédito dependan de un mismo escenario: demanda sostenida de IA, inversión productiva en infraestructuras y, finalmente, capacidad de monetizar esa inversión.
Ha señalado que no le gusta el sector a los precios actuales. Sus estrategias no están obligadas a replicar un índice, de modo que puede evitar esa deuda en lugar de comprarla solo porque la tecnología gana peso en los índices de bonos. 1
La diferencia es relevante. Un gestor ligado a un índice puede acabar infraponderando cada vez más un sector a medida que este emite deuda y aumenta su peso en el mercado de referencia. Durance conserva la opción de no participar cuando considera poco atractiva la relación entre riesgo y rentabilidad.
La nueva deuda para IA cambia el equilibrio del mercado
El volumen de financiación es central en esta lectura. Reuters informó de que, a mediados de 2026, la deuda relacionada con IA rozaba el 15% de la emisión de bonos con grado de inversión —la categoría de mayor calidad crediticia—, destinada a financiar centros de datos y cadenas de suministro de chips. 2
También importa el perfil de esa oferta. El Banco de la Reserva Federal de Dallas señaló que las emisiones recientes de compañías vinculadas a la IA han sido cuantiosas y se han concentrado en plazos largos. Las estimaciones de Wall Street citadas por la institución apuntaban a unos 300.000 millones de dólares de emisión con grado de inversión relacionada con IA en 2026, lo que podría añadir hasta 360.000 millones de dólares de oferta de duración equivalente a bonos a 10 años. 15
Una mayor emisión corporativa a largo plazo exige que el mercado absorba más riesgo de tipos de interés y de diferenciales de crédito. Incluso las empresas con balances sólidos pueden ver caer el precio de sus bonos —y, por tanto, subir su rentabilidad— si la oferta es abundante o si los inversores exigen más rendimiento para asumir vencimientos extensos. Ese es el problema de estructura de mercado que subraya Durance: no depende únicamente de la solvencia de una empresa concreta.
El riesgo de concentración
La advertencia de Durance se entiende sobre todo como un argumento de concentración. Si un reducido grupo de grandes emisores, índices de crédito y carteras de inversión queda cada vez más ligado al mismo ciclo de inversión en IA, una decepción sobre ese ciclo podría afectar a una parte amplia del mercado al mismo tiempo.
Esto no demuestra que ese desenlace vaya a ocurrir. Pero obliga a preguntarse si los diferenciales de crédito reflejan adecuadamente la posibilidad de una generación de caja inferior a la prevista, más endeudamiento o un periodo prolongado de emisiones. En una operación muy concentrada, los riesgos pueden transmitirse a través de los pesos de los índices y el posicionamiento de los inversores, en vez de quedar aislados en un único prestatario. 1
15
La visión optimista: estar «largo de capacidad de cómputo»
La tesis contraria no consiste en asumir que los bonos soberanos estadounidenses de largo plazo estén libres de riesgo. Parte de la idea de que la infraestructura de IA —capacidad de cómputo, centros de datos y proveedores de servicios asociados— puede ofrecer una oportunidad más atractiva si la demanda de procesamiento se mantiene sólida.
Esa es la lógica de la preferencia de Anshul Sehgal, ejecutivo de Goldman Sachs, por estar «largo de capacidad de cómputo» (long compute) en vez de limitarse a alargar vencimientos en bonos del Tesoro de Estados Unidos. Quien acepta exposición a infraestructura de IA busca potencial de crecimiento además de ingresos. Sin embargo, esa oportunidad está inseparablemente ligada a los riesgos que identifica Durance: la demanda de cómputo debe convertirse finalmente en flujo de caja suficiente para sostener la inversión y la financiación que requiere.
El desacuerdo, por tanto, gira principalmente en torno al precio y la persistencia de la demanda. La visión alcista anticipa una necesidad duradera de infraestructura escasa; la prudente cuestiona si los tenedores de bonos reciben suficiente compensación por una expansión de largo recorrido cuya utilización y rentabilidad siguen poniéndose a prueba.
Qué deberían vigilar los inversores
Fidelity identifica varios indicadores prácticos para evaluar si la expansión de la IA se financia con recursos propios o depende cada vez más de los mercados de capitales:
- Flujo de caja libre tras inversión de capital: si la generación operativa de caja se mantiene después de invertir en IA.
- Deuda neta y cobertura de intereses: si el endeudamiento adicional reduce la flexibilidad financiera.
- Diferenciales de crédito: si las rentabilidades compensan de forma adecuada la oferta y la incertidumbre.
- Rentabilidades de los bonos del Tesoro estadounidense a largo plazo: un factor clave para valorar y fijar el precio de los bonos corporativos de vencimiento largo.
- Inversión en IA financiada externamente: qué proporción del gasto se cubre internamente y cuál depende de nueva deuda u otras fuentes externas de capital.
7
La exposición tecnológica inferior al 2% de Durance es, en última instancia, una decisión de construcción de cartera: evitar que una temática de financiación de IA en rápida expansión domine una estrategia de renta antes de que las valoraciones y los diferenciales ofrezcan un margen de seguridad más claro. La apuesta por la capacidad de cómputo puede resultar acertada si la demanda de infraestructura y los flujos de caja se mantienen fuertes, pero el argumento prudente es que el tamaño, la duración y la exposición común pueden convertirse en riesgos por derecho propio. 1
7
15
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
La gente también pregunta
¿Cuál es la respuesta corta a "James Durance evita los bonos tecnológicos financiados por la IA"?
James Durance mantiene la exposición a tecnología por debajo del 2% en estrategias de renta que gestionan unos 14.000 millones de dólares, al considerar que el auge de deuda para IA está demasiado concurrido para la c...
¿Cuáles son los puntos clave a validar primero?
James Durance mantiene la exposición a tecnología por debajo del 2% en estrategias de renta que gestionan unos 14.000 millones de dólares, al considerar que el auge de deuda para IA está demasiado concurrido para la c... A mediados de 2026, la deuda vinculada a la IA rozaba el 15% de la emisión con grado de inversión; además, las colocaciones se concentran en vencimientos largos.
¿Qué debo hacer a continuación en la práctica?
Para seguir el riesgo, Fidelity recomienda vigilar el flujo de caja libre después de inversión, la deuda neta, la cobertura de intereses, los diferenciales de crédito y la financiación externa.
Fuentes
bloomberg.comFidelity's Durance Is Shunning Tech Bonds Feeding the AI Boom
reuters.comBanks get creative and look further afield as AI-fueled debt ...
dallasfed.orgHow AI debt financing impacts duration supply and interest rates