Google prepara la salida de toda la producción del Pixel de China para 2027
Google habría comunicado a sus proveedores que quiere fabricar fuera de China todos sus teléfonos, relojes inteligentes y auriculares inalámbricos Pixel a partir de 2027, principalmente en Vietnam y la India. La compañía envió alrededor de 12 millones de teléfonos Pixel en 2025 y buscaría crecer entre un 8 % y un 10...
Publicado porEditado con GPT-5.6 LunaImágenes generadas con GPT Image 1.5
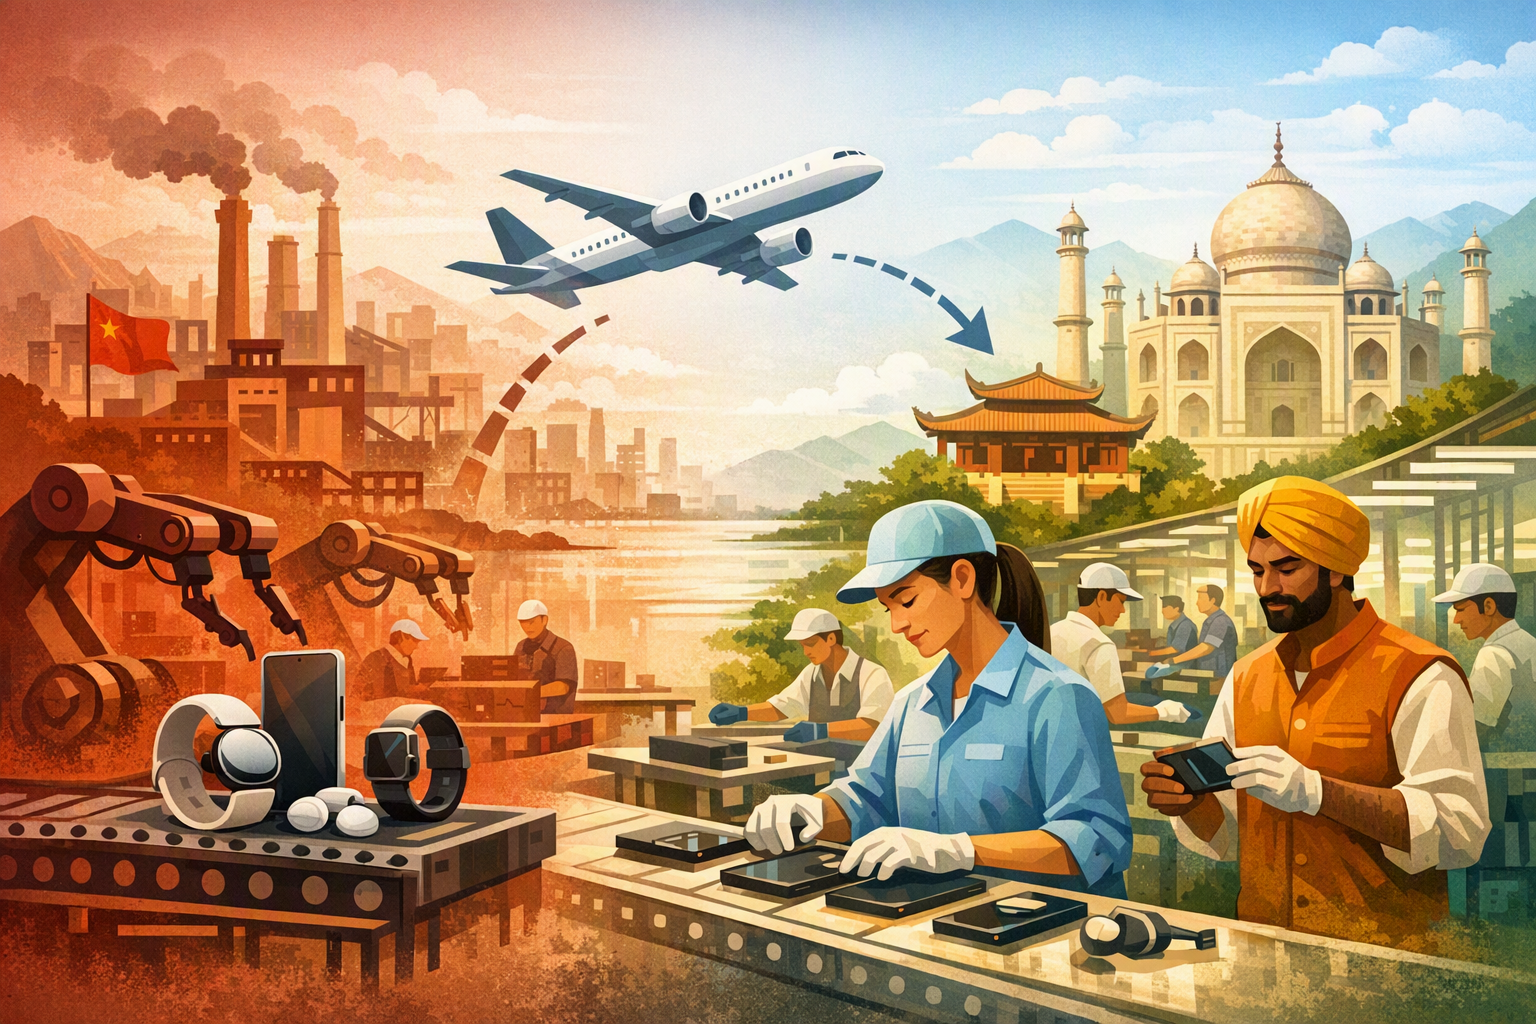
Google habría comunicado a sus proveedores que quiere fabricar fuera de China todos sus teléfonos, relojes inteligentes y auriculares inalámbricos Pixel a partir de 2027, principalmente en Vietnam y la India.
La compañía envió alrededor de 12 millones de teléfonos Pixel en 2025 y buscaría crecer entre un 8 % y un 10 % en 2026, hasta unos 13 millones de unidades, pese al alza de los costes de DRAM y NAND impulsada por la de...
El traslado puede ser menos complejo para Google que para Apple: Google no vende teléfonos Pixel en China, mientras Apple depende del país tanto como mercado del iPhone como por su extensa red industrial.
What are Google’s plans to move production of all Pixel smartphones, smartwatches, and wireless earbuds out of China by 2027, how have succeGoogle is reportedly preparing to move production of its Pixel phones, watches, and earbuds outside China by 2027.
Prompt de IA
Create a landscape editorial hero image for this Studio Global article: What are Google’s plans to move production of all Pixel smartphones, smartwatches, and wireless earbuds out of China by 2027, how have succe. Article summary: Google reportedly plans to end Chinese production of all Pixel phones, watches, and wireless earbuds in 2027, concentrating manufacturing in Vietnam and India. The reported strategy is both a geopolitical supply-chain he. Topic tags: general, general web, news. Style: premium digital editorial illustration, source-backed research mood, clean composition, high detail, modern web publication hero. Use reference image context only for broad subject, composition, and topical grounding; do not copy the exact image. Avoid: logos, brand marks, copyrighted characters, real person likenesses, fake screenshots, UI text, readable text, watermarks, charts with fake numbers
openai.com
Google estaría preparando el traslado de toda la producción de sus teléfonos Pixel, relojes inteligentes y auriculares inalámbricos fuera de China a partir de 2027. Vietnam y la India serían las principales bases de fabricación, en una estrategia gradual para reducir la dependencia de las cadenas de suministro chinas mientras continúan las tensiones comerciales y tecnológicas entre Estados Unidos y China.
Studio Global AI
Continúe su investigación
Esta página incluye una respuesta respaldada por fuentes que puede continuar dentro de Studio Global.
¿Cuál es la respuesta corta a "Google prepara la salida de toda la producción del Pixel de China para 2027"?
Google habría comunicado a sus proveedores que quiere fabricar fuera de China todos sus teléfonos, relojes inteligentes y auriculares inalámbricos Pixel a partir de 2027, principalmente en Vietnam y la India.
¿Cuáles son los puntos clave a validar primero?
Google habría comunicado a sus proveedores que quiere fabricar fuera de China todos sus teléfonos, relojes inteligentes y auriculares inalámbricos Pixel a partir de 2027, principalmente en Vietnam y la India. La compañía envió alrededor de 12 millones de teléfonos Pixel en 2025 y buscaría crecer entre un 8 % y un 10 % en 2026, hasta unos 13 millones de unidades, pese al alza de los costes de DRAM y NAND impulsada por la de...
¿Qué debo hacer a continuación en la práctica?
El traslado puede ser menos complejo para Google que para Apple: Google no vende teléfonos Pixel en China, mientras Apple depende del país tanto como mercado del iPhone como por su extensa red industrial.
Google no ha anunciado públicamente este calendario. La información procede de reportes basados en comunicaciones a proveedores, por lo que 2027 debe entenderse como un objetivo informado, no como un compromiso corporativo confirmado.
Vietnam y la India hacen viable el calendario
Google lleva varios años ampliando su capacidad de producción en Vietnam y la India. El avance más relevante habría sido el desarrollo y la fabricación de teléfonos Pixel de gama alta en Vietnam, un proceso que dio a la compañía mayor confianza en que el país puede asumir productos más complejos.
La fabricación de un modelo premium exige mucho más que trasladar el ensamblaje de dispositivos básicos. Hace falta coordinar componentes, mantener controles de calidad estrictos y aumentar el volumen sin poner en riesgo los lanzamientos. El éxito de Vietnam con los Pixel de gama alta sugiere que Google ya ha probado parte de esas capacidades antes de emprender una reubicación más amplia.
La India actuaría como una segunda base importante. Así, Google no sustituiría China por un único país, sino que construiría una red de producción más diversificada. Sin embargo, los informes disponibles señalan a Vietnam y la India como destinos probables, pero no demuestran que todos los componentes o proveedores vinculados a China vayan a trasladarse al mismo tiempo. Que un Pixel se fabrique fuera de China describiría sobre todo el lugar de producción y ensamblaje, no necesariamente el origen de cada pieza.
Google tiene menos exposición comercial a China que Apple
La estrategia resulta más sencilla para Google porque los teléfonos Pixel no se venden en China. Poner fin al ensamblaje final en el país no obliga a la compañía a sopesar una gran base local de compradores de smartphones frente a sus objetivos de suministro.
Apple afronta una transición más complicada. China es a la vez un mercado importante para el iPhone y uno de los centros fundamentales de su ecosistema industrial. Diversificar la producción puede reducir la concentración geopolítica y operativa, pero una salida rápida podría alterar proveedores, mano de obra, calidad y lanzamientos, además de afectar el acceso a un mercado que Google no atiende de la misma manera.
Esa diferencia permite a Google impulsar una estrategia agresiva de «China más uno»: reduce su exposición industrial sin retirar simultáneamente un negocio telefónico relevante del mercado chino. El movimiento encaja en el esfuerzo de la industria tecnológica por repartir la producción entre más países ante la persistencia de las tensiones entre Washington y Pekín.
El objetivo: unos 13 millones de Pixel
Google habría enviado alrededor de 12 millones de teléfonos Pixel en 2025 y apuntaría a un crecimiento del 8 % al 10 % en 2026. Eso situaría la meta cerca de los 13 millones de unidades.
Mantener ese ritmo será difícil porque la memoria se está encareciendo en toda la electrónica de consumo. La expansión de los centros de datos para inteligencia artificial ha absorbido una parte importante de la oferta, mientras los fabricantes priorizan componentes de mayor margen destinados a esa infraestructura. Los informes describen presión en categorías como DRAM y NAND, con fabricantes de dispositivos que suben precios o afrontan una demanda más débil al intentar trasladar el aumento de costes.
La estrategia atribuida a Google consistiría en aprovechar el poder de compra de su negocio de computación en la nube junto con la demanda de Pixel para negociar memoria y otros componentes. Esto podría darle más capacidad de negociación que la que tendría su negocio de móviles por separado, especialmente frente a proveedores como Micron y SK Hynix. No obstante, la información disponible no verifica de forma independiente los términos exactos de una posible negociación conjunta, por lo que debe considerarse una estrategia reportada, no confirmada.
Google difícilmente absorberá indefinidamente todos los costes adicionales. La compañía ha confirmado que los teléfonos Pixel subirán de precio debido a la escasez de memoria, aunque los informes disponibles no precisan el aumento final de cada modelo o mercado.
Pixel como escaparate de Gemini
El crecimiento de Pixel no busca únicamente vender más hardware. Una base instalada más grande ofrece a Google más oportunidades para mostrar las funciones de Gemini y reforzar el vínculo entre Android y sus servicios.
Ese objetivo ayuda a explicar por qué la compañía estaría dispuesta a soportar parte del aumento de los costes de los componentes. Google puede considerar Pixel una plataforma de consumo para su estrategia de inteligencia artificial, incluso si la inflación de la memoria y los cambios de fabricación reducen los márgenes del hardware.
Aun así, las pruebas disponibles no demuestran que esta estrategia vaya a producir ganancias significativas de cuota frente a Apple en Estados Unidos, Japón o Europa. Conseguirlas parece ser una meta, no un resultado ya establecido.
Apple sufre la misma presión, pero tiene menos margen de maniobra
Apple está expuesta al mismo problema de costes. La compañía ha advertido de que el encarecimiento de la memoria empieza a presionar su rentabilidad, mientras los fabricantes redirigen capacidad hacia productos relacionados con la inteligencia artificial.
Sus opciones son poco atractivas: absorber una mayor parte del coste, aceptar márgenes más bajos, subir precios o modificar la configuración de sus productos. Se han publicado informes sobre posibles aumentos en dispositivos de consumo, pero la información disponible aquí no establece el calendario ni la magnitud de subidas concretas para Mac, iPad o iPhone.
Apple también está diversificando su fabricación, pero su transición es estructuralmente más difícil. Debe gestionar una cadena de suministro muy vinculada a China y, al mismo tiempo, seguir atendiendo a los clientes chinos. Google, en cambio, puede trasladar la producción de Pixel a Vietnam y la India sin afrontar de inmediato el problema comercial de reubicar un gran negocio de teléfonos en China.
¿Qué puede cambiar para quienes compran un Pixel?
Si el plan sigue adelante, podría cambiar el país indicado en el embalaje de los Pixel. Pero para los compradores serán más importantes otros efectos: Google tendrá que mantener la calidad de sus teléfonos premium mientras aumenta la producción en Vietnam y la India, y deberá gestionar el encarecimiento de la memoria sin frenar la demanda.
Por eso, la salida de China no es solo un cambio de fábrica. Combina la diversificación de la cadena de suministro, el intento de ampliar la base de usuarios de Pixel y la ambición de convertir el hardware de Google en un canal de crecimiento para Gemini.
La experiencia de Vietnam con la fabricación de modelos de gama alta da credibilidad al calendario, mientras que la India aporta capacidad adicional y redundancia geográfica. Sin embargo, el plan seguirá expuesto a riesgos de ejecución, inflación de componentes, presión sobre los precios y la incertidumbre de que la demanda de Pixel pueda crecer al ritmo que Google habría comunicado.
engadget.comGoogle is reportedly planning to move all Pixel production out of China - Engadget
uk.investing.comGoogle plans to end Pixel production in China in 2027, ...
fr.investing.comGoogle prévoit d’arrêter la production de Pixel en Chine d’ici 2027 Par Investing.com
news.futunn.comGoogle is reportedly planning to shift Pixel production out ...